[MoneyF Opinion] Lãi gần 1.000 tỷ đồng sau 9 tháng, Nhựa Bình Minh vẫn đối mặt sức ép lớn từ giá PVC
Nhựa Bình Minh ghi nhận lợi nhuận sau thuế gần 1.000 tỷ đồng trong 9 tháng đầu năm 2026, nhưng giá hạt nhựa PVC tăng cao đang gây sức ép lên biên lợi nhuận. Dư địa tiết giảm chi phí để bù đắp áp lực giá vốn cũng dần thu hẹp.
Công ty CP Nhựa Bình Minh (mã chứng khoán: BMP) ghi nhận doanh thu thuần quý III/2026 đạt 1.472 tỷ đồng, giảm 5% so với cùng kỳ năm trước. Đáng chú ý, giá vốn hàng bán lại tăng 9%, lên 873 tỷ đồng, khiến lợi nhuận gộp giảm 20%, còn 589 tỷ đồng. Diễn biến trái chiều giữa doanh thu và giá vốn cho thấy chi phí nguyên liệu đang trở thành yếu tố gây áp lực đáng kể lên hiệu quả kinh doanh của doanh nghiệp.
Biên lợi nhuận gộp trong quý III giảm xuống 40,3%, mức thấp nhất kể từ quý III/2023. Nguyên nhân chủ yếu đến từ việc giá hạt nhựa PVC tăng mạnh trong thời gian gần đây, trong khi giá bán sản phẩm chưa điều chỉnh tương ứng. Khi chi phí đầu vào tăng nhanh hơn doanh thu, doanh nghiệp phải đối mặt với bài toán duy trì tỷ suất sinh lời trong bối cảnh thị trường chưa thuận lợi.
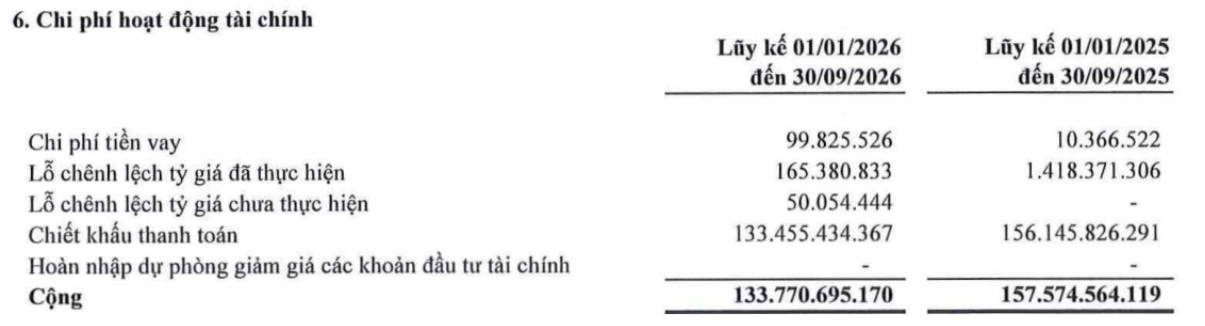
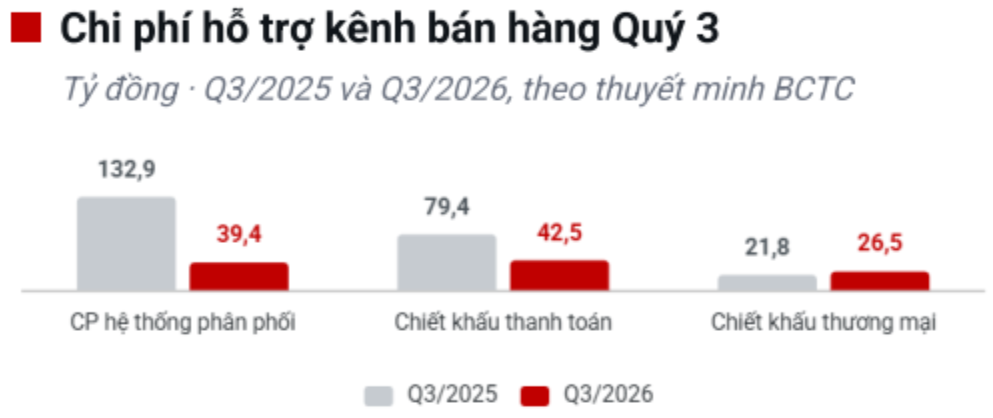
Để hạn chế tác động, BMP đã chủ động tiết giảm nhiều khoản chi phí hoạt động. Chi phí tài chính trong quý III giảm 47% so với cùng kỳ, xuống còn 43 tỷ đồng, chủ yếu nhờ giảm chiết khấu thanh toán. Riêng khoản chiết khấu thanh toán đạt 42,4 tỷ đồng, thấp hơn 47% so với cùng kỳ năm trước.
Chi phí bán hàng cũng giảm từ 204 tỷ đồng xuống còn 136 tỷ đồng, tương đương giảm khoảng 33%, chủ yếu nhờ tiết giảm chi phí dành cho hệ thống phân phối. Tuy nhiên, doanh nghiệp vẫn ghi nhận khoản lỗ 1,4 tỷ đồng từ hoạt động kinh doanh khác. Sau khi tính các khoản chi phí, lợi nhuận sau thuế quý III đạt 319,3 tỷ đồng, giảm 9% so với cùng kỳ, trong khi biên lợi nhuận ròng giảm từ 22,9% xuống 21,8%.
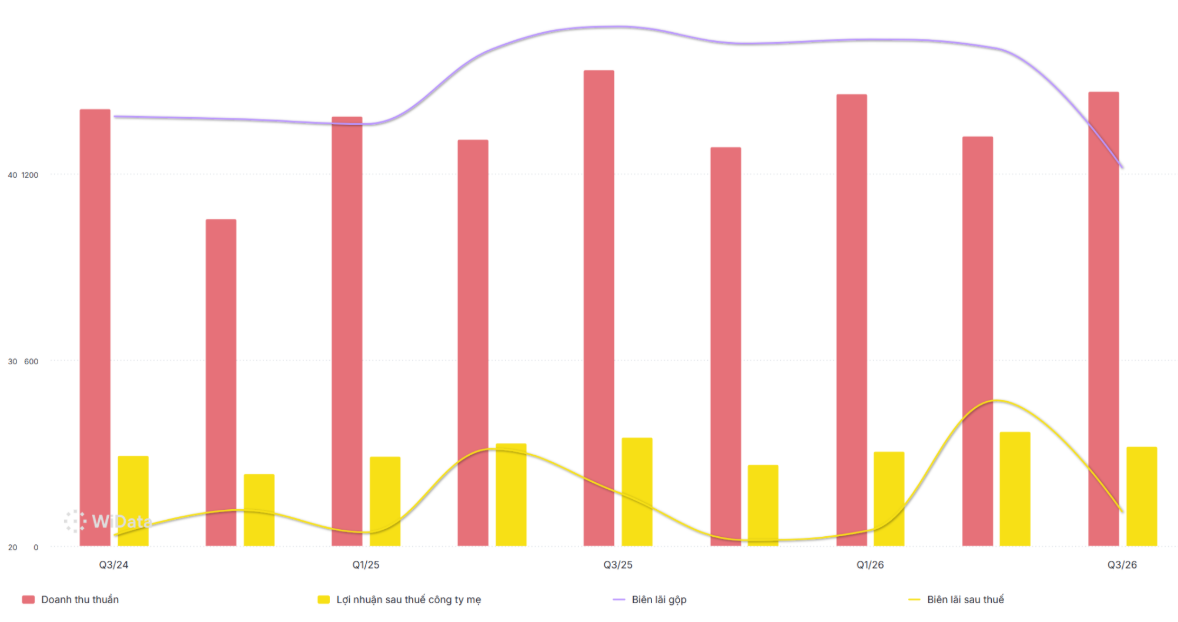
Lũy kế 9 tháng đầu năm 2026, BMP đạt doanh thu 4.240 tỷ đồng, tăng nhẹ 0,4% so với cùng kỳ. Lợi nhuận sau thuế đạt 990 tỷ đồng, tăng 2,4%. Với kết quả này, doanh nghiệp hoàn thành khoảng 70% kế hoạch doanh thu và 77,5% kế hoạch lợi nhuận năm. Dù lợi nhuận lũy kế vẫn tăng trưởng, kết quả quý III cho thấy đà tăng đã chậm lại khi áp lực chi phí đầu vào bắt đầu thể hiện rõ hơn.
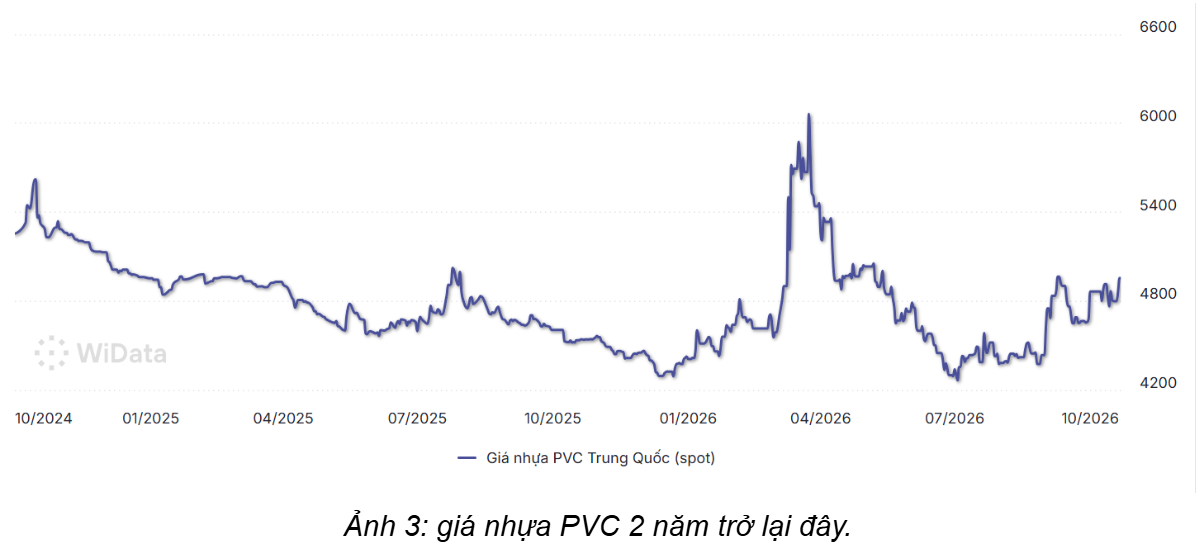
PVC là nguyên liệu quan trọng trong hoạt động sản xuất của BMP. Trong năm 2025, loại hạt nhựa này chiếm khoảng 94% lượng hạt nhựa sử dụng và tương đương 36% chi phí sản xuất của doanh nghiệp. Ngoài PVC, BMP còn sử dụng PP và HDPE, nhưng biến động giá PVC có ảnh hưởng đáng kể đến cơ cấu giá vốn do tỷ trọng tiêu thụ lớn.
Một lợi thế của BMP là doanh nghiệp sử dụng hoàn toàn nguồn hạt nhựa nội địa, trong đó khoảng 54% đến từ các nhà cung cấp cùng thuộc Tập đoàn SCG. Cơ cấu nguồn cung này giúp doanh nghiệp hạn chế nguy cơ gián đoạn nguyên liệu khi tình hình địa chính trị gây ảnh hưởng đến chuỗi cung ứng quốc tế.
Tuy nhiên, nguồn cung nội địa không đồng nghĩa với việc BMP được hưởng mức giá nguyên liệu thấp hơn đáng kể. Ngành hóa dầu trong nước vẫn phụ thuộc vào nhập khẩu hóa chất phục vụ sản xuất nhựa, khiến giá hạt nhựa nội địa có mức chênh lệch không lớn so với giá nhập khẩu. Theo đánh giá của đơn vị phân tích, các giao dịch giữa những đơn vị thuộc SCG được thực hiện theo nguyên tắc giao dịch độc lập, do đó BMP khó có lợi thế về giá đầu vào chỉ nhờ mối liên hệ trong tập đoàn.
Sau giai đoạn giá nguyên liệu tăng trở lại trong quý III và kéo dài sang đầu quý IV/2026, lượng hàng tồn kho của BMP đã giảm từ mức đỉnh 810 tỷ đồng trong quý II xuống còn 624 tỷ đồng. Diễn biến này cho thấy lượng vốn nằm trong hàng tồn kho đã thu hẹp, đồng thời làm gia tăng khả năng doanh nghiệp phải sử dụng nguyên liệu mua mới với giá cao hơn để phục vụ sản xuất.
Trong trường hợp giá PVC tiếp tục neo cao, giá vốn có thể duy trì ở mức gây sức ép lên biên lợi nhuận nếu giá bán sản phẩm chưa thể điều chỉnh tương ứng. Điều này đặc biệt đáng lưu ý khi BMP đã sử dụng các biện pháp tiết giảm chi phí để bù đắp một phần mức suy giảm của lợi nhuận gộp.
Các khoản hỗ trợ bán hàng như chiết khấu thương mại, chiết khấu thanh toán và chi phí hệ thống phân phối đều đã được điều chỉnh giảm. Tuy nhiên, chi phí hệ thống phân phối còn khoảng 39 tỷ đồng và chiết khấu thương mại khoảng 42 tỷ đồng, cho thấy dư địa tiết giảm thêm có thể không còn lớn. Nếu áp lực giá nguyên liệu kéo dài, doanh nghiệp sẽ khó tiếp tục bù đắp hoàn toàn mức giảm của biên lợi nhuận gộp chỉ bằng cách cắt giảm chi phí.
Về triển vọng cả năm, đơn vị phân tích dự báo biên lợi nhuận gộp của BMP có thể đạt khoảng 41% trong năm 2026. Lợi nhuận sau thuế được ước tính ở mức 1.200-1.300 tỷ đồng, tương ứng khả năng hoàn thành kế hoạch năm. Với mức lợi nhuận dự kiến này, hệ số P/E dự phóng của cổ phiếu vào khoảng 8,8-9 lần.
Dù kết quả kinh doanh cả năm vẫn có khả năng đạt kế hoạch, triển vọng tăng trưởng lợi nhuận ngắn hạn của BMP được đánh giá không quá tích cực nếu giá PVC tiếp tục duy trì ở mức cao. Trong bối cảnh lãi suất là yếu tố cần cân nhắc đối với định giá cổ phiếu, đơn vị phân tích cho rằng vùng giá phù hợp của BMP trong năm 2026 vào khoảng 130.000-140.000 đồng/cổ phiếu và thị giá hiện tại đã phản ánh phần lớn triển vọng kinh doanh của doanh nghiệp.
Bài viết thể hiện quan điểm phân tích, chỉ nhằm mục đích cung cấp thông tin, không phải khuyến nghị mua, bán hoặc nắm giữ chứng khoán. Nhà đầu tư cần tự nghiên cứu và cân nhắc khẩu vị rủi ro trước khi đưa ra quyết định.
Theo LTBNM