Bị xử phạt 65 triệu đồng, doanh nghiệp vận tải Petrolimex kinh doanh ra sao?
Thanh tra Chứng khoán chỉ ra vi phạm tại Vận tải Petrolimex Sài Gòn (PSC)
Thanh tra Chứng khoán Nhà nước vừa ban hành quyết định xử phạt vi phạm hành chính đối với Công ty CP Vận tải và Dịch vụ Petrolimex Sài Gòn (HNX: PSC) với số tiền 65 triệu đồng do công bố thông tin không đúng thời hạn theo quy định.
Theo Quyết định số 618/QĐ-XPHC, doanh nghiệp đã chậm công bố một số tài liệu liên quan đến hoạt động quản trị và tình hình tài chính.
Cụ thể, các tài liệu được cơ quan quản lý xác định công bố không đúng thời hạn gồm báo cáo thường niên năm 2024, báo cáo công bố thông tin thường niên năm 2024 và văn bản giải trình biến động lợi nhuận sau thuế tại báo cáo tài chính quý III/2025 khi mức chênh lệch từ 10% trở lên so với cùng kỳ năm trước.
Hành vi của PSC bị xử phạt theo quy định tại điểm a khoản 3 Điều 42 Nghị định số 156/2020/NĐ-CP.
Quyết định cũng xác định tình tiết tăng nặng là vi phạm hành chính nhiều lần. Doanh nghiệp không bị áp dụng hình thức xử phạt bổ sung hoặc biện pháp khắc phục hậu quả.
Theo quy định tại quyết định, PSC có trách nhiệm nộp tiền phạt trong thời hạn 10 ngày kể từ ngày nhận được văn bản. Trường hợp chậm thực hiện, doanh nghiệp phải nộp thêm khoản tiền chậm nộp theo quy định.
Đây là vi phạm liên quan đến thời hạn thực hiện nghĩa vụ công bố thông tin trên thị trường chứng khoán, không phải kết luận về việc doanh nghiệp cung cấp số liệu tài chính sai lệch.
Đáng chú ý, quyết định xử phạt được công bố trong bối cảnh Vận tải và Dịch vụ Petrolimex Sài Gòn vừa ghi nhận doanh thu và lợi nhuận quý III/2026 cùng tăng so với cùng kỳ năm trước.
Lợi nhuận PSC tăng trưởng, dòng tiền kinh doanh cải thiện mạnh
Theo báo cáo tài chính quý III/2026, Vận tải và Dịch vụ Petrolimex Sài Gòn ghi nhận doanh thu thuần đạt hơn 273,02 tỷ đồng, tăng 30,3% so với mức 209,47 tỷ đồng cùng kỳ năm trước.
Giá vốn hàng bán tăng từ 190,73 tỷ đồng lên 249,26 tỷ đồng. Theo đó, lợi nhuận gộp đạt 23,76 tỷ đồng, tăng khoảng 26,8% so với quý III/2025.
Do giá vốn tăng nhanh hơn doanh thu, biên lợi nhuận gộp thu hẹp nhẹ từ khoảng 8,94% xuống 8,7%.
Trong kỳ, doanh thu hoạt động tài chính đạt gần 41 triệu đồng, tăng so với mức gần 11 triệu đồng cùng kỳ. Ngược lại, chi phí tài chính tăng từ 2,07 tỷ đồng lên 2,63 tỷ đồng, trong đó chi phí lãi vay chiếm gần 2,5 tỷ đồng.
Chi phí bán hàng cũng tăng từ 6,34 tỷ đồng lên 7,33 tỷ đồng, trong khi chi phí quản lý doanh nghiệp đạt 9,53 tỷ đồng, cao hơn mức 7,24 tỷ đồng của quý III năm trước.
Sau khi trừ các khoản chi phí, PSC ghi nhận lợi nhuận trước thuế quý III đạt 4,51 tỷ đồng, tăng so với mức 3,28 tỷ đồng cùng kỳ. Lợi nhuận sau thuế đạt gần 3,58 tỷ đồng, tương ứng mức tăng 37,7%.
Trong văn bản giải trình ngày 16/10, doanh nghiệp cho biết kết quả lợi nhuận cải thiện chủ yếu nhờ hoạt động bán lẻ xăng dầu chuyển biến tích cực, sản lượng tiêu thụ xăng dầu và sản lượng vận tải cùng tăng.
Bên cạnh đó, PSC cho biết việc quản lý và kiểm soát chi phí được chú trọng, góp phần nâng cao hiệu quả hoạt động. Tuy nhiên, số liệu báo cáo tài chính cho thấy một số khoản chi phí vẫn tăng về giá trị tuyệt đối so với cùng kỳ.
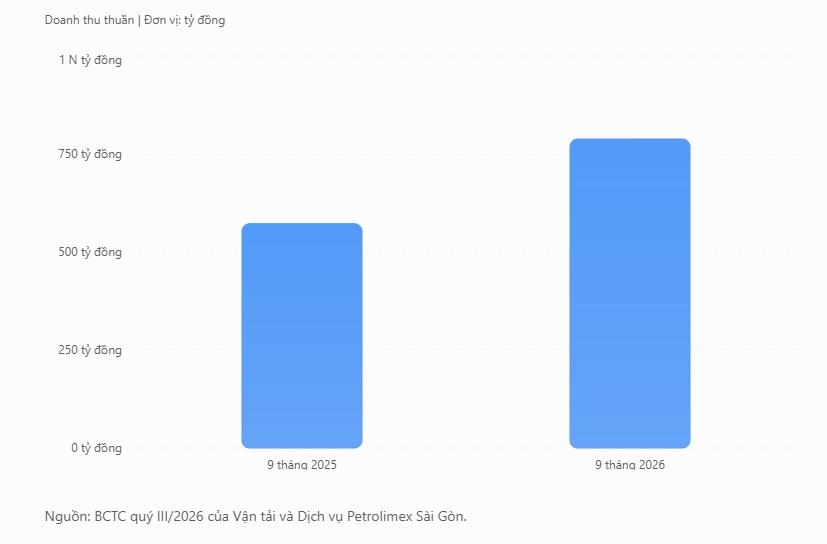
Lũy kế 9 tháng đầu năm 2026, doanh thu thuần của PSC đạt 788,31 tỷ đồng, tăng khoảng 37,7% so với mức 572,32 tỷ đồng cùng kỳ năm trước. Lợi nhuận trước thuế của PSC đạt gần 10,99 tỷ đồng, tăng khoảng 22,9%. Lợi nhuận sau thuế đạt 8,65 tỷ đồng, tăng 21,6% so với mức 7,12 tỷ đồng của 9 tháng đầu năm 2025.
Như vậy, dù doanh thu tăng gần 38%, lợi nhuận sau thuế chỉ tăng hơn 21%, đưa biên lợi nhuận ròng 9 tháng về mức khoảng 1,1%, thấp hơn mức 1,24% cùng kỳ.
Bên cạnh kết quả kinh doanh, báo cáo tài chính của PSC còn ghi nhận những thay đổi về tài sản và cơ cấu nguồn vốn.
Tại ngày 30/9/2026, tổng tài sản doanh nghiệp đạt khoảng 305,89 tỷ đồng, tăng hơn 24 tỷ đồng so với đầu năm.
Trong đó, tài sản cố định đạt 186,44 tỷ đồng, tăng so với mức 168,29 tỷ đồng đầu năm và chiếm gần 61% tổng tài sản. Tiền và các khoản tương đương tiền đạt khoảng 17,69 tỷ đồng, so với mức 10,75 tỷ đồng tại thời điểm đầu năm.
Các khoản phải thu ngắn hạn giảm từ 47,64 tỷ đồng xuống còn 44,74 tỷ đồng. Ngược lại, hàng tồn kho tăng từ 5,93 tỷ đồng lên 8,86 tỷ đồng.
Ở phía nguồn vốn, tổng nợ phải trả đạt khoảng 184,57 tỷ đồng, tăng gần 24 tỷ đồng so với đầu năm.
Trong đó, vay và nợ thuê tài chính ngắn hạn đạt khoảng 27,02 tỷ đồng, còn vay và nợ thuê tài chính dài hạn khoảng 73,17 tỷ đồng. Tổng dư nợ vay và thuê tài chính theo đó ở mức hơn 100 tỷ đồng, so với khoảng 88,66 tỷ đồng đầu năm.
Vốn chủ sở hữu cuối tháng 9 đạt 121,33 tỷ đồng, gần như không thay đổi so với đầu năm. Vốn điều lệ duy trì ở mức 72 tỷ đồng.
Vương Anh