Chào bán cổ phiếu gấp 2,3 lần thị giá, nội lực tài chính PCC ra sao?
Lô cổ phần 30% vốn có giá khởi điểm gần 310 tỷ đồng
Theo thông báo chào bán cổ phiếu ra công chúng, Công ty TNHH MTV – Tổng Công ty Xây lắp và Thương mại Petrolimex (PGCC) dự kiến đưa ra đấu giá toàn bộ 3.450.202 cổ phiếu đang sở hữu tại CTCP Tập đoàn Xây lắp 1 – Petrolimex (PCC), tương đương 30% vốn điều lệ doanh nghiệp.
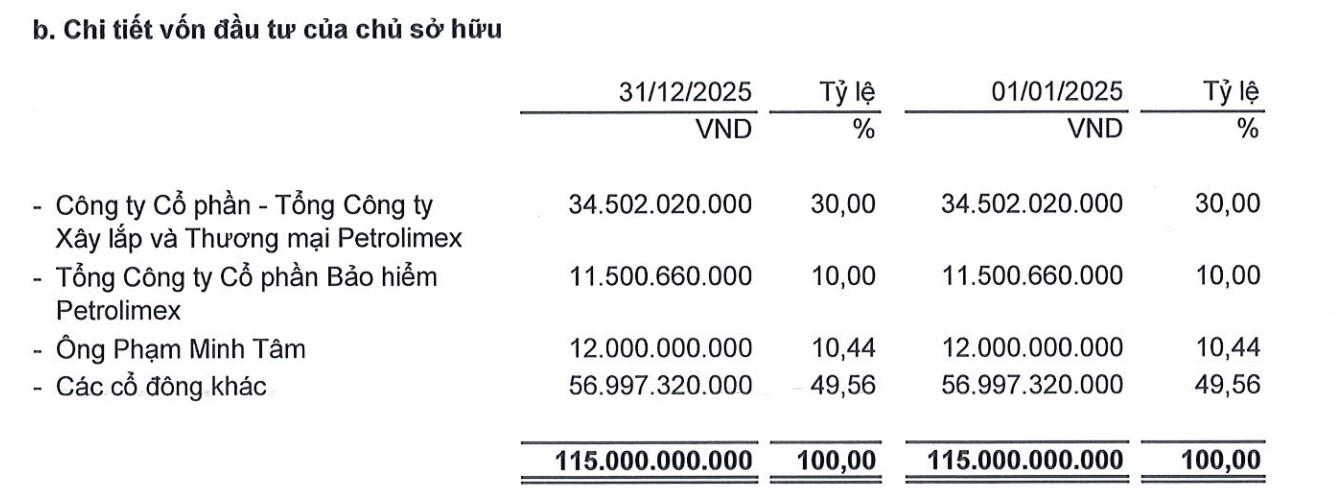
Giá khởi điểm được xác định ở mức 89.800 đồng/cổ phiếu. Theo đó, nếu toàn bộ số cổ phiếu được bán thành công tại mức giá này, PGCC dự kiến thu về tối thiểu gần 309,8 tỷ đồng.
Phương thức phân phối là bán đấu giá công khai thông thường tại Sở Giao dịch Chứng khoán Hà Nội (HNX). Thời gian nhận đăng ký mua cổ phiếu và nhận tiền mua dự kiến trong quý IV/2026, lịch cụ thể sẽ được công bố tại thông báo bán đấu giá chính thức.
Đáng chú ý, giá khởi điểm đấu giá được đưa ra trong bối cảnh cổ phiếu PCC đang có chuỗi tăng mạnh trên thị trường UPCoM.
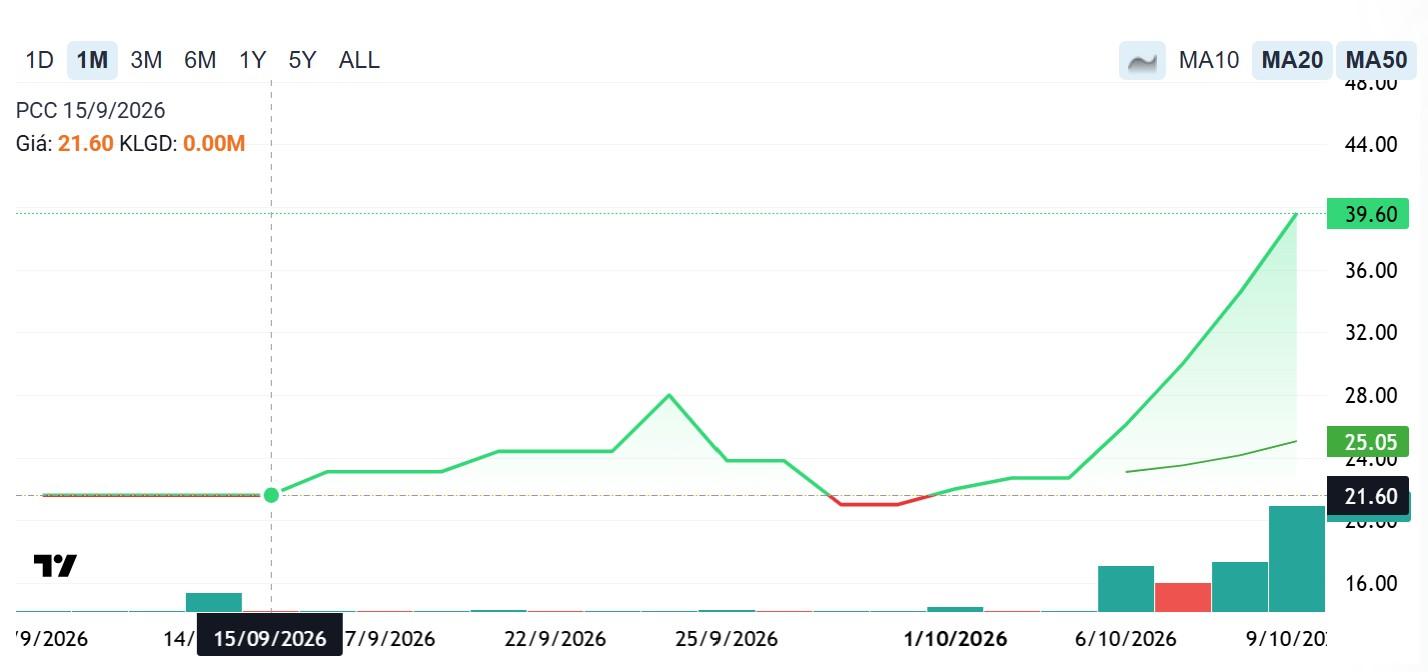
Từ mức 22.700 đồng/cổ phiếu ngày 5/10, PCC liên tiếp tăng lên 26.100 đồng trong phiên 6/10, 30.000 đồng ngày 7/10 và 34.500 đồng ngày 8/10. Đến phiên 9/10, cổ phiếu này tiếp tục tăng 14,78%, lên mức 39.600 đồng/cổ phiếu. Như vậy, chỉ sau bốn phiên giao dịch, thị giá PCC đã tăng hơn 74%.
Dù ghi nhận đà tăng mạnh, thị giá PCC vẫn thấp hơn đáng kể so với mức khởi điểm 89.800 đồng/cổ phiếu mà PGCC đưa ra. Theo đó, mức chào bán hiện cao gấp khoảng 2,27 lần thị giá, tương đương chênh lệch gần 127%.
Nếu tính theo thị giá 39.600 đồng/cổ phiếu ngày 9/10, lô hơn 3,45 triệu cổ phiếu PCC mà PGCC dự kiến thoái vốn có giá trị tương ứng khoảng 136,6 tỷ đồng. Trong khi đó, tổng giá trị khởi điểm của lô cổ phần lên tới gần 309,8 tỷ đồng, cao hơn khoảng 173,2 tỷ đồng so với giá trị tính theo thị giá trên UPCoM.
Khoảng cách này đặc biệt đáng chú ý khi lượng cổ phần được đưa ra đấu giá tương đương 30% vốn điều lệ PCC, trong khi thanh khoản cổ phiếu trên UPCoM còn tương đối hạn chế. Riêng phiên 8/10, khối lượng giao dịch chỉ đạt hơn 12.700 cổ phiếu, thấp hơn rất nhiều so với quy mô lô cổ phần dự kiến chuyển nhượng.
PCC kinh doanh ra sao?
Mức khởi điểm gần 310 tỷ đồng mà PGCC đưa ra cho lô cổ phần chiếm 30% vốn PCC thậm chí còn vượt quy mô vốn chủ sở hữu hợp nhất của doanh nghiệp tại thời điểm cuối năm 2025. Theo báo cáo tài chính kiểm toán, vốn chủ sở hữu PCC đạt gần 266,7 tỷ đồng, trong khi lợi nhuận sau thuế cả năm chưa tới 30 tỷ đồng.
Năm 2025, công ty ghi nhận hơn 1.337 tỷ đồng doanh thu thuần, tăng hơn 144 tỷ đồng so với năm trước. Tuy nhiên, sau khi trừ các khoản chi phí, lợi nhuận sau thuế chỉ còn gần 29,5 tỷ đồng, tương ứng biên lợi nhuận ròng khoảng 2,2%. Nói cách khác, cứ 100 đồng doanh thu tạo ra, PCC chỉ giữ lại hơn 2 đồng lợi nhuận.
Doanh thu tăng kéo lợi nhuận gộp lên 138,4 tỷ đồng, cao hơn gần 18 tỷ đồng so với năm 2024, nhưng phần tăng thêm này không đủ bù đắp mức gia tăng của chi phí quản lý doanh nghiệp. Riêng khoản chi phí này đã tăng hơn 22 tỷ đồng, lên 77,7 tỷ đồng, khiến lợi nhuận thuần từ hoạt động kinh doanh giảm gần 7%, còn 34,6 tỷ đồng.
Trong khi hoạt động kinh doanh ghi nhận lợi nhuận đi lùi, khoản lợi nhuận khác lại chuyển từ âm 1,78 tỷ đồng năm trước sang dương gần 2,93 tỷ đồng. Sự "đảo chiều" gần 4,7 tỷ đồng này góp phần giúp lợi nhuận sau thuế PCC vẫn tăng 11,4% trong năm 2025.
Sự chênh lệch giữa quy mô tài sản và mức sinh lời của PCC thể hiện khá rõ trong năm 2025. Tổng tài sản doanh nghiệp tăng gần 85%, từ 1.276 tỷ đồng lên hơn 2.358 tỷ đồng, trong khi lợi nhuận sau thuế cả năm chỉ đạt gần 29,5 tỷ đồng. Đáng chú ý, trong gần 1.082 tỷ đồng tài sản tăng thêm, các khoản phải thu ngắn hạn tăng hơn 592 tỷ đồng và hàng tồn kho tăng gần 355 tỷ đồng. Riêng hai khoản mục này đã chiếm gần 88% mức tăng tổng tài sản của PCC trong năm.
Đặc biệt, sự gia tăng của các khoản phải thu không đến chủ yếu từ công nợ khách hàng thông thường. Phải thu khách hàng chỉ tăng thêm khoảng 6 tỷ đồng, từ 400,4 tỷ đồng lên 406,6 tỷ đồng. Ngược lại, phải thu ngắn hạn khác tăng tới gần 592 tỷ đồng, từ 106,6 tỷ đồng lên 698,2 tỷ đồng. Tính đến cuối năm, riêng khoản phải thu ngắn hạn khác đã lớn gấp khoảng 2,6 lần vốn chủ sở hữu hợp nhất của PCC.
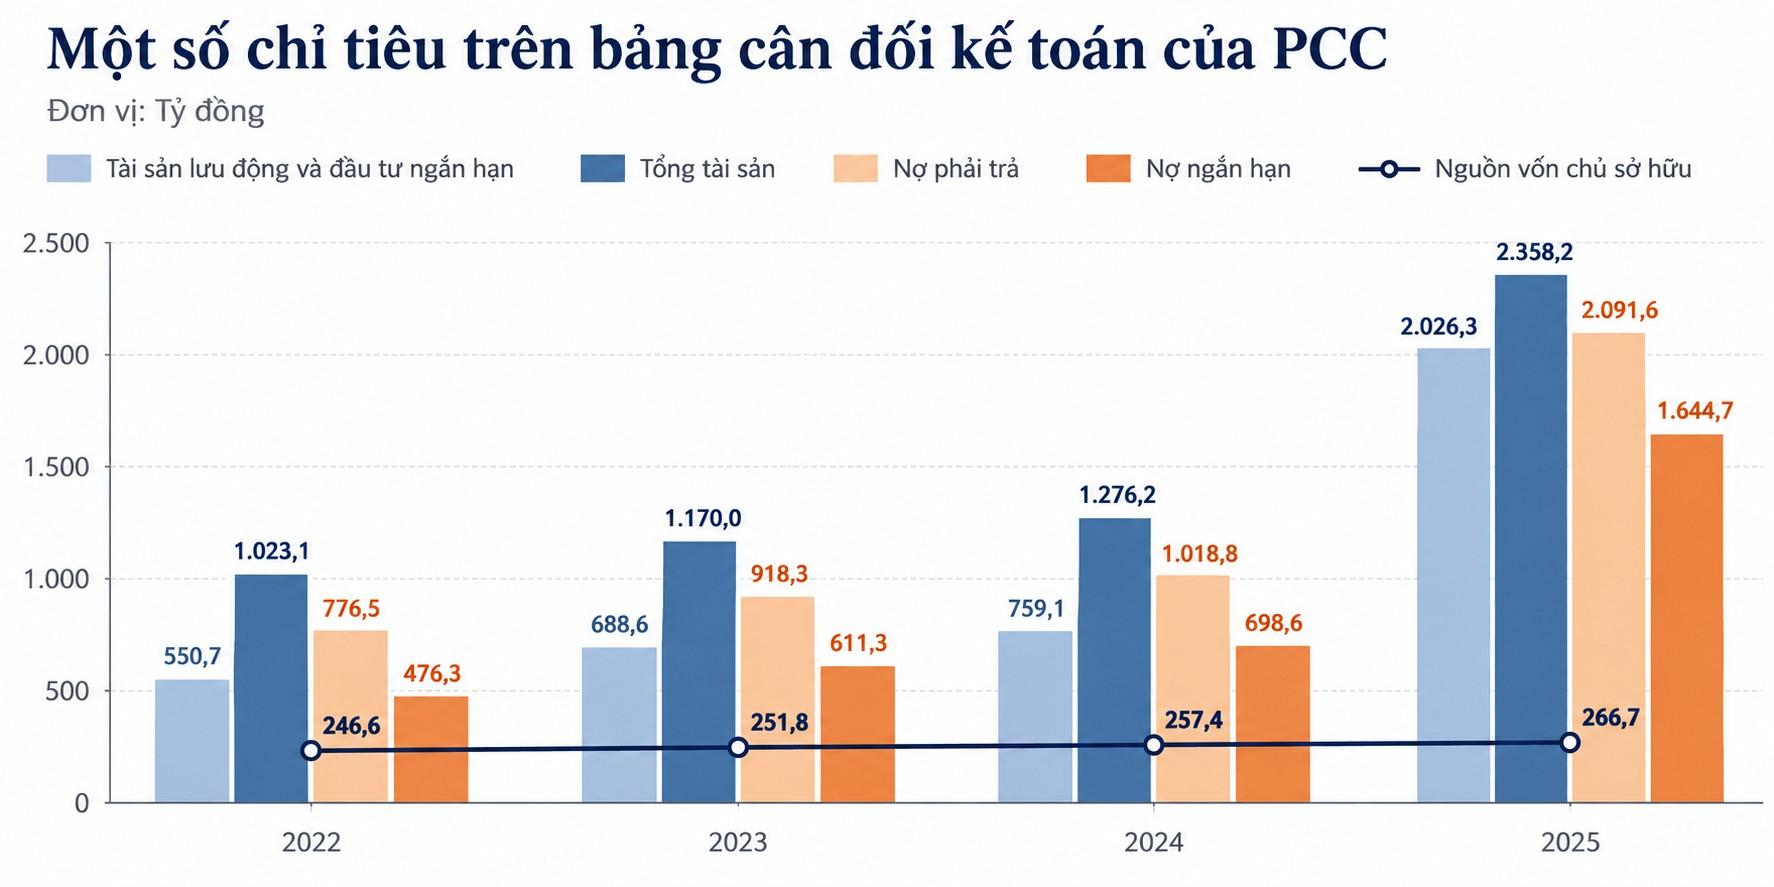
Cùng thời điểm, hàng tồn kho tăng lên hơn 804 tỷ đồng. Như vậy, gần 1.906 tỷ đồng tài sản của doanh nghiệp đang tập trung ở các khoản phải thu ngắn hạn và hàng tồn kho, tương đương gần 81% tổng tài sản. Đây cũng là hai khoản mục có mức tăng lớn nhất trong năm, trái ngược với mức tăng khá hạn chế của lợi nhuận.
Ở chiều nguồn vốn, sự mở rộng tài sản của PCC gần như đi cùng đà tăng của nợ phải trả. Tổng nợ tăng hơn 1.072 tỷ đồng, lên gần 2.092 tỷ đồng, trong khi vốn chủ sở hữu chỉ tăng thêm khoảng 9 tỷ đồng. Đến cuối năm 2025, cứ một đồng vốn chủ sở hữu, PCC ghi nhận khoảng 7,8 đồng nợ phải trả.
Sự gia tăng nợ phải trả không hoàn toàn đến từ hoạt động vay vốn. Khoản người mua trả tiền trước ngắn hạn đã tăng hơn 1.041 tỷ đồng, từ gần 76 tỷ đồng lên 1.117 tỷ đồng, chiếm hơn một nửa tổng nợ phải trả cuối năm. Quy mô khoản ứng trước này tương đương khoảng 83,5% doanh thu thuần cả năm 2025.
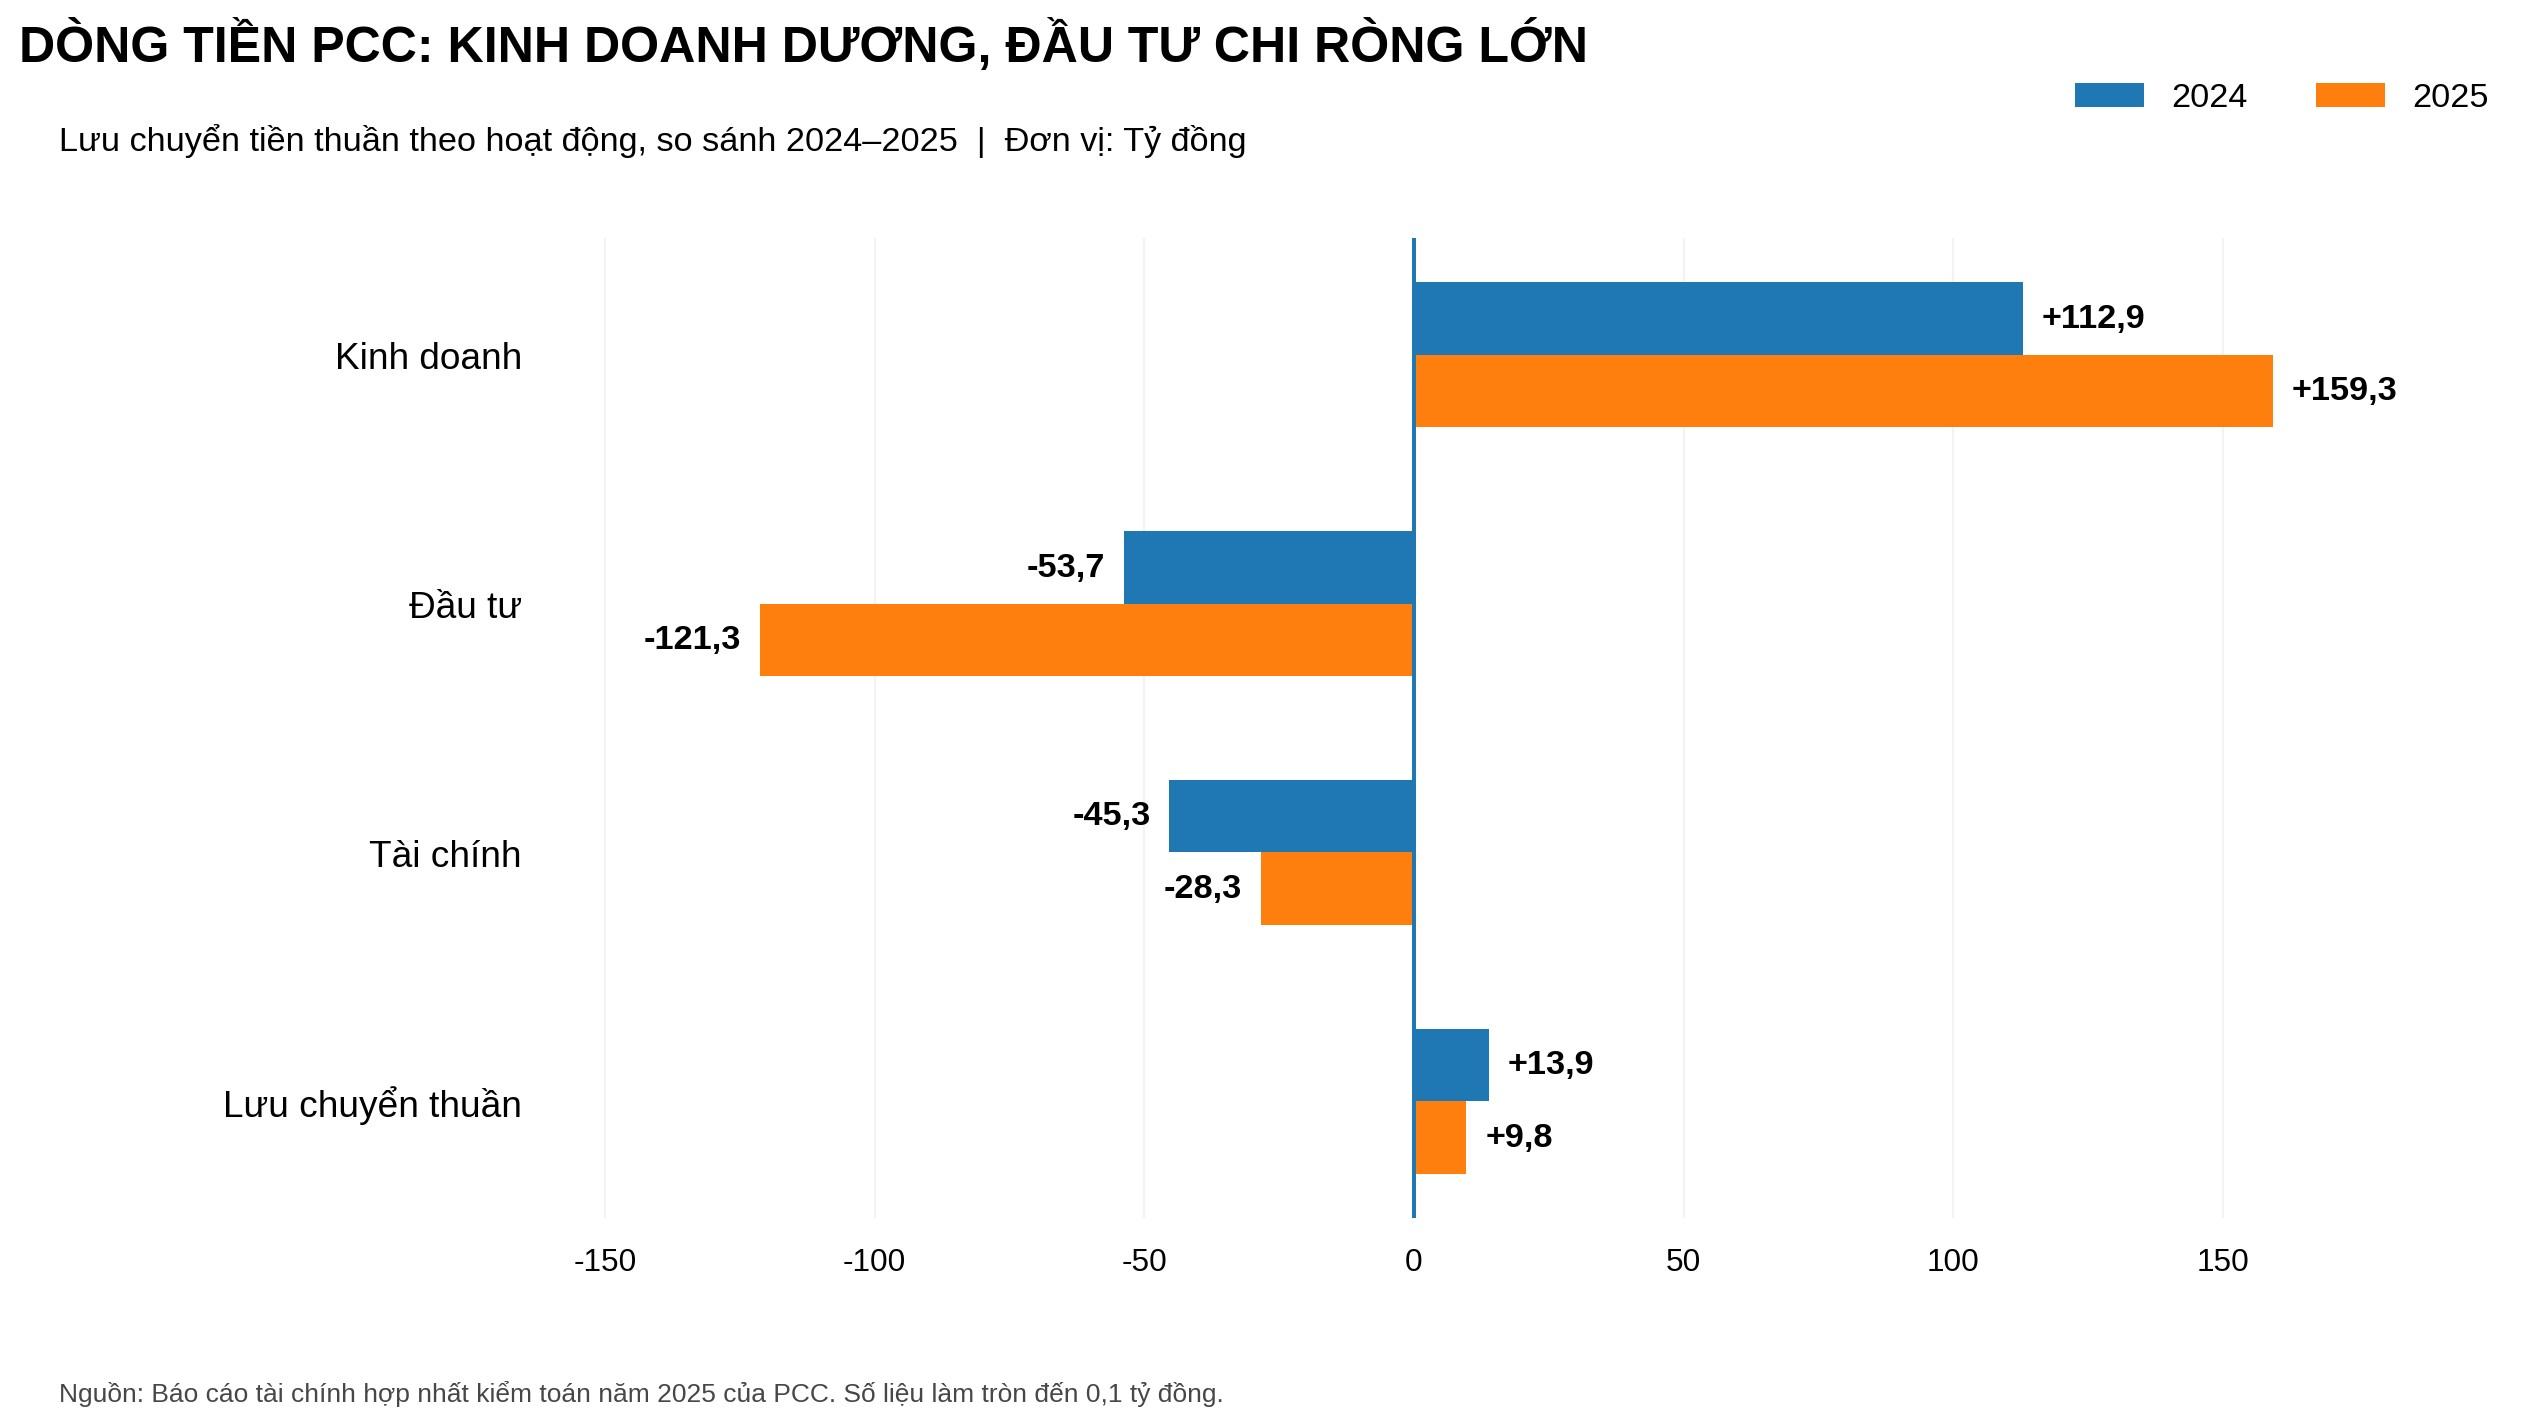
Dù các khoản phải thu và hàng tồn kho tăng mạnh, PCC vẫn ghi nhận dòng tiền thuần từ hoạt động kinh doanh dương 159,3 tỷ đồng trong năm 2025, cao hơn mức 112,9 tỷ đồng của năm trước.
Quang Sơn