Nhu cầu nội địa nâng đỡ ngành thép, lợi nhuận một doanh nghiệp được dự báo tăng 159%
Thị trường nội địa trở thành động lực tăng trưởng của ngành thép
Trong bối cảnh hoạt động xuất khẩu chưa có nhiều tín hiệu khởi sắc, thị trường nội địa đang được kỳ vọng trở thành động lực chính thúc đẩy tăng trưởng của ngành thép trong quý III/2026. Nhu cầu từ các công trình hạ tầng và xây dựng dân dụng được dự báo tiếp tục cải thiện, qua đó hỗ trợ sản lượng tiêu thụ và giá bán của các doanh nghiệp trong ngành.
Theo báo cáo của Chứng khoán MB (MBS), sản lượng thép tiêu thụ trong nước quý III/2026 được dự báo đạt khoảng 7,68 triệu tấn, tăng 20% so với cùng kỳ năm trước. Trong đó, thép xây dựng và thép cuộn cán nóng (HRC) là hai nhóm sản phẩm đóng vai trò chủ đạo, với mức tăng trưởng sản lượng dự kiến lần lượt 26% và 35%.
Động lực tăng trưởng chủ yếu đến từ hoạt động xây dựng hạ tầng và dân dụng. Việc triển khai các dự án đầu tư công, cùng với nhu cầu vật liệu phục vụ xây dựng nhà ở, được kỳ vọng tiếp tục hỗ trợ tiêu thụ thép trong nước, đặc biệt đối với những doanh nghiệp có thị phần lớn tại thị trường nội địa.
Bên cạnh nhu cầu xây dựng, sức ép cạnh tranh từ thép nhập khẩu cũng được dự báo giảm bớt. Việc áp dụng biện pháp chống bán phá giá đối với thép HRC khổ rộng được kỳ vọng tạo điều kiện cho các nhà sản xuất trong nước mở rộng thị phần.
Theo ước tính, thị phần HRC nội địa có thể tăng lên trên 70%, từ mức khoảng 60% trong năm 2025, trong bối cảnh lượng thép nhập khẩu từ Trung Quốc được dự báo giảm hơn 10% so với cùng kỳ.
Nhu cầu tiêu thụ tích cực cùng áp lực cạnh tranh nhập khẩu hạ nhiệt cũng là cơ sở cho kỳ vọng cải thiện giá bán. Cụ thể, giá thép xây dựng trong quý III/2026 được ước tính đạt khoảng 560 USD/tấn, tăng 7% so với cùng kỳ, trong khi giá HRC có thể tăng 6%, lên mức 550 USD/tấn.
Dù vậy, triển vọng giá bán thuận lợi vẫn đi kèm áp lực từ chi phí đầu vào. Giá quặng sắt được dự báo tương đối ổn định quanh mức 96 USD/tấn, trong khi giá than có thể tăng khoảng 15% so với cùng kỳ, lên 265 USD/tấn.
Sự gia tăng của giá than có thể ảnh hưởng đến chi phí sản xuất, đặc biệt tại các doanh nghiệp sử dụng công nghệ lò cao. Tuy nhiên, mức tăng của giá bán thành phẩm được kỳ vọng bù đắp tác động từ nguyên vật liệu, qua đó hỗ trợ cải thiện biên lợi nhuận gộp.
Trong bối cảnh này, những doanh nghiệp có lợi thế về quy mô sản xuất, thị phần nội địa và khả năng kiểm soát chi phí được kỳ vọng hưởng lợi từ sự phục hồi của thị trường trong nước.
Lợi nhuận doanh nghiệp thép được dự báo tăng trưởng, Hoa Sen nổi bật với mức 159%
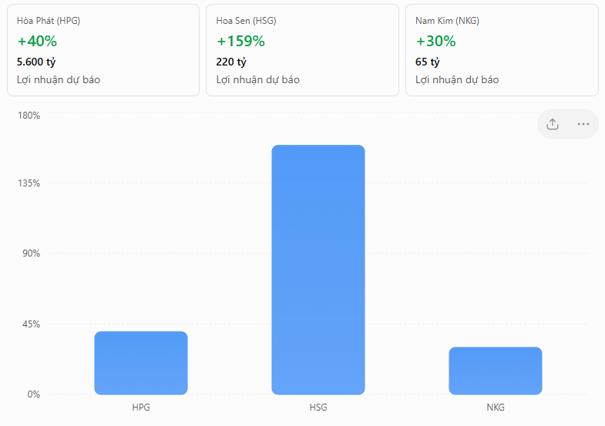
Triển vọng tiêu thụ nội địa và giá bán cải thiện đang tạo cơ sở cho những dự báo tích cực về kết quả kinh doanh quý III/2026 của các doanh nghiệp thép niêm yết. Trong đó, Tập đoàn Hòa Phát (HOSE: HPG), Tập đoàn Hoa Sen (HOSE: HSG) và Thép Nam Kim (HOSE: NKG) đều được kỳ vọng ghi nhận tăng trưởng lợi nhuận, dù mức độ cải thiện có sự khác biệt.
Với Hòa Phát, động lực tăng trưởng chủ yếu đến từ sự gia tăng sản lượng tiêu thụ, đặc biệt ở nhóm sản phẩm HRC.
Sản lượng thép tiêu thụ của doanh nghiệp trong quý III được dự báo đạt khoảng 4,1 triệu tấn, tăng 38% so với cùng kỳ. Riêng sản lượng HRC có thể tăng tới 68%, đóng góp vào tăng trưởng chung của hoạt động sản xuất và kinh doanh thép.
Nhờ sản lượng gia tăng cùng mặt bằng giá bán cao hơn cùng kỳ, doanh thu quý III/2026 của Hòa Phát được dự báo đạt khoảng 55.200 tỷ đồng, tăng 50%. Biên lợi nhuận gộp ước đạt 17%, cải thiện 0,3 điểm phần trăm, nhờ giá bán thép tăng và giá quặng sắt tương đối ổn định.
Tuy nhiên, quá trình mở rộng hoạt động cũng đi kèm áp lực về chi phí tài chính. Trong bối cảnh dư nợ vay gia tăng và mặt bằng lãi suất duy trì ở mức cao, chi phí tài chính của Hòa Phát được dự báo tăng khoảng 60% so với cùng kỳ.
Dù vậy, nhờ tăng trưởng doanh thu và sự cải thiện của biên lợi nhuận, lợi nhuận ròng quý III/2026 của doanh nghiệp vẫn được kỳ vọng đạt khoảng 5.600 tỷ đồng, tăng 40% so với cùng kỳ năm trước.
Trong khi Hòa Phát được dự báo tăng trưởng nhờ sản lượng, các doanh nghiệp tôn mạ lại có thêm động lực từ chênh lệch giữa giá bán thành phẩm và giá nguyên liệu HRC.
Ở nhóm này, Hoa Sen là doanh nghiệp được kỳ vọng ghi nhận mức tăng trưởng lợi nhuận nổi bật nhất.
Doanh thu quý III/2026 của Hoa Sen được dự báo tăng khoảng 9% so với cùng kỳ, chủ yếu nhờ giá bán tăng 7%, trong khi sản lượng tiêu thụ tăng khoảng 2%.
Tuy nhiên, yếu tố đóng góp lớn hơn vào triển vọng lợi nhuận nằm ở biên lợi nhuận gộp. Nhờ giá bán tôn mạ được kỳ vọng tăng nhanh hơn giá HRC đầu vào, biên lợi nhuận gộp của doanh nghiệp có thể đạt khoảng 14%, tăng 2 điểm phần trăm so với cùng kỳ năm trước.
Cùng với đó, chi phí tài chính được dự báo tăng khoảng 47% do mặt bằng lãi vay còn cao. Mặc dù vậy, với sự cải thiện từ hoạt động kinh doanh cốt lõi, lợi nhuận ròng quý III/2026 của Hoa Sen được dự báo tăng khoảng 159% so với cùng kỳ, một phần nhờ nền lợi nhuận thấp của năm 2025.
Đối với Thép Nam Kim, triển vọng kinh doanh cũng được kỳ vọng cải thiện nhưng tốc độ tăng trưởng lợi nhuận dự kiến thấp hơn Hoa Sen.
Doanh thu quý III của Nam Kim được dự báo tăng khoảng 10% so với cùng kỳ, nhờ sản lượng tiêu thụ tăng 7% và giá bán bình quân tăng khoảng 3%.
Biên lợi nhuận gộp của doanh nghiệp có thể đạt 7%, tăng 2,3 điểm phần trăm so với cùng kỳ. Tuy nhiên, chi phí tài chính được dự báo tăng khoảng 22%, phần nào hạn chế mức tăng của lợi nhuận.
Theo đó, lợi nhuận ròng quý III/2026 của Nam Kim được kỳ vọng đạt khoảng 65 tỷ đồng, tăng 30% so với cùng kỳ năm trước.
Như vậy, trong khi Hòa Phát được dự báo hưởng lợi từ quy mô sản xuất và sự gia tăng sản lượng HRC, Hoa Sen và Nam Kim được kỳ vọng cải thiện hiệu quả kinh doanh nhờ biên lợi nhuận của mảng tôn mạ phục hồi.
Xét trên phạm vi cả năm 2026, Chứng khoán MB dự báo lợi nhuận ròng của Hòa Phát có thể đạt khoảng 26.200 tỷ đồng, Hoa Sen đạt 1.020 tỷ đồng và Nam Kim đạt 243 tỷ đồng.
Dù triển vọng lợi nhuận được đánh giá tích cực, các dự báo vẫn phụ thuộc vào diễn biến nhu cầu tiêu thụ, giá bán thép, chi phí nguyên vật liệu và khả năng kiểm soát chi phí tài chính của từng doanh nghiệp. Đây cũng là những yếu tố có thể tạo ra sự khác biệt trong kết quả kinh doanh thực tế khi các doanh nghiệp công bố báo cáo tài chính quý III/2026.
Long Giang