Hóa chất Đức Giang tiến gần ngày vận hành dự án 12.000 tỷ đồng, 50% sản lượng đã có đầu ra
Dự án 12.000 tỷ đồng tiến gần mốc vận hành mới
Công ty CP Tập đoàn Hóa chất Đức Giang (HoSE: DGC) đang đẩy nhanh việc hoàn thiện giai đoạn đầu của Tổ hợp hóa chất Đức Giang Nghi Sơn tại Thanh Hóa, hướng tới mục tiêu đưa nhà máy vào vận hành cuối tháng 11/2026, sau khi không thể hoàn thành theo kế hoạch ban đầu.
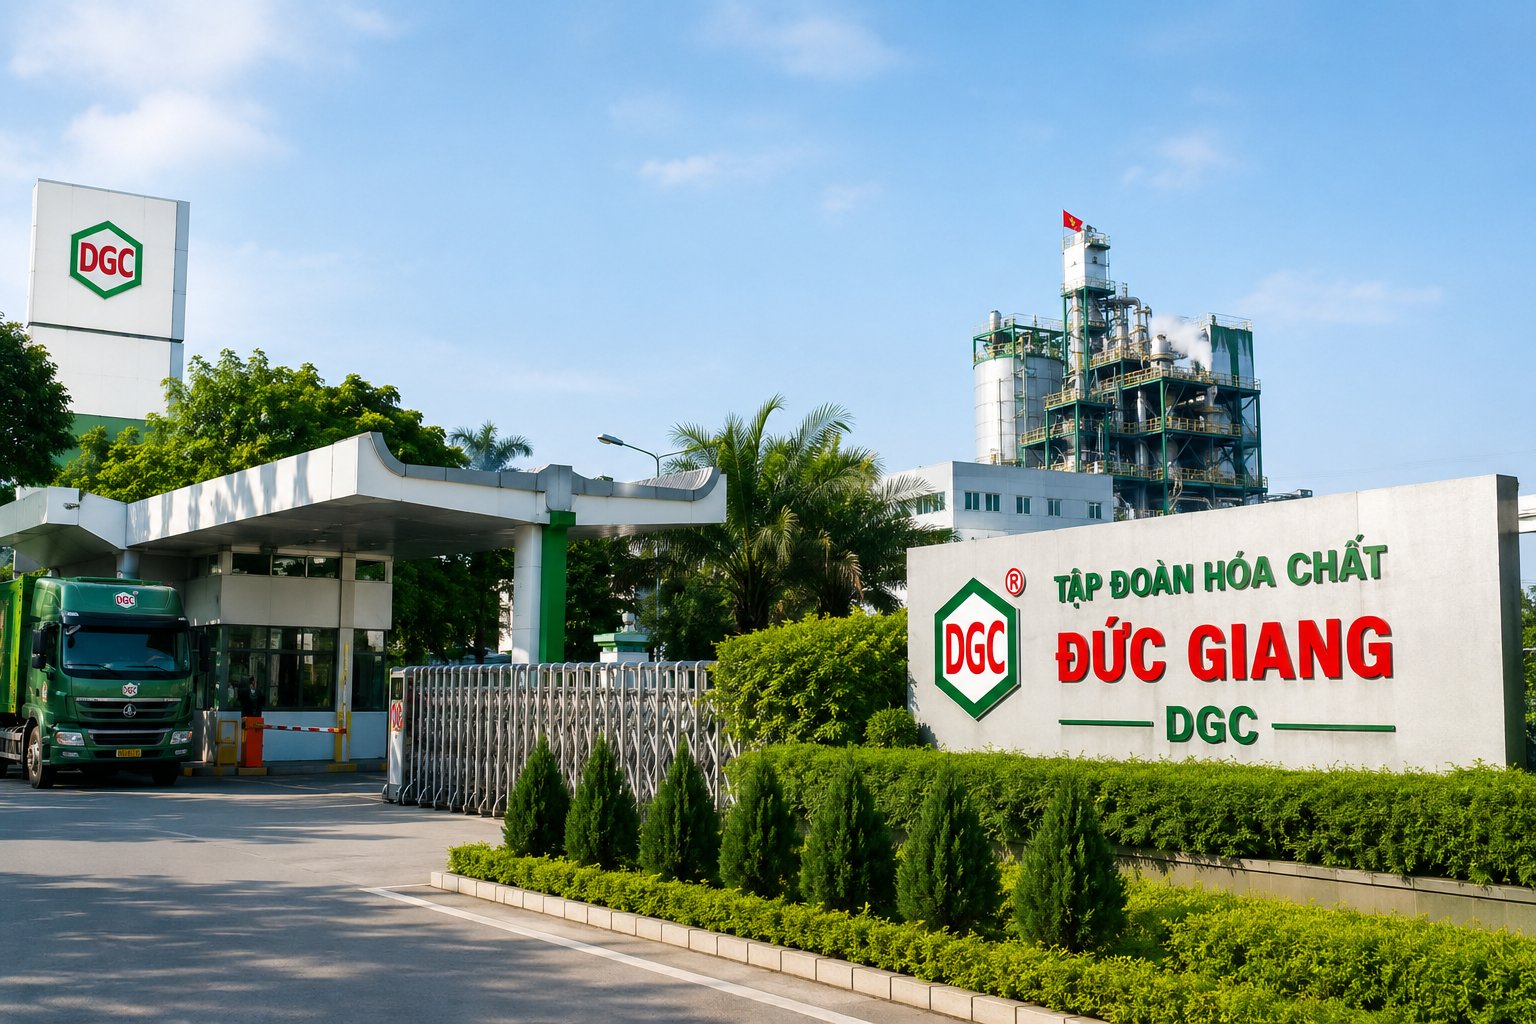
Theo thông tin trên truyền thông mới đây, ông Hồ Mạnh Linh, Phó Giám đốc Công ty TNHH MTV Hóa chất Đức Giang Nghi Sơn cho biết doanh nghiệp đang tập trung nguồn lực để lắp đặt thiết bị, hoàn thiện các hạng mục còn lại và chuẩn bị những điều kiện cần thiết cho hoạt động sản xuất.
Tổ hợp hóa chất Đức Giang Nghi Sơn được khởi công vào tháng 2/2025, với tổng vốn đầu tư dự kiến khoảng 12.000 tỷ đồng. Trong đó, giai đoạn 1 có quy mô đầu tư 2.400 tỷ đồng, công suất thiết kế 151.000 tấn hóa chất các loại mỗi năm.
Theo kế hoạch trước đây, nhà máy dự kiến vận hành từ quý I/2026. Tuy nhiên, quá trình triển khai chịu tác động của một số yếu tố khách quan, khiến tiến độ kéo dài hơn dự kiến. Với thông tin cập nhật mới nhất, doanh nghiệp đang hướng tới việc hoàn thành các công việc còn lại để đưa dự án vào hoạt động trước khi kết thúc năm nay.
Trong quá trình triển khai, Hóa chất Đức Giang cũng điều chỉnh danh mục sản phẩm nhằm đáp ứng nhu cầu thị trường. Bên cạnh các sản phẩm thuộc nhóm hóa chất xút-clo, doanh nghiệp bổ sung một số hóa chất trung gian như axit photphoric (H3PO4), photpho triclorua (PCl3) và photpho pentaclorua (PCl5).
Theo phương án điều chỉnh, tổng công suất thiết kế của dự án vẫn giữ ở mức 151.000 tấn hóa chất mỗi năm. Ngoài các sản phẩm chính, nhà máy còn dự kiến tạo ra khoảng 75.000 tấn axit HCl nồng độ 31% mỗi năm dưới dạng sản phẩm phụ.
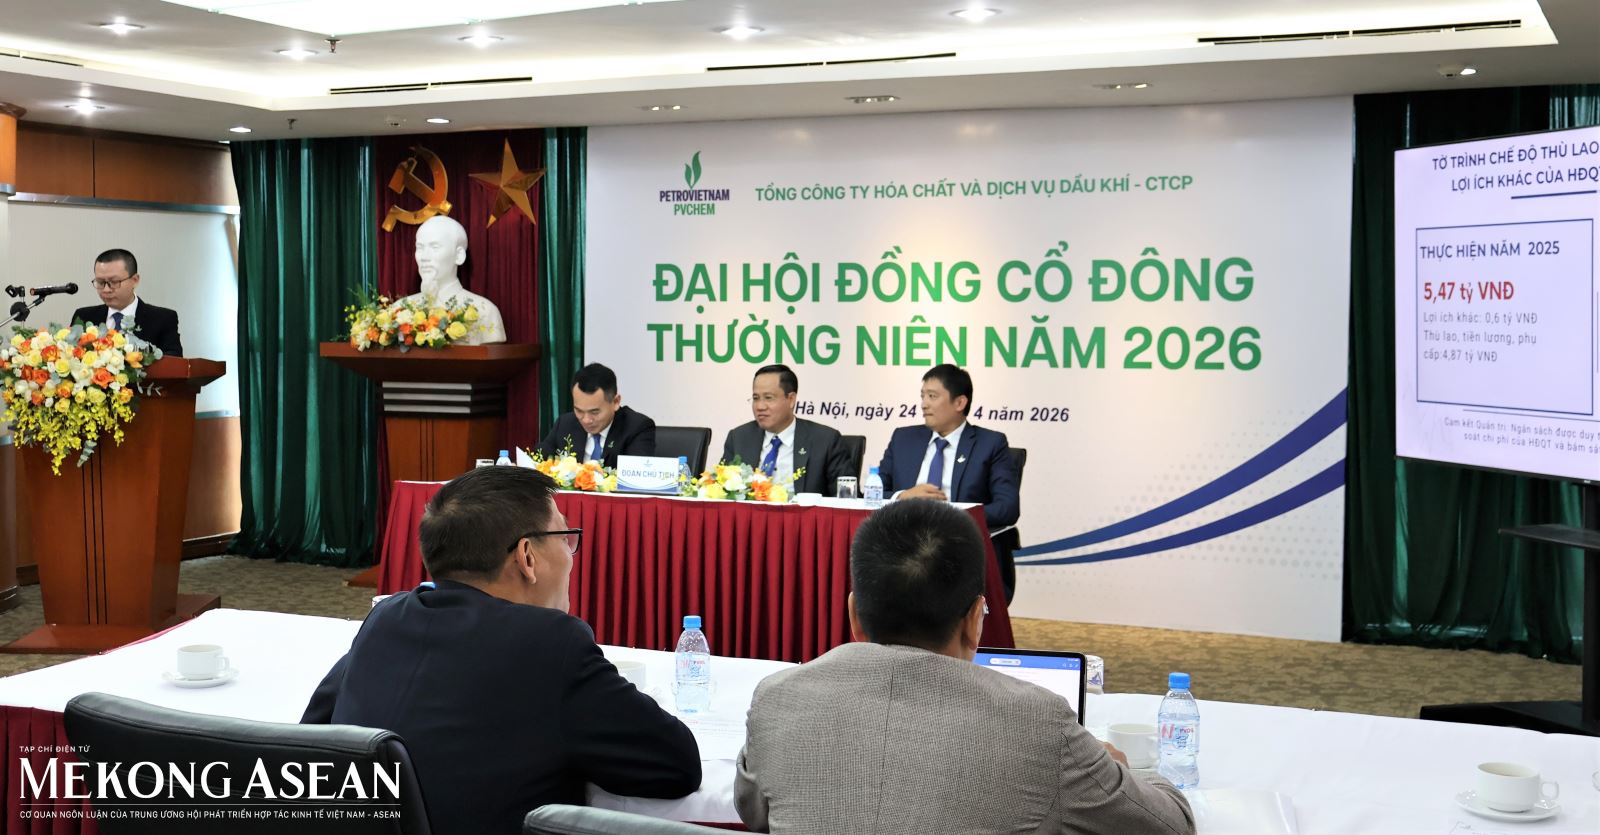
Cùng với việc hoàn thiện nhà máy, Hóa chất Đức Giang đã chuẩn bị đầu ra cho một phần sản lượng dự kiến. Cụ thể, Tổng Công ty Hóa chất và Dịch vụ Dầu khí (PVChem) đã ký hợp đồng bao tiêu 30% sản lượng giai đoạn 1. Các khách hàng khác cũng cam kết mua thêm lượng sản phẩm tương đương 20% sản lượng, nâng tổng tỷ lệ có thỏa thuận tiêu thụ lên 50%.
Như vậy, trước thời điểm vận hành, một nửa sản lượng dự kiến của giai đoạn đầu đã có các thỏa thuận tiêu thụ. Tuy nhiên, doanh thu thực tế còn phụ thuộc vào tiến độ đưa nhà máy vào hoạt động, sản lượng sản xuất và việc thực hiện các hợp đồng.
Khi đi vào vận hành, nhà máy dự kiến tạo việc làm cho khoảng 300 lao động, đồng thời đóng góp khoảng 100 tỷ đồng mỗi năm vào ngân sách nhà nước.
Nhà máy mới chuẩn bị vận hành giữa lúc lợi nhuận chịu sức ép
Dự án Nghi Sơn nằm trong kế hoạch mở rộng hoạt động sản xuất của Hóa chất Đức Giang, bên cạnh các cơ sở hóa chất photpho hiện hữu tại Lào Cai. Trong khi các nhà máy tại Lào Cai không còn nhiều dư địa mở rộng công suất, tổ hợp Nghi Sơn được doanh nghiệp kỳ vọng trở thành một trong những cơ sở sản xuất quan trọng trong giai đoạn tiếp theo.
Tuy nhiên, việc đưa nhà máy vào hoạt động không đồng nghĩa với việc doanh nghiệp có thể ghi nhận ngay doanh thu đáng kể từ dự án.
Trong báo cáo cập nhật ngày 4/9/2026, Chứng khoán Vietcap dự báo dự án xút-clo tại Nghi Sơn sẽ bắt đầu vận hành thương mại từ quý I/2027. Theo đó, đơn vị phân tích chưa tính doanh thu từ mảng kinh doanh này vào kết quả năm 2026.
Vietcap cũng dự báo nhà máy đạt hiệu suất hoạt động khoảng 65% trong năm 2027 và tăng lên 70% vào năm 2028. Đây là các giả định được đưa ra trước thông tin mới nhất về mục tiêu vận hành vào cuối tháng 11/2026, do đó thời điểm bắt đầu đóng góp doanh thu thực tế vẫn cần chờ cập nhật từ doanh nghiệp.
Trong khi dự án mới đang hoàn thiện, hoạt động kinh doanh hiện tại của Hóa chất Đức Giang được dự báo đối mặt với không ít khó khăn, chủ yếu đến từ sự gia tăng của chi phí nguyên liệu.
Theo Vietcap, doanh thu năm 2026 của Hóa chất Đức Giang dự kiến đạt 10.598 tỷ đồng, giảm khoảng 6% so với năm trước. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ được dự báo đạt 1.600 tỷ đồng, giảm 47% so với kết quả thực hiện năm 2025.
Nguyên nhân chủ yếu được Vietcap đề cập là chi phí đầu vào tăng, đặc biệt đối với quặng apatit mua ngoài, lưu huỳnh và amoniac. Bên cạnh đó, việc hoạt động khai thác quặng tự chủ bị dừng cũng khiến doanh nghiệp phải phụ thuộc nhiều hơn vào nguồn nguyên liệu từ bên ngoài.
Áp lực chi phí được dự báo tác động trực tiếp đến khả năng sinh lời. Vietcap ước tính biên lợi nhuận gộp của Hóa chất Đức Giang trong năm 2026 chỉ còn 17,5%, thấp hơn đáng kể so với mức 31,5% của năm 2025.
Trong bối cảnh hoạt động kinh doanh hiện hữu chịu sức ép, Hóa chất Đức Giang vẫn tiếp tục triển khai dự án Nghi Sơn nhằm mở rộng sang lĩnh vực hóa chất xút-clo. Với tổng vốn đầu tư dự kiến 12.000 tỷ đồng, đây là một trong những dự án trọng điểm trong kế hoạch phát triển sản xuất của tập đoàn.
Trước mắt, doanh nghiệp đang tập trung hoàn thành giai đoạn 1 với quy mô đầu tư 2.400 tỷ đồng. Nếu đạt được mục tiêu vận hành cuối tháng 11/2026, dự án sẽ chuyển sang giai đoạn sản xuất sau thời gian triển khai kéo dài hơn kế hoạch, trong khi thời điểm ghi nhận doanh thu thương mại và mức đóng góp vào kết quả kinh doanh vẫn phụ thuộc vào tiến độ vận hành thực tế.
Quang Sơn