[MoneyF Opinion] Hóa An nhận lại hàng chục tỷ đồng tiền cấp quyền khai thác, lợi nhuận quý III tăng vọt
Lợi nhuận sau thuế thuộc cổ đông công ty mẹ của Hóa An đạt gần 80 tỷ đồng trong quý III/2026, tăng 133,7% so với cùng kỳ nhờ khoản hoàn tiền cấp quyền khai thác khoáng sản và hoạt động kinh doanh cốt lõi tăng trưởng tích cực.
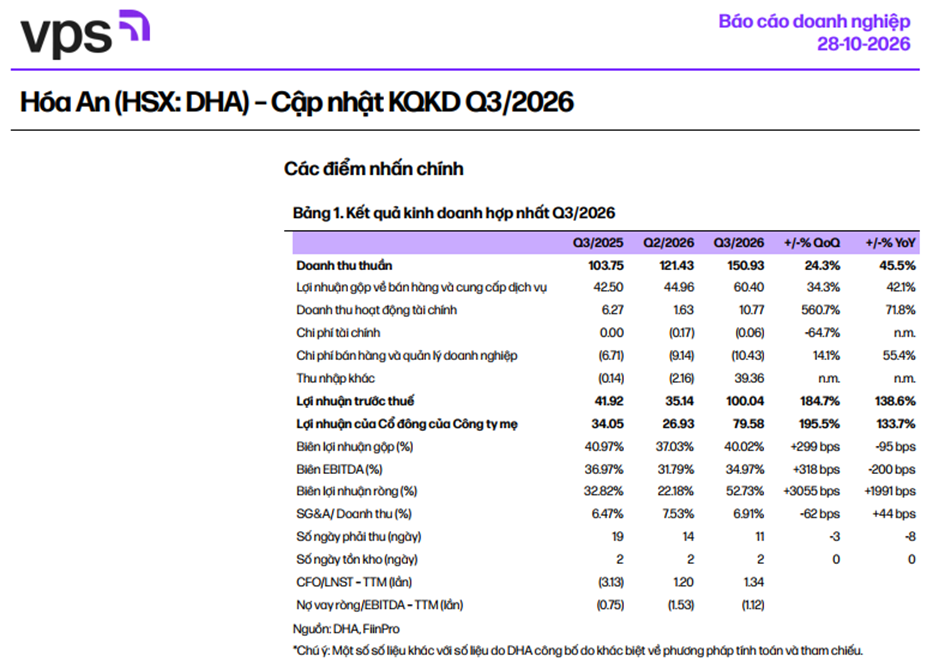
Theo báo cáo của Công ty CP Chứng khoán VPS, Công ty CP Hóa An (mã chứng khoán: DHA) ghi nhận doanh thu thuần 150,9 tỷ đồng trong quý III/2026, tăng 45,5% so với cùng kỳ năm trước và tăng 24,3% so với quý II. Lợi nhuận trước thuế đạt 100 tỷ đồng, tăng 138,6%, trong khi lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 79,6 tỷ đồng, tăng 133,7%.
Tuy nhiên, VPS lưu ý mức tăng lợi nhuận trong kỳ chịu ảnh hưởng đáng kể từ khoản thu nhập bất thường liên quan đến tiền cấp quyền khai thác khoáng sản. Nếu loại trừ yếu tố này, lợi nhuận sau thuế của Hóa An ước đạt 48,3 tỷ đồng, vẫn tăng 41,7% so với cùng kỳ. Điều này cho thấy kết quả kinh doanh không chỉ dựa vào khoản thu nhập một lần mà còn được hỗ trợ bởi sự cải thiện của hoạt động khai thác đá.
Khoản hoàn tiền khai thác khoáng sản đóng góp đáng kể vào lợi nhuận
Theo phân tích của VPS, trong quý III/2026, Hóa An ghi nhận khoản thu nhập khác 39,4 tỷ đồng, trong khi cùng kỳ năm trước ghi nhận âm 0,14 tỷ đồng. Khoản thu này liên quan đến việc hoàn trả tiền cấp quyền khai thác khoáng sản mà doanh nghiệp đã nộp thừa so với số phải nộp sau quyết toán tại hai mỏ Tân Cang 3 và Thạnh Phú 2.
Cụ thể, số tiền được hoàn tại mỏ Tân Cang 3 là 22,3 tỷ đồng, còn mỏ Thạnh Phú 2 là 20,5 tỷ đồng. Tổng giá trị hoàn trả theo phân tích của VPS đạt khoảng 42,9 tỷ đồng. Đây là yếu tố cần được lưu ý khi đánh giá chất lượng lợi nhuận, bởi khoản thu nhập này không phản ánh trực tiếp kết quả khai thác và tiêu thụ đá trong kỳ.
Dù vậy, nếu không tính khoản thu nhập đột biến, lợi nhuận sau thuế quý III của Hóa An vẫn tăng hơn 41% so với cùng kỳ. Theo VPS, động lực quan trọng đến từ sản lượng đá tiêu thụ tăng tại các mỏ của công ty con và việc công ty mẹ điều chỉnh cơ cấu sản phẩm theo hướng gia tăng tỷ trọng các loại đá có giá trị cao hơn.
Sản lượng đá tiêu thụ tăng, biên lợi nhuận gộp duy trì quanh 40%
Báo cáo của VPS cho biết sản lượng đá tiêu thụ tại các mỏ của công ty con tăng thêm 124.017 m³ so với cùng kỳ. Trong khi đó, công ty mẹ nâng tỷ trọng các sản phẩm giá trị cao, gồm đá 1x2 và Dmax 25. Những yếu tố này góp phần đưa doanh thu thuần quý III lên 150,9 tỷ đồng, tăng 45,5% so với cùng kỳ.
Lợi nhuận gộp đạt 60,4 tỷ đồng, tăng 42,1%. Biên lợi nhuận gộp đạt 40,02%, gần tương đương mức 40,97% của cùng kỳ năm trước nhưng cải thiện gần 3 điểm phần trăm so với quý II/2026. Theo VPS, chi phí bán hàng và quản lý doanh nghiệp tương đương 6,9% doanh thu, góp phần hỗ trợ lợi nhuận từ hoạt động kinh doanh tăng 44,3% so với cùng kỳ, lên 60,7 tỷ đồng.
Ở chiều chi phí, khoản bán hàng và quản lý doanh nghiệp trong quý đạt 10,4 tỷ đồng, tăng 55,4% so với cùng kỳ. Tuy nhiên, tỷ lệ chi phí trên doanh thu ở mức 6,91%, thấp hơn mức 7,53% của quý trước. Diễn biến này cho thấy doanh thu tăng nhanh đã giúp doanh nghiệp duy trì hiệu quả kiểm soát chi phí tương đối tốt, dù chi phí tuyệt đối vẫn tăng.
Doanh thu hoạt động tài chính cũng tăng lên 10,8 tỷ đồng, cao hơn 71,8% so với cùng kỳ và tăng mạnh so với mức 1,6 tỷ đồng trong quý II. Tuy nhiên, báo cáo VPS không phân tích cụ thể các cấu phần tạo nên mức tăng này, do đó chưa có đủ cơ sở để xác định nguồn đóng góp chính.
Lũy kế 9 tháng đầu năm 2026, Hóa An đạt doanh thu thuần 373,4 tỷ đồng, tăng 24,3% so với cùng kỳ; lợi nhuận sau thuế đạt 132,7 tỷ đồng, tăng 46,3%. Tuy nhiên, theo ước tính của VPS, nếu loại trừ khoản lợi nhuận đột biến liên quan đến tiền cấp quyền khai thác khoáng sản, mức tăng lợi nhuận sau thuế trong 9 tháng chỉ vào khoảng 12%.
VPS