Doanh thu bảo hiểm tăng mạnh, vì sao lợi nhuận quý III của PVI vẫn đi xuống?
Theo VPS, PVI Holdings ghi nhận lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 372,3 tỷ đồng trong quý III/2026, giảm 4,4% so với cùng kỳ. Dù doanh thu phí bảo hiểm thuần tăng gần 20%, chi phí bồi thường gia tăng đã gây sức ép lên hiệu quả kinh doanh bảo hiểm.
Báo cáo cập nhật kết quả kinh doanh quý III/2026 của Công ty CP Chứng khoán VPS cho thấy Công ty CP PVI Holdings (mã chứng khoán: PVI) ghi nhận lợi nhuận trước thuế 507,3 tỷ đồng, giảm 7,2% so với cùng kỳ năm trước và giảm 5,4% so với quý II/2026. Lợi nhuận thuộc về cổ đông công ty mẹ đạt 372,3 tỷ đồng, thấp hơn 4,4% so với cùng kỳ và giảm 10,6% so với quý trước.
Theo phân tích của VPS, nguyên nhân đáng chú ý nằm ở sự suy giảm lợi nhuận thuần từ hoạt động kinh doanh bảo hiểm trong bối cảnh chi phí bồi thường tăng mạnh. Cụ thể, lợi nhuận thuần từ hoạt động bảo hiểm trong quý III đạt 195,9 tỷ đồng, giảm 23% so với cùng kỳ, dù doanh thu phí bảo hiểm thuần vẫn tăng 19,7%, lên 2.230,7 tỷ đồng.
Động lực tăng trưởng doanh thu chủ yếu đến từ hoạt động nhận tái bảo hiểm. Trong quý III/2026, doanh thu phí bảo hiểm gốc của PVI đạt 3.910,6 tỷ đồng, tăng 5,9% so với cùng kỳ, trong khi doanh thu phí nhận tái bảo hiểm đạt 3.435,3 tỷ đồng, tăng 23%. Tỷ lệ giữ lại đạt 31,6%, giúp doanh thu phí bảo hiểm thuần tăng trưởng tích cực.
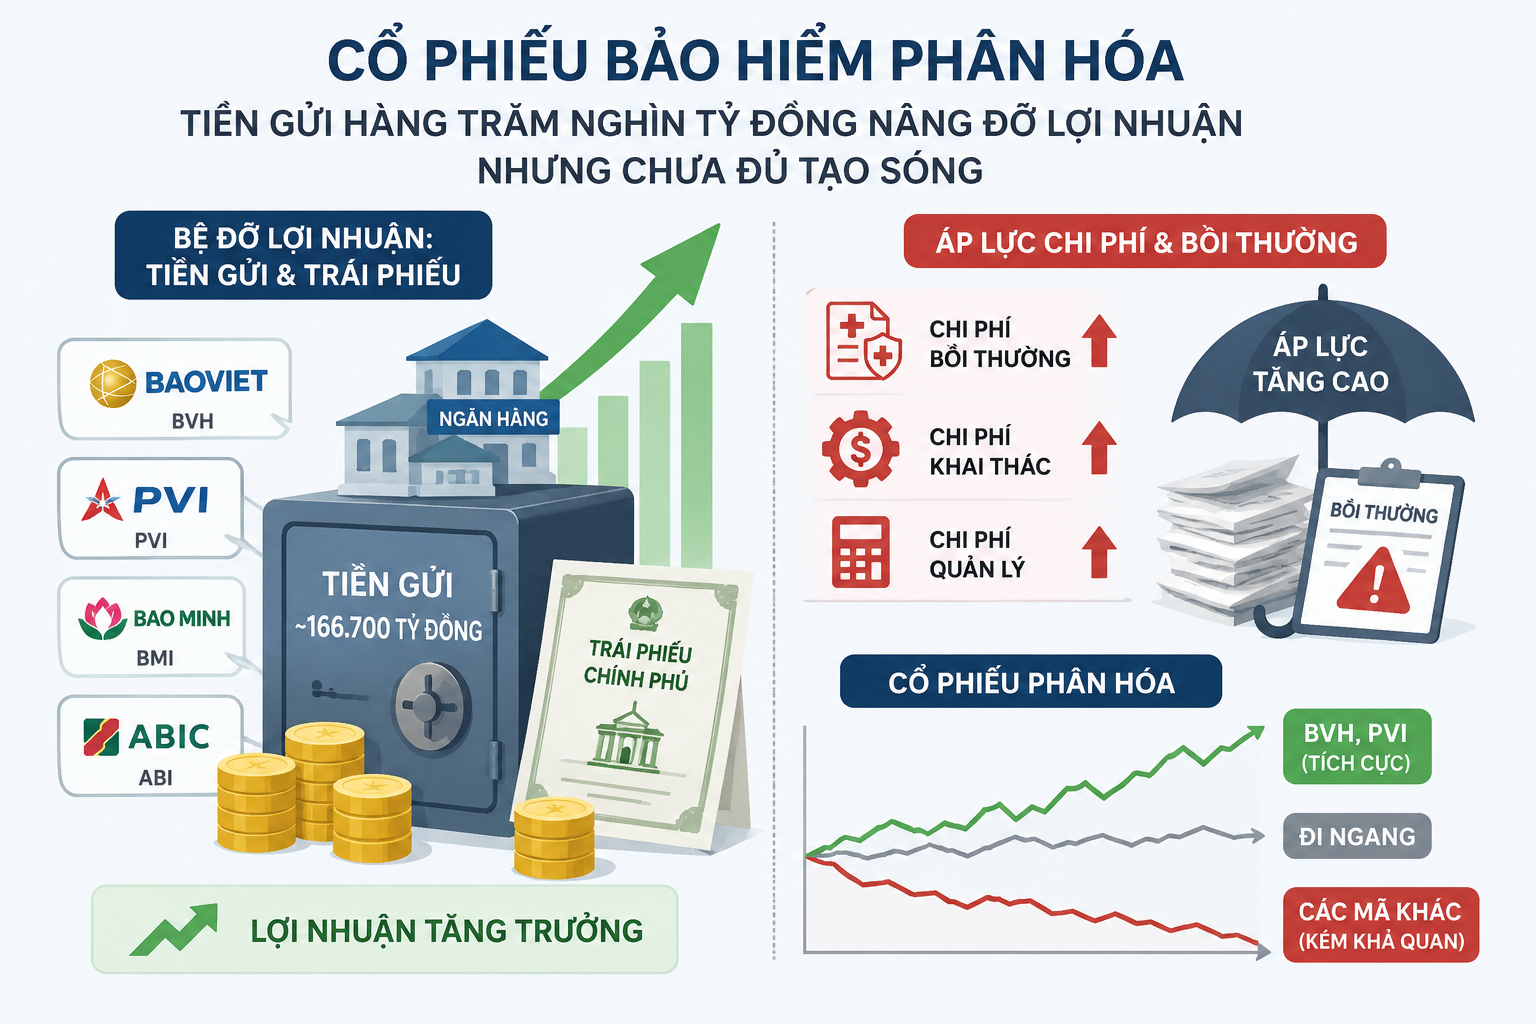
Tuy nhiên, tăng trưởng doanh thu đi kèm áp lực bồi thường lớn hơn. Theo báo cáo của VPS, chi bồi thường nhận tái bảo hiểm tăng gấp 3,7 lần so với cùng kỳ, lên 1.640,3 tỷ đồng, trong khi chi bồi thường bảo hiểm gốc tăng 49,7%. Mặc dù phần lớn khoản bồi thường được thu hồi từ các nhà nhận tái bảo hiểm, với thu bồi thường nhượng tái đạt 2.522,3 tỷ đồng, gấp 2,7 lần cùng kỳ, chi phí bồi thường thuộc phần trách nhiệm PVI giữ lại vẫn tăng 33,6%.
Diễn biến này khiến tỷ lệ bồi thường tăng từ 39% trong quý III/2025 lên 44,22% trong quý III/2026, tương ứng tăng 5,22 điểm phần trăm. Đây là yếu tố gây sức ép trực tiếp lên hiệu quả hoạt động bảo hiểm, làm giảm phần lợi nhuận tạo ra từ doanh thu phí trong kỳ.
Ở chiều ngược lại, tỷ lệ chi phí hoạt động bảo hiểm tương đối ổn định, giảm nhẹ từ 45,83% xuống 45,52%. VPS cho biết chi hoa hồng bảo hiểm gốc tăng 59,5% so với cùng kỳ, nhưng chi phí khác của hoạt động nhận tái bảo hiểm giảm 219 tỷ đồng, góp phần bù đắp một phần áp lực chi phí. Dù vậy, mức cải thiện này chưa đủ để cân bằng tác động từ tỷ lệ bồi thường tăng cao.
Kết quả là tỷ lệ kết hợp của PVI tăng từ 84,83% lên 89,74%, cao hơn 4,91 điểm phần trăm so với cùng kỳ. Chỉ số này phản ánh tương quan giữa chi phí bồi thường, chi phí hoạt động bảo hiểm và doanh thu phí thuần; mức tăng cho thấy hiệu quả khai thác bảo hiểm chịu áp lực lớn hơn so với một năm trước.
Trong khi hoạt động bảo hiểm suy giảm lợi nhuận, mảng tài chính lại đóng vai trò hỗ trợ kết quả kinh doanh. Theo VPS, lợi nhuận hoạt động tài chính quý III/2026 đạt 288,9 tỷ đồng, tăng 10,6% so với cùng kỳ. Riêng lãi tiền gửi tăng 38,2%, trong bối cảnh PVI điều chỉnh danh mục đầu tư theo hướng giảm 40,1% lượng trái phiếu nắm giữ so với đầu năm và tăng 33,2% quy mô tiền gửi. Doanh nghiệp cũng ghi nhận lãi tỷ giá thuần 52,2 tỷ đồng, so với 24,1 tỷ đồng trong cùng kỳ năm trước.
Nhờ đóng góp từ hoạt động tài chính, kết quả lợi nhuận của PVI vẫn duy trì ở mức cao, dù mảng bảo hiểm gặp áp lực. Lũy kế 9 tháng năm 2026, lợi nhuận trước thuế đạt 1.748,8 tỷ đồng, tăng 17,6% so với cùng kỳ và tương đương 140,7% kế hoạch lợi nhuận cả năm là 1.243 tỷ đồng. Theo báo cáo, kế hoạch này được xây dựng thấp hơn khoảng 15% so với kết quả thực hiện năm 2025.
VPS đánh giá bồi thường do bão lũ là rủi ro đáng chú ý đối với PVI trong quý IV/2026. Dù vậy, mức nền so sánh thấp của cùng kỳ năm trước có thể phần nào giảm áp lực tăng trưởng, bởi doanh nghiệp từng ghi nhận lỗ trước thuế 27,1 tỷ đồng trong quý IV/2025.
Diễn biến lợi nhuận những tháng cuối năm sẽ phụ thuộc vào mức độ phát sinh bồi thường, khả năng thu hồi từ hoạt động nhượng tái bảo hiểm và đóng góp của danh mục đầu tư tài chính. Với kết quả lũy kế vượt kế hoạch năm, áp lực bồi thường trong quý IV vẫn là yếu tố cần theo dõi khi đánh giá hiệu quả kinh doanh của PVI trong thời gian tới.
Theo VPS