Lợi nhuận VIB được dự báo phục hồi sau quý II kém khả quan, nợ xấu vẫn gây sức ép
Lợi nhuận VIB được kỳ vọng cải thiện trong quý III nhờ tín dụng tăng tốc và biên lãi thuần nhích lên, song áp lực từ nợ xấu vẫn chưa giảm đáng kể.
Tín dụng tăng tốc, lợi nhuận quý III có thể tăng 25%
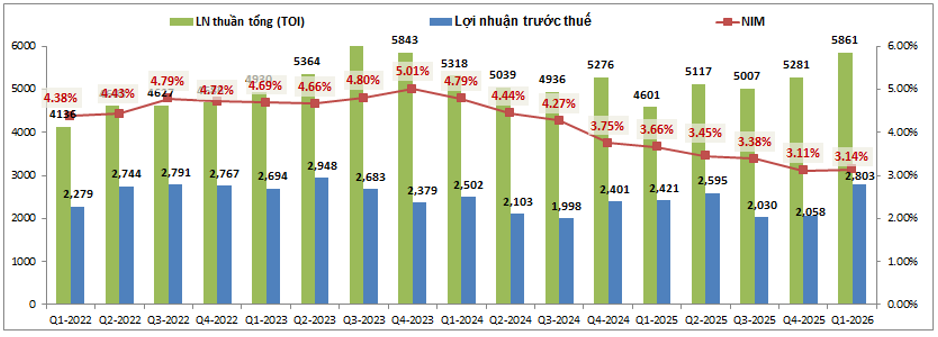
Sau một quý II với kết quả kinh doanh kém khả quan, bức tranh kinh doanh của Ngân hàng TMCP Quốc tế Việt Nam (HOSE: VIB) được dự báo có thể sáng hơn trong quý III/2026. Động lực chính đến từ tín dụng tăng nhanh hơn và biên lãi thuần tiếp tục cải thiện, qua đó hỗ trợ lợi nhuận quay lại đà tăng so với cùng kỳ.
Trong quý II, lợi nhuận trước thuế của VIB đạt 2.383 tỷ đồng, giảm 15% so với quý trước và giảm 8% so với cùng kỳ. Lũy kế nửa đầu năm, ngân hàng ghi nhận gần 5.200 tỷ đồng lợi nhuận trước thuế, tăng khoảng 3% so với cùng kỳ.
Một trong những điểm khiến kết quả quý II chưa thuận lợi nằm ở tốc độ tăng trưởng tín dụng. Đến cuối tháng 6, dư nợ của VIB mới tăng khoảng 4% so với đầu năm. Trong đó, cho vay bán lẻ - mảng hoạt động cốt lõi của ngân hàng giảm 2%, trong khi tín dụng doanh nghiệp trở thành động lực tăng trưởng chính.
Bước sang quý III, diễn biến này được kỳ vọng thay đổi theo hướng tích cực hơn. Theo dự báo của Chứng khoán Rồng Việt (VDSC), tăng trưởng tín dụng của VIB có thể đạt khoảng 8% so với đầu năm vào cuối quý, tức tăng thêm khoảng 4 điểm phần trăm so với cuối quý II. Khách hàng doanh nghiệp dự kiến tiếp tục là nhóm đóng góp chính vào mức tăng này.
Cùng với tín dụng tăng nhanh hơn, biên lãi thuần của ngân hàng cũng được dự báo nhích lên khoảng 3,15% trong quý III. Chỉ tiêu này phản ánh chênh lệch giữa lợi suất từ các tài sản sinh lãi và chi phí vốn của ngân hàng.
Trước đó, biên lãi thuần của VIB trong quý II đã phục hồi lên 3,1%, tăng 17 điểm cơ bản so với quý trước. Theo VDSC, mức cải thiện này đến từ việc lợi suất tài sản tăng nhanh hơn chi phí vốn, trong đó có tác động từ quá trình điều chỉnh lãi suất đối với các khoản vay hiện hữu.
Những thay đổi trên được kỳ vọng phản ánh rõ hơn vào kết quả kinh doanh quý III. VDSC dự báo tổng thu nhập hoạt động của VIB đạt khoảng 5.479 tỷ đồng, tăng 9% so với cùng kỳ năm trước.
Lợi nhuận trước thuế theo đó có thể đạt khoảng 2.530 tỷ đồng, tăng 6% so với quý II và tăng 25% so với cùng kỳ năm 2025. Nếu đạt mức này, lợi nhuận trước thuế lũy kế 9 tháng của VIB sẽ vào khoảng 7.716 tỷ đồng, tăng 9% so với cùng kỳ.
Dù vậy, mức tăng 25% của lợi nhuận quý III cũng cần được đặt trong bối cảnh nền so sánh cùng kỳ năm trước ở mức thấp. Vì vậy, dự báo trên cho thấy hoạt động kinh doanh của VIB có thể cải thiện sau quý II kém khả quan, nhưng chưa đồng nghĩa các sức ép trong hoạt động đã được giải tỏa hoàn toàn.
Chất lượng tài sản vẫn là điểm cần theo dõi
Nếu tín dụng và biên lãi tạo ra kỳ vọng phục hồi lợi nhuận, chất lượng tài sản lại là yếu tố khiến triển vọng của VIB vẫn cần được nhìn nhận thận trọng.
Trong quý II, nợ xấu hình thành ròng tiếp tục tăng, đạt gần 1.400 tỷ đồng, cao hơn 15% so với quý trước. Bên cạnh đó, tỷ lệ nợ nhóm 2 của VIB ở mức 2,6%, cao hơn mức bình quân 1,6% của nhóm ngân hàng quy mô vừa mà VDSC theo dõi.
Trong bối cảnh mặt bằng lãi suất còn cao, VDSC cho rằng rủi ro các khoản vay chuyển nhóm và hình thành nợ xấu trong các quý tới vẫn hiện hữu. Điều này đồng nghĩa ngân hàng vẫn cần duy trì nguồn lực đáng kể cho trích lập dự phòng.
Áp lực này được dự báo chưa giảm nhiều trong quý III. VDSC ước tính nợ xấu hình thành ròng của VIB vẫn quanh 1.500 tỷ đồng, trong khi chi phí dự phòng tín dụng khoảng 1.249 tỷ đồng, gần tương đương quý trước và tăng khoảng 8% so với cùng kỳ. VIB
Diễn biến chất lượng tài sản cũng là một trong những nguyên nhân khiến dự báo lợi nhuận cả năm của VIB được điều chỉnh thận trọng hơn. VDSC hiện dự phóng lợi nhuận trước thuế năm 2026 của ngân hàng đạt khoảng 10.525 tỷ đồng, tăng 16% so với năm trước nhưng thấp hơn 5% so với dự báo trước đó.
Đáng chú ý, chi phí dự phòng cả năm được nâng dự báo lên gần 4.927 tỷ đồng, tăng 16% so với ước tính trước và tăng 42% so với năm 2025. Việc tăng dự phòng nhằm hỗ trợ xử lý rủi ro trong bối cảnh nợ xấu hình thành mới chưa cho thấy dấu hiệu cải thiện rõ rệt.
Bên cạnh đó, một số nguồn thu ngoài lãi cũng được điều chỉnh theo hướng thận trọng hơn. Trong nửa đầu năm, hoạt động kinh doanh ngoại hối và mua bán chứng khoán ghi nhận kết quả không thuận lợi, trong khi khả năng thu hồi các khoản nợ xấu đã xử lý cũng thấp hơn kỳ vọng.
Ở chiều ngược lại, việc kiểm soát chi phí đang phần nào hỗ trợ kết quả kinh doanh. Trong quý II, chi phí hoạt động của VIB giảm 8% so với quý trước và gần 10% so với cùng kỳ, trong bối cảnh ngân hàng tiếp tục tinh gọn quy mô nhân sự.
Theo Thu Hà