[MoneyF Opinion] MWG lãi hơn 3.000 tỷ đồng, dòng tiền kinh doanh quý III bất ngờ âm
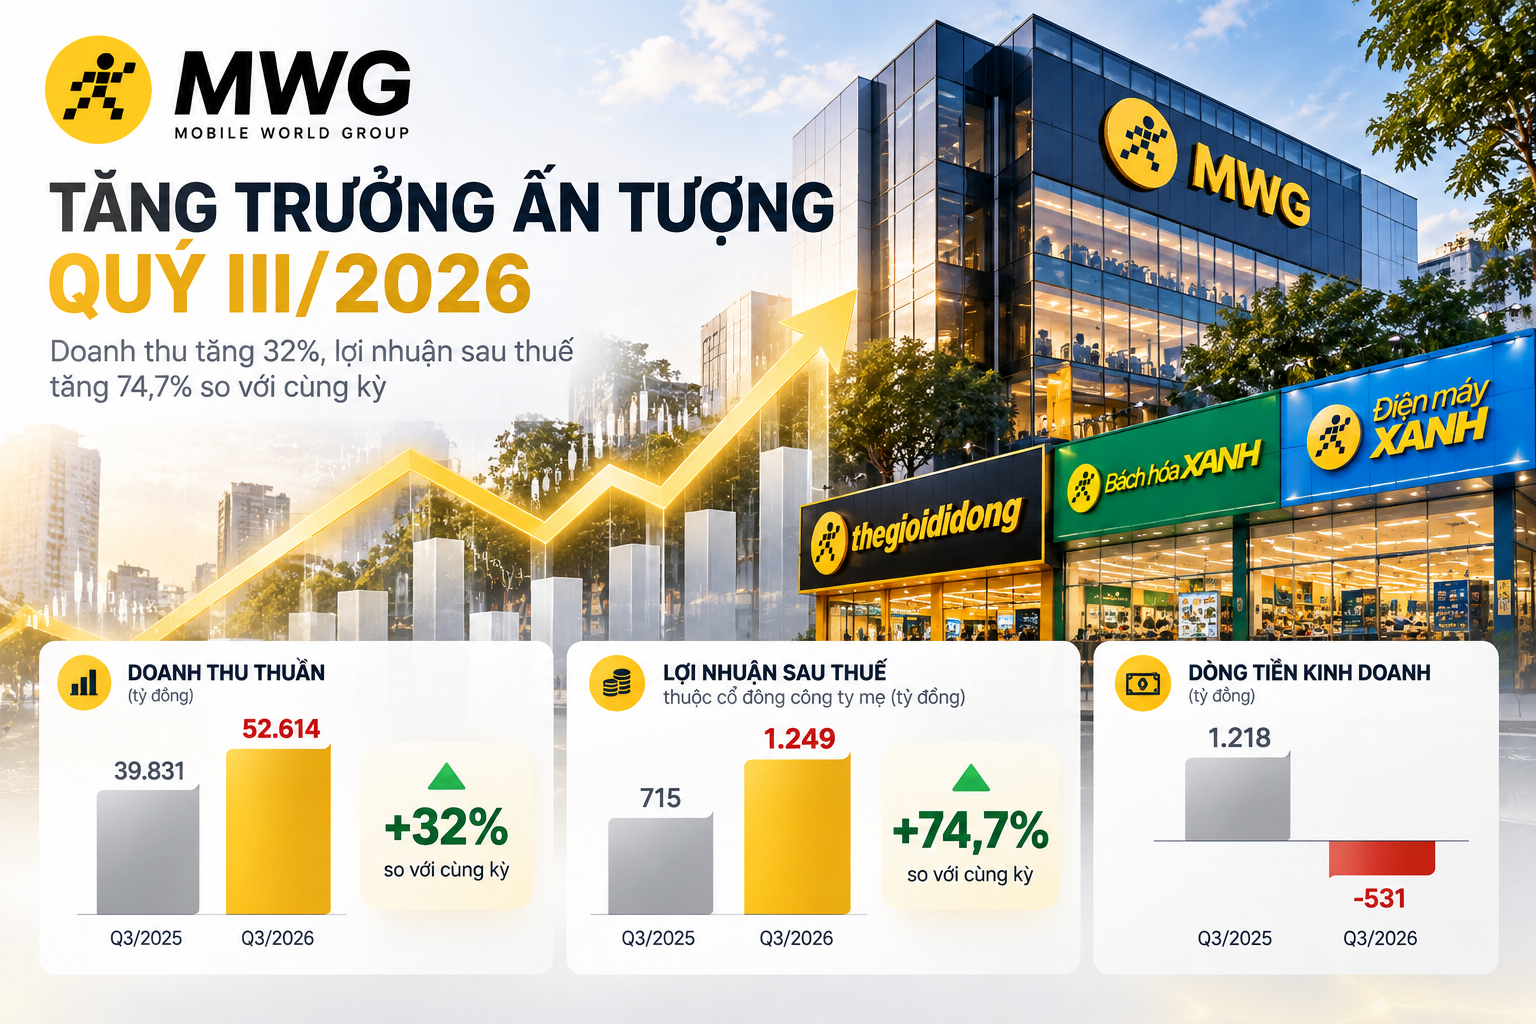
Lợi nhuận sau thuế thuộc cổ đông công ty mẹ của Thế Giới Di Động tăng 74,7% trong quý III/2026, nhưng dòng tiền kinh doanh chuyển âm 531 tỷ đồng, trong khi hàng tồn kho tiếp tục tăng.
Công ty CP Đầu tư Thế Giới Di Động (HoSE: MWG) ghi nhận doanh thu thuần 52.613,6 tỷ đồng trong quý III/2026, tăng 32% so với cùng kỳ năm trước và tăng 7,9% so với quý liền trước. Lợi nhuận trước thuế đạt 4.239,1 tỷ đồng, tăng 95,1%; lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 3.094,3 tỷ đồng, tăng 74,7%.
Theo báo cáo của Công ty Chứng khoán VPS, động lực tăng trưởng đến từ cả hai mảng kinh doanh chủ lực là điện thoại, máy tính, thiết bị điện tử và thực phẩm, hàng tiêu dùng nhanh. Tuy nhiên, bên cạnh mức tăng lợi nhuận cao, dòng tiền từ hoạt động kinh doanh suy yếu là vấn đề cần theo dõi.
Trong quý III, lợi nhuận gộp của MWG đạt 11.421,3 tỷ đồng, tăng 52,7% so với cùng kỳ. Doanh thu hoạt động tài chính đạt 1.162,4 tỷ đồng, tăng 43,7%. Trong khi đó, chi phí bán hàng và quản lý doanh nghiệp tăng 38,5%, lên 7.879,4 tỷ đồng; chi phí tài chính tăng 13,4%, lên 465,6 tỷ đồng.
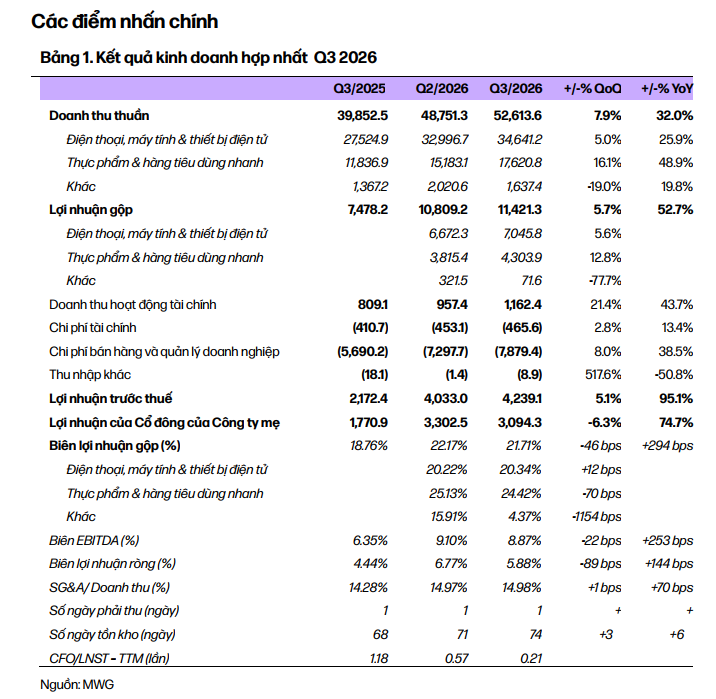
Biên lợi nhuận gộp đạt 21,71%, cao hơn mức 18,76% cùng kỳ năm trước nhưng giảm so với 22,17% của quý II/2026. Biên lợi nhuận ròng cũng giảm từ 6,77% trong quý II xuống 5,88% trong quý III.
Như vậy, so với cùng kỳ, hiệu quả kinh doanh của MWG được cải thiện rõ rệt. Tuy nhiên, nếu so với quý liền trước, một số chỉ tiêu về biên lợi nhuận đã thu hẹp, trong khi chi phí hoạt động tiếp tục tăng.
Bách Hóa Xanh mở rộng nhanh, đóng góp khoảng 555 tỷ đồng lợi nhuận
Mảng thực phẩm và hàng tiêu dùng nhanh tiếp tục là động lực tăng trưởng doanh thu nổi bật của MWG. Trong quý III/2026, doanh thu bộ phận này đạt 17.620,8 tỷ đồng, tăng 48,9% so với cùng kỳ và tăng 16,1% so với quý II.
Theo VPS, tăng trưởng đến từ cả nhóm thực phẩm tươi sống và hàng tiêu dùng nhanh, kết hợp với việc đẩy nhanh mở rộng mạng lưới cửa hàng Bách Hóa Xanh (BHX).
Số lượng cửa hàng BHX tăng từ 3.191 vào cuối quý II lên 3.904 vào cuối quý III, tương đương mở mới ròng 713 cửa hàng chỉ trong một quý. Đáng chú ý, nhóm cửa hàng mở mới trong năm 2026 đã ghi nhận lợi nhuận hoạt động dương. VPS cho biết BHX đóng góp khoảng 555 tỷ đồng lợi nhuận trong quý III.
Kết quả này cho thấy việc mở rộng mạng lưới đang đi cùng với khả năng tạo lợi nhuận tại nhóm cửa hàng mới. Dù vậy, tốc độ tăng số lượng cửa hàng cũng kéo theo nhu cầu bổ sung hàng hóa và vốn lưu động, nhất là khi doanh nghiệp phải chuẩn bị nguồn hàng phục vụ hoạt động kinh doanh.
Biên lợi nhuận gộp của mảng thực phẩm và hàng tiêu dùng nhanh giảm từ 25,13% trong quý II xuống 24,42% trong quý III. Theo VPS, áp lực biên lợi nhuận bắt đầu xuất hiện, đặc biệt trong giai đoạn BHX đẩy nhanh mở rộng mạng lưới.
Trong khi đó, mảng điện thoại, máy tính và thiết bị điện tử ghi nhận doanh thu 34.641,2 tỷ đồng, tăng 25,9% so với cùng kỳ và tăng 5% so với quý trước. Doanh thu từ hình thức mua trả chậm tăng 50% so với cùng kỳ, chiếm 38% doanh thu của mảng này. VPS nhận định việc mở rộng khả năng tiếp cận tín dụng tiêu dùng có thể là một trong những yếu tố hỗ trợ sức mua.
Tại Indonesia, EraBlue duy trì tốc độ mở rộng tích cực với doanh thu tăng 86% trong 9 tháng đầu năm, nhờ tăng trưởng tại các cửa hàng hiện hữu và mở mới.
Các mảng kinh doanh khác cũng tiếp tục được tối ưu. Doanh thu An Khang tăng 22% trong 9 tháng đầu năm, trong khi AVAKids tập trung kiểm soát chi phí và duy trì doanh thu tương đối ổn định.
Dòng tiền kinh doanh âm 531 tỷ đồng, tồn kho tăng
Trái với đà tăng trưởng lợi nhuận, dòng tiền từ hoạt động kinh doanh của MWG trong quý III/2026 âm 531 tỷ đồng. Trong quý II, chỉ tiêu này đạt mức dương 2.382 tỷ đồng; cùng kỳ năm trước, dòng tiền kinh doanh dương khoảng 2.776 tỷ đồng.
Theo phân tích của VPS, nguyên nhân chủ yếu đến từ biến động vốn lưu động, đặc biệt là dòng tiền chi cho hàng tồn kho gia tăng. Diễn biến này có thể liên quan đến việc mở rộng BHX và chuẩn bị hàng hóa cho mùa mua sắm cuối năm.
Lũy kế 9 tháng, dòng tiền kinh doanh đạt 3.044 tỷ đồng, giảm 54,6% so với cùng kỳ và tương đương khoảng 31,6% lợi nhuận sau thuế hợp nhất. VPS đánh giá đây là tín hiệu cho thấy khả năng chuyển hóa lợi nhuận kế toán thành tiền mặt đang suy yếu, dù tình hình thanh khoản của doanh nghiệp vẫn tương đối tốt.
Một chỉ tiêu khác cần lưu ý là số ngày tồn kho tăng từ 71 ngày trong quý II lên 74 ngày trong quý III, cao hơn 6 ngày so với cùng kỳ năm trước. Mức tăng diễn ra đồng thời với quá trình mở rộng hệ thống cửa hàng và sự suy giảm của dòng tiền kinh doanh.
Tuy nhiên, các số liệu trong báo cáo chưa đủ để kết luận tồn kho tăng chủ yếu do mở rộng quy mô hay do tốc độ luân chuyển hàng hóa chậm lại. Đây vẫn là yếu tố cần được theo dõi trong các kỳ tiếp theo, đặc biệt khi quy mô hệ thống BHX tăng nhanh.
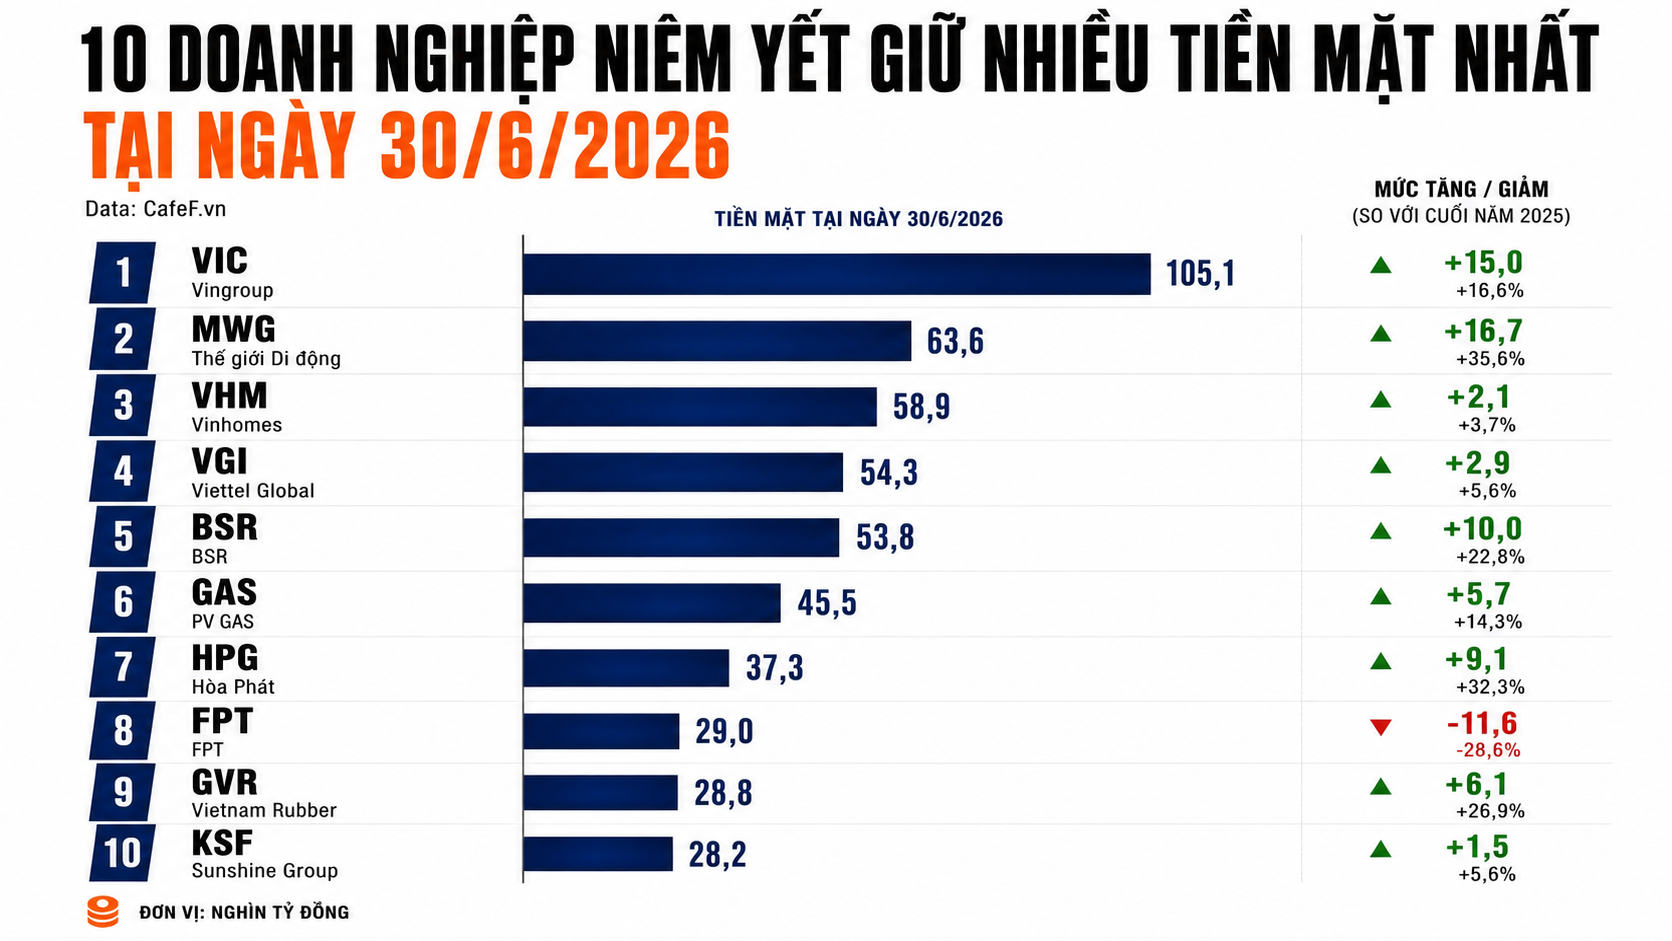
Về thanh khoản, tại cuối quý III, MWG có khoảng 59.771 tỷ đồng tiền và đầu tư tài chính ngắn hạn, cao hơn đáng kể so với dư nợ vay ngắn hạn 27.774 tỷ đồng. Theo VPS, dù dòng tiền kinh doanh suy yếu, tình hình thanh khoản của doanh nghiệp vẫn tương đối tốt.
.
VPS