CSV báo lãi tăng 60%, giá bán một loại hóa chất tăng tới 289%
Doanh thu CSV tăng mạnh
Công ty CP Hóa chất Cơ bản miền Nam (HOSE: CSV) vừa công bố báo cáo tài chính hợp nhất quý III/2026 với doanh thu và lợi nhuận tăng mạnh so với cùng kỳ. Theo giải trình của doanh nghiệp, kết quả này có sự đóng góp từ việc tăng giá bán một số sản phẩm hóa chất tại công ty mẹ, cùng sự cải thiện về sản lượng và giá bán phốt pho vàng tại công ty con.
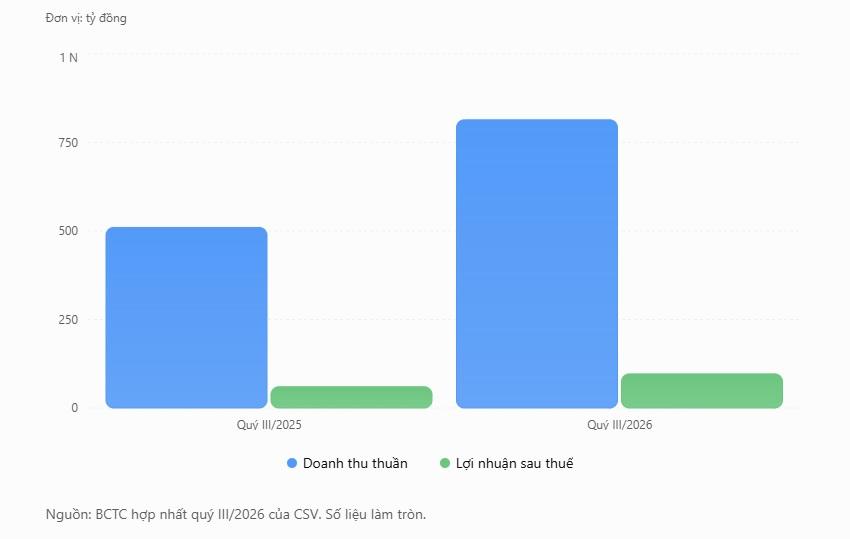
Cụ thể, doanh thu thuần quý III/2026 đạt 814,09 tỷ đồng, tăng 59,6% so với mức 510,07 tỷ đồng cùng kỳ năm trước. Giá vốn hàng bán tăng 65,9%, khiến lợi nhuận gộp tăng chậm hơn doanh thu, đạt 187,74 tỷ đồng, tương ứng mức tăng 41,6%. Biên lợi nhuận gộp theo đó thu hẹp từ khoảng 25,98% xuống còn 23,06%.
Dù vậy, nhờ quy mô doanh thu mở rộng, CSV ghi nhận lợi nhuận trước thuế quý III đạt 122,6 tỷ đồng, tăng hơn 62% so với cùng kỳ. Lợi nhuận sau thuế đạt 96,35 tỷ đồng, tăng 60,4% so với mức 60,07 tỷ đồng của quý III/2025. Bình quân mỗi ngày doanh nghiệp lãi hơn 1 tỷ đồng.
Trong văn bản giải trình ngày 23/10, Hóa chất Cơ bản miền Nam cho biết doanh thu tại công ty mẹ tăng khoảng 188,92 tỷ đồng, tương đương 42,22% so với cùng kỳ. Nguyên nhân chủ yếu đến từ việc giá bán bình quân một số sản phẩm hóa chất tăng mạnh.
Trong đó, giá bán bình quân axit sulfuric (H₂SO₄) tăng 289%, axit clohydric (HCl) tăng 72%, còn một số sản phẩm hóa chất khác ghi nhận mức tăng giá khoảng 1–7%.
Tại công ty con, doanh thu tăng khoảng 115,1 tỷ đồng, tương đương 83,86%. Theo giải trình, sản lượng tiêu thụ phốt pho vàng tăng 56%, đồng thời giá bán bình quân sản phẩm này tăng 22% so với cùng kỳ năm trước.
Những biến động về giá bán và sản lượng là các yếu tố chính được doanh nghiệp đưa ra để lý giải mức tăng doanh thu trong quý III. Tuy nhiên, mức tăng giá H₂SO₄ và HCl phản ánh giá bán bình quân tại công ty mẹ, không đồng nghĩa với mức tăng giá chung trên thị trường hóa chất.
Ở chiều ngược lại, CSV cũng ghi nhận chi phí tài chính tăng từ 2,09 tỷ đồng lên 5,57 tỷ đồng. Chi phí bán hàng đạt 48,65 tỷ đồng, tăng gần 14,6%, trong khi chi phí quản lý doanh nghiệp tăng khoảng 6%, lên 23,58 tỷ đồng.
Lũy kế 9 tháng đầu năm 2026, Hóa chất Cơ bản miền Nam ghi nhận doanh thu thuần đạt 2.129,7 tỷ đồng, tăng khoảng 40,5% so với cùng kỳ. Lợi nhuận sau thuế đạt 275,76 tỷ đồng, tăng gần 46,8%. Trong đó, lợi nhuận sau thuế thuộc về cổ đông công ty mẹ đạt 258,32 tỷ đồng, tăng khoảng 49,5% so với 9 tháng đầu năm 2025.
Dòng tiền kinh doanh chuyển dương, chi đầu tư vượt 265 tỷ đồng
Bên cạnh kết quả kinh doanh, báo cáo tài chính hợp nhất quý III/2026 của CSV ghi nhận sự cải thiện về dòng tiền từ hoạt động kinh doanh.
Lũy kế 9 tháng đầu năm, lưu chuyển tiền thuần từ hoạt động kinh doanh đạt dương 197,81 tỷ đồng, trong khi cùng kỳ năm trước âm khoảng 13,37 tỷ đồng. Ở hoạt động đầu tư, doanh nghiệp chi khoảng 265,7 tỷ đồng để mua sắm, xây dựng tài sản cố định và các tài sản dài hạn khác, tăng mạnh so với mức 35,72 tỷ đồng cùng kỳ.
Tại ngày 30/9/2026, chi phí xây dựng cơ bản dở dang đạt 77,54 tỷ đồng, so với 18,48 tỷ đồng đầu năm. Theo thuyết minh báo cáo tài chính, khoản mục này bao gồm các chi phí liên quan đến dự án Nhà máy Hóa chất Nhơn Trạch và một số hạng mục đầu tư khác.
Về cơ cấu tài sản, tổng tài sản CSV tại cuối tháng 9 đạt gần 2.470 tỷ đồng, giảm so với đầu năm. Trong đó, doanh nghiệp nắm giữ khoảng 630,6 tỷ đồng đầu tư tài chính ngắn hạn, là các khoản tiền gửi có kỳ hạn. Cùng với gần 154,63 tỷ đồng tiền và tương đương tiền, tổng giá trị hai khoản mục đạt khoảng 785,22 tỷ đồng.
Ở phía nguồn vốn, dư nợ vay và thuê tài chính ngắn hạn đạt 259,62 tỷ đồng, tăng khoảng 101,8 tỷ đồng so với đầu năm. Trong 9 tháng, chi phí lãi vay cũng tăng từ khoảng 4,15 tỷ đồng lên gần 9,97 tỷ đồng.
Vương Anh