Nhựa Tiền Phong báo lãi vượt kế hoạch năm, dòng tiền kinh doanh chưa thoát âm
Lãi nghìn tỷ, gần 2/3 công nợ khách hàng tập trung tại một đối tác
Công ty CP Nhựa Thiếu niên Tiền Phong (HNX: NTP) vừa công bố báo cáo tài chính hợp nhất quý III/2026 với doanh thu thuần đạt 2.106 tỷ đồng, tăng 30,8% so với cùng kỳ năm trước. Lợi nhuận trước thuế đạt 353 tỷ đồng, tăng 12,6%; lợi nhuận sau thuế đạt 289 tỷ đồng, tăng 12,4%. Lũy kế 9 tháng, doanh thu thuần đạt 5.751 tỷ đồng, tăng 18,1%. Lợi nhuận trước thuế đạt 1.233 tỷ đồng, tăng 29,9%; lợi nhuận sau thuế đạt 1.022 tỷ đồng, tăng 29,3%. Tuy nhiên, đằng sau tăng trưởng lợi nhuận là những thay đổi đáng chú ý về chi phí bán hàng, công nợ và cơ cấu nguồn vốn.
Xét riêng quý III, doanh thu tăng gần 497 tỷ đồng nhưng lợi nhuận sau thuế chỉ tăng khoảng 32 tỷ đồng. Một phần nguyên nhân đến từ biên lợi nhuận gộp giảm từ khoảng 31% xuống 30,4%, trong khi chi phí bán hàng tăng nhanh hơn nhiều so với doanh thu. Cụ thể, chi phí bán hàng tăng từ 131 tỷ đồng lên 226 tỷ đồng, tương đương gần 72%. Tỷ lệ khoản chi này trên doanh thu thuần tăng từ khoảng 8,2% lên 10,7%. Riêng phần tăng thêm 94,1 tỷ đồng đã tương đương gần 2/3 mức tăng lợi nhuận gộp trong quý. Cùng với chi phí quản lý doanh nghiệp tăng từ 69 tỷ đồng lên 76 tỷ đồng, sức ép chi phí khiến biên lợi nhuận sau thuế giảm từ khoảng 16% xuống 13,8%.
Như vậy, dù kết quả 9 tháng vẫn ghi nhận lợi nhuận tăng nhanh hơn doanh thu, riêng quý III cho thấy khả năng sinh lời đã thu hẹp: doanh nghiệp bán được nhiều hơn nhưng giữ lại ít lợi nhuận hơn trên mỗi đồng doanh thu.
Tại ngày 30/9/2026, tổng tài sản của Nhựa Tiền Phong đạt 8.599 tỷ đồng, tăng 1.551 tỷ đồng, tương đương 22% so với đầu năm. Phần lớn mức tăng tập trung ở tài sản ngắn hạn, với giá trị 6.680 tỷ đồng, chiếm 77,7% tổng tài sản. Tài sản dài hạn đạt 1.918 tỷ đồng, gần như đi ngang. Trong cơ cấu tài sản, đầu tư nắm giữ đến ngày đáo hạn ngắn hạn là khoản mục lớn nhất, tăng từ 2.679 tỷ đồng lên 3.840 tỷ đồng. Cộng với 263 tỷ đồng tiền và tương đương tiền, doanh nghiệp nắm giữ khoảng 4.103 tỷ đồng, tương đương 47,7% tổng tài sản.
Bên cạnh lượng tiền gửi lớn, vốn nằm trong công nợ và hàng tồn kho cũng tăng. Các khoản phải thu ngắn hạn đạt 751 tỷ đồng, tăng 42,9% so với đầu năm. Trong đó, phải thu khách hàng ngắn hạn tăng từ 374 tỷ đồng lên 558 tỷ đồng, tương đương 49,1%. Đáng chú ý, công nợ tăng chủ yếu tại Công ty CP Thương mại và Đầu tư Hồng Phước. Khoản phải thu đối tác này tăng từ 160 tỷ đồng lên 358 tỷ đồng, tương đương 124,2%, đưa tỷ trọng trong tổng phải thu khách hàng ngắn hạn từ khoảng 42,7% lên 64,1%. Mức tăng 198 tỷ đồng tại riêng Hồng Phước còn lớn hơn mức tăng khoảng 184 tỷ đồng của toàn bộ khoản mục phải thu khách hàng ngắn hạn. Điều này đồng nghĩa tổng công nợ các khách hàng còn lại đã giảm khoảng 14,4 tỷ đồng, trong khi mức độ tập trung vào Hồng Phước tăng lên.
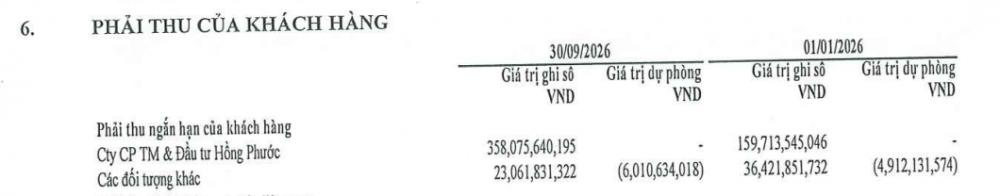
Ở nhóm bên liên quan, khoản phải thu Công ty TNHH TM XNK Minh Hải trị giá 38,47 tỷ đồng đã được dự phòng toàn bộ; khoản phải thu Công ty CP Phụ Gia Nhựa là 5,24 tỷ đồng, được dự phòng khoảng 4,8 tỷ đồng. Hai khoản này chiếm gần 87,8% tổng dự phòng phải thu ngắn hạn khó đòi. Dù số dư đã giảm so với đầu năm, phần lớn giá trị dự phòng công nợ vẫn tập trung tại các bên liên quan.
Hàng tồn kho cuối tháng 9 của Nhựa Tiền Phong đạt 1.782 tỷ đồng, tăng 23,6% so với đầu năm, chiếm khoảng 20,7% tổng tài sản. Trong đó, nguyên vật liệu tăng 28,4%, lên 1.234 tỷ đồng; thành phẩm tăng gần 54,8%, lên 423,8 tỷ đồng.
Tiền và tiền gửi hơn 4.100 tỷ đồng, dòng tiền kinh doanh chưa thoát âm
Ở phía nguồn vốn, tổng nợ phải trả đạt 3.953,3 tỷ đồng, tăng 40,4% so với đầu năm và toàn bộ là nợ ngắn hạn. Vốn chủ sở hữu đạt 4.646 tỷ đồng, tăng 9,8%. Nợ tăng nhanh hơn vốn chủ sở hữu khiến tỷ trọng nợ phải trả trong tổng nguồn vốn từ khoảng 40% lên 46%, đồng thời đóng góp khoảng 73,3% phần tăng tổng nguồn vốn trong kỳ. Biến động lớn nhất nằm ở vay và nợ thuê tài chính ngắn hạn, tăng từ 1.165 tỷ đồng lên 2.675 tỷ đồng, tương đương gần 130%. Khoản mục này chiếm 67,7% tổng nợ phải trả so với 41,4% đầu năm. Theo thuyết minh, đây là các khoản vay ngân hàng bằng đồng Việt Nam, không có tài sản bảo đảm.
Trong khi vốn vay tăng, nguồn tài trợ từ khách hàng và nhà cung cấp lại thu hẹp. Người mua trả tiền trước ngắn hạn giảm từ 923 tỷ đồng xuống 645,7 tỷ đồng; phải trả người bán ngắn hạn giảm từ 276 tỷ đồng xuống 143 tỷ đồng. Tổng hai khoản giảm khoảng 410,7 tỷ đồng. Như vậy, doanh nghiệp vừa phải bố trí thêm vốn cho công nợ và tồn kho, vừa giảm số dư tiền khách hàng ứng trước và công nợ nhà cung cấp.
Cuối quý III, nguồn vốn vay ngân hàng tăng mạnh. Dù tổng tiền, tương đương tiền và tiền gửi ngắn hạn vẫn cao hơn dư nợ vay khoảng 1.427 tỷ đồng, cơ cấu tài trợ cho hoạt động kinh doanh đã có sự thay đổi rõ rệt. Tác động của những biến động này thể hiện trên báo cáo lưu chuyển tiền tệ. Dòng tiền thuần từ hoạt động kinh doanh 9 tháng âm 49,7 tỷ đồng, cải thiện so với mức âm 212,6 tỷ đồng cùng kỳ nhưng vẫn trái chiều với lợi nhuận sau thuế hơn 1.000 tỷ đồng.
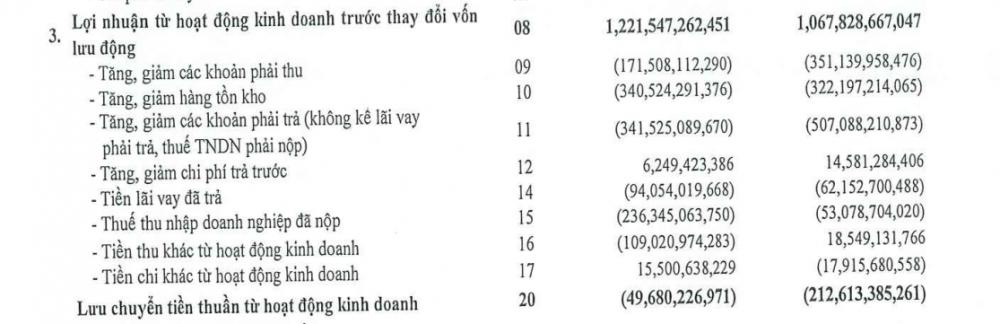
Trong kỳ, tăng các khoản phải thu và hàng tồn kho lần lượt làm giảm dòng tiền 171,5 tỷ đồng và 340,5 tỷ đồng; giảm các khoản phải trả làm giảm thêm 341,5 tỷ đồng. Tổng cộng, 3 biến động vốn lưu động này làm giảm dòng tiền khoảng 853,5 tỷ đồng, bên cạnh các khoản thuế thu nhập doanh nghiệp và lãi vay đã thanh toán. Khoảng cách giữa lợi nhuận và dòng tiền vì vậy gắn đáng kể với lượng vốn dành cho công nợ, hàng hóa và việc thanh toán các khoản phải trả.
Với Nhựa Tiền Phong, vấn đề cần theo dõi sau kết quả lợi nhuận tăng trưởng là khả năng thu hồi công nợ và luân chuyển tồn kho, trong bối cảnh doanh nghiệp đang sử dụng nhiều vốn vay ngắn hạn hơn để cân đối nguồn vốn.
Mạnh Huyền