Lãi công ty mẹ tăng hơn 12 lần, Taseco Airs (AST) hé lộ khoản thu gần 75 tỷ đồng
Lợi nhuận công ty mẹ Taseco Airs tăng mạnh
Theo báo cáo tài chính quý III/2026 vừa công bố, Công ty CP Dịch vụ Hàng không Taseco (Taseco Airs, HOSE: AST) ghi nhận sự chênh lệch lớn giữa kết quả kinh doanh trên báo cáo riêng công ty mẹ và báo cáo hợp nhất.
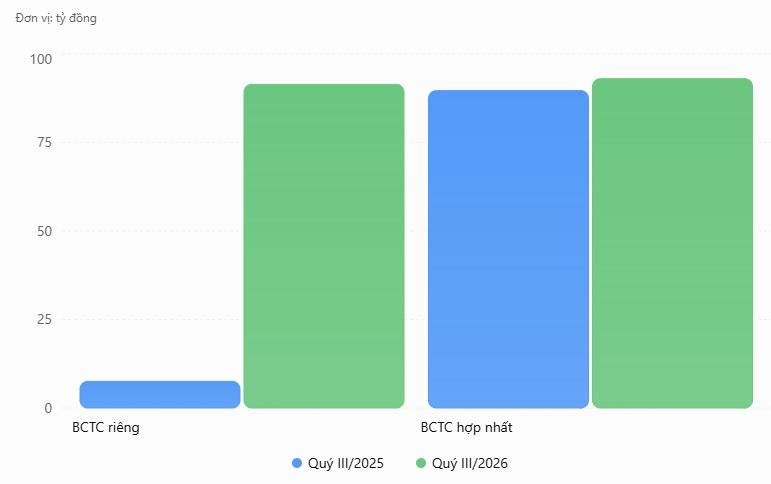
Cụ thể, trên BCTC riêng, doanh thu thuần quý III đạt 123,7 tỷ đồng, tăng 36% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt 91,42 tỷ đồng, gấp hơn 12 lần mức 7,52 tỷ đồng của quý III/2025.
Theo văn bản giải trình ngày 28/10/2026, nguyên nhân chủ yếu khiến lợi nhuận công ty mẹ tăng mạnh là khoản thu 74,6 tỷ đồng cổ tức và lợi nhuận được chia ghi nhận trong quý.
Trong đó, cổ tức được chia từ các đơn vị nhận đầu tư đạt khoảng 70,9 tỷ đồng; phần lợi nhuận được chia từ hợp đồng hợp tác kinh doanh (BCC) đạt khoảng 3,7 tỷ đồng. Cùng kỳ năm trước, công ty mẹ không ghi nhận khoản thu nhập tương ứng.
Taseco Airs cho biết việc ghi nhận cổ tức và lợi nhuận được chia phụ thuộc vào thời điểm các đơn vị nhận đầu tư công bố phân phối lợi nhuận, nên có thể tạo ra chênh lệch đáng kể giữa các kỳ kế toán.
Theo giải trình của doanh nghiệp, nếu loại trừ khoản cổ tức, lợi nhuận được chia, lợi nhuận sau thuế từ hoạt động kinh doanh chính của công ty mẹ quý III/2026 đạt khoảng 16 tỷ đồng, bằng 224% cùng kỳ năm trước.
Trong khi đó, trên BCTC hợp nhất, doanh thu thuần quý III đạt 520,41 tỷ đồng, tăng 13,6% so với mức 458,21 tỷ đồng cùng kỳ. Lợi nhuận sau thuế đạt 93,02 tỷ đồng, chỉ tăng khoảng 3,7% so với mức 89,66 tỷ đồng.
Lợi nhuận sau thuế thuộc cổ đông công ty mẹ trên BCTC hợp nhất đạt khoảng 76,82 tỷ đồng, tăng 11,2% so với cùng kỳ.
Sự khác biệt giữa hai báo cáo xuất phát từ phạm vi ghi nhận và nguyên tắc kế toán khác nhau. Đối với BCTC riêng, khoản cổ tức và lợi nhuận được chia từ các đơn vị nhận đầu tư có thể được ghi nhận vào thu nhập tài chính.
Trong khi đó, khi lập BCTC hợp nhất, các khoản thu nhập phát sinh từ giao dịch nội bộ giữa công ty mẹ và công ty con phải được loại trừ theo quy định.
Mở rộng hoạt động tại nhà ga mới, dòng tiền kinh doanh Taseco tăng gần gấp đôi
Bên cạnh khoản thu nhập từ đầu tư tại công ty mẹ, hoạt động kinh doanh dịch vụ hàng không của Taseco Airs tiếp tục tăng trưởng trong quý III/2026.
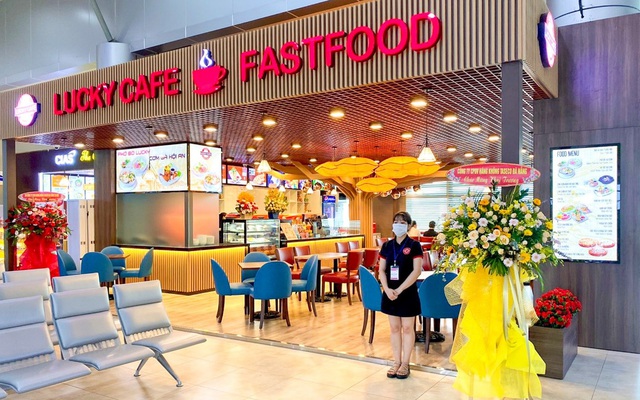
Theo giải trình, doanh thu hợp nhất tăng nhờ lượng hành khách qua các cảng hàng không gia tăng, cùng việc đưa thêm các điểm kinh doanh tại nhà ga T3 sân bay Tân Sơn Nhất và nhà ga T2 sân bay Nội Bài vào hoạt động.
Doanh nghiệp cũng triển khai chuyển đổi mô hình kinh doanh tại một số quầy hàng nhằm nâng cao hiệu quả hoạt động, đồng thời tăng cường quản trị doanh thu và chi phí tại các điểm kinh doanh.
Trong quý III, lợi nhuận gộp hợp nhất đạt khoảng 333,61 tỷ đồng, tăng 13,4% so với cùng kỳ. Biên lợi nhuận gộp duy trì quanh mức 64%.
Tuy nhiên, chi phí bán hàng tăng từ khoảng 140,33 tỷ đồng lên 174,95 tỷ đồng, tương đương mức tăng gần 25%, cao hơn tốc độ tăng doanh thu. Chi phí quản lý doanh nghiệp cũng tăng từ 55,9 tỷ đồng lên khoảng 61,24 tỷ đồng. Sự gia tăng của các khoản chi phí góp phần khiến tốc độ tăng lợi nhuận sau thuế hợp nhất thấp hơn mức tăng doanh thu trong quý.
Lũy kế 9 tháng đầu năm 2026, doanh thu thuần hợp nhất của Taseco Airs đạt 1.555,71 tỷ đồng, tăng 25,8% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt khoảng 314,38 tỷ đồng, tăng 30,5%. Trong đó, lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt khoảng 254,81 tỷ đồng, tăng 36,8% so với cùng kỳ.
Không chỉ lợi nhuận cải thiện, dòng tiền kinh doanh cũng ghi nhận tăng trưởng. Theo báo cáo lưu chuyển tiền tệ, dòng tiền thuần từ hoạt động kinh doanh 9 tháng đạt 266,47 tỷ đồng, tăng gần gấp đôi mức 136,53 tỷ đồng cùng kỳ năm trước.
Trong khi đó, dòng tiền đầu tư âm 142,48 tỷ đồng, còn dòng tiền tài chính âm 102,46 tỷ đồng, bao gồm khoản chi trả cổ tức và lợi nhuận cho chủ sở hữu khoảng 95,32 tỷ đồng.
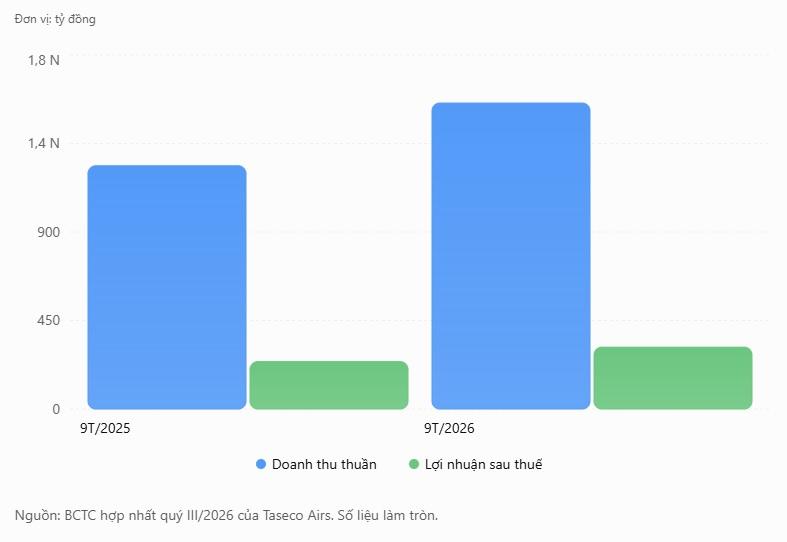
Trên bảng cân đối kế toán, tại ngày 30/9/2026, tổng tài sản Taseco Airs đạt 1.236,75 tỷ đồng, tăng gần 20% so với đầu năm. Trong đó, tiền và tương đương tiền đạt 221,74 tỷ đồng, còn đầu tư tài chính ngắn hạn đạt 350,17 tỷ đồng. Tổng cộng, hai khoản mục này đạt khoảng 571,91 tỷ đồng, tăng hơn 154 tỷ đồng so với đầu năm.
Ở phía nguồn vốn, tổng nợ phải trả giảm từ 344,44 tỷ đồng xuống 286,99 tỷ đồng. Riêng dư nợ vay ngắn hạn giảm từ 58,43 tỷ đồng xuống còn 21,29 tỷ đồng.
Vương Anh