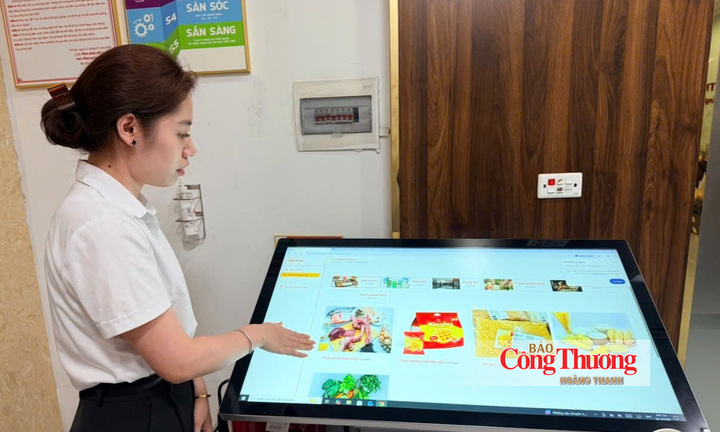
Sự phát triển của thương mại điện tử và thanh toán không dùng tiền mặt đang mang lại nhiều tiện ích cho người dân, giúp tiết kiệm thời gian, chi phí và mở rộng khả năng tiếp cận hàng hóa, dịch vụ. Tuy nhiên, cùng với những thuận lợi, người tiêu dùng cũng phải đối mặt với không ít rủi ro khi thực hiện giao dịch trên môi trường số.
Từ các website giả mạo, tin nhắn mạo danh ngân hàng, đơn vị vận chuyển đến những đường link chứa mã độc nhằm đánh cắp thông tin cá nhân, chiếm đoạt tài khoản, các hình thức gian lận trực tuyến ngày càng đa dạng. Bên cạnh nguy cơ thiệt hại về tài chính, người mua hàng trực tuyến còn có thể gặp khó khăn trong đổi trả, hoàn tiền hoặc giải quyết tranh chấp khi hàng hóa không đúng mô tả.
Thực tế này đặt ra yêu cầu bảo vệ quyền lợi người tiêu dùng ngay từ khâu phòng ngừa rủi ro, thay vì chỉ tập trung xử lý khi sự cố đã xảy ra. Trong đó, trách nhiệm của ngân hàng, doanh nghiệp, nền tảng thương mại điện tử và khả năng tự bảo vệ của người dân đều có vai trò quan trọng.
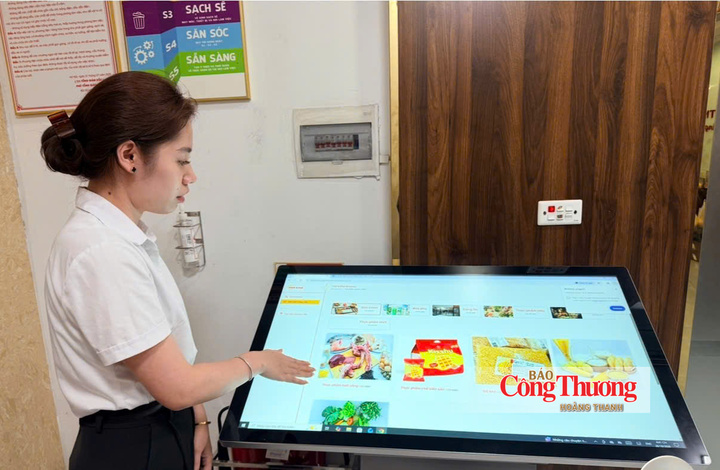
Trao đổi về vấn đề này với phóng viên Báo Công Thương, ông Nguyễn Quang Huy, CEO Khoa Tài chính - Ngân hàng, Trường Đại học Nguyễn Trãi cho rằng, để kinh tế số phát triển bền vững, cần có sự phối hợp đồng bộ giữa các chủ thể tham gia thị trường, đồng thời xây dựng môi trường giao dịch minh bạch, an toàn và đáng tin cậy.
Nhận diện rủi ro, tăng khả năng phòng ngừa gian lận trực tuyến
Theo ông Nguyễn Quang Huy, một trong những thách thức lớn đối với hoạt động giao dịch trực tuyến là sự bất cân xứng thông tin giữa người mua và người bán. Trong nhiều trường hợp, người tiêu dùng chưa có đủ điều kiện kiểm chứng danh tính đối tác, chất lượng hàng hóa hoặc tính xác thực của thông tin giao dịch trước khi quyết định mua sắm.
Đặc điểm này khiến người mua dễ gặp bất lợi khi thông tin sản phẩm không đầy đủ, thiếu minh bạch hoặc có dấu hiệu giả mạo. Đặc biệt, trong môi trường trực tuyến, việc xác định chủ thể chịu trách nhiệm khi phát sinh tranh chấp cũng có thể trở nên khó khăn nếu thông tin về người bán và điều kiện giao dịch không rõ ràng.
Đáng chú ý, các thủ đoạn lừa đảo không chỉ dừng ở việc giả mạo website, tin nhắn của ngân hàng hay đơn vị vận chuyển mà còn có thể thông qua những đường link chứa mã độc để đánh cắp dữ liệu, chiếm quyền kiểm soát tài khoản.
Sự phát triển của trí tuệ nhân tạo cũng làm gia tăng mức độ tinh vi của hành vi giả mạo. Hình ảnh, giọng nói và danh tính có thể bị lợi dụng để tạo dựng thông tin sai lệch, khiến người tiêu dùng gặp khó khăn hơn trong việc nhận diện các dấu hiệu bất thường.
Không chỉ vậy, những rủi ro trong giao dịch trực tuyến còn xuất hiện ở khâu thực hiện hợp đồng và bảo đảm quyền lợi sau mua hàng. Người tiêu dùng có thể nhận sản phẩm không đúng mô tả, gặp trở ngại khi yêu cầu đổi trả, hoàn tiền hoặc không được giải quyết khiếu nại kịp thời.
Ông Nguyễn Quang Huy phân tích, bên cạnh những hạn chế về thông tin và cơ chế kiểm soát, tâm lý dễ bị thu hút bởi các chương trình khuyến mại, thiếu kỹ năng kiểm chứng thông tin, thói quen chia sẻ dữ liệu thiếu thận trọng cũng làm gia tăng nguy cơ phát sinh thiệt hại.
Trong bối cảnh các giao dịch số ngày càng phổ biến, việc nâng cao nhận thức và khả năng nhận diện rủi ro của người tiêu dùng vì vậy cần được quan tâm đúng mức. Người mua không chỉ cần biết lựa chọn sản phẩm, dịch vụ mà còn phải có khả năng đánh giá mức độ tin cậy của thông tin, kiểm tra điều kiện giao dịch và bảo vệ dữ liệu cá nhân.
Nhấn mạnh yêu cầu chủ động phòng ngừa, ông Nguyễn Quang Huy cho rằng: “Bảo vệ người tiêu dùng không chỉ là xử lý sự cố khi xảy ra, mà cần bắt đầu từ việc nhận diện rủi ro, nâng cao năng lực phòng ngừa và xây dựng môi trường giao dịch minh bạch”.
Theo đó, việc bảo vệ quyền lợi người tiêu dùng cần được thực hiện xuyên suốt quá trình giao dịch, từ tiếp cận thông tin, lựa chọn hàng hóa, thanh toán đến đổi trả và giải quyết khiếu nại.
Đối với người mua, thông tin rõ ràng về sản phẩm, người bán và chính sách giao dịch là cơ sở để đưa ra quyết định phù hợp. Đối với doanh nghiệp và nền tảng cung cấp dịch vụ, minh bạch thông tin và chủ động kiểm soát rủi ro không chỉ giúp hạn chế tranh chấp mà còn góp phần củng cố niềm tin của khách hàng.
Tăng trách nhiệm doanh nghiệp, nâng cao kỹ năng tự bảo vệ của người tiêu dùng
Để hạn chế những rủi ro phát sinh trên môi trường số, ông Nguyễn Quang Huy cho rằng công tác bảo vệ người tiêu dùng cần được xem là trách nhiệm chung của toàn bộ hệ sinh thái kinh tế số. Trong đó, mỗi chủ thể phải thực hiện trách nhiệm phù hợp với chức năng, nghĩa vụ của mình.
Đối với các ngân hàng, yêu cầu đặt ra là tăng cường hệ thống giám sát giao dịch bất thường, nâng cao chất lượng xác thực và kịp thời cảnh báo cho khách hàng trước những nguy cơ gian lận.
Bên cạnh việc đầu tư các giải pháp công nghệ, ngân hàng cũng cần tạo điều kiện thuận lợi để khách hàng thực hiện tra soát giao dịch khi phát sinh sự cố. Việc tiếp nhận thông tin, xác minh và phối hợp với các bên liên quan cần được thực hiện nhanh chóng nhằm ngăn chặn thiệt hại trong khả năng cho phép, đồng thời hỗ trợ khách hàng theo quy định.
Đối với doanh nghiệp và các nền tảng thương mại điện tử, ông Nguyễn Quang Huy nhấn mạnh yêu cầu xác minh người bán, minh bạch thông tin sản phẩm, bảo vệ dữ liệu khách hàng và hoàn thiện cơ chế đổi trả, hoàn tiền, tiếp nhận khiếu nại.
Đây là những khâu có tác động trực tiếp đến quyền lợi người tiêu dùng trong quá trình mua sắm trực tuyến. Khi thông tin về hàng hóa, điều kiện thanh toán, chính sách đổi trả được công khai rõ ràng, người mua sẽ có thêm cơ sở để lựa chọn và hạn chế những tranh chấp không đáng có.
Đặc biệt, quy trình giải quyết khiếu nại cần dễ tiếp cận, có thời hạn xử lý phù hợp, giúp người tiêu dùng hiểu rõ quyền lợi cũng như trách nhiệm của mình. Việc xây dựng cơ chế hỗ trợ hiệu quả cũng là yếu tố góp phần nâng cao chất lượng dịch vụ và uy tín của doanh nghiệp trên thị trường.
Một vấn đề khác được ông Nguyễn Quang Huy đề cập là yêu cầu tăng cường phối hợp giữa ngân hàng, đơn vị trung gian thanh toán, nền tảng thương mại điện tử và cơ quan chức năng.
Việc phân định rõ trách nhiệm giữa các bên, phù hợp với quy định pháp luật, sẽ góp phần nâng cao hiệu quả xử lý tranh chấp, đồng thời tạo động lực để doanh nghiệp đầu tư nhiều hơn cho an toàn giao dịch.
Trong môi trường số, một giao dịch có thể liên quan đến nhiều chủ thể, từ đơn vị bán hàng, nền tảng cung cấp dịch vụ đến tổ chức thanh toán. Vì vậy, cơ chế phối hợp rõ ràng có ý nghĩa quan trọng trong việc xác minh thông tin, hỗ trợ người tiêu dùng và xử lý các vấn đề phát sinh.
Tuy nhiên, bên cạnh trách nhiệm của doanh nghiệp và các tổ chức cung cấp dịch vụ, khả năng tự bảo vệ của người tiêu dùng cũng là yếu tố không thể thiếu.
Ông Nguyễn Quang Huy khuyến nghị người dân ưu tiên thực hiện giao dịch trên những nền tảng đáng tin cậy, kiểm tra kỹ thông tin người bán, chính sách đổi trả và không truy cập các đường link không rõ nguồn gốc.
Đặc biệt, người tiêu dùng không cung cấp mật khẩu, mã OTP hoặc thông tin bảo mật cho người khác dưới bất kỳ hình thức nào. Đây là nguyên tắc cần được tuân thủ để hạn chế nguy cơ bị chiếm đoạt tài khoản và phát sinh thiệt hại tài chính.
Cùng với đó, việc bật thông báo biến động số dư, sử dụng phương thức xác thực phù hợp và thường xuyên kiểm tra giao dịch sẽ hỗ trợ phát hiện sớm những dấu hiệu bất thường.
Khi nghi ngờ bị lừa đảo, người tiêu dùng cần nhanh chóng liên hệ với ngân hàng qua các kênh chính thức, lưu giữ bằng chứng và thông báo cho cơ quan chức năng khi cần thiết. Việc chủ động phản ánh, cung cấp thông tin có thể hỗ trợ quá trình xác minh, xử lý và bảo vệ quyền lợi theo quy định.
Ở góc độ lâu dài, ông Nguyễn Quang Huy cho rằng giáo dục tài chính số cần được đẩy mạnh trong nhà trường, cộng đồng và các chương trình truyền thông đại chúng.
Theo đó, người dân không chỉ cần được hướng dẫn sử dụng các công cụ, phương thức thanh toán hiện đại mà còn phải được trang bị kỹ năng đánh giá thông tin, nhận diện nguy cơ gian lận và đưa ra quyết định tài chính thận trọng.
Việc nâng cao hiểu biết tài chính số có ý nghĩa thiết thực trong bối cảnh các hoạt động mua sắm, thanh toán và sử dụng dịch vụ ngày càng gắn với nền tảng trực tuyến. Khi có đủ kiến thức và kỹ năng, người tiêu dùng sẽ chủ động hơn trong phòng ngừa rủi ro, đồng thời biết cách thực hiện quyền của mình khi phát sinh tranh chấp.
Bảo vệ quyền lợi người tiêu dùng trên môi trường số không chỉ là yêu cầu bảo đảm an toàn cho từng giao dịch mà còn gắn với chất lượng phát triển của thương mại điện tử. Khi trách nhiệm của các chủ thể được nâng cao, cơ chế bảo vệ được thực hiện hiệu quả và người dân có đủ kỹ năng phòng ngừa rủi ro, niềm tin đối với giao dịch trực tuyến sẽ được củng cố, tạo nền tảng thúc đẩy kinh tế số Việt Nam phát triển bền vững.