Quỹ vàng hút 10 tỷ USD nhưng giá vàng vẫn giảm, sức ép đến từ đâu?
Mới đây, giới phân tích tiếp tục điều chỉnh kỳ vọng đối với vàng. Khảo sát Reuters công bố ngày 27/10 ghi nhận dự báo giá vàng bình quân năm 2026 bị hạ lần thứ hai liên tiếp. Lợi suất trái phiếu cao, USD mạnh và triển vọng lãi suất duy trì ở mức cao là những nguyên nhân chính, dù nhu cầu mua của ngân hàng trung ương vẫn hỗ trợ thị trường.
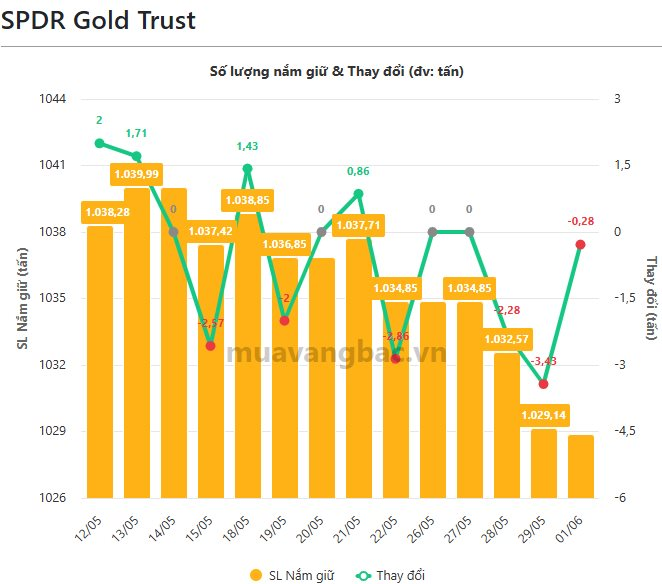
Áp lực đã thể hiện rõ trong tháng 9 khi tiền vẫn chảy vào các quỹ vàng, nhưng giá tiếp tục giảm. Sự trái chiều này cho thấy sức mua qua quỹ đang phải đối diện với những thay đổi lớn hơn trong quyết định phân bổ vốn của nhà đầu tư.
Lợi suất cao làm tăng sức cạnh tranh với vàng
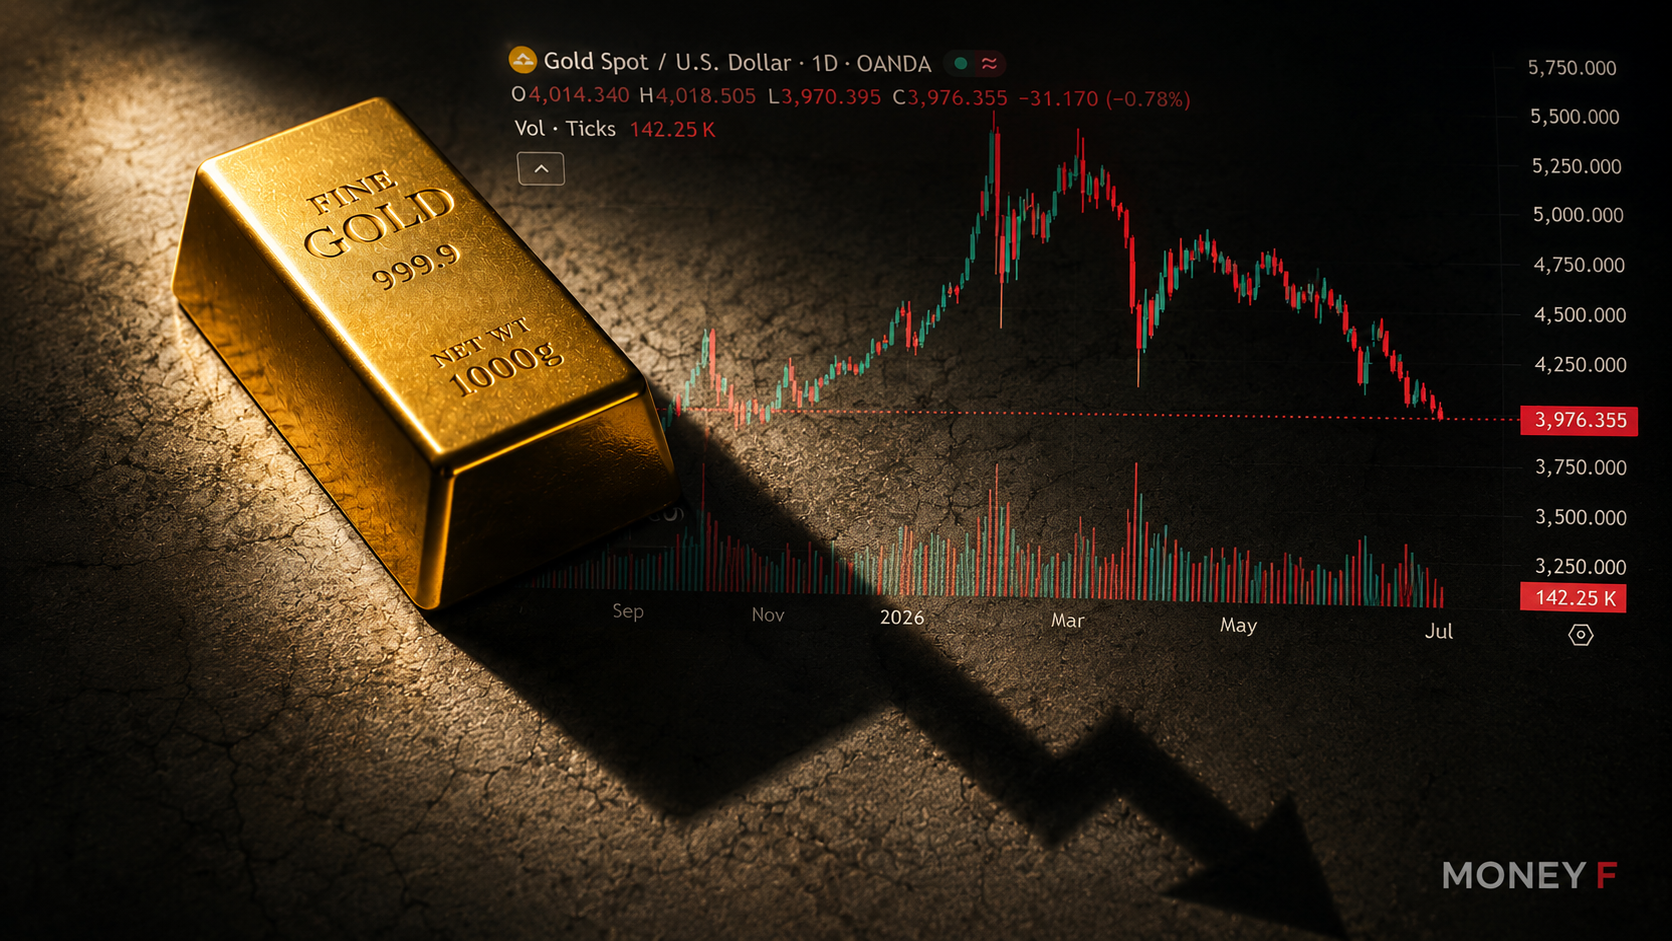
Theo Hội đồng Vàng Thế giới (WGC), các quỹ ETF vàng toàn cầu hút ròng khoảng 10 tỷ USD trong tháng 9, tương ứng 67 tấn vàng. Tuy nhiên, giá vàng kết thúc tháng 9 ở mức 4.176 USD/ounce, giảm 8,5% so với cuối tháng trước.
Trong khi các quỹ ETF tiếp tục mua vào, nhóm nhà quản lý tiền trên sàn COMEX lại thu hẹp vị thế mua ròng khoảng 12 tỷ USD, tương ứng 84 tấn. WGC nhận định hoạt động giảm vị thế trên thị trường kỳ hạn có thể đã góp phần kéo giá vàng đi xuống. Sự phân hóa này cho thấy một bộ phận nhà đầu tư vẫn tích lũy vàng, trong khi nhóm khác giảm đặt cược vào khả năng tăng giá.
Cùng với việc thu hẹp vị thế kỳ hạn, mặt bằng lợi suất và biến động USD tạo thêm sức ép. Trong tháng 9, lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm tăng 53 điểm cơ bản lên 5,3%, còn chỉ số USD tăng 2%. Theo mô hình phân tích của WGC, đây là những yếu tố quan trọng khiến giá vàng giảm trong tháng.
Khi lợi suất trái phiếu tăng, nhà đầu tư có thêm lựa chọn tạo thu nhập định kỳ. Vàng không trả lãi nên phải cạnh tranh với mức sinh lời hấp dẫn hơn từ các tài sản này. Người nắm giữ vàng vì vậy cần kỳ vọng mức tăng giá đủ lớn để bù phần thu nhập bỏ qua.
Tuy nhiên, lợi suất danh nghĩa chưa phản ánh đầy đủ sức ép. Quyết định phân bổ vốn còn phụ thuộc lợi suất thực, tức mức sinh lời sau khi tính đến lạm phát. Nếu kỳ vọng lạm phát tăng nhanh hơn lợi suất danh nghĩa, mức độ hấp dẫn của trái phiếu có thể thay đổi.
USD mạnh lên cũng ảnh hưởng sức mua vàng. Do được định giá bằng USD trên thị trường quốc tế, vàng trở nên đắt hơn đối với người sử dụng các đồng tiền khác, nếu những điều kiện còn lại giữ nguyên. Sức ép từ tỷ giá vì thế có thể hạn chế nhu cầu ngay cả khi nhà đầu tư vẫn muốn nắm giữ tài sản phòng ngừa rủi ro.
Đến cuối tháng 10, khả năng duy trì đà giảm của lợi suất vẫn là vấn đề cần theo dõi. Trong cập nhật ngày 26/10, WGC cho rằng nhịp giảm lợi suất trái phiếu Mỹ gần đây chủ yếu phản ánh dòng tiền chuyển sang trái phiếu khi cổ phiếu liên quan đến trí tuệ nhân tạo suy yếu, hơn là kỳ vọng lạm phát đã hạ nhiệt rõ rệt.
Theo đánh giá này, lợi suất giảm chưa đủ xác nhận các điều kiện tiền tệ đã thuận lợi hơn cho vàng. Diễn biến tiếp theo còn phụ thuộc dữ liệu lạm phát và kỳ vọng chính sách lãi suất.
Giá vàng trong nước giảm, chênh lệch giao dịch vẫn cao
Tại Việt Nam, giá vàng miếng và vàng nhẫn cùng giảm trong ngày 29/10, nhưng mức điều chỉnh giữa các sản phẩm có sự khác biệt. Theo đó, SJC, DOJI và PNJ giảm giá vàng miếng 300.000 đồng/lượng ở cả hai chiều, xuống 139,7–142,7 triệu đồng/lượng. Với vàng nhẫn, PNJ giảm giá mua vào tới 1,6 triệu đồng/lượng, trong khi giá bán giảm 600.000 đồng, đưa niêm yết về 137–141 triệu đồng/lượng.
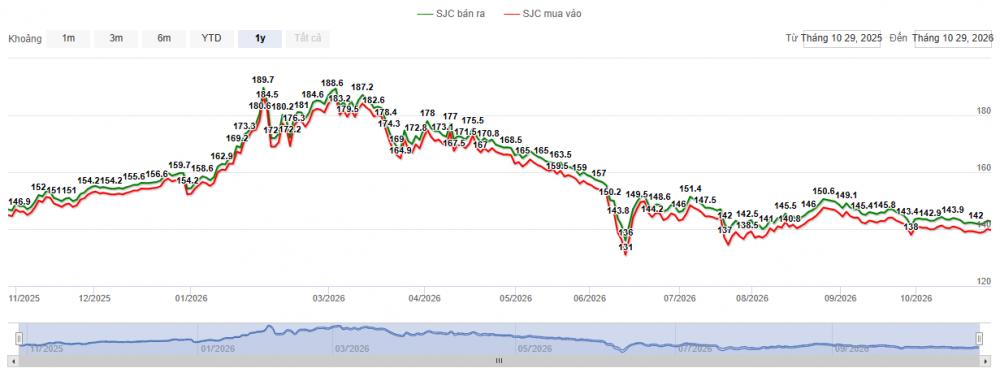
Tại SJC, vàng nhẫn loại 1–5 chỉ được niêm yết ở mức 135,5–139,5 triệu đồng/lượng, chênh lệch 4 triệu đồng. Khoảng cách này cao hơn mức 3 triệu đồng/lượng của vàng miếng cùng thương hiệu.
Nếu mua một lượng vàng nhẫn SJC với giá 139,5 triệu đồng và bán lại ngay theo giá niêm yết, người mua hụt 4 triệu đồng, tương đương khoảng 2,87% vốn.
Khoảng cách mua – bán ở mức cao khiến người mua mới cần mức tăng giá lớn hơn để hòa vốn, còn người đang nắm giữ phải theo dõi giá thu mua để xác định lãi, lỗ. Nếu giá bán phục hồi nhưng giá mua vào tăng chậm hơn, lợi nhuận thực tế sẽ thấp hơn mức tăng thể hiện trên bảng giá.
Bên cạnh chênh lệch giao dịch, tỷ giá USD/VND và khoảng cách giữa giá vàng trong nước với thế giới cũng ảnh hưởng đến kết quả đầu tư. USD tăng có thể hạn chế mức giảm của giá vàng quy đổi sang đồng Việt Nam. Ngược lại, chênh lệch với thế giới thu hẹp có thể khiến giá trong nước tăng chậm hơn, thậm chí giảm dù thị trường quốc tế ổn định.
Vì vậy, dòng vốn vào các quỹ ETF mới phản ánh một phần triển vọng thị trường. Với người mua vàng trong nước, giá mua ban đầu, mức thu mua khi bán lại và biến động chênh lệch với thế giới vẫn là những yếu tố trực tiếp quyết định hiệu quả nắm giữ.
Văn Mạnh