Hệ sinh thái TKV: Khoáng sản lãi hơn 3.400 tỷ, loạt doanh nghiệp than lãi mỏng
VIMICO lãi nghìn tỷ, 5 doanh nghiệp than họ TKV có biên lợi nhuận dưới 2%
Theo báo cáo tài chính hợp nhất quý III/2026, Tổng Công ty Khoáng sản TKV - CTCP (VIMICO, UPCoM: KSV) ghi nhận doanh thu thuần lũy kế 9 tháng đạt 14.686 tỷ đồng, tăng 35,3% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt 3.462 tỷ đồng, gấp khoảng 2,5 lần cùng kỳ. Trong đó, lợi nhuận thuộc cổ đông công ty mẹ đạt hơn 3.387 tỷ đồng.
Kết quả này đưa VIMICO trở thành doanh nghiệp có lợi nhuận lớn nhất trong nhóm 8 đơn vị thuộc hệ sinh thái TKV được khảo sát. Biên lợi nhuận gộp 9 tháng của tổng công ty tăng từ khoảng 25% lên gần 40%, trong khi biên lợi nhuận sau thuế đạt 23,6%.
Đà tăng lợi nhuận còn đi cùng với sự cải thiện về dòng tiền và cơ cấu vay nợ. Lũy kế 9 tháng, dòng tiền thuần từ hoạt động kinh doanh của VIMICO đạt hơn 2.831 tỷ đồng, tăng khoảng 523 tỷ đồng so với cùng kỳ. Tại ngày 30/9/2026, doanh nghiệp nắm gần 2.983 tỷ đồng tiền và đầu tư tài chính ngắn hạn, tăng hơn 2.142 tỷ đồng so với đầu năm. Ngược lại, dư nợ vay tài chính giảm từ 2.080 tỷ đồng xuống còn khoảng 1.447 tỷ đồng.
Trái với bức tranh tăng trưởng tại VIMICO, nhóm doanh nghiệp khai thác than ghi nhận mức sinh lời thấp hơn đáng kể.
Tại Công ty CP Than Cao Sơn - TKV (HNX: CST), doanh thu thuần 9 tháng đạt 5.567 tỷ đồng, giảm 16,5% so với cùng kỳ. Lợi nhuận sau thuế giảm hơn 32%, còn 15,88 tỷ đồng. Với quy mô doanh thu hàng nghìn tỷ đồng, biên lợi nhuận ròng của doanh nghiệp chỉ đạt khoảng 0,29%.
Tình trạng lợi nhuận mỏng cũng xuất hiện tại Công ty CP Than Đèo Nai - Cọc Sáu - TKV (HNX: TD6). Doanh thu 9 tháng gần như đi ngang ở mức 4.061 tỷ đồng, nhưng lợi nhuận sau thuế giảm hơn 90%, từ 20,18 tỷ đồng xuống chỉ còn 1,87 tỷ đồng.
Đáng nói, lợi nhuận gộp của TD6 giảm khoảng 42% so với cùng kỳ, trong khi chi phí lãi vay tăng 36,5%, lên 56,57 tỷ đồng. Biên lợi nhuận ròng 9 tháng chỉ khoảng 0,05%, thấp nhất trong nhóm doanh nghiệp được khảo sát.
Ở nhóm khai thác hầm lò, Công ty CP Than Vàng Danh - Vinacomin (HNX: TVD) ghi nhận doanh thu 4.940 tỷ đồng, tăng 6,8%, nhưng lợi nhuận sau thuế giảm 5,7%, còn 47,86 tỷ đồng. Chi phí lãi vay tăng gần 69%, lên 64 tỷ đồng.
Tương tự, Công ty CP Than Hà Lầm - Vinacomin (HNX: HLC) đạt doanh thu 2.820 tỷ đồng, tăng gần 17%, nhưng lợi nhuận sau thuế giảm hơn 60%, xuống 43,72 tỷ đồng. Biên lợi nhuận gộp thu hẹp từ 11,4% còn 7,6%, trong khi chi phí lãi vay tăng gần 54%.
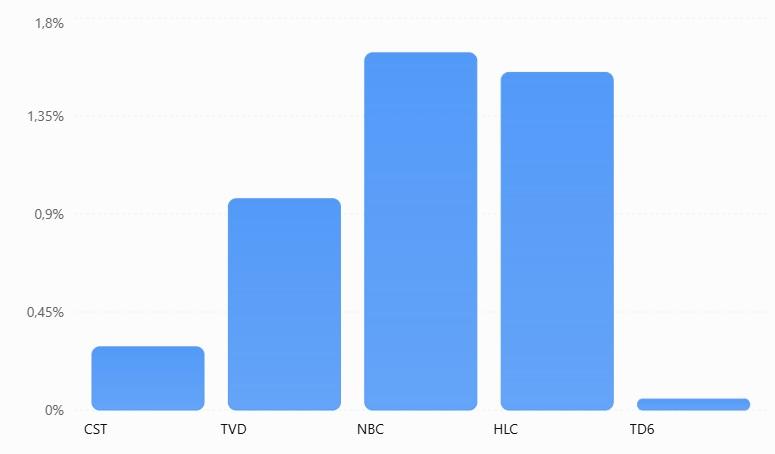
Công ty CP Than Núi Béo - Vinacomin (HNX: NBC) có diễn biến khả quan hơn về lợi nhuận. Sau 9 tháng, doanh thu tăng gần 40%, đạt 2.269 tỷ đồng; lợi nhuận sau thuế tăng gần 129%, lên 37,29 tỷ đồng. Tuy nhiên, biên lợi nhuận gộp vẫn giảm so với cùng kỳ, còn lợi nhuận khác đạt hơn 15 tỷ đồng, đóng góp một phần đáng kể vào kết quả trước thuế.
Khối điện lực TKV lãi hơn 600 tỷ đồng, dư nợ vay vượt 3.200 tỷ
Không chỉ khai thác than và khoáng sản, lĩnh vực sản xuất điện cũng là một mảnh ghép tài chính lớn trong hệ sinh thái TKV.
Theo báo cáo tài chính riêng quý III/2026, Tổng Công ty Điện lực TKV - CTCP (UPCoM: DTK) ghi nhận doanh thu thuần 9 tháng đạt 10.434 tỷ đồng, tăng 4,1% so với cùng kỳ. Lợi nhuận sau thuế hợp nhất đạt gần 602 tỷ đồng, tăng hơn 5%.
Tuy nhiên, kết quả kinh doanh giữa các quý có sự khác biệt đáng kể. Riêng quý III/2026, doanh thu đạt 2.688 tỷ đồng, tăng 8,7%, nhưng giá vốn lên tới 2.785 tỷ đồng, khiến doanh nghiệp lỗ gộp hơn 97 tỷ đồng. Sau khi tính các khoản thu nhập và chi phí khác, DTK báo lỗ sau thuế hợp nhất 162,4 tỷ đồng, trong khi cùng kỳ năm trước chỉ lỗ gần 3 tỷ đồng.
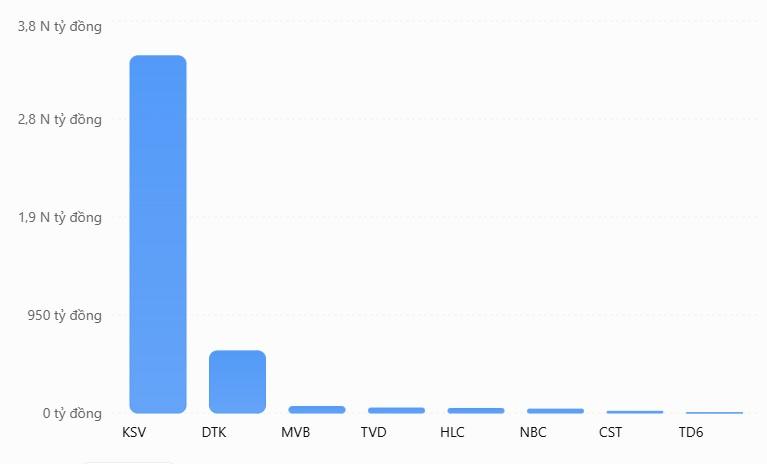
Bên cạnh biến động lợi nhuận, Điện lực TKV còn ghi nhận quy mô đầu tư và vay nợ lớn.
Tại cuối tháng 9/2026, tổng tài sản DTK đạt gần 15.399 tỷ đồng. Trong đó, chi phí xây dựng cơ bản dở dang lên tới 2.773 tỷ đồng, tăng hơn 1.336 tỷ đồng so với đầu năm. Danh mục đầu tư dở dang của doanh nghiệp có dự án Nhà máy Nhiệt điện Na Dương II.
Trong 9 tháng, DTK chi hơn 1.403 tỷ đồng mua sắm, xây dựng tài sản cố định và các tài sản dài hạn khác, gấp khoảng 3,4 lần cùng kỳ năm trước.
Cùng thời điểm, dư nợ vay và thuê tài chính đạt 3.251 tỷ đồng, tăng khoảng 236 tỷ đồng so với đầu năm. Đây là quy mô dư nợ vay lớn nhất trong 8 doanh nghiệp được khảo sát.
Dù vậy, dòng tiền kinh doanh của DTK vẫn duy trì dương 1.532 tỷ đồng trong 9 tháng, song giảm khoảng 34% so với cùng kỳ. Tiền và đầu tư tài chính ngắn hạn đạt gần 1.578 tỷ đồng, thấp hơn đáng kể so với dư nợ vay.
Một doanh nghiệp khác có biến động tài chính đáng chú ý là Tổng Công ty Công nghiệp Mỏ Việt Bắc TKV - CTCP (HNX: MVB).
Theo báo cáo tài chính hợp nhất 9 tháng năm 2026, MVB ghi nhận doanh thu thuần 4.059 tỷ đồng, giảm gần 2% so với cùng kỳ. Lợi nhuận sau thuế giảm hơn 68%, còn 63,09 tỷ đồng. Riêng quý III, doanh nghiệp lỗ sau thuế 1,15 tỷ đồng.
Bên cạnh sự suy giảm về lợi nhuận, dư nợ vay của MVB tăng khoảng 65% từ đầu năm, lên gần 602 tỷ đồng. Trong khi đó, hàng tồn kho tăng gần 58%, đạt hơn 701 tỷ đồng.
Đáng chú ý, dòng tiền kinh doanh của MVB chuyển từ dương hơn 466 tỷ đồng cùng kỳ sang âm 49,18 tỷ đồng. Đây là doanh nghiệp duy nhất trong nhóm 8 đơn vị khảo sát ghi nhận dòng tiền kinh doanh âm sau 9 tháng.
Doanh nghiệp than lãi mỏng nhưng dòng tiền kinh doanh vẫn dương hàng trăm tỷ
Một điểm chung xuất hiện tại nhiều doanh nghiệp khai thác than là lợi nhuận ở mức thấp, trong khi dòng tiền thuần từ hoạt động kinh doanh vẫn duy trì dương hàng trăm tỷ đồng.
Than Cao Sơn ghi nhận dòng tiền kinh doanh 9 tháng đạt 583 tỷ đồng, gấp hơn 5 lần cùng kỳ, dù lợi nhuận sau thuế giảm 32%. Trong kỳ, hàng tồn kho giảm gần 396 tỷ đồng, góp phần giải phóng vốn lưu động.
Tại Than Hà Lầm, dòng tiền kinh doanh đạt gần 501 tỷ đồng, tăng 36%, trong khi lợi nhuận sau thuế giảm hơn 60%. Báo cáo lưu chuyển tiền tệ cho thấy biến động hàng tồn kho tạo tác động dương khoảng 304 tỷ đồng. Doanh nghiệp cũng ghi nhận khoản điều chỉnh dự phòng gần 110 tỷ đồng khi xác định dòng tiền theo phương pháp gián tiếp.
Than Vàng Danh có dòng tiền kinh doanh dương 447 tỷ đồng, tăng gần 65%. Trong đó, biến động các khoản phải thu đóng góp dương gần 349 tỷ đồng, dù lợi nhuận sau thuế giảm nhẹ.
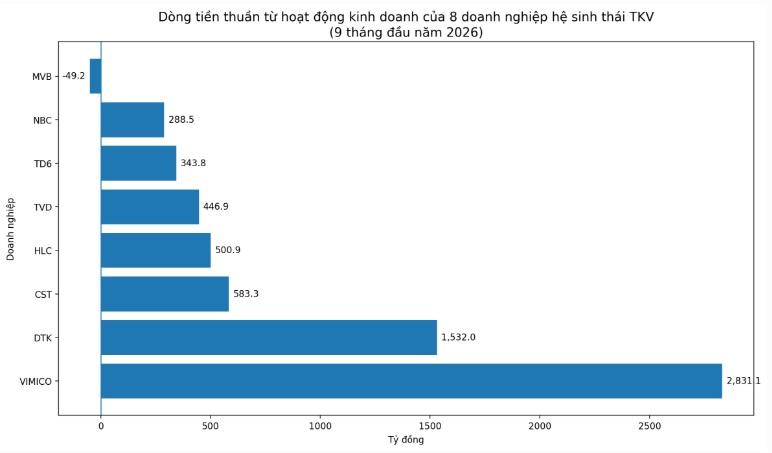
Tại Than Núi Béo, dòng tiền kinh doanh đạt 289 tỷ đồng, tăng hơn gấp đôi cùng kỳ. Tuy nhiên, báo cáo lưu chuyển tiền tệ cũng ghi nhận khoản điều chỉnh dự phòng hơn 173 tỷ đồng, là khoản điều chỉnh kế toán phi tiền mặt, không phải dòng tiền thực thu.
Trong khi đó, Than Đèo Nai - Cọc Sáu ghi nhận dòng tiền kinh doanh dương gần 344 tỷ đồng, tăng 13,7%, dù lợi nhuận sau thuế chưa đến 2 tỷ đồng. Hàng tồn kho của doanh nghiệp giảm gần 578 tỷ đồng so với đầu năm.
Nhờ dòng tiền kinh doanh dương, một số doanh nghiệp than đã thu hẹp đáng kể dư nợ vay trong 9 tháng. Than Cao Sơn giảm hơn 355 tỷ đồng dư nợ vay, xuống còn 129,5 tỷ đồng. Than Hà Lầm giảm hơn 426 tỷ đồng, xuống còn 271 tỷ đồng. Than Núi Béo và Than Vàng Danh cũng ghi nhận dư nợ vay giảm so với đầu năm, dù vẫn duy trì lần lượt hơn 1.008 tỷ đồng và gần 888 tỷ đồng dư nợ.
Ngoài ra, thuyết minh của các doanh nghiệp còn thể hiện mối liên hệ thương mại lớn trong hệ thống TKV. Chẳng hạn, phần lớn phải thu khách hàng của Than Vàng Danh tập trung tại Chi nhánh TKV - Công ty Kho vận Đá Bạc; còn Than Núi Béo có khoản phải thu chủ yếu tại Công ty Tuyển than Hòn Gai. Tại Than Đèo Nai - Cọc Sáu, doanh thu với các bên liên quan chiếm phần lớn doanh thu bán hàng và cung cấp dịch vụ trong kỳ.
Quang Sơn