Những con số phía sau kỷ lục doanh thu của Coteccons (CTD)
Doanh thu tăng hơn 51%, lợi nhuận tăng chậm vì vắng khoản thu đột biến
Theo báo cáo tài chính hợp nhất quý I năm tài chính 2027 (từ ngày 1/7 đến 30/9/2026), Công ty CP Xây dựng Coteccons (HoSE: CTD) ghi nhận doanh thu thuần đạt 11.268,5 tỷ đồng, tăng 51,2% so với cùng kỳ năm trước. Đây là mức doanh thu theo quý cao nhất từ trước đến nay của doanh nghiệp. Trong kỳ, giá vốn hàng bán tăng khoảng 50%, lên 10.706,8 tỷ đồng, thấp hơn tốc độ tăng doanh thu. Nhờ đó, lợi nhuận gộp đạt 561,7 tỷ đồng, tăng khoảng 62,6%; biên lợi nhuận gộp cải thiện từ 4,64% lên gần 5%.
Doanh thu hoạt động tài chính cũng tăng mạnh, đạt gần 184 tỷ đồng, gấp 2,4 lần cùng kỳ. Trong đó, lãi tiền gửi ngân hàng đóng góp 142,9 tỷ đồng, gấp khoảng 3,3 lần. Tuy nhiên, chi phí tài chính tăng nhanh hơn, lên gần 160 tỷ đồng, gấp hơn 3 lần cùng kỳ; riêng chi phí lãi vay đạt gần 158 tỷ đồng, tăng khoảng 255%. Bên cạnh đó, chi phí bán hàng tăng từ khoảng 170 triệu đồng lên gần 30 tỷ đồng, trong khi chi phí quản lý doanh nghiệp tăng 12%, lên 175 tỷ đồng. Dù các khoản chi phí gia tăng, lợi nhuận thuần từ hoạt động kinh doanh vẫn đạt 382,3 tỷ đồng, gần gấp đôi cùng kỳ.
Tuy nhiên, lợi nhuận trước thuế của Coteccons chỉ tăng khoảng 2%, đạt 384 tỷ đồng; lợi nhuận sau thuế đạt 305,4 tỷ đồng, tăng 3,6%. Nguyên nhân chủ yếu đến từ việc không còn khoản thu nhập bất thường như cùng kỳ năm trước. Theo giải trình của doanh nghiệp, trong quý I năm tài chính 2026, Coteccons ghi nhận 188,5 tỷ đồng thu nhập từ thanh lý hợp đồng hợp tác kinh doanh. Sang quý đầu niên độ 2027, khoản thu này không còn phát sinh, khiến lợi nhuận khác giảm mạnh từ 184,5 tỷ đồng xuống còn 2,2 tỷ đồng. Đây là nguyên nhân chính khiến lợi nhuận sau thuế tăng chậm hơn đáng kể so với doanh thu và lợi nhuận từ hoạt động kinh doanh. Dù vậy, mức lợi nhuận hơn 305 tỷ đồng vẫn là kết quả cao nhất của Coteccons kể từ quý I/2019.
Năm tài chính 2027, Coteccons đặt mục tiêu doanh thu hợp nhất 42.000 tỷ đồng và lợi nhuận sau thuế 1.050 tỷ đồng, lần lượt tăng 22% và 33% so với năm trước. Sau 3 tháng đầu niên độ, doanh nghiệp đã hoàn thành khoảng 27% kế hoạch doanh thu và 29% mục tiêu lợi nhuận cả năm.
Dòng tiền âm sâu, hàng nghìn tỷ đồng nằm ở các khoản phải thu
Mặc dù kết quả kinh doanh tăng trưởng, dòng tiền từ hoạt động kinh doanh của Coteccons tiếp tục ghi nhận giá trị âm. Cụ thể, lưu chuyển tiền thuần từ hoạt động kinh doanh trong quý âm 774,5 tỷ đồng, so với mức âm 838,1 tỷ đồng cùng kỳ năm trước. Theo báo cáo lưu chuyển tiền tệ, biến động các khoản phải thu làm giảm dòng tiền khoảng 1.686,2 tỷ đồng. Ở chiều ngược lại, việc giảm hàng tồn kho giúp bổ sung khoảng 873,8 tỷ đồng. Doanh nghiệp đồng thời chi khoảng 185 tỷ đồng trả lãi vay và 89,2 tỷ đồng nộp thuế thu nhập doanh nghiệp. Như vậy, lượng vốn được giải phóng từ hàng tồn kho chưa đủ bù đắp nhu cầu vốn tại các khoản phải thu và những khoản chi trong kỳ.
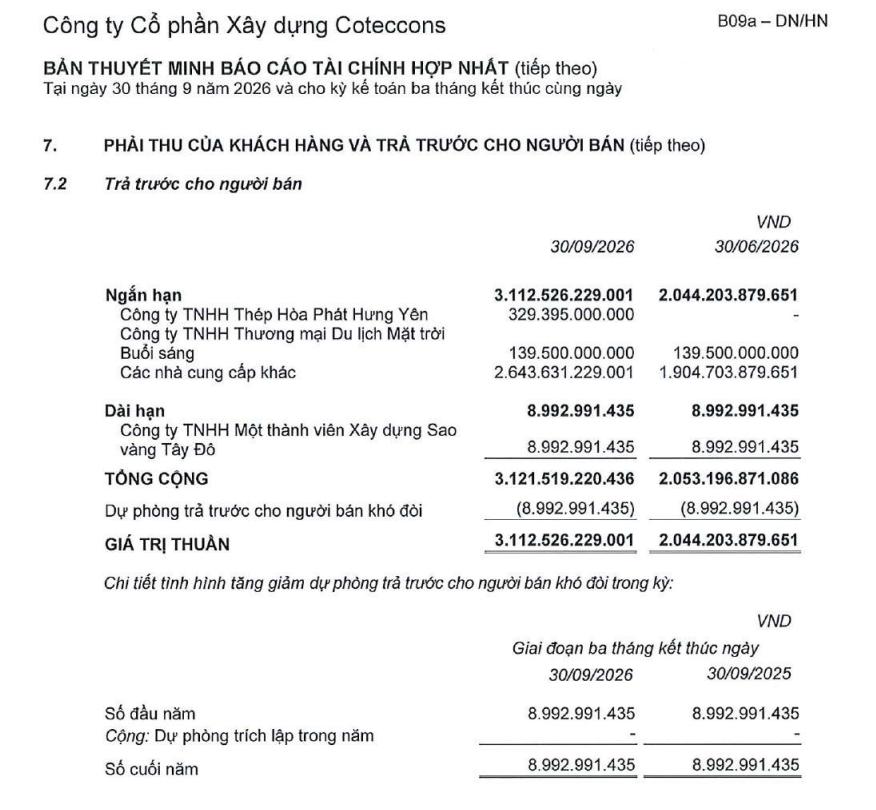
Tại ngày 30/9/2026, tổng tài sản của Coteccons đạt hơn 41.026 tỷ đồng, tăng gần 6%, tương ứng tăng khoảng 2.194 tỷ đồng so với đầu niên độ. Trong cơ cấu tài sản, các khoản phải thu ngắn hạn tiếp tục chiếm tỷ trọng lớn, với giá trị hơn 18.000 tỷ đồng. Trong đó, phải thu ngắn hạn của khách hàng đạt 16.041,3 tỷ đồng, tăng 4,7% so với cuối tháng 6. Đáng chú ý, khoản trả trước cho người bán ngắn hạn tăng tới 52,3%, lên 3.112,5 tỷ đồng, tương ứng tăng hơn 1.068 tỷ đồng chỉ sau ba tháng. Riêng khoản trả trước cho Công ty TNHH Thép Hòa Phát Hưng Yên đạt 329,4 tỷ đồng, trong khi đầu kỳ chưa ghi nhận. Diễn biến này cho thấy lượng vốn Coteccons ứng trước cho các nhà cung cấp gia tăng đáng kể trong bối cảnh quy mô hoạt động mở rộng.
Bên cạnh các khoản công nợ phục vụ hoạt động kinh doanh hiện tại, Coteccons vẫn còn gần 1.839,7 tỷ đồng nợ xấu được trình bày tại thuyết minh báo cáo tài chính. Doanh nghiệp đã trích lập dự phòng 1.299,1 tỷ đồng, đưa giá trị còn lại sau dự phòng xuống khoảng 540,6 tỷ đồng. Trong đó, khoản phải thu 526,4 tỷ đồng tại Công ty TNHH Đầu tư Bất động sản Ngôi Sao Việt - thành viên Tập đoàn Tân Hoàng Minh đã được trích lập dự phòng toàn bộ. Tương tự, khoản phải thu gần 122 tỷ đồng tại Công ty CP Đầu tư Minh Việt cũng được dự phòng toàn bộ.
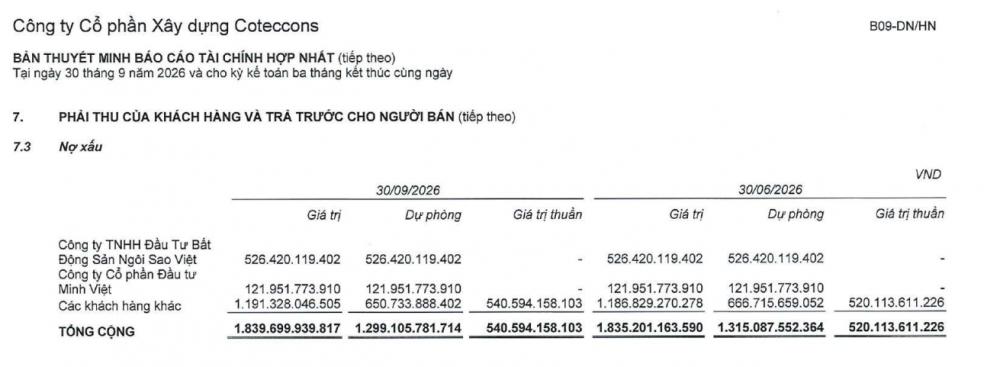
Đối với khoản công nợ tại Ngôi Sao Việt, đây là khoản phải thu phát sinh từ các hợp đồng tổng thầu xây dựng được ký trước năm 2022 tại một số dự án bất động sản của Tân Hoàng Minh ở Hà Nội. Cuối tháng 7/2026, Coteccons thông báo đã đạt thỏa thuận giải quyết tranh chấp hợp đồng xây dựng với Ngôi Sao Việt. Thỏa thuận liên quan đến khoản công nợ 526 tỷ đồng đã được TAND TP. Hà Nội công nhận. Tuy nhiên, Coteccons cho biết chỉ ghi nhận khoản tiền thu hồi trên báo cáo tài chính khi các nghĩa vụ theo thỏa thuận được thực hiện đúng kế hoạch và đáp ứng những điều kiện đã thống nhất giữa hai bên. Như vậy, dù tranh chấp đã có bước tiến về mặt pháp lý, khả năng thu hồi thực tế khoản công nợ này vẫn phụ thuộc vào quá trình thực hiện thỏa thuận.
Trong khi các khoản phải thu duy trì ở mức cao, hàng tồn kho của Coteccons giảm khoảng 9% so với đầu niên độ, còn 9.168 tỷ đồng, tương đương 22,3% tổng tài sản.
Vay nợ tăng vọt lên gần 8.000 tỷ đồng, Coteccons gánh hơn 1,7 tỷ đồng lãi vay mỗi ngày
Cùng với nhu cầu vốn phục vụ hoạt động thi công, dư nợ vay của Coteccons tiếp tục gia tăng. Tại ngày 30/9/2026, tổng vay và nợ thuê tài chính đạt gần 7.998,6 tỷ đồng, tăng 34,6% so với cuối tháng 6, tương ứng tăng hơn 2.055 tỷ đồng chỉ sau 3 tháng. Đáng chú ý, quy mô vay nợ của Coteccons đã thay đổi đáng kể trong những năm gần đây. Năm 2021, doanh nghiệp chỉ ghi nhận gần 2 tỷ đồng vay tài chính. Đến cuối tháng 9/2026, con số này đã tiến sát 8.000 tỷ đồng, phản ánh sự gia tăng sử dụng vốn vay trong quá trình mở rộng hoạt động kinh doanh.
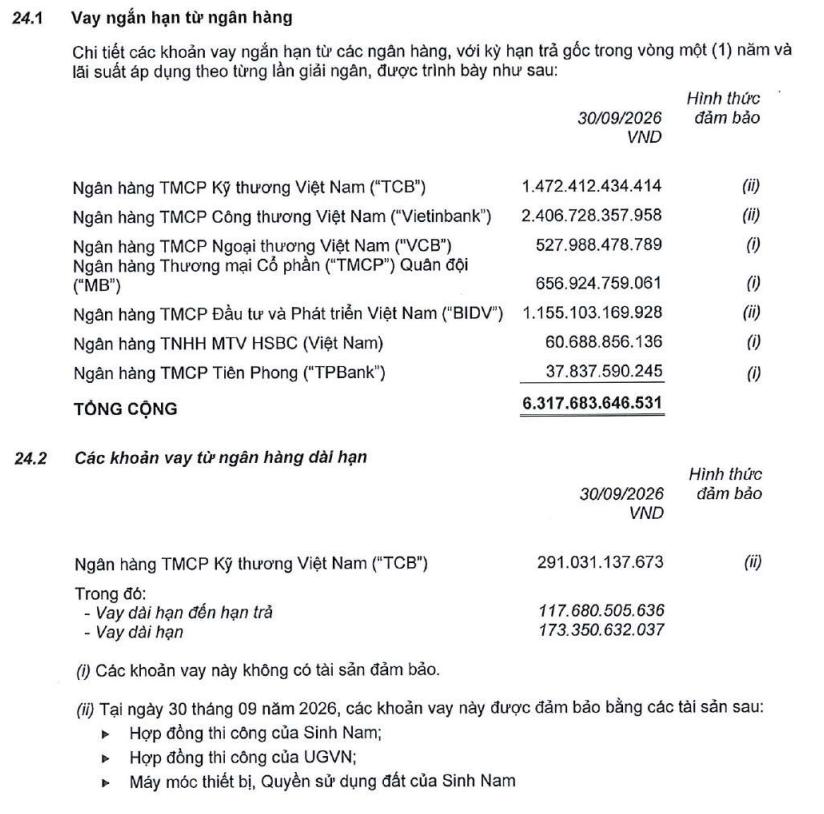
Trong cơ cấu dư nợ hiện tại, vay và nợ thuê tài chính ngắn hạn chiếm phần lớn, đạt khoảng 6.436,4 tỷ đồng. Theo thuyết minh báo cáo tài chính, VietinBank là một trong những ngân hàng có dư nợ cho vay lớn nhất đối với Coteccons, với giá trị gần 2.407 tỷ đồng. Một số khoản vay được bảo đảm bằng hợp đồng thi công của Công ty TNHH Sinh Nam Facade và Công ty TNHH Cơ và Điện UG Việt Nam, cùng máy móc thiết bị và quyền sử dụng đất của Sinh Nam Facade. Đây là hai công ty con do Coteccons sở hữu toàn bộ vốn. Trong khi đó, các khoản vay tại Vietcombank, MB, HSBC và TPBank không có tài sản bảo đảm.
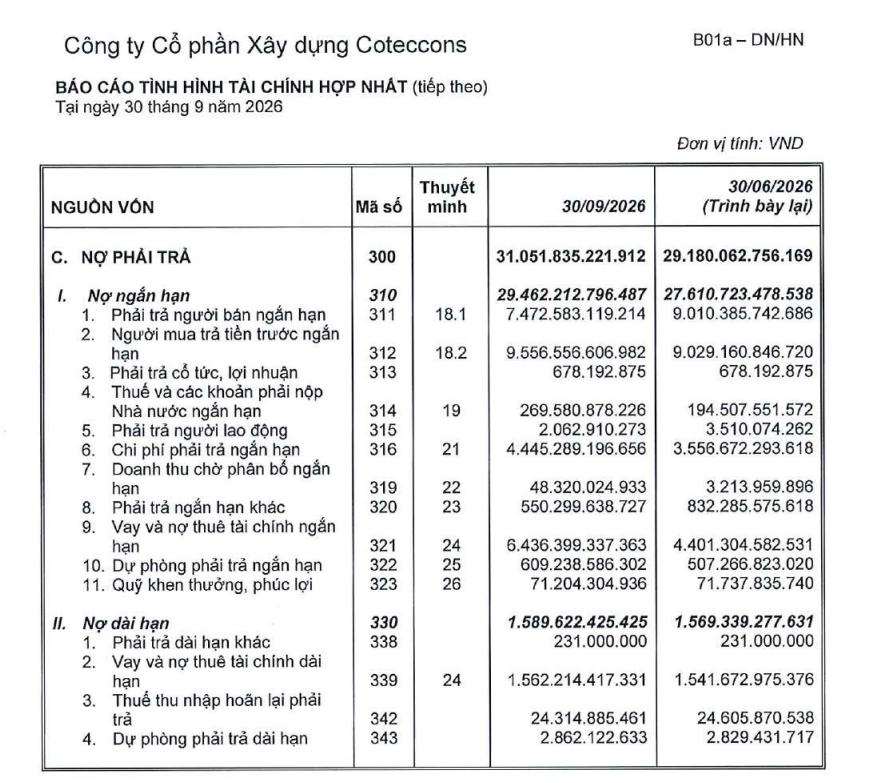
Sự gia tăng dư nợ kéo theo chi phí lãi vay tăng mạnh. Riêng quý đầu niên độ 2027, Coteccons ghi nhận gần 158 tỷ đồng chi phí lãi vay, gấp hơn 3,5 lần cùng kỳ năm trước. Tính bình quân, mỗi ngày doanh nghiệp phát sinh hơn 1,7 tỷ đồng chi phí lãi vay. Khoản chi này tương đương khoảng 28,1% lợi nhuận gộp trong quý, cao hơn đáng kể mức 12,9% cùng kỳ.
Dù dư nợ vay tăng mạnh, Coteccons vẫn duy trì lượng tiền gửi ngân hàng đáng kể. Tại cuối tháng 9, tổng tiền, các khoản tương đương tiền và đầu tư tài chính ngắn hạn đạt khoảng 9.627,6 tỷ đồng, tăng 17,4% so với đầu niên độ. Riêng tiền gửi ngân hàng có kỳ hạn trên 3 tháng đến một năm đạt 8.536,6 tỷ đồng, hơn gấp đôi đầu kỳ. Ngược lại, tiền và các khoản tương đương tiền giảm từ 3.935,7 tỷ đồng xuống còn 817,9 tỷ đồng. Sự thay đổi này cho thấy cơ cấu tài sản tài chính của Coteccons có sự dịch chuyển đáng kể sang tiền gửi có kỳ hạn dài hơn, thay vì chỉ phản ánh sự sụt giảm về lượng tiền doanh nghiệp nắm giữ.
Việc duy trì lượng tiền gửi lớn mang lại nguồn thu lãi đáng kể cho Coteccons. Tuy nhiên, riêng chi phí lãi vay trong quý đã cao hơn khoảng 15 tỷ đồng so với thu nhập từ lãi tiền gửi ngân hàng. Nếu xét toàn bộ doanh thu và chi phí tài chính, chênh lệch thuần chỉ đạt khoảng 24,2 tỷ đồng, giảm so với mức 27,8 tỷ đồng cùng kỳ.
Tại ĐHĐCĐ thường niên 2026, Phó Giám đốc tài chính Nguyễn Hồng Sơn cho biết Coteccons hướng tới cơ cấu nguồn vốn với khoảng 30% vốn ngắn hạn và 60–70% vốn dài hạn, nhằm giảm phụ thuộc vào nguồn vốn ngắn hạn và bảo đảm sự cân đối trong 3–5 năm tới. Doanh nghiệp cũng định hướng đa dạng hóa các kênh huy động vốn, trong đó có thị trường trái phiếu, thay vì phụ thuộc hoàn toàn vào nguồn vốn ngân hàng.
Ở phía nguồn vốn, tổng nợ phải trả của Coteccons tại ngày 30/9/2026 đạt 31.052 tỷ đồng, tăng 6,4% so với đầu niên độ. Vốn chủ sở hữu đạt 9.974 tỷ đồng, tăng 3,3%, trong đó lợi nhuận sau thuế chưa phân phối đạt gần 2.047 tỷ đồng. Hệ số nợ phải trả trên vốn chủ sở hữu theo đó tăng từ 3,02 lần lên 3,11 lần. Tuy nhiên, tổng nợ phải trả còn bao gồm các khoản phải trả nhà cung cấp, người mua trả tiền trước và những nghĩa vụ khác, không chỉ riêng các khoản vay chịu lãi.
Về triển vọng hoạt động, tổng giá trị trúng thầu trong 3 tháng đầu năm tài chính 2027 của Coteccons đạt khoảng 14.500 tỷ đồng, đưa giá trị hợp đồng đã ký nhưng chưa thực hiện (backlog) chuyển tiếp tại cuối quý lên gần 77.100 tỷ đồng. Đây là nguồn công việc đáng kể cho doanh nghiệp trong những kỳ tiếp theo. Trong dài hạn, Coteccons đặt mục tiêu đến năm 2030 đạt doanh thu 68.000 tỷ đồng và tỷ suất sinh lời trên vốn chủ sở hữu (ROE) từ 15–18%. Tuy nhiên, việc triển khai khối lượng hợp đồng lớn cũng đòi hỏi doanh nghiệp tiếp tục bố trí nguồn vốn cho hoạt động thi công, thanh toán nhà cung cấp và duy trì tiến độ dự án.
Văn Mạnh