Sau thời lãi nghìn tỷ, Vicostone tìm động lực phục hồi mới từ hóa chất
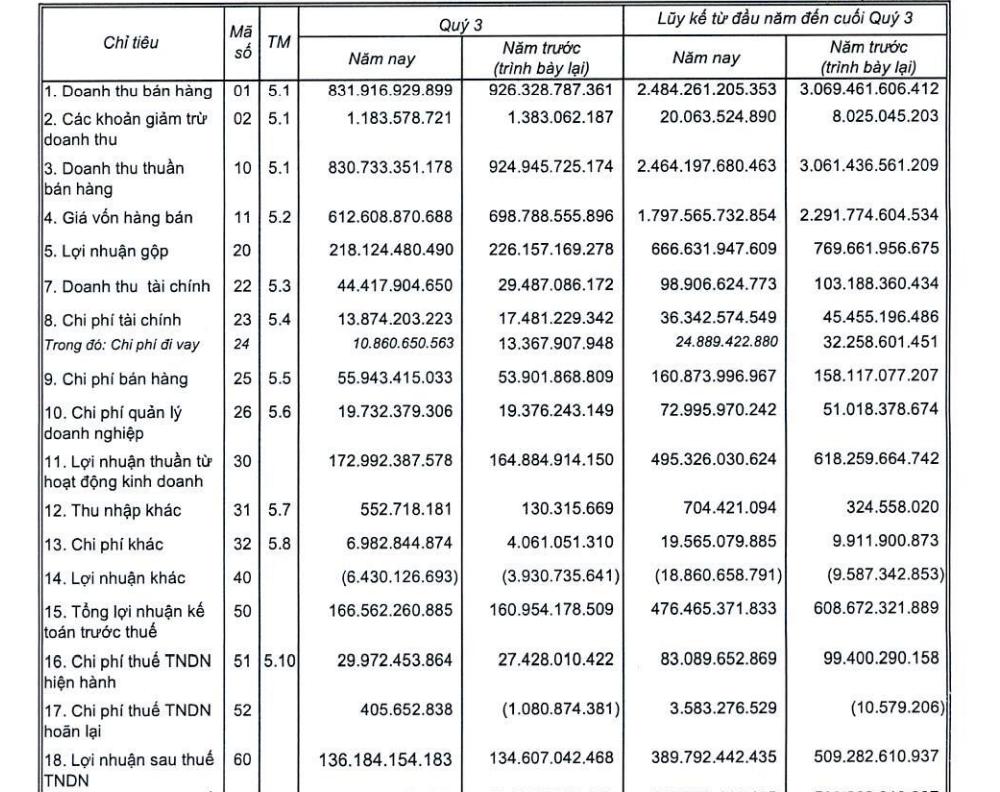
Công ty CP Vicostone (HNX: VCS) vừa công bố báo cáo tài chính hợp nhất quý III/2026, ghi nhận doanh thu thuần 9 tháng đạt gần 2.464 tỷ đồng, giảm 19,5% so với cùng kỳ. Lợi nhuận sau thuế đạt gần 390 tỷ đồng, giảm 23,5%.
Doanh nghiệp từng có nhiều năm thu lãi nghìn tỷ đồng từ đá nhân tạo gốc thạch anh đang trải qua sự thay đổi đáng kể về hoạt động và phân bổ vốn. Trong khi doanh thu chưa phục hồi, Vicostone phát triển sản phẩm mới, chuẩn bị nhận chuyển nhượng dự án hóa chất và dành gần 26% tài sản cho các bên liên quan vay.
Lợi nhuận quý III tăng, hoạt động bán hàng vẫn giảm
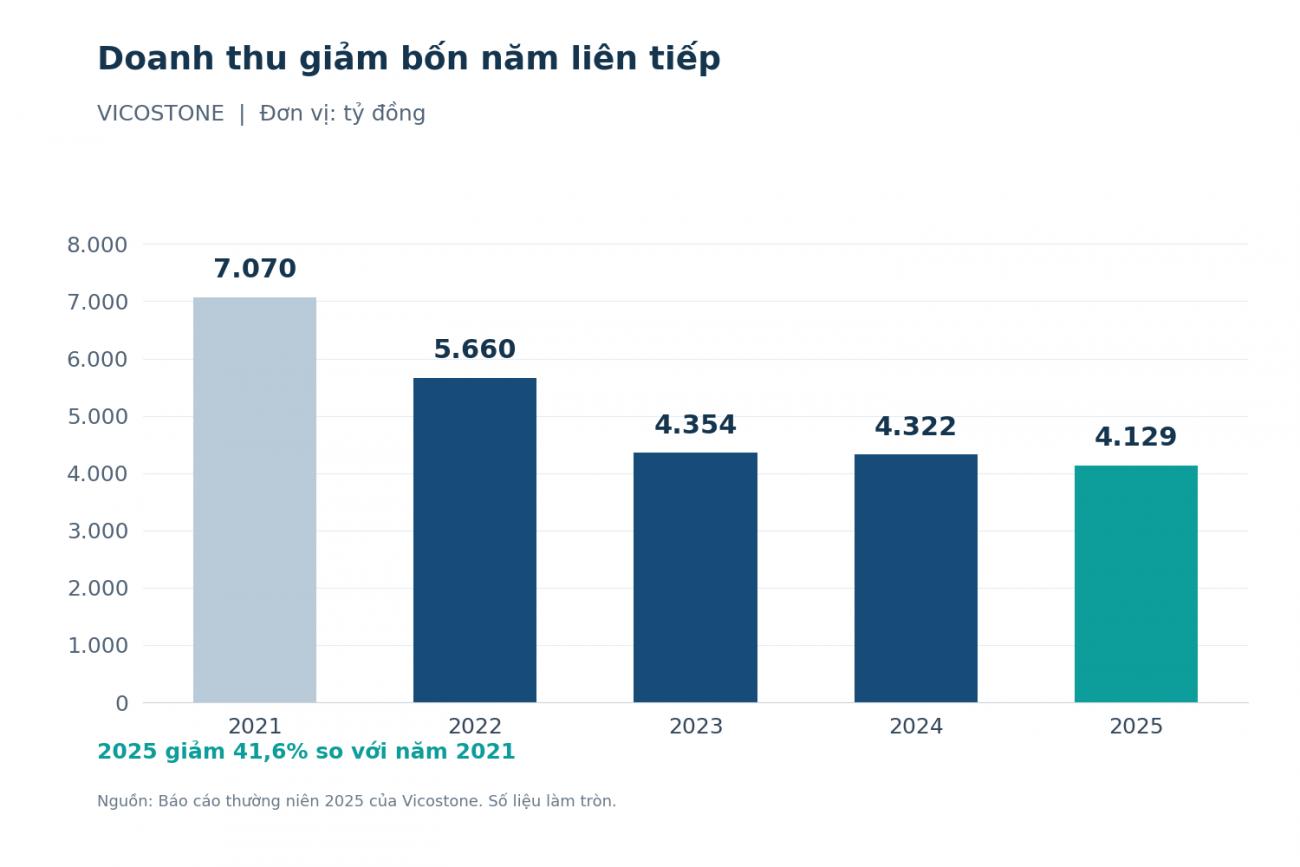
Giai đoạn 2021–2025, doanh thu Vicostone giảm liên tục từ khoảng 7.070 tỷ đồng xuống 4.129 tỷ đồng, mất gần 42%. Lợi nhuận trước thuế giảm hơn 60%, từ khoảng 2.097 tỷ đồng xuống 832 tỷ đồng. Biên lợi nhuận gộp thu hẹp từ khoảng 34,8% xuống 25,3%.
Bước sang năm 2026, Vicostone lựa chọn kế hoạch thận trọng. Theo thông tin tại ĐHĐCĐ thường niên, doanh nghiệp không đặt trọng tâm vào tăng quy mô trong ngắn hạn, mà ưu tiên củng cố năng lực nội tại, tái cân bằng tăng trưởng và quản trị rủi ro. Kế hoạch doanh thu được thông qua ở mức 4.186 tỷ đồng, lợi nhuận trước thuế 744 tỷ đồng.
Sau 9 tháng, doanh nghiệp hoàn thành khoảng 58,9% kế hoạch doanh thu và 64% mục tiêu lợi nhuận trước thuế. Để đạt kế hoạch lợi nhuận, quý IV cần mang về khoảng 267,5 tỷ đồng, cao hơn khoảng 61% kết quả quý III.
Diễn biến quý III xuất hiện tín hiệu tích cực ở lợi nhuận, nhưng chưa đến từ sự phục hồi doanh thu. Doanh thu thuần đạt gần 831 tỷ đồng, giảm 10,2%; lợi nhuận gộp giảm 3,6%, còn 218,1 tỷ đồng. Ngược lại, lợi nhuận trước thuế tăng 3,5%, lên 166,6 tỷ đồng.
Khoản hỗ trợ đáng kể nằm ở hoạt động tài chính. Lãi tiền gửi và cho vay trong quý đạt 41,6 tỷ đồng, gấp khoảng 2,1 lần cùng kỳ. Chênh lệch giữa doanh thu và chi phí tài chính tăng thêm khoảng 18,5 tỷ đồng, trong khi lợi nhuận gộp từ bán hàng giảm khoảng 8 tỷ đồng.
Sức ép tiêu thụ cũng không phân bổ giống nhau giữa các thị trường. Doanh thu trong nước quý III giảm 24,5%, còn gần 260 tỷ đồng; xuất khẩu giảm 1,7%, đạt khoảng 571 tỷ đồng. Thị trường trong nước chiếm gần 90% phần giảm doanh thu toàn quý.
Trong khi đó, xuất khẩu vẫn mang lại biên lợi nhuận gộp khoảng 32,9%, cao hơn đáng kể mức 12,3% của thị trường trong nước, tính trước giá vốn chưa phân bổ.
Đá thạch anh thay đổi tiêu chuẩn, Vicostone phát triển vật liệu mới
Bên cạnh chu kỳ nhu cầu, Vicostone còn đối diện thay đổi về tiêu chuẩn sản phẩm tại thị trường xuất khẩu. Từ tháng 7/2024, Australia cấm sản xuất, cung ứng, gia công và lắp đặt một số sản phẩm đá nhân tạo dạng mặt bàn, tấm ốp và tấm đá. Theo định nghĩa của cơ quan an toàn lao động nước này, sản phẩm thuộc diện điều chỉnh có hàm lượng silica tinh thể từ 1% trở lên, đồng thời đáp ứng các điều kiện về thành phần và quá trình tạo cứng.
Theo thông tin tại ĐHĐCĐ năm 2026, Vicostone đã đưa 36 sản phẩm ECO ra thị trường Australia và California. Doanh nghiệp xác định thương mại hóa ECO Surfaces là một trọng tâm, đồng thời phát triển hệ thống phân phối trực tiếp tại Australia và New Zealand. Doanh nghiệp công bố dòng ECO Surfaces có hàm lượng silica tinh thể dưới 1%.
Ở khâu nguyên liệu, Vicostone vốn đã có chuỗi cung ứng gắn với Phenikaa. Báo cáo thường niên 2025 cho biết cristobalite được cung cấp từ công ty con Phenikaa Huế, còn resin được sản xuất tại nhà máy hóa chất thuộc tập đoàn mẹ.
Đến ngày 27/10, HĐQT thông qua chủ trương để Công ty TNHH Hóa chất Vicostone nhận chuyển nhượng dự án trung tâm nghiên cứu và nhà máy sản xuất vật liệu polymer tiên tiến từ Công ty CP Tập đoàn Phượng Hoàng Xanh A&A. Giá chuyển nhượng dự kiến 450 tỷ đồng.
Bên chuyển nhượng đồng thời là công ty mẹ nắm khoảng 84,15% vốn Vicostone. Giá giao dịch và nghĩa vụ tài chính sau khi tiếp nhận vì vậy có ảnh hưởng trực tiếp đến hiệu quả đầu tư của doanh nghiệp niêm yết.
Vốn cho vay sang y tế, giáo dục tăng mạnh
Quan hệ tài chính giữa Vicostone và hệ sinh thái Phenikaa không chỉ nằm ở chuỗi cung ứng hay dự án hóa chất. Cuối tháng 9, doanh nghiệp ghi nhận 1.687,1 tỷ đồng cho vay ngắn hạn, trong khi đầu năm không có số dư. Khoản này chiếm gần 26% tổng tài sản, với kỳ hạn ban đầu 11 tháng và lãi suất 8,8–9%/năm.
Bên vay lớn nhất là Công ty CP Y học Vĩnh Thiện với 848,9 tỷ đồng, chiếm hơn một nửa tổng số dư. Tiếp theo là Trường THCS Lê Quý Đôn – Tây Đô với 408 tỷ đồng, Công ty CP Dược phẩm Phenikaa 354 tỷ đồng và Công ty CP Y học Rạng Đông 76,2 tỷ đồng. Các đơn vị này được báo cáo xác định là bên liên quan thuộc nhóm công ty con của công ty mẹ.
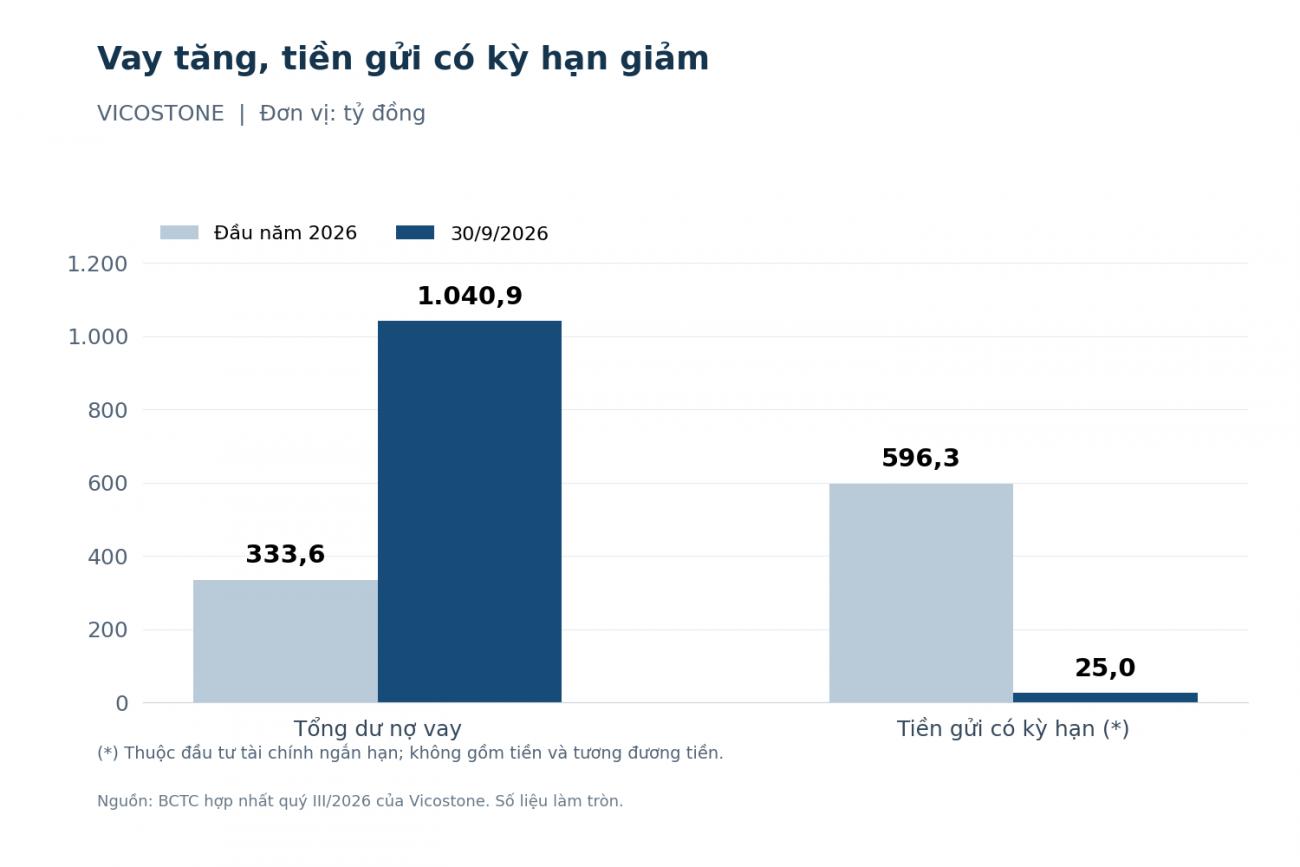
Trong khi mở rộng cho vay, tiền gửi có kỳ hạn thuộc đầu tư tài chính ngắn hạn giảm từ hơn 596 tỷ đồng xuống 25 tỷ đồng. Tổng dư nợ vay của Vicostone lại tăng từ gần 334 tỷ đồng lên khoảng 1.041 tỷ đồng, gấp hơn ba lần đầu năm.
Doanh nghiệp vẫn có nền tảng vốn chủ sở hữu lớn, đạt khoảng 5.170 tỷ đồng. Dư nợ vay tương đương khoảng 20% vốn chủ sở hữu. Trong 9 tháng, tiền chi cho vay vượt tiền thu hồi cho vay khoảng 1.124 tỷ đồng. Cùng kỳ, Vicostone chi khoảng 321,4 tỷ đồng trả cổ tức và gần 20,3 tỷ đồng mua sắm, xây dựng tài sản cố định.
Dòng tiền kinh doanh vẫn dương gần 626 tỷ đồng, tăng 43,3%. Tuy nhiên, phần cải thiện có đóng góp đáng kể từ tiền thuế thu nhập doanh nghiệp đã nộp giảm khoảng 155,6 tỷ đồng. Lợi nhuận từ hoạt động kinh doanh trước biến động vốn lưu động giảm từ khoảng 710 tỷ đồng xuống 541 tỷ đồng.
Mạnh Huyền