Hà Đô (HDG) hụt hơi vì mảng điện, dự phòng nợ khó đòi áp sát nghìn tỷ
Mảng năng lượng hụt hơi kéo lùi kết quả kinh doanh quý III
Theo báo cáo tài chính hợp nhất quý III/2026, Công ty CP Tập đoàn Hà Đô (HoSE: HDG) ghi nhận doanh thu thuần đạt 597,51 tỷ đồng, giảm 16,1% so với cùng kỳ năm trước. Trong khi đó, giá vốn hàng bán tăng 9,2%, lên 236,98 tỷ đồng, khiến lợi nhuận gộp giảm 27,2%, còn 360,53 tỷ đồng. Biên lợi nhuận gộp theo đó thu hẹp từ 69,5% xuống 60,3%. Theo giải trình của doanh nghiệp, kết quả kinh doanh quý III suy giảm chủ yếu do doanh thu từ lĩnh vực năng lượng đi xuống, trong khi các hoạt động khác cơ bản duy trì ổn định. Đây là lĩnh vực đóng góp phần lớn doanh thu và lợi nhuận gộp của Hà Đô, do đó biến động tại mảng phát điện có ảnh hưởng đáng kể đến kết quả kinh doanh hợp nhất.
Trong kỳ, doanh thu hoạt động tài chính tăng 21,1%, lên 20,53 tỷ đồng, trong khi chi phí tài chính giảm 6,1%, còn 75,83 tỷ đồng. Tổng chi phí bán hàng và quản lý doanh nghiệp cũng giảm 28,8%, xuống khoảng 50,99 tỷ đồng. Tuy nhiên, những biến động này chưa đủ bù đắp mức giảm lợi nhuận gộp từ hoạt động kinh doanh. Kết thúc quý III, Hà Đô ghi nhận lợi nhuận sau thuế hợp nhất gần 228 tỷ đồng, giảm 32,3% so với cùng kỳ. Trong đó, lợi nhuận sau thuế thuộc về cổ đông công ty mẹ đạt 163,42 tỷ đồng, giảm 42,6%.
Lũy kế 9 tháng đầu năm 2026, doanh thu thuần của Hà Đô đạt 1.772,99 tỷ đồng, giảm 6,7% so với cùng kỳ. Tuy nhiên, giá vốn hàng bán giảm 32,6%, xuống còn 508,54 tỷ đồng, giúp lợi nhuận gộp tăng 10,3%, đạt 1.264,45 tỷ đồng. Lợi nhuận sau thuế hợp nhất đạt 614,22 tỷ đồng, tăng 7,6%, trong khi lợi nhuận sau thuế thuộc về cổ đông công ty mẹ đạt 464,86 tỷ đồng, tăng khoảng 10,2%.
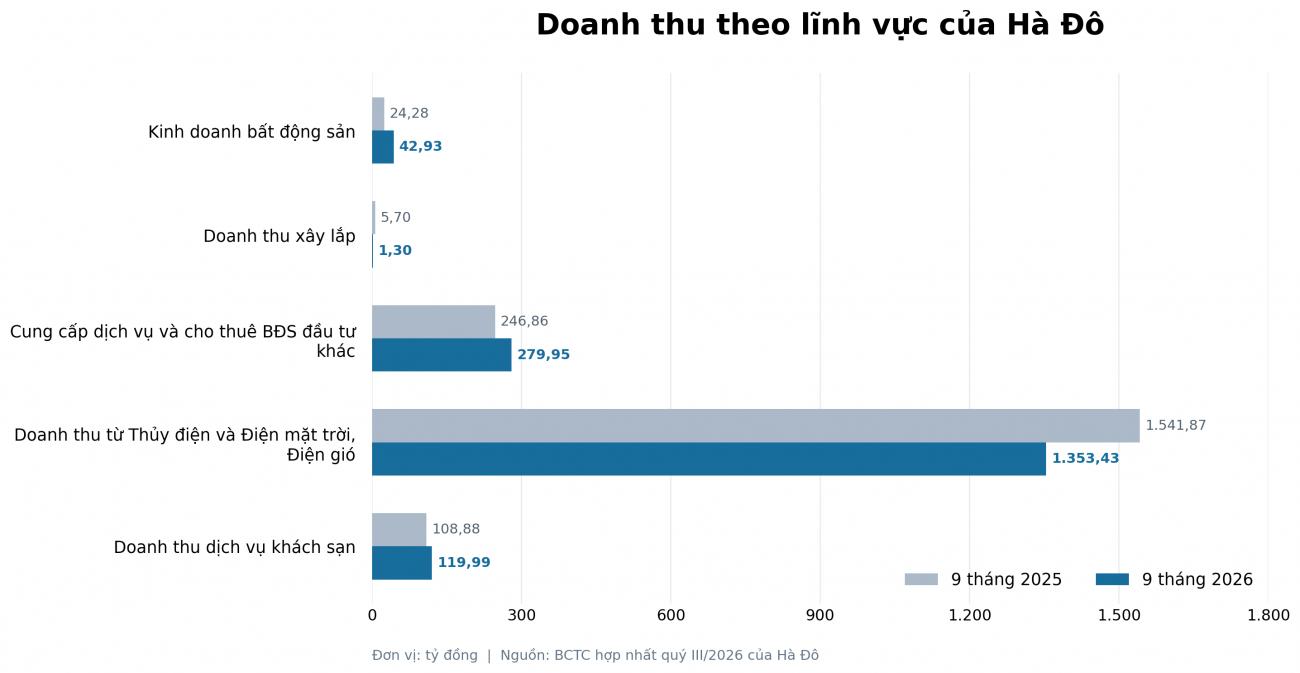
Xét theo lĩnh vực kinh doanh, năng lượng tiếp tục đóng góp doanh thu lớn nhất cho Hà Đô. Trong 9 tháng, doanh thu từ thủy điện, điện mặt trời và điện gió đạt 1.353,43 tỷ đồng, giảm 12,2% so với cùng kỳ nhưng vẫn chiếm hơn 76% tổng doanh thu thuần. Trong khi đó, giá vốn mảng này tăng nhẹ lên 458,14 tỷ đồng, khiến lợi nhuận gộp giảm gần 18%, còn 895,29 tỷ đồng. Trái ngược với lĩnh vực năng lượng, hoạt động bất động sản ghi nhận sự cải thiện đáng kể về lợi nhuận gộp. Doanh thu kinh doanh bất động sản trong 9 tháng đạt 42,93 tỷ đồng, tăng so với mức 24,28 tỷ đồng cùng kỳ. Đáng chú ý, giá vốn của mảng này được ghi nhận âm 197,5 tỷ đồng, trong khi cùng kỳ năm trước là 42,21 tỷ đồng. Theo đó, lợi nhuận gộp bất động sản đạt 240,43 tỷ đồng, đảo chiều so với khoản lỗ gộp 17,93 tỷ đồng cùng kỳ.
Sự cải thiện lợi nhuận của mảng bất động sản chủ yếu đến từ biến động giá vốn, thay vì tăng trưởng doanh thu. Khoản lợi nhuận này góp phần bù đắp sự suy giảm từ lĩnh vực năng lượng, giúp lợi nhuận gộp hợp nhất của Hà Đô tăng trưởng sau 9 tháng. Đối với các lĩnh vực khác, hoạt động cung cấp dịch vụ và cho thuê bất động sản đầu tư ghi nhận doanh thu 279,95 tỷ đồng, tăng 13,4% so với cùng kỳ. Doanh thu dịch vụ khách sạn đạt 119,99 tỷ đồng, tăng khoảng 10,2%.
Dù lợi nhuận gộp tăng, kết quả kinh doanh 9 tháng vẫn chịu áp lực từ chi phí quản lý doanh nghiệp. Khoản chi phí này tăng từ 199,42 tỷ đồng lên 367,04 tỷ đồng, tương ứng tăng khoảng 84%. Đồng thời, báo cáo lưu chuyển tiền tệ ghi nhận khoản điều chỉnh dự phòng 260,65 tỷ đồng, cao hơn đáng kể so với mức 84,19 tỷ đồng cùng kỳ. Ở chiều ngược lại, doanh thu hoạt động tài chính đạt 78,38 tỷ đồng, tăng 40,5%. Chi phí tài chính giảm 32,5%, còn 232,27 tỷ đồng, chủ yếu do không còn khoản lỗ chênh lệch tỷ giá 105,78 tỷ đồng như cùng kỳ năm trước. Tuy nhiên, riêng chi phí lãi vay vẫn tăng 3,7%, lên 231,05 tỷ đồng.
Năm 2026, Hà Đô đặt mục tiêu doanh thu hợp nhất 3.242 tỷ đồng và lợi nhuận sau thuế 1.151 tỷ đồng. Sau 9 tháng, doanh nghiệp mới hoàn thành 54,7% kế hoạch doanh thu và 53,4% chỉ tiêu lợi nhuận. Để hoàn thành mục tiêu cả năm, Hà Đô cần ghi nhận thêm khoảng 1.469 tỷ đồng doanh thu và gần 537 tỷ đồng lợi nhuận sau thuế trong quý IV.
Nợ vay giảm, công nợ khó đòi của Hà Đô lại tăng vọt
Bên cạnh kết quả kinh doanh, bảng cân đối kế toán của Hà Đô ghi nhận những biến động đáng chú ý tại các khoản phải thu, đặc biệt là dự phòng công nợ khó đòi. Tại ngày 30/9/2026, tổng tài sản của tập đoàn đạt 14.502,5 tỷ đồng, giảm 1,2% so với đầu năm. Trong đó, tài sản cố định chiếm tỷ trọng lớn nhất với 7.699,71 tỷ đồng, tương đương 53,1% tổng tài sản. Tài sản dở dang dài hạn đạt 2.171,6 tỷ đồng, chiếm gần 15%, còn tiền, các khoản tương đương tiền và đầu tư tài chính ngắn hạn đạt khoảng 1.620 tỷ đồng.
Đáng chú ý, dự phòng phải thu ngắn hạn khó đòi tăng từ 587,1 tỷ đồng đầu năm lên 939,92 tỷ đồng vào cuối tháng 9, tương ứng tăng khoảng 60%. Phần lớn mức tăng đến từ khoản công nợ liên quan đến Công ty Mua bán điện. Theo thuyết minh báo cáo tài chính, giá trị dự phòng đối với Công ty Mua bán điện tăng từ 512,66 tỷ đồng lên 865,8 tỷ đồng, tương ứng tăng 353,14 tỷ đồng. Khoản dự phòng này chiếm khoảng 92% tổng dự phòng phải thu khó đòi của Hà Đô tại thời điểm cuối quý III.
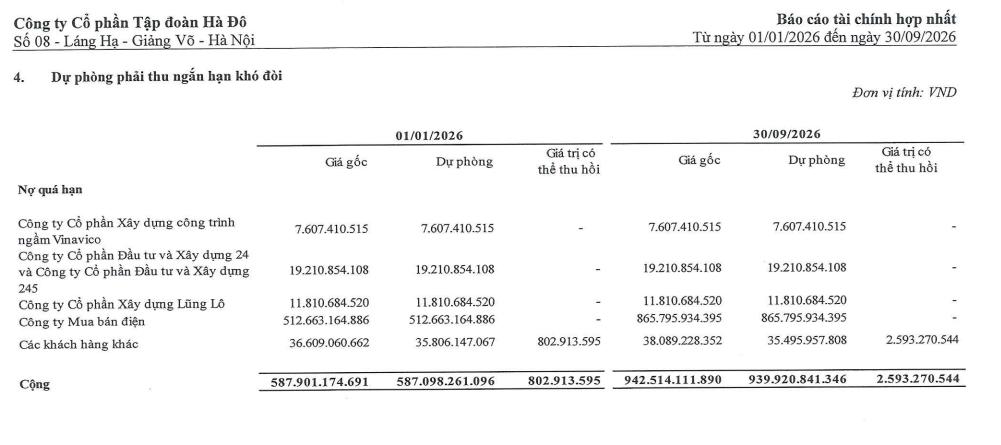
Cũng theo báo cáo, tổng giá gốc các khoản nợ đã quá hạn thanh toán hoặc chưa quá hạn nhưng khó có khả năng thu hồi đạt 942,51 tỷ đồng, trong khi giá trị có thể thu hồi ước tính chỉ khoảng 2,59 tỷ đồng. Phần chênh lệch tương ứng với khoản dự phòng gần 940 tỷ đồng đã được doanh nghiệp ghi nhận. Quy mô dự phòng lớn cho thấy rủi ro thu hồi công nợ vẫn là vấn đề đáng chú ý trong tình hình tài chính của Hà Đô. Tuy nhiên, đây là khoản dự phòng kế toán, phản ánh đánh giá về khả năng thu hồi tại thời điểm lập báo cáo, không đồng nghĩa toàn bộ số tiền đã trở thành tổn thất thực tế.
Trong khi dự phòng tăng mạnh, giá trị các khoản phải thu ngắn hạn sau dự phòng giảm từ 1.383,91 tỷ đồng đầu năm xuống 976,55 tỷ đồng, tương ứng giảm 29,4%. Biến động này cần được xem xét cùng với sự gia tăng dự phòng để đánh giá đầy đủ tình hình công nợ của doanh nghiệp. Về khả năng thanh khoản, tiền và các khoản tương đương tiền tại cuối tháng 9 đạt gần 267 tỷ đồng, tăng 9,3% so với đầu năm. Trong đó, tiền gửi ngân hàng không kỳ hạn tăng từ 95,41 tỷ đồng lên 220,87 tỷ đồng, trong khi tiền mặt giảm từ 8,51 tỷ đồng xuống 4,93 tỷ đồng.
Các khoản đầu tư tài chính ngắn hạn đạt 1.353,01 tỷ đồng, tăng 16,7% so với đầu năm. Riêng giá trị chứng khoán kinh doanh tăng từ 631,29 tỷ đồng lên 1.015,37 tỷ đồng. Theo thuyết minh báo cáo tài chính, khoản mục này bao gồm trái phiếu và chứng chỉ tiền gửi. Đối với hoạt động bất động sản, khoản người mua trả tiền trước ngắn hạn giảm hơn 56%, từ 60,88 tỷ đồng đầu năm xuống 26,62 tỷ đồng. Trong khi đó, chi phí sản xuất, kinh doanh dở dang dài hạn tăng từ 73,98 tỷ đồng lên 375,21 tỷ đồng. Hàng tồn kho sau dự phòng giảm 25,8%, còn 570,21 tỷ đồng.
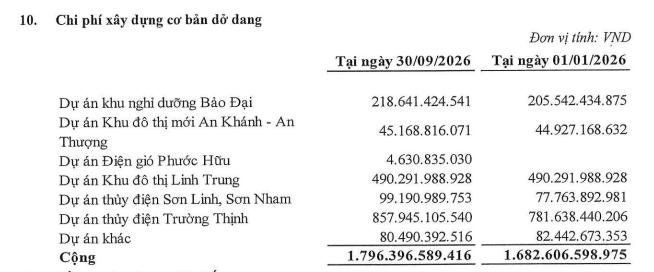
Ngoài ra, chi phí xây dựng cơ bản dở dang tại cuối quý III đạt 1.796,4 tỷ đồng, tăng khoảng 113,79 tỷ đồng so với đầu năm. Trong đó, dự án thủy điện Trường Thịnh ghi nhận 857,95 tỷ đồng, khu đô thị Linh Trung đạt 490,29 tỷ đồng và khu nghỉ dưỡng Bảo Đại đạt 218,64 tỷ đồng. Tổng giá trị tại ba dự án này khoảng 1.567 tỷ đồng, chiếm hơn 87% chi phí xây dựng cơ bản dở dang của tập đoàn.
Ở phía nguồn vốn, tổng nợ phải trả của Hà Đô giảm 8,2% so với đầu năm, xuống còn 5.773,36 tỷ đồng. Trong đó, tổng dư nợ vay và thuê tài chính đạt 4.226,94 tỷ đồng, giảm 10,1%, tương ứng giảm hơn 472 tỷ đồng. Dư nợ ngắn hạn ở mức 576,34 tỷ đồng, còn dư nợ dài hạn đạt 3.650,6 tỷ đồng. Tổng dư nợ vay tương đương khoảng 48,4% vốn chủ sở hữu. Việc giảm dư nợ cũng được thể hiện qua báo cáo lưu chuyển tiền tệ. Trong 9 tháng đầu năm, dòng tiền thuần từ hoạt động kinh doanh đạt 707,62 tỷ đồng, giảm khoảng 10% so với cùng kỳ nhưng vẫn duy trì trạng thái dương.
Ngược lại, dòng tiền thuần từ hoạt động tài chính âm 702,52 tỷ đồng. Trong kỳ, doanh nghiệp đã chi 532,07 tỷ đồng để trả nợ gốc vay và 184,98 tỷ đồng thanh toán cổ tức, lợi nhuận cho chủ sở hữu. Dòng tiền thuần từ hoạt động đầu tư đạt dương 12,55 tỷ đồng, cải thiện so với mức âm 393,93 tỷ đồng cùng kỳ. Tính chung 9 tháng, lưu chuyển tiền thuần đạt dương 17,66 tỷ đồng, trong khi cùng kỳ năm trước âm 83,11 tỷ đồng.
Long Giang