Lãi 464 tỷ đồng sau 9 tháng, Đông Hải Bến Tre chuẩn bị điều chỉnh kế hoạch năm
Sau 9 tháng năm 2026, CTCP Đông Hải Bến Tre (HOSE: DHC) ghi nhận lợi nhuận sau thuế 464,2 tỷ đồng, tăng gần 80% so với cùng kỳ và vượt kế hoạch lợi nhuận cả năm.
Kết quả kinh doanh tích cực diễn ra trong bối cảnh doanh nghiệp đẩy mạnh đầu tư Nhà máy Giấy Giao Long 3, dự án được kỳ vọng mở rộng đáng kể năng lực sản xuất trong những năm tới.
Lợi nhuận tăng gần 80%, vượt kế hoạch năm sau 9 tháng
Theo báo cáo tài chính hợp nhất quý III/2026, doanh thu thuần của DOHACO đạt khoảng 1.093 tỷ đồng, tăng 17,3% so với cùng kỳ năm trước. Giá vốn hàng bán tăng chậm hơn doanh thu, giúp lợi nhuận gộp đạt khoảng 227 tỷ đồng, tăng hơn 55%.
Biên lợi nhuận gộp trong quý III đạt khoảng 20,8%, cải thiện so với mức 15,7% cùng kỳ năm 2025. Đây là yếu tố quan trọng góp phần thúc đẩy lợi nhuận tăng nhanh hơn doanh thu. Tuy nhiên, so với quý II/2026, biên lợi nhuận gộp đã thu hẹp, cho thấy hiệu quả kinh doanh vẫn chịu ảnh hưởng từ biến động giá nguyên liệu và giá bán sản phẩm.
Kết thúc quý III, lợi nhuận sau thuế của DOHACO đạt 149,1 tỷ đồng, tăng gần 50% so với cùng kỳ. Lũy kế 9 tháng, doanh thu thuần đạt 3.106,9 tỷ đồng, tăng 17,7%; lợi nhuận sau thuế đạt 464,2 tỷ đồng, tăng gần 79,8% so với cùng kỳ năm trước.
Với kết quả này, doanh nghiệp đã hoàn thành khoảng 81,8% kế hoạch doanh thu và đạt 132,6% mục tiêu lợi nhuận sau thuế 350 tỷ đồng được thông qua tại Đại hội đồng cổ đông thường niên năm 2026. Như vậy, chỉ sau ba quý, lợi nhuận của DOHACO đã vượt kế hoạch cả năm hơn 114 tỷ đồng.
Kết quả kinh doanh tích cực là cơ sở để doanh nghiệp trình cổ đông phương án điều chỉnh kế hoạch năm 2026. Theo tài liệu Đại hội đồng cổ đông bất thường, DOHACO đề xuất nâng mục tiêu doanh thu thuần lên 3.990 tỷ đồng và lợi nhuận sau thuế lên 500 tỷ đồng. So với kế hoạch ban đầu, chỉ tiêu doanh thu tăng khoảng 5%, trong khi mục tiêu lợi nhuận tăng hơn 42%.
Nếu phương án điều chỉnh được thông qua, với kết quả đã đạt được sau 9 tháng, DOHACO còn cần khoảng 883 tỷ đồng doanh thu và gần 36 tỷ đồng lợi nhuận trong quý IV để hoàn thành mục tiêu mới. Đây là khoảng cách không quá lớn so với kết quả kinh doanh đã ghi nhận trong các quý trước, dù khả năng hoàn thành vẫn phụ thuộc vào diễn biến thị trường và hiệu quả hoạt động trong những tháng cuối năm.
Đáng chú ý, tăng trưởng lợi nhuận của DOHACO được hỗ trợ đáng kể bởi tốc độ tăng giá vốn thấp hơn doanh thu. Trong 9 tháng, doanh thu thuần tăng 17,7%, trong khi giá vốn hàng bán chỉ tăng khoảng 6,7%. Chênh lệch này giúp lợi nhuận gộp tăng mạnh, tạo dư địa cải thiện kết quả kinh doanh.
Dù vậy, chi phí tài chính cũng là yếu tố cần lưu ý. Riêng quý III, chi phí tài chính tăng hơn gấp đôi so với cùng kỳ, trong đó chi phí lãi vay tăng mạnh. Lũy kế 9 tháng, chi phí tài chính đạt khoảng 50,4 tỷ đồng, tăng gần 69%. Diễn biến này phản ánh áp lực chi phí vốn gia tăng trong bối cảnh doanh nghiệp đang triển khai các dự án đầu tư lớn.
Đại hội đồng cổ đông bất thường của DOHACO dự kiến diễn ra ngày 6/11/2026. Bên cạnh kế hoạch kinh doanh, doanh nghiệp cũng trình cổ đông một số phương án liên quan đến cổ tức và phát hành cổ phiếu thưởng. Các nội dung này cần được xem xét theo kết quả biểu quyết chính thức của đại hội.
Giao Long 3 mở rộng công suất, bài toán vốn và hiệu quả vận hành
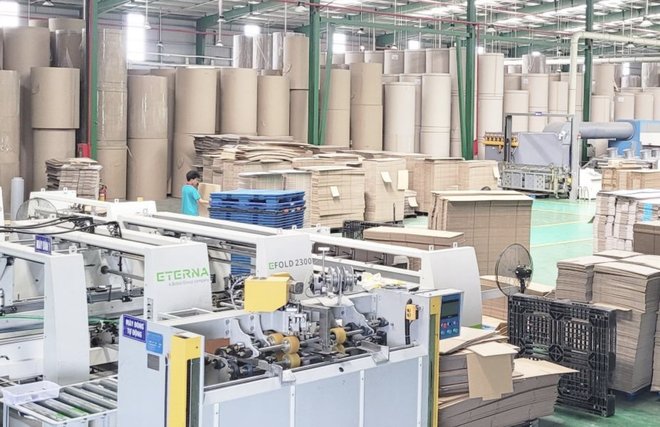
Trọng tâm trong kế hoạch phát triển của DOHACO là Nhà máy Giấy Giao Long 3. Dự án có công suất thiết kế khoảng 390.000 tấn/năm, được kỳ vọng nâng tổng công suất sản xuất giấy của doanh nghiệp thêm khoảng 128% khi đi vào hoạt động.
Theo kế hoạch được công bố, nhà máy dự kiến hoàn tất lắp đặt thiết bị và bước vào giai đoạn chạy thử trong năm 2027, trước khi tiến tới vận hành thương mại. Cơ cấu sản phẩm dự kiến gồm giấy testliner và kraftliner, qua đó mở rộng danh mục sản phẩm và khả năng đáp ứng nhu cầu của thị trường giấy bao bì công nghiệp.
Việc đầu tư Giao Long 3 được xem là bước đi quan trọng nhằm mở rộng quy mô hoạt động của DOHACO trong trung và dài hạn. Khi nhà máy đi vào vận hành, doanh nghiệp có thêm năng lực cung ứng, đồng thời có cơ hội tiếp cận các phân khúc sản phẩm và khách hàng mới. Trong bối cảnh nhu cầu bao bì giấy gắn với hoạt động sản xuất, thương mại và logistics, việc gia tăng công suất có thể tạo dư địa tăng trưởng nếu thị trường duy trì được sức tiêu thụ.
Quy mô đầu tư của dự án đã phản ánh trên báo cáo tài chính. Tại ngày 30/9/2026, chi phí xây dựng cơ bản dở dang của DOHACO đạt khoảng 366,6 tỷ đồng, tăng mạnh so với mức hơn 51 tỷ đồng đầu năm. Khoản mục này chủ yếu liên quan đến hoạt động xây dựng nhà máy mới và mua sắm máy móc, thiết bị.
Trong 9 tháng, dòng tiền chi cho mua sắm, xây dựng tài sản cố định đạt khoảng 475,4 tỷ đồng, cao hơn đáng kể so với cùng kỳ năm trước. Bên cạnh đó, khoản trả trước cho người bán tăng lên gần 266,8 tỷ đồng vào cuối tháng 9. Những con số này cho thấy doanh nghiệp đang đẩy nhanh quá trình giải ngân cho kế hoạch mở rộng sản xuất.
Ở chiều tạo tiền, dòng tiền thuần từ hoạt động kinh doanh trong 9 tháng đạt khoảng 578,4 tỷ đồng, tăng mạnh so với mức 276,3 tỷ đồng cùng kỳ năm 2025. Tuy nhiên, dòng tiền từ hoạt động đầu tư âm khoảng 594,5 tỷ đồng, chủ yếu do chi cho mua sắm và xây dựng tài sản cố định. Điều này cho thấy phần lớn dòng tiền tạo ra từ hoạt động kinh doanh đang được sử dụng để phục vụ kế hoạch đầu tư.
Tại thời điểm cuối quý III, tổng tài sản của DOHACO đạt khoảng 4.067 tỷ đồng. Nợ phải trả ở mức 1.500,5 tỷ đồng, trong khi vốn chủ sở hữu đạt hơn 2.566 tỷ đồng. Vay ngắn hạn ghi nhận khoảng 1.075 tỷ đồng, tăng so với đầu năm. Trong khi đó, doanh nghiệp vẫn duy trì lượng tiền và các khoản đầu tư tài chính ngắn hạn tương đối lớn.
Với kết quả kinh doanh tăng trưởng mạnh trong 9 tháng, DOHACO đang có cơ sở để điều chỉnh mục tiêu năm 2026. Tuy nhiên, triển vọng dài hạn của doanh nghiệp sẽ phụ thuộc nhiều hơn vào khả năng chuyển hóa khoản đầu tư Giao Long 3 thành doanh thu, lợi nhuận và dòng tiền thực tế. Tiến độ xây dựng, chi phí vốn và hiệu suất vận hành nhà máy vì vậy sẽ là những yếu tố quan trọng cần theo dõi trong các kỳ báo cáo tiếp theo.
Duy Khánh