Sức khỏe tài chính Tôn Đông Á (GDA) trước ngày lên HOSE
Sau gần 1 năm nộp hồ sơ, Công ty CP Tôn Đông Á đã được Sở Giao dịch Chứng khoán TP.HCM (HOSE) chấp thuận niêm yết hơn 149 triệu cổ phiếu GDA, đánh dấu bước tiến mới trong kế hoạch chuyển sàn được doanh nghiệp theo đuổi nhiều năm. Theo phương án đã được thông qua, giá tham chiếu của GDA trong phiên giao dịch đầu tiên trên HOSE sẽ được xác định bằng giá bình quân của 30 phiên giao dịch liên tiếp gần nhất trên UPCoM, tính đến trước ngày hủy đăng ký giao dịch.
Tôn Đông Á từng lên kế hoạch chào bán cổ phiếu lần đầu ra công chúng (IPO) và niêm yết trên HOSE từ năm 2021. Tuy nhiên, kế hoạch phải tạm dừng do doanh nghiệp chưa đáp ứng các tiêu chuẩn niêm yết về tình hình tài chính. Tháng 9/2023, cổ phiếu GDA chính thức giao dịch trên UPCoM. Đến tháng 10/2025, Hội đồng quản trị công ty khởi động lại phương án lên HOSE và nộp hồ sơ đăng ký niêm yết ngày 27/11/2025.
Doanh thu giảm gần 20%, hơn 1/3 tài sản nằm ở hàng tồn kho
Thông tin chuyển sàn xuất hiện trong bối cảnh hoạt động kinh doanh của Tôn Đông Á có sự phân hóa. Doanh thu bán niên giảm mạnh, chủ yếu do thị trường nước ngoài, trong khi việc tiết giảm chi phí bán hàng giúp doanh nghiệp hạn chế mức suy giảm lợi nhuận. Theo báo cáo tài chính hợp nhất soát xét bán niên 2026, Tôn Đông Á ghi nhận doanh thu thuần 6.654,7 tỷ đồng, giảm 19,2% so với cùng kỳ. Lợi nhuận trước thuế đạt 183,8 tỷ đồng, giảm 3,1%; lợi nhuận sau thuế đạt 142,2 tỷ đồng, giảm khoảng 5,4%. Với kế hoạch doanh thu 16.000 tỷ đồng và lợi nhuận sau thuế hợp nhất 250 tỷ đồng trong năm 2026, doanh nghiệp đã thực hiện lần lượt khoảng 41,6% và 56,9% mục tiêu sau hai quý. Đáng chú ý, kế hoạch lợi nhuận cả năm được đặt thấp hơn khoảng 8% so với kết quả năm trước.
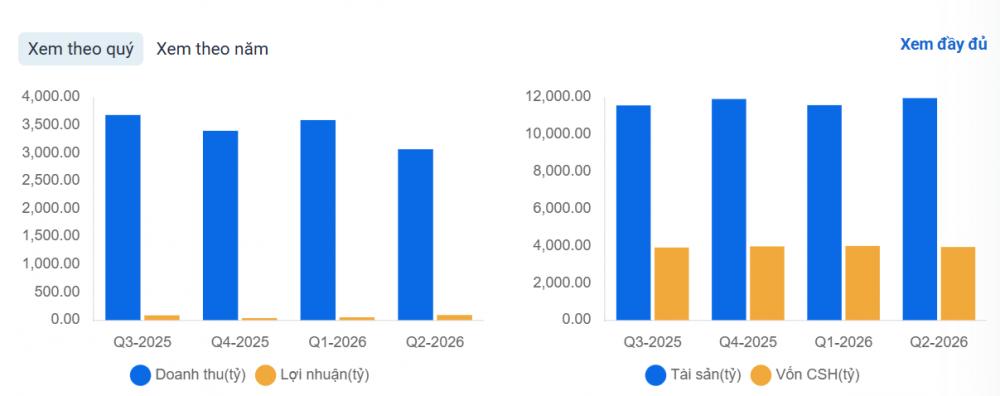
Sự suy giảm doanh thu tập trung ở nhóm khách hàng nước ngoài. Doanh thu từ khu vực này giảm 48,5%, từ 2.931,3 tỷ đồng xuống 1.508,3 tỷ đồng, đóng góp khoảng 90% mức giảm doanh thu toàn doanh nghiệp. Trong khi đó, doanh thu trong nước giảm 2,9%, còn 5.146,4 tỷ đồng. Lợi nhuận gộp giảm nhanh hơn doanh thu, xuống 435,8 tỷ đồng, thấp hơn 29,7% so với cùng kỳ. Tuy nhiên, biến động này chịu ảnh hưởng đáng kể từ việc trích lập và hoàn nhập dự phòng hàng tồn kho giữa hai kỳ.
Cụ thể, nửa đầu năm 2025, Tôn Đông Á hoàn nhập 143,2 tỷ đồng dự phòng hàng tồn kho, qua đó làm giảm giá vốn. Sang nửa đầu năm 2026, doanh nghiệp trích lập thêm 25,3 tỷ đồng. Chênh lệch tác động giữa hai kỳ khoảng 168,5 tỷ đồng, trong khi mức giảm lợi nhuận gộp khoảng 184,1 tỷ đồng. Ở chiều ngược lại, chi phí bán hàng giảm 55,2%, từ 339,2 tỷ đồng xuống 152,1 tỷ đồng. Riêng chi phí vận chuyển và giao hàng giảm từ 195,6 tỷ đồng xuống 36,1 tỷ đồng; chi phí dịch vụ mua ngoài giảm từ 73,8 tỷ đồng xuống 39,8 tỷ đồng. Khoản tiết giảm khoảng 187 tỷ đồng chi phí bán hàng đã bù đắp phần lớn mức suy giảm lợi nhuận gộp. Đây là yếu tố quan trọng giúp lợi nhuận sau thuế chỉ giảm một chữ số dù doanh thu giảm gần 20%.
Hoạt động tài chính cũng ghi nhận những biến động trái chiều. Chi phí đi vay tăng 33,2%, lên 182,7 tỷ đồng, nhưng lỗ chênh lệch tỷ giá giảm từ 69,3 tỷ đồng xuống 9,2 tỷ đồng, giúp tổng chi phí tài chính giảm còn 191,9 tỷ đồng. Doanh thu tài chính đạt gần 148,2 tỷ đồng, giảm 9,4%. Trong đó, lãi trái phiếu, tiền gửi và cho vay tăng 34,6%, đạt 140,9 tỷ đồng, song chưa bù đắp được phần sụt giảm của lãi chênh lệch tỷ giá. Thu nhập khác giảm từ hơn 5 tỷ đồng xuống còn hơn 3,3 tỷ đồng.
Trên bảng cân đối kế toán, tổng tài sản tại ngày 30/6/2026 đạt 11.949,5 tỷ đồng, tăng nhẹ so với đầu năm. Hàng tồn kho sau dự phòng tăng 17,7%, lên 4.215 tỷ đồng, chiếm 35,3% tổng tài sản. Theo giá gốc, giá trị thành phẩm tăng 50,6%, lên khoảng 1.869 tỷ đồng; nguyên vật liệu tăng từ 1.001,1 tỷ đồng lên 1.299,7 tỷ đồng. Việc gia tăng tồn kho trong khi doanh thu giảm khiến một lượng vốn lớn hơn nằm ở nguyên liệu và thành phẩm. Trên báo cáo lưu chuyển tiền tệ, biến động tăng hàng tồn kho làm giảm dòng tiền khoảng 659,2 tỷ đồng, còn tăng chi phí chờ phân bổ làm giảm thêm 325,4 tỷ đồng. Dòng tiền được bù đắp một phần nhờ giảm các khoản phải thu và tăng các khoản phải trả. Kết quả, dòng tiền thuần từ hoạt động kinh doanh vẫn dương 82 tỷ đồng, nhưng giảm 67,4% so với cùng kỳ và thấp hơn lợi nhuận sau thuế.
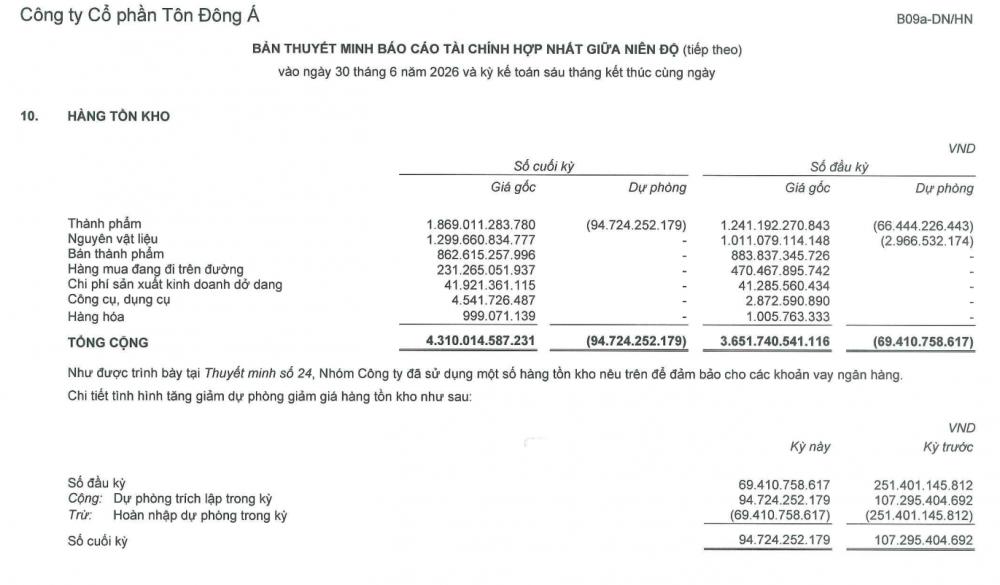
Tổng nợ phải trả cuối tháng 6 đạt 8.014,9 tỷ đồng, tăng hơn 81 tỷ đồng so với đầu năm. Trong đó, vay và nợ thuê tài chính ở mức 5.695,4 tỷ đồng, chiếm 71,1% tổng nợ phải trả. Một điểm cần phân biệt khi xem xét các khoản phải thu là số dư dự phòng phải thu khó đòi giảm mạnh, từ 315,8 tỷ đồng xuống 28,6 tỷ đồng. Theo thuyết minh, Tôn Đông Á xóa sổ khoảng 283,4 tỷ đồng công nợ đã dự phòng, trong khi khoản hoàn nhập dự phòng khoảng 3,46 tỷ đồng. Như vậy, số dư dự phòng giảm chủ yếu do xử lý công nợ, không phản ánh việc doanh nghiệp thu hồi được lượng tiền tương ứng.
Xuất khẩu quý III dự kiến phục hồi, lợi nhuận Tôn Đông Á vẫn được dự báo giảm
Sau nửa đầu năm xuất khẩu suy giảm, báo cáo của Chứng khoán Rồng Việt (VDSC) công bố ngày 18/9 ghi nhận một số tín hiệu phục hồi. Theo VDSC, sản lượng xuất khẩu của Tôn Đông Á trong tháng 6 và tháng 7 đạt bình quân khoảng 28.000 tấn/tháng, tương đương giai đoạn đầu năm 2025, khi doanh nghiệp vẫn duy trì được thị trường châu Âu. Các thị trường mới như Ukraine, Brazil hiện đóng góp tỷ trọng lớn trong cơ cấu xuất khẩu. VDSC kỳ vọng đơn hàng tại những thị trường này tiếp tục ổn định nhờ chưa áp dụng biện pháp bảo hộ đối với thép mạ từ Việt Nam. Bên cạnh đó, Tôn Đông Á có lợi thế về giá thành khi giá thép cuộn cán nóng (HRC) tại Việt Nam thấp hơn khoảng 20% so với thị trường châu Âu và Nam Mỹ.
VDSC cũng lưu ý xu hướng gia tăng tích lũy tồn kho. Theo số liệu bình quân được sử dụng trong báo cáo phân tích, hàng tồn kho của doanh nghiệp đạt khoảng 4.300 tỷ đồng, tăng 39% so với quý trước và cao hơn mức bình quân giai đoạn 2023–2025. Số ngày tồn kho bình quân tăng lên khoảng 119 ngày, cao nhất kể từ năm 2023. Công ty chứng khoán cho rằng việc tăng dự trữ nguyên liệu có thể nhằm bảo đảm nguồn hàng cho các đơn hàng trong những quý tới, đặc biệt khi thị trường xuất khẩu xuất hiện tín hiệu tích cực.
Trên cơ sở đó, VDSC dự báo sản lượng bán hàng quý III/2026 của Tôn Đông Á đạt khoảng 185.000 tấn, tăng 13% so với quý trước và tương đương cùng kỳ năm 2025. Trong đó, xuất khẩu dự kiến đạt 85.000 tấn, tăng 37% so với quý II và là động lực chính thúc đẩy sản lượng. Tiêu thụ trong nước được dự báo đạt khoảng 100.000 tấn, giảm 2% do quý III không phải mùa cao điểm xây dựng.
Dù vậy, triển vọng sản lượng cải thiện chưa đi cùng kỳ vọng lợi nhuận tăng so với quý trước. Theo VDSC, giá HRC và tôn mạ đã hạ nhiệt sau giai đoạn phục hồi trong quý II, do nhu cầu thép tại Trung Quốc thấp hơn kỳ vọng, trong khi chi phí vận chuyển giảm kéo giá quặng sắt và than cốc đi xuống. Với giả định giá HRC bình quân ở mức 510 USD/tấn, giảm 4% so với quý trước, VDSC dự báo biên lợi nhuận gộp của Tôn Đông Á giảm còn 7,5%, thấp hơn 1,5 điểm phần trăm so với quý II. Lợi nhuận gộp quý III dự kiến đạt 253 tỷ đồng, giảm 8% so với quý trước nhưng tăng 28% so với cùng kỳ. Doanh thu quý III/2026 được dự phóng đạt 3.372 tỷ đồng, tăng 10% so với quý II nhưng giảm 8% so với cùng kỳ. Lợi nhuận sau thuế thuộc về cổ đông công ty mẹ dự kiến đạt 76 tỷ đồng, giảm 18% so với quý trước và giảm 11% so với cùng kỳ.
Theo dự báo của VDSC, sự phục hồi của xuất khẩu có thể giúp Tôn Đông Á cải thiện doanh thu so với quý II, song biên lợi nhuận thu hẹp vẫn là yếu tố hạn chế kết quả kinh doanh. Khả năng duy trì đơn hàng tại các thị trường mới và chuyển lượng tồn kho đã tích lũy thành doanh thu, dòng tiền sẽ là những diễn biến cần theo dõi khi doanh nghiệp chuẩn bị đưa cổ phiếu lên HOSE.
Nguyễn Huyền