Lãi tăng 2 chữ số, Dệt may Huế có thay đổi đáng chú ý về nợ vay
Lợi nhuận quý III tăng 16%, động lực chính đến từ ngành sợi
Công ty CP Dệt may Huế (UPCoM: HDM) vừa công bố báo cáo tài chính quý III/2026 với nhiều khoản mục đáng chú ý.
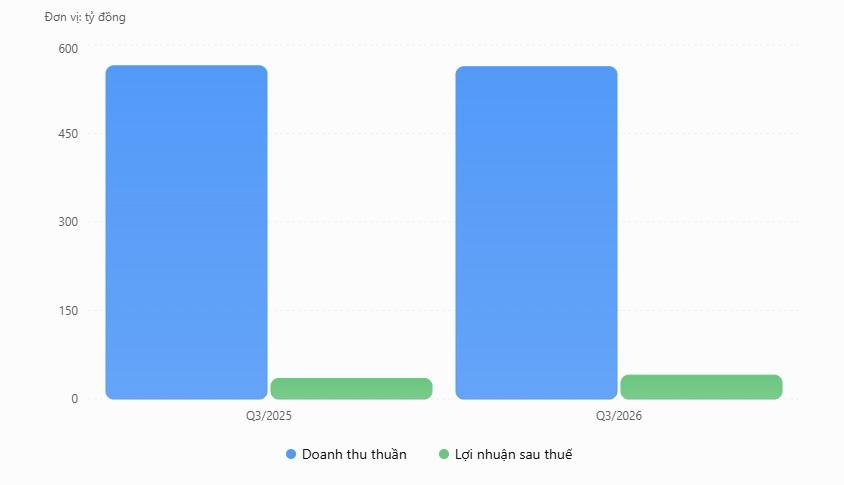
Quý III/2026, HDM ghi nhận doanh thu thuần khoảng 563,18 tỷ đồng, giảm nhẹ 0,3% so với cùng kỳ năm trước. Tuy nhiên, giá vốn hàng bán giảm nhanh hơn doanh thu, giúp lợi nhuận gộp tăng khoảng 15%, đạt 83,45 tỷ đồng.
Theo đó, biên lợi nhuận gộp cải thiện từ khoảng 12,8% cùng kỳ lên gần 14,8% trong quý III/2026. Đây là một trong những yếu tố đóng góp vào kết quả lợi nhuận của doanh nghiệp trong kỳ.
Ở chiều chi phí, chi phí bán hàng giảm so với cùng kỳ, trong khi chi phí quản lý doanh nghiệp tăng từ khoảng 18,82 tỷ đồng lên 22,57 tỷ đồng. Chi phí tài chính cũng tăng, phần nào ảnh hưởng đến kết quả kinh doanh.
Sau khi trừ các khoản chi phí và thuế, Dệt may Huế ghi nhận lợi nhuận sau thuế đạt 40,41 tỷ đồng, tăng 16% so với mức 34,85 tỷ đồng cùng kỳ năm 2025. Lợi nhuận trước thuế đạt khoảng 50,6 tỷ đồng, tăng 14,8%.
Trong văn bản giải trình gửi cơ quan quản lý ngày 12/10, Dệt may Huế cho biết ngành sợi tiếp tục là động lực tăng trưởng chính trong quý III.
Cụ thể, doanh thu ngành sợi tăng 1,2% so với cùng kỳ, nhưng lợi nhuận trước thuế tăng tới 32,3%, đóng góp gần một nửa mức tăng lợi nhuận trước thuế của toàn doanh nghiệp.
Theo giải trình, hiệu quả kinh doanh ngành sợi được cải thiện chủ yếu nhờ mức tăng giá bán sợi cao hơn mức tăng giá bông xơ nguyên liệu. Điều này giúp hoạt động sản xuất sợi cải thiện lợi nhuận dù doanh thu không tăng mạnh.
Trong khi đó, doanh thu ngành may giảm khoảng 1,3% so với cùng kỳ. Tuy nhiên, nhờ công tác quản trị sản xuất, lợi nhuận trước thuế của mảng này vẫn duy trì tương đương quý III/2025.
Dù kết quả riêng quý III cải thiện, bức tranh lũy kế 9 tháng của Dệt May Huế lại có sự khác biệt.
Theo báo cáo tài chính, doanh thu thuần 9 tháng đầu năm 2026 đạt khoảng 1.607,4 tỷ đồng, giảm 3,6% so với cùng kỳ. Lợi nhuận gộp đạt khoảng 241,09 tỷ đồng, tăng nhẹ, nhưng lợi nhuận sau thuế ở mức 117,35 tỷ đồng, thấp hơn gần 2% so với 9 tháng năm 2025.
Trong 9 tháng, doanh thu hoạt động tài chính giảm so với cùng kỳ, trong khi chi phí quản lý doanh nghiệp tăng đáng kể. Những biến động này phần nào lý giải việc lợi nhuận lũy kế chưa ghi nhận tăng trưởng, dù kết quả quý III đã cải thiện.
Nợ vay giảm hơn 150 tỷ đồng, hàng tồn kho tăng trên 100 tỷ đồng
Bên cạnh diễn biến kinh doanh, bảng cân đối kế toán của Dệt may Huế tại ngày 30/9/2026 ghi nhận những thay đổi đáng chú ý ở cả tài sản và nguồn vốn.
Tổng tài sản doanh nghiệp đạt khoảng 1.363,17 tỷ đồng, giảm nhẹ so với mức 1.375,77 tỷ đồng đầu năm. Trong đó, tài sản ngắn hạn đạt khoảng 928,15 tỷ đồng, còn tài sản dài hạn ở mức 435,02 tỷ đồng.
Đáng chú ý, dư nợ vay và nợ thuê tài chính của Dệt may Huế giảm đáng kể sau 9 tháng.
Cụ thể, vay và nợ thuê tài chính ngắn hạn tại cuối tháng 9 còn khoảng 256,34 tỷ đồng, so với mức 380,3 tỷ đồng đầu năm. Trong khi đó, vay và nợ thuê tài chính dài hạn giảm từ khoảng 102,7 tỷ đồng xuống còn 76,02 tỷ đồng.
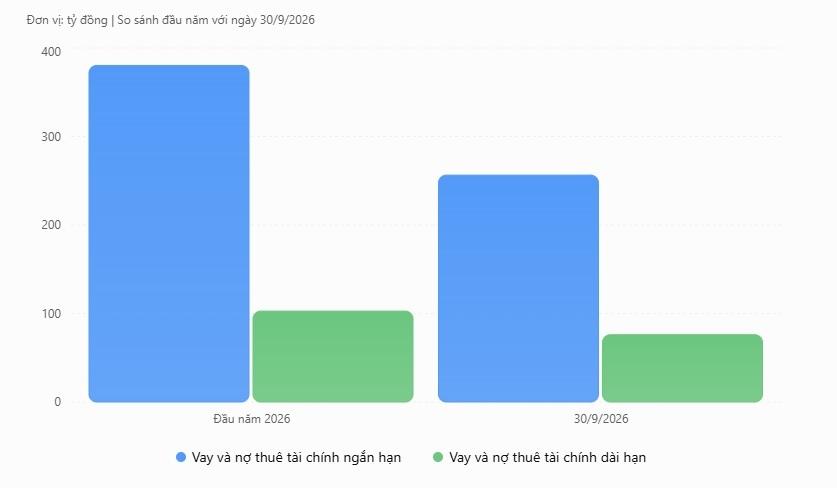
Như vậy, tổng dư nợ vay và nợ thuê tài chính của doanh nghiệp giảm từ gần 483 tỷ đồng đầu năm xuống khoảng 332,37 tỷ đồng tại ngày 30/9/2026, tương ứng mức giảm hơn 150 tỷ đồng.
Sự thay đổi này diễn ra trong bối cảnh dòng tiền từ hoạt động kinh doanh tiếp tục duy trì trạng thái dương.
Theo báo cáo lưu chuyển tiền tệ, trong 9 tháng đầu năm 2026, Dệt May Huế ghi nhận dòng tiền thuần từ hoạt động kinh doanh đạt khoảng 265,99 tỷ đồng. Mặc dù thấp hơn mức 348,89 tỷ đồng cùng kỳ năm trước, khoản tiền thuần tạo ra từ hoạt động kinh doanh vẫn ở mức đáng kể so với quy mô lợi nhuận ghi nhận trong kỳ.
Ở chiều tài sản, doanh nghiệp ghi nhận sự gia tăng của hàng tồn kho. Tại ngày 30/9, giá trị hàng tồn kho đạt khoảng 340,8 tỷ đồng, tăng hơn 100 tỷ đồng so với mức 240,69 tỷ đồng đầu năm.
Diễn biến này đồng nghĩa với việc hàng tồn kho tăng khoảng 42% sau 9 tháng, trong khi tổng tài sản doanh nghiệp gần như không thay đổi đáng kể. Tuy nhiên, chỉ từ biến động số dư hàng tồn kho chưa đủ cơ sở xác định nguyên nhân đến từ gia tăng dự trữ nguyên liệu hay thay đổi tiến độ tiêu thụ sản phẩm.
Ngoài hàng tồn kho, các khoản đầu tư tài chính ngắn hạn cũng tăng từ khoảng 189,08 tỷ đồng lên 261,25 tỷ đồng. Tiền và các khoản tương đương tiền cuối kỳ đạt khoảng 12,7 tỷ đồng.
Ở phía nguồn vốn, tổng nợ phải trả tại ngày 30/9/2026 giảm còn khoảng 781,4 tỷ đồng, so với mức 855,91 tỷ đồng đầu năm. Trong khi đó, vốn chủ sở hữu tăng từ 519,86 tỷ đồng lên khoảng 581,77 tỷ đồng.
Dệt may Huế có vốn điều lệ hơn 200,96 tỷ đồng. Tại thời điểm cuối tháng 9, lợi nhuận sau thuế chưa phân phối đạt khoảng 188,1 tỷ đồng.
Long Giang