Tín dụng vượt 403.000 tỷ đồng, doanh nghiệp SME Nghệ An vẫn khó tiếp cận vốn
Tín dụng tăng trưởng, doanh nghiệp SME vẫn thiếu vốn sản xuất
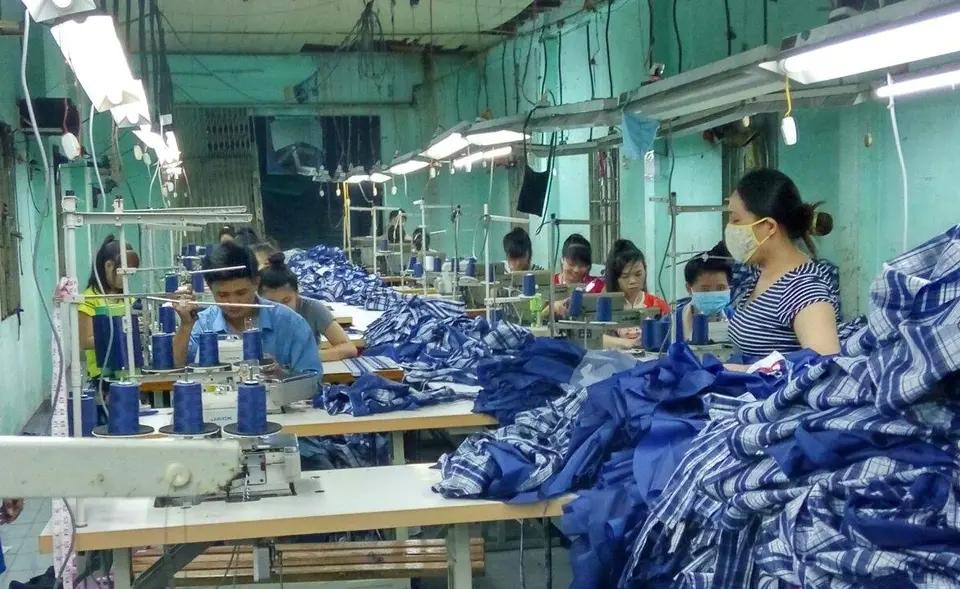
Dù hoạt động tín dụng trên địa bàn Nghệ An tiếp tục tăng trưởng trong 9 tháng đầu năm 2026, khả năng tiếp cận nguồn vốn ngân hàng của nhiều doanh nghiệp nhỏ và vừa (SME) vẫn còn hạn chế. Thiếu tài sản bảo đảm, năng lực tài chính mỏng và khó đáp ứng các điều kiện vay vốn đang ảnh hưởng đến kế hoạch mở rộng sản xuất, kinh doanh của không ít doanh nghiệp.
Theo báo cáo tình hình kinh tế - xã hội tỉnh Nghệ An 9 tháng đầu năm 2026, hoạt động ngân hàng trên địa bàn duy trì ổn định, với cơ cấu tín dụng tiếp tục hướng vào khu vực sản xuất, kinh doanh và các lĩnh vực ưu tiên.
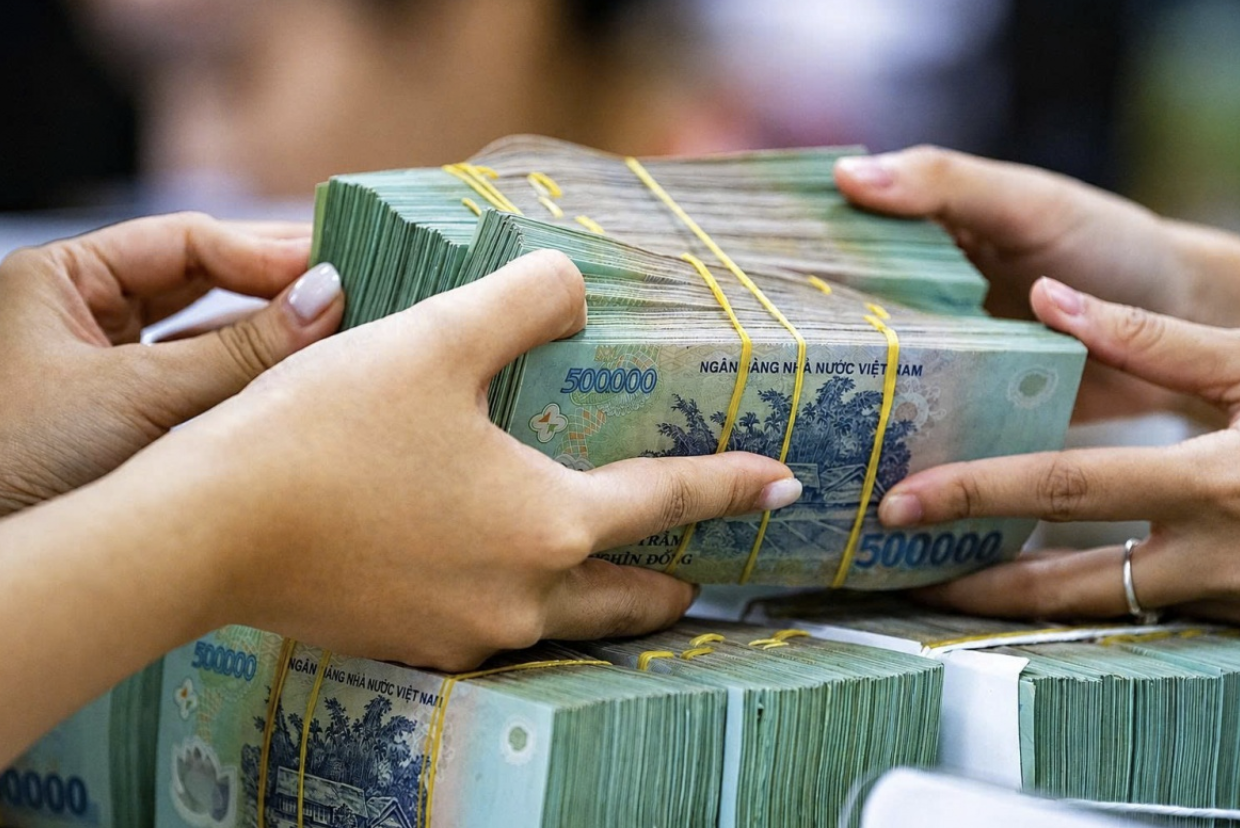
Tính đến ngày 20/9/2026, tổng nguồn vốn huy động của các tổ chức tín dụng trên địa bàn ước đạt hơn 355.000 tỷ đồng, tăng 13,24% so với đầu năm và tăng 14,98% so với cùng kỳ năm trước. Tổng dư nợ tín dụng ước đạt hơn 403.000 tỷ đồng, tăng 7,84% so với đầu năm và tăng 11,2% so với cùng kỳ năm 2025.
Cùng với mở rộng tín dụng, các ngân hàng tiếp tục triển khai những giải pháp tiết giảm chi phí vốn, hỗ trợ khách hàng tiếp cận các sản phẩm tài chính, đẩy mạnh chuyển đổi số và kiểm soát chất lượng tín dụng.
Tuy nhiên, quy mô tín dụng tăng không đồng nghĩa mọi doanh nghiệp đều thuận lợi trong việc tiếp cận vốn vay. Đối với khu vực SME, vốn chiếm tỷ trọng lớn trong cộng đồng doanh nghiệp tư nhân tại Nghệ An, những hạn chế về năng lực tài chính và điều kiện vay vốn vẫn là trở ngại đáng kể.
Một trong những khó khăn phổ biến là yêu cầu về tài sản bảo đảm. Nhiều doanh nghiệp quy mô nhỏ không có đủ tài sản thế chấp, trong khi hồ sơ tài chính, phương án kinh doanh và khả năng chứng minh dòng tiền chưa đáp ứng đầy đủ yêu cầu của ngân hàng.
Không tiếp cận được nguồn vốn tín dụng chính thức, một số doanh nghiệp phải sử dụng vốn tự có hoặc tìm đến các kênh huy động phi chính thức với chi phí cao hơn. Điều này làm gia tăng áp lực tài chính, đặc biệt đối với những đơn vị có chu kỳ sản xuất kéo dài hoặc thường xuyên phải ứng vốn trước để thực hiện đơn hàng.
Khó khăn càng rõ vào thời điểm cuối năm, khi nhu cầu nguyên vật liệu và vốn lưu động phục vụ sản xuất tăng lên.
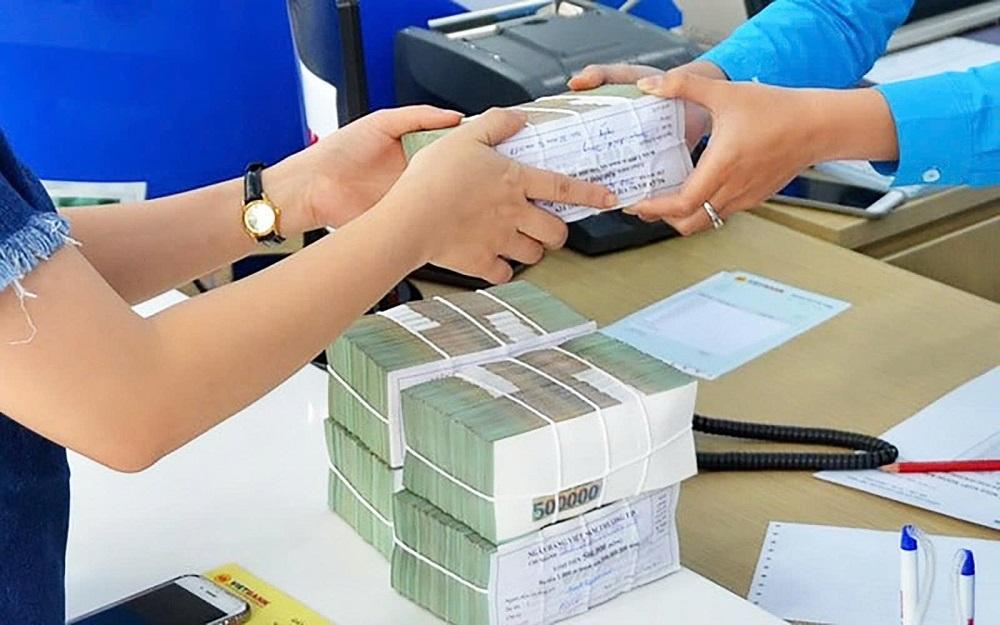
Đại diện một doanh nghiệp tại Nghệ An cho biết, lượng đơn hàng cuối năm thường gia tăng, đòi hỏi doanh nghiệp phải chuẩn bị nguồn tiền để mua nguyên vật liệu và tổ chức sản xuất. Trong khi đó, khách hàng thường chỉ thanh toán sau khi nhận hàng, khiến doanh nghiệp phải tự cân đối vốn trong suốt quá trình thực hiện đơn hàng.
Từ thực tế này, doanh nghiệp mong muốn ngân hàng có thêm các hình thức cấp tín dụng dựa trên dòng tiền và khả năng thực hiện hợp đồng, thay vì phụ thuộc quá nhiều vào tài sản thế chấp.
Ngoài những hạn chế về điều kiện vay ngân hàng, khả năng huy động vốn từ các kênh khác của SME cũng chưa được khai thác hiệu quả.
Theo một số ý kiến chuyên gia, nhiều doanh nghiệp nhỏ và vừa chưa có đủ năng lực tiếp cận thị trường chứng khoán, thị trường vốn quốc tế hoặc các công cụ tài chính ngoài ngân hàng. Các kênh huy động thông qua quỹ bảo lãnh tín dụng và những hình thức hỗ trợ tài chính khác cũng chưa được tận dụng đầy đủ.
Ở phía doanh nghiệp, những hạn chế về quản trị, trình độ công nghệ và tính minh bạch của thông tin tài chính tiếp tục ảnh hưởng đến khả năng tiếp cận nguồn vốn. Không ít đơn vị chưa xây dựng được phương án sản xuất, kinh doanh có tính khả thi cao hoặc chưa chứng minh rõ khả năng trả nợ thông qua dòng tiền.
Những khó khăn này đặt ra yêu cầu vừa mở rộng các hình thức hỗ trợ tín dụng, vừa nâng cao năng lực tài chính và quản trị của khu vực SME.
Mở rộng kênh huy động vốn, giảm phụ thuộc vào tài sản thế chấp
Trước nhu cầu vốn của cộng đồng doanh nghiệp, chính quyền tỉnh Nghệ An và ngành ngân hàng đang tiếp tục triển khai các giải pháp hỗ trợ tín dụng, hướng dòng vốn vào hoạt động sản xuất, kinh doanh.
Trong thời gian tới, các chi nhánh ngân hàng trên địa bàn định hướng mở rộng tín dụng gắn với kiểm soát chất lượng tài sản, ưu tiên những ngành nghề có khả năng tạo giá trị gia tăng và nâng cao khả năng tiếp cận vốn của doanh nghiệp.
Một số ngân hàng thương mại cũng đã triển khai các sản phẩm tín dụng dành riêng cho khách hàng SME.
Đơn cử, BIDV triển khai chương trình “SME Fast Track 2026” với quy mô 25.000 tỷ đồng tín dụng ngắn hạn bằng VND. Agribank có các chương trình hỗ trợ doanh nghiệp nhỏ và vừa, doanh nghiệp FDI và SME, trong khi VietinBank và SHB phát triển những sản phẩm tín dụng phù hợp với từng nhóm khách hàng.
Các chương trình này mở thêm lựa chọn về nguồn vốn cho doanh nghiệp. Tuy nhiên, khả năng tiếp cận thực tế còn phụ thuộc vào điều kiện của từng sản phẩm, hồ sơ tài chính và phương án sử dụng vốn của khách hàng.
Bên cạnh các gói tín dụng, chương trình Kết nối Ngân hàng - Doanh nghiệp tiếp tục được chú trọng nhằm tạo kênh trao đổi trực tiếp giữa tổ chức tín dụng và cộng đồng doanh nghiệp.
Thông qua chương trình, các ngân hàng có điều kiện nắm bắt nhu cầu vay vốn, những vướng mắc về thủ tục và khả năng trả nợ của khách hàng, từ đó xem xét các giải pháp phù hợp với từng trường hợp.
Ở góc độ chính sách, Nghị quyết số 68-NQ/TW của Bộ Chính trị về phát triển kinh tế tư nhân đặt ra nhiều định hướng liên quan đến việc mở rộng khả năng tiếp cận nguồn lực tài chính.
Một nội dung đáng chú ý là khuyến khích các tổ chức tài chính cung cấp sản phẩm cho vay dựa trên dòng tiền của doanh nghiệp. Bên cạnh tài sản thế chấp truyền thống, nghị quyết còn đề cập việc cho vay dựa trên động sản, tài sản vô hình, tài sản hình thành trong tương lai và các hình thức tín chấp.
Đây là những định hướng có liên quan trực tiếp đến khó khăn của SME, nhất là nhóm doanh nghiệp có đơn hàng, khả năng tạo doanh thu nhưng thiếu bất động sản hoặc tài sản cố định để bảo đảm khoản vay.
Ngoài tín dụng ngân hàng, nghị quyết cũng đề cập việc phát triển các kênh huy động vốn trung và dài hạn, bao gồm nâng hạng và tái cơ cấu thị trường chứng khoán, phát triển thị trường bảo hiểm, hoàn thiện quy định về trái phiếu doanh nghiệp và nghiên cứu khung pháp lý về chứng khoán hóa các khoản nợ.
Việc mở rộng các công cụ tài chính được định hướng nhằm giảm sự phụ thuộc của khu vực kinh tế tư nhân vào tín dụng ngân hàng, đồng thời tạo thêm nguồn vốn phục vụ đầu tư và phát triển sản xuất.
Tuy nhiên, để tận dụng các chính sách hỗ trợ, bản thân doanh nghiệp cũng cần cải thiện năng lực quản trị, minh bạch thông tin tài chính và xây dựng kế hoạch sử dụng vốn phù hợp.
Tại một hội thảo hỗ trợ doanh nghiệp trên địa bàn Nghệ An, ông Bùi Quang Dũng, Giám đốc đào tạo Công ty Giải pháp phát triển TOT, nhấn mạnh yêu cầu xây dựng kế hoạch tài chính ngắn hạn và dài hạn một cách chi tiết để nhận diện, hạn chế các rủi ro trong hoạt động kinh doanh.
Theo ông Dũng, doanh nghiệp cần tăng cường kiểm soát chi phí, loại bỏ những khoản chi không cần thiết và chủ động dự báo dòng tiền để bảo đảm khả năng thanh toán.
Việc sử dụng vốn cũng phải gắn với mục đích cụ thể, có kế hoạch rõ ràng, bảo đảm tiết kiệm, hiệu quả và tuân thủ các quy định pháp luật.
Đối với cộng đồng SME Nghệ An, những yêu cầu này gắn trực tiếp với khả năng tiếp cận vốn trong thời gian tới. Bên cạnh các chính sách hỗ trợ từ ngân hàng và cơ quan quản lý, việc hoàn thiện hồ sơ tài chính, nâng cao chất lượng phương án kinh doanh và quản lý dòng tiền sẽ là những nội dung doanh nghiệp cần tập trung thực hiện.
Nguyễn Huyền