Chuyên gia nói về giá trị hợp lý của cổ phiếu Hòa Phát (HPG)
Chuyên gia định giá cổ phiếu HPG ở mức 31.100 đồng
Trong báo cáo cập nhật công bố ngày 2/11/2026, Công ty CP Chứng khoán Rồng Việt (VDSC) tiếp tục duy trì giá trị hợp lý của cổ phiếu Công ty CP Tập đoàn Hòa Phát (HoSE: HPG) ở mức 31.100 đồng/cổ phiếu. Mức định giá này tương ứng với tỷ suất sinh lời kỳ vọng khoảng 48% so với giá đóng cửa ngày 30/10/2026.
Trên cơ sở đó, VDSC duy trì khuyến nghị mua đối với cổ phiếu HPG, đồng thời đánh giá Hòa Phát là một trong những lựa chọn hàng đầu của ngành vật liệu xây dựng trong giai đoạn 2026–2027.
Đánh giá trên được đưa ra sau khi Hòa Phát công bố kết quả kinh doanh quý III/2026 vượt kỳ vọng của đơn vị phân tích, với sự đóng góp từ sản lượng tiêu thụ thép tăng trưởng, hoạt động xuất khẩu thép cuộn cán nóng (HRC) và khả năng kiểm soát chi phí nguyên liệu.
Cụ thể, doanh thu thuần quý III/2026 của Hòa Phát đạt 62.214 tỷ đồng, tăng 71% so với cùng kỳ năm trước và tăng 13% so với quý liền trước. Lợi nhuận sau thuế đạt 8.265 tỷ đồng, tăng 106% so với cùng kỳ và tăng 29% so với quý II/2026.
Đây cũng là mức lợi nhuận vượt dự phóng trước đó của VDSC, chủ yếu nhờ Hòa Phát duy trì được biên lợi nhuận gộp trong bối cảnh giá nguyên liệu đầu vào biến động.
Cụ thể, lợi nhuận gộp quý III đạt 11.922 tỷ đồng, tăng 96% so với cùng kỳ năm 2025. Biên lợi nhuận gộp đạt 19,2%, tương đối ổn định so với quý trước và cao hơn dự báo của đơn vị phân tích.
Ở chiều chi phí, tổng chi phí bán hàng và quản lý doanh nghiệp đạt 2.153 tỷ đồng, tương đương khoảng 3,5% doanh thu. Trong khi đó, chi phí tài chính ròng ở mức 947 tỷ đồng, giảm so với quý trước.
Mặc dù chi phí lãi vay trong quý III vẫn ở mức cao, đạt 1.776 tỷ đồng, Hòa Phát được hỗ trợ bởi nguồn thu tài chính từ lượng tiền gửi khoảng 46.000 tỷ đồng. Theo VDSC, mặt bằng lãi suất tiền gửi duy trì ở mức cao đã góp phần bù đắp áp lực chi phí vốn của doanh nghiệp.
Ngoài ra, thuế suất thu nhập doanh nghiệp hiệu dụng trong quý III ở mức khoảng 10%, nhờ ưu đãi thuế tại nhà máy Dung Quất 2 cũng là yếu tố hỗ trợ lợi nhuận sau thuế.
Lũy kế 9 tháng đầu năm 2026, Hòa Phát ghi nhận doanh thu thuần 170.274 tỷ đồng, tăng 55% so với cùng kỳ. Lợi nhuận sau thuế đạt 23.746 tỷ đồng, tăng 104%.
Xuất khẩu HRC và Dung Quất 2 hỗ trợ triển vọng kinh doanh cho Hòa Phát
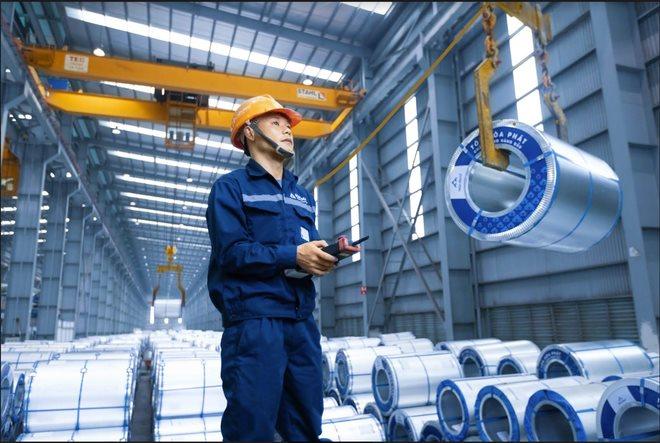
Một trong những cơ sở để VDSC duy trì đánh giá tích cực đối với Hòa Phát đến từ sự gia tăng sản lượng tiêu thụ thép, đặc biệt ở nhóm thép cuộn cán nóng.
Trong quý III/2026, tổng sản lượng tiêu thụ của Hòa Phát đạt khoảng 3,7 triệu tấn, tăng 37% so với cùng kỳ năm trước và tăng 6% so với quý II.
Trong đó, sản lượng thép xây dựng đạt khoảng 1,3 triệu tấn, tăng 24% so với cùng kỳ và tăng 2% so với quý trước. VDSC cho rằng nhu cầu xây dựng, đặc biệt tại các dự án đầu tư công, tiếp tục đóng vai trò hỗ trợ tiêu thụ thép xây dựng trong giai đoạn 2026–2027.
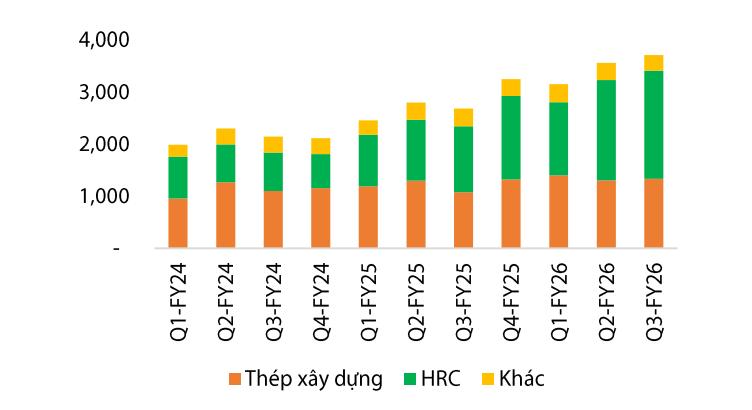
Ở mảng HRC, sản lượng bán hàng đạt khoảng 2,1 triệu tấn trong quý III, tăng 64% so với cùng kỳ và tăng 8% so với quý trước.
Được biết, hiệu suất vận hành của nhà máy Dung Quất 2 đạt khoảng 95% trong suốt quý III, điều này góp phần đưa sản lượng HRC của Hòa Phát lên mức cao trong những quý gần đây.
Đáng chú ý, hoạt động xuất khẩu HRC tiếp tục ghi nhận những diễn biến tích cực. Cụ thể, sản lượng HRC xuất khẩu trong quý III đạt khoảng 512.000 tấn, tương đương 25% tổng sản lượng HRC.
Theo Rồng Việt, doanh thu quý III của Hòa Phát vượt kỳ vọng nhiều khả năng có sự đóng góp từ các đơn hàng HRC xuất khẩu, đặc biệt tại thị trường Hoa Kỳ. Giá bán HRC xuất khẩu sang thị trường này được ước tính khoảng 600 USD/tấn, cao hơn khoảng 18% so với giá bán nội địa. Tuy nhiên, đây là mức giá ước tính được VDSC đưa ra, không phải giá bán thực tế đã được Hòa Phát công bố riêng cho từng thị trường.
Bên cạnh sản lượng và giá bán, khả năng kiểm soát chi phí nguyên liệu cũng góp phần duy trì hiệu quả kinh doanh của Hòa Phát. Theo VDSC, giá than cốc trung bình trong quý III đạt khoảng 247 USD/tấn, tăng 4% so với quý trước. Dù vậy, doanh nghiệp vẫn duy trì biên lợi nhuận gộp ở mức 19,2%.
Về tình hình tài chính, giá trị hàng tồn kho của Hòa Phát tại cuối quý III ở mức khoảng 47.000 tỷ đồng, trong khi số ngày tồn kho bình quân giảm xuống 93 ngày. Đơn vị phân tích nhận định doanh nghiệp có khả năng đang nắm giữ một phần nguyên liệu được mua ở vùng giá thấp hơn, trong bối cảnh giá quặng sắt giảm khoảng 8% trong quý.
Ngoài hoạt động sản xuất thép truyền thống, Hòa Phát tiếp tục đầu tư vào các sản phẩm thép chuyên dụng. Theo báo cáo, tài sản dở dang dài hạn của doanh nghiệp đạt khoảng 16.100 tỷ đồng, tập trung vào dự án nhà máy thép ray tại Khu liên hợp Dung Quất. Dự án này được cho biết đã hoàn thành khoảng 80% tiến độ và kỳ vọng có sản phẩm đầu tiên trong quý I/2027.
Trở lại với triển vọng cổ phiếu, VDSC cho rằng việc Hòa Phát duy trì biên lợi nhuận tốt trong điều kiện giá nguyên liệu biến động, cùng khả năng mở rộng xuất khẩu HRC sang Hoa Kỳ là những yếu tố hỗ trợ hoạt động kinh doanh.
Đơn vị phân tích cũng cho biết sẽ xem xét điều chỉnh dự phóng lợi nhuận Hòa Phát giai đoạn 2026–2027 dựa trên kết quả kinh doanh thực tế, đồng thời cập nhật chi tiết phương pháp định giá trong các báo cáo tiếp theo.
Quang Sơn