Tổng Giám đốc Chứng khoán SHS chỉ ra 3 yếu tố quyết định chiều sâu thị trường
Sau gần ba thập kỷ phát triển, thị trường chứng khoán Việt Nam đã đạt quy mô vốn hóa hơn 10,57 triệu tỷ đồng trên HoSE, HNX và UPCoM, tương đương 82,3% GDP ước tính năm 2025. Giá trị giao dịch bình quân đạt gần 29.300 tỷ đồng mỗi phiên.
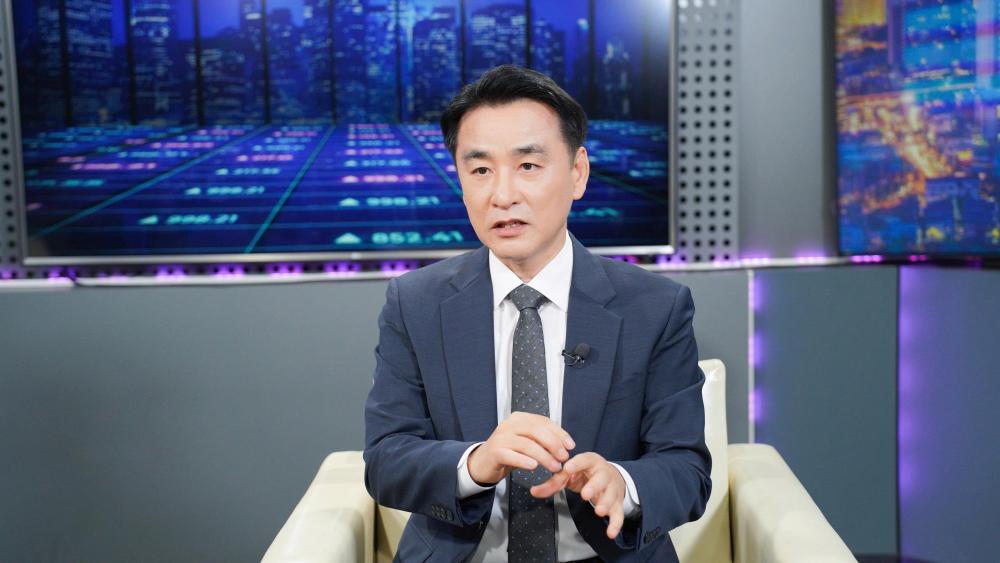
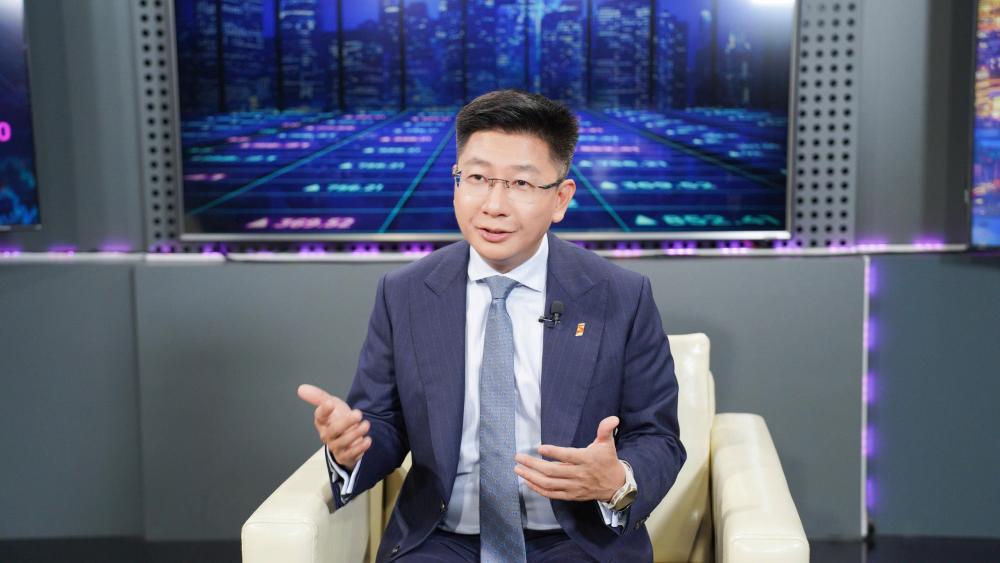
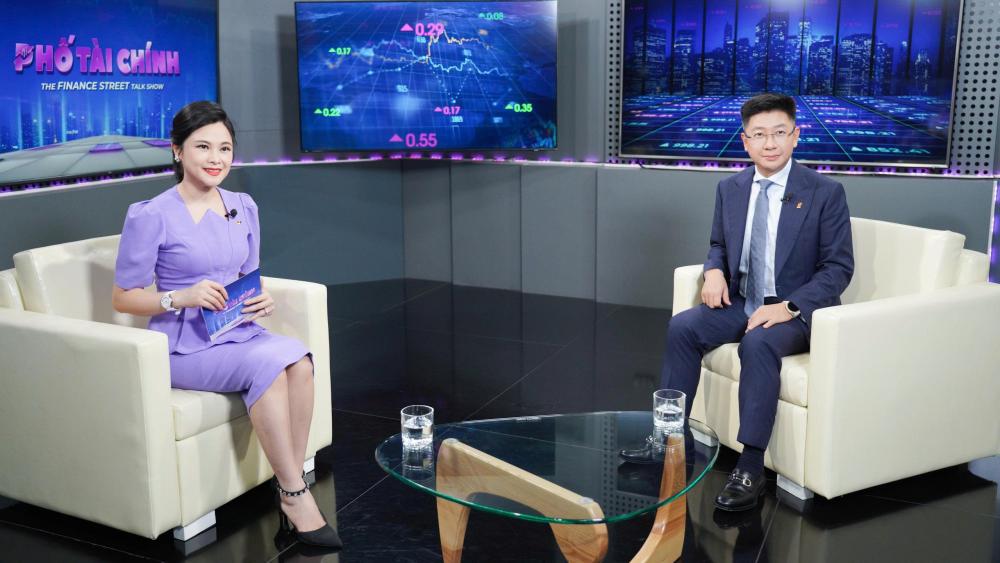
Trao đổi trong Talk show Phố Tài chính, ông Nguyễn Duy Linh, Tổng Giám đốc Công ty CP Chứng khoán Sài Gòn – Hà Nội (SHS) cho rằng bước tiếp theo của thị trường cần chuyển từ phát triển về quy mô sang nâng cao chất lượng và hiệu quả phân bổ vốn.
Với nhà đầu tư, điều này cũng đồng nghĩa cách tiếp cận thị trường cần thay đổi, từ tìm kiếm từng cơ hội giao dịch sang xây dựng danh mục và quản trị tài sản dài hạn.
Không chỉ nhìn cổ phiếu tăng bao nhiêu, hãy nhìn doanh nghiệp dùng vốn thế nào
Theo ông Linh, nhu cầu vốn trung và dài hạn của nền kinh tế sẽ ngày càng lớn khi Việt Nam hướng tới các động lực tăng trưởng mới như công nghệ, hạ tầng hiện đại, logistics, công nghiệp, y tế và những doanh nghiệp có khả năng cạnh tranh quốc tế.
Trong bối cảnh đó, hệ thống ngân hàng khó có thể là kênh cung ứng duy nhất. Thị trường vốn phải đảm nhiệm vai trò lớn hơn trong việc đưa nguồn lực tài chính tới những doanh nghiệp và dự án tạo ra hiệu quả kinh tế cao.
Điều này cũng đặt ra một tiêu chí khác cho nhà đầu tư khi lựa chọn cổ phiếu.
Nếu trước đây câu hỏi phổ biến là lợi nhuận doanh nghiệp tăng bao nhiêu, theo chuyên gia SHS, trong giai đoạn tới cần nhìn thêm doanh nghiệp phải sử dụng bao nhiêu vốn để tạo ra mức tăng trưởng đó. Hiệu quả sử dụng vốn, chất lượng lợi nhuận và khả năng chuyển lợi nhuận thành dòng tiền kinh doanh sẽ ngày càng quan trọng.
Một doanh nghiệp có doanh thu và lợi nhuận tăng nhanh nhưng phải liên tục gia tăng vay nợ, phát hành thêm vốn hoặc dòng tiền kinh doanh yếu chưa chắc tạo ra giá trị bền vững cho cổ đông. Ngược lại, doanh nghiệp có khả năng duy trì tăng trưởng cùng bảng cân đối lành mạnh và hiệu quả sử dụng vốn cao thường có sức chống chịu tốt hơn qua các chu kỳ.
Đây cũng là điểm nhà đầu tư cần lưu ý sau khi Việt Nam được FTSE Russell nâng hạng lên thị trường mới nổi thứ cấp. Nâng hạng mở rộng khả năng tiếp cận dòng vốn quốc tế, nhưng việc vốn có ở lại lâu dài hay không phụ thuộc vào chất lượng doanh nghiệp, tính minh bạch và mức độ chuyên nghiệp của thị trường.
Vì vậy, việc lựa chọn cổ phiếu không nên chỉ dựa vào kỳ vọng dòng vốn ngoại hay những câu chuyện ngắn hạn. Nhà đầu tư cần quan tâm nhiều hơn tới lợi nhuận thực, dòng tiền, khả năng quản trị và mức định giá so với triển vọng tăng trưởng.
Theo ông Linh, thành công của thị trường vốn cũng không nên chỉ được đo bằng việc VN-Index tăng bao nhiêu điểm. Quan trọng hơn là đồng vốn trên thị trường tạo ra bao nhiêu giá trị cho doanh nghiệp, nhà đầu tư và nền kinh tế.
Từ giao dịch cổ phiếu sang quản lý cả danh mục tài sản
Một chuyển dịch khác được Tổng giám đốc SHS nhấn mạnh là từ dòng vốn ngắn hạn sang nguồn vốn dài hạn. Một thị trường trưởng thành cần sự tham gia lớn hơn của các quỹ đầu tư, doanh nghiệp bảo hiểm, quỹ hưu trí và nhà đầu tư tổ chức. Những dòng vốn này thường có thời gian nắm giữ dài hơn và ít phụ thuộc vào biến động ngắn hạn của từng phiên giao dịch.
Song song với đó, chất lượng của nhà đầu tư cá nhân cũng cần được nâng lên. Việt Nam hiện có khoảng 14,1 triệu tài khoản chứng khoán, nhưng số lượng tài khoản lớn chưa đồng nghĩa thị trường đã có một lớp nhà đầu tư đủ kinh nghiệm và phương pháp.
Theo ông Linh, câu hỏi quan trọng hơn là người dân có hiểu mình đang đầu tư vào đâu, biết kiểm soát rủi ro và có phương pháp tích lũy tài sản dài hạn hay không. Đầu tư cổ phiếu vì vậy chỉ nên được xem là một phần trong kế hoạch tài chính.
Ở từng giai đoạn cuộc sống, nhu cầu về tiền và khả năng chấp nhận rủi ro sẽ khác nhau. Người mới đi làm có thể ưu tiên tích lũy và tăng trưởng tài sản, trong khi người đã có gia đình cần cân bằng thêm các mục tiêu như mua nhà, học phí cho con, dự phòng và chuẩn bị cho tuổi nghỉ hưu.
Theo chuyên gia, những nhu cầu này không thể được giải quyết chỉ bằng câu hỏi hôm nay nên mua hay bán cổ phiếu nào. Khi tài sản tăng lên, nhà đầu tư cần xác định rõ bao nhiêu tiền dành cho thanh khoản, bao nhiêu cho tăng trưởng và bao nhiêu cho những mục tiêu dài hạn.
Điều đó cũng có nghĩa nhà đầu tư không nhất thiết phải tự giao dịch toàn bộ tài sản. Quỹ đầu tư và những giải pháp quản lý chuyên nghiệp có thể trở thành một phần của danh mục, đặc biệt với những người không có nhiều thời gian theo dõi thị trường.
Định hướng này đang được thúc đẩy khi mục tiêu đến năm 2030 là phát triển 500 quỹ đầu tư, nâng số người sở hữu chứng chỉ quỹ lên 2,5 triệu và đưa tổng tài sản ròng của các quỹ lên tương đương 5% GDP.
Với nhà đầu tư cá nhân, sự phát triển của ngành quỹ cũng mở ra thêm lựa chọn để phân bổ tài sản thay vì chỉ tập trung vào một vài cổ phiếu hoặc liên tục mua bán theo biến động ngắn hạn.
Trong giai đoạn thị trường ngày càng chuyên nghiệp, lợi thế vì thế không nhất thiết thuộc về người giao dịch nhiều nhất. Khả năng hiểu doanh nghiệp, phân bổ vốn phù hợp, kiểm soát rủi ro và kiên trì với chiến lược dài hạn có thể trở nên quan trọng hơn.
Thị trường chứng khoán càng phát triển về chiều sâu, nhà đầu tư cũng càng cần chuyển từ tư duy “tìm mã nào để mua” sang câu hỏi rộng hơn: khoản đầu tư đó đóng vai trò gì trong toàn bộ kế hoạch tài chính của mình.
Duy Khánh