Chuyên gia gợi ý cách nhà đầu tư phân bổ dòng tiền giữa các kênh tài sản
Quy mô tài sản tài chính của người Việt đang tăng nhanh, trong khi các sản phẩm đầu tư và nền tảng số ngày càng dễ tiếp cận. Tuy nhiên, điều đó chưa đồng nghĩa nhà đầu tư đã quản lý tài sản hiệu quả hơn.
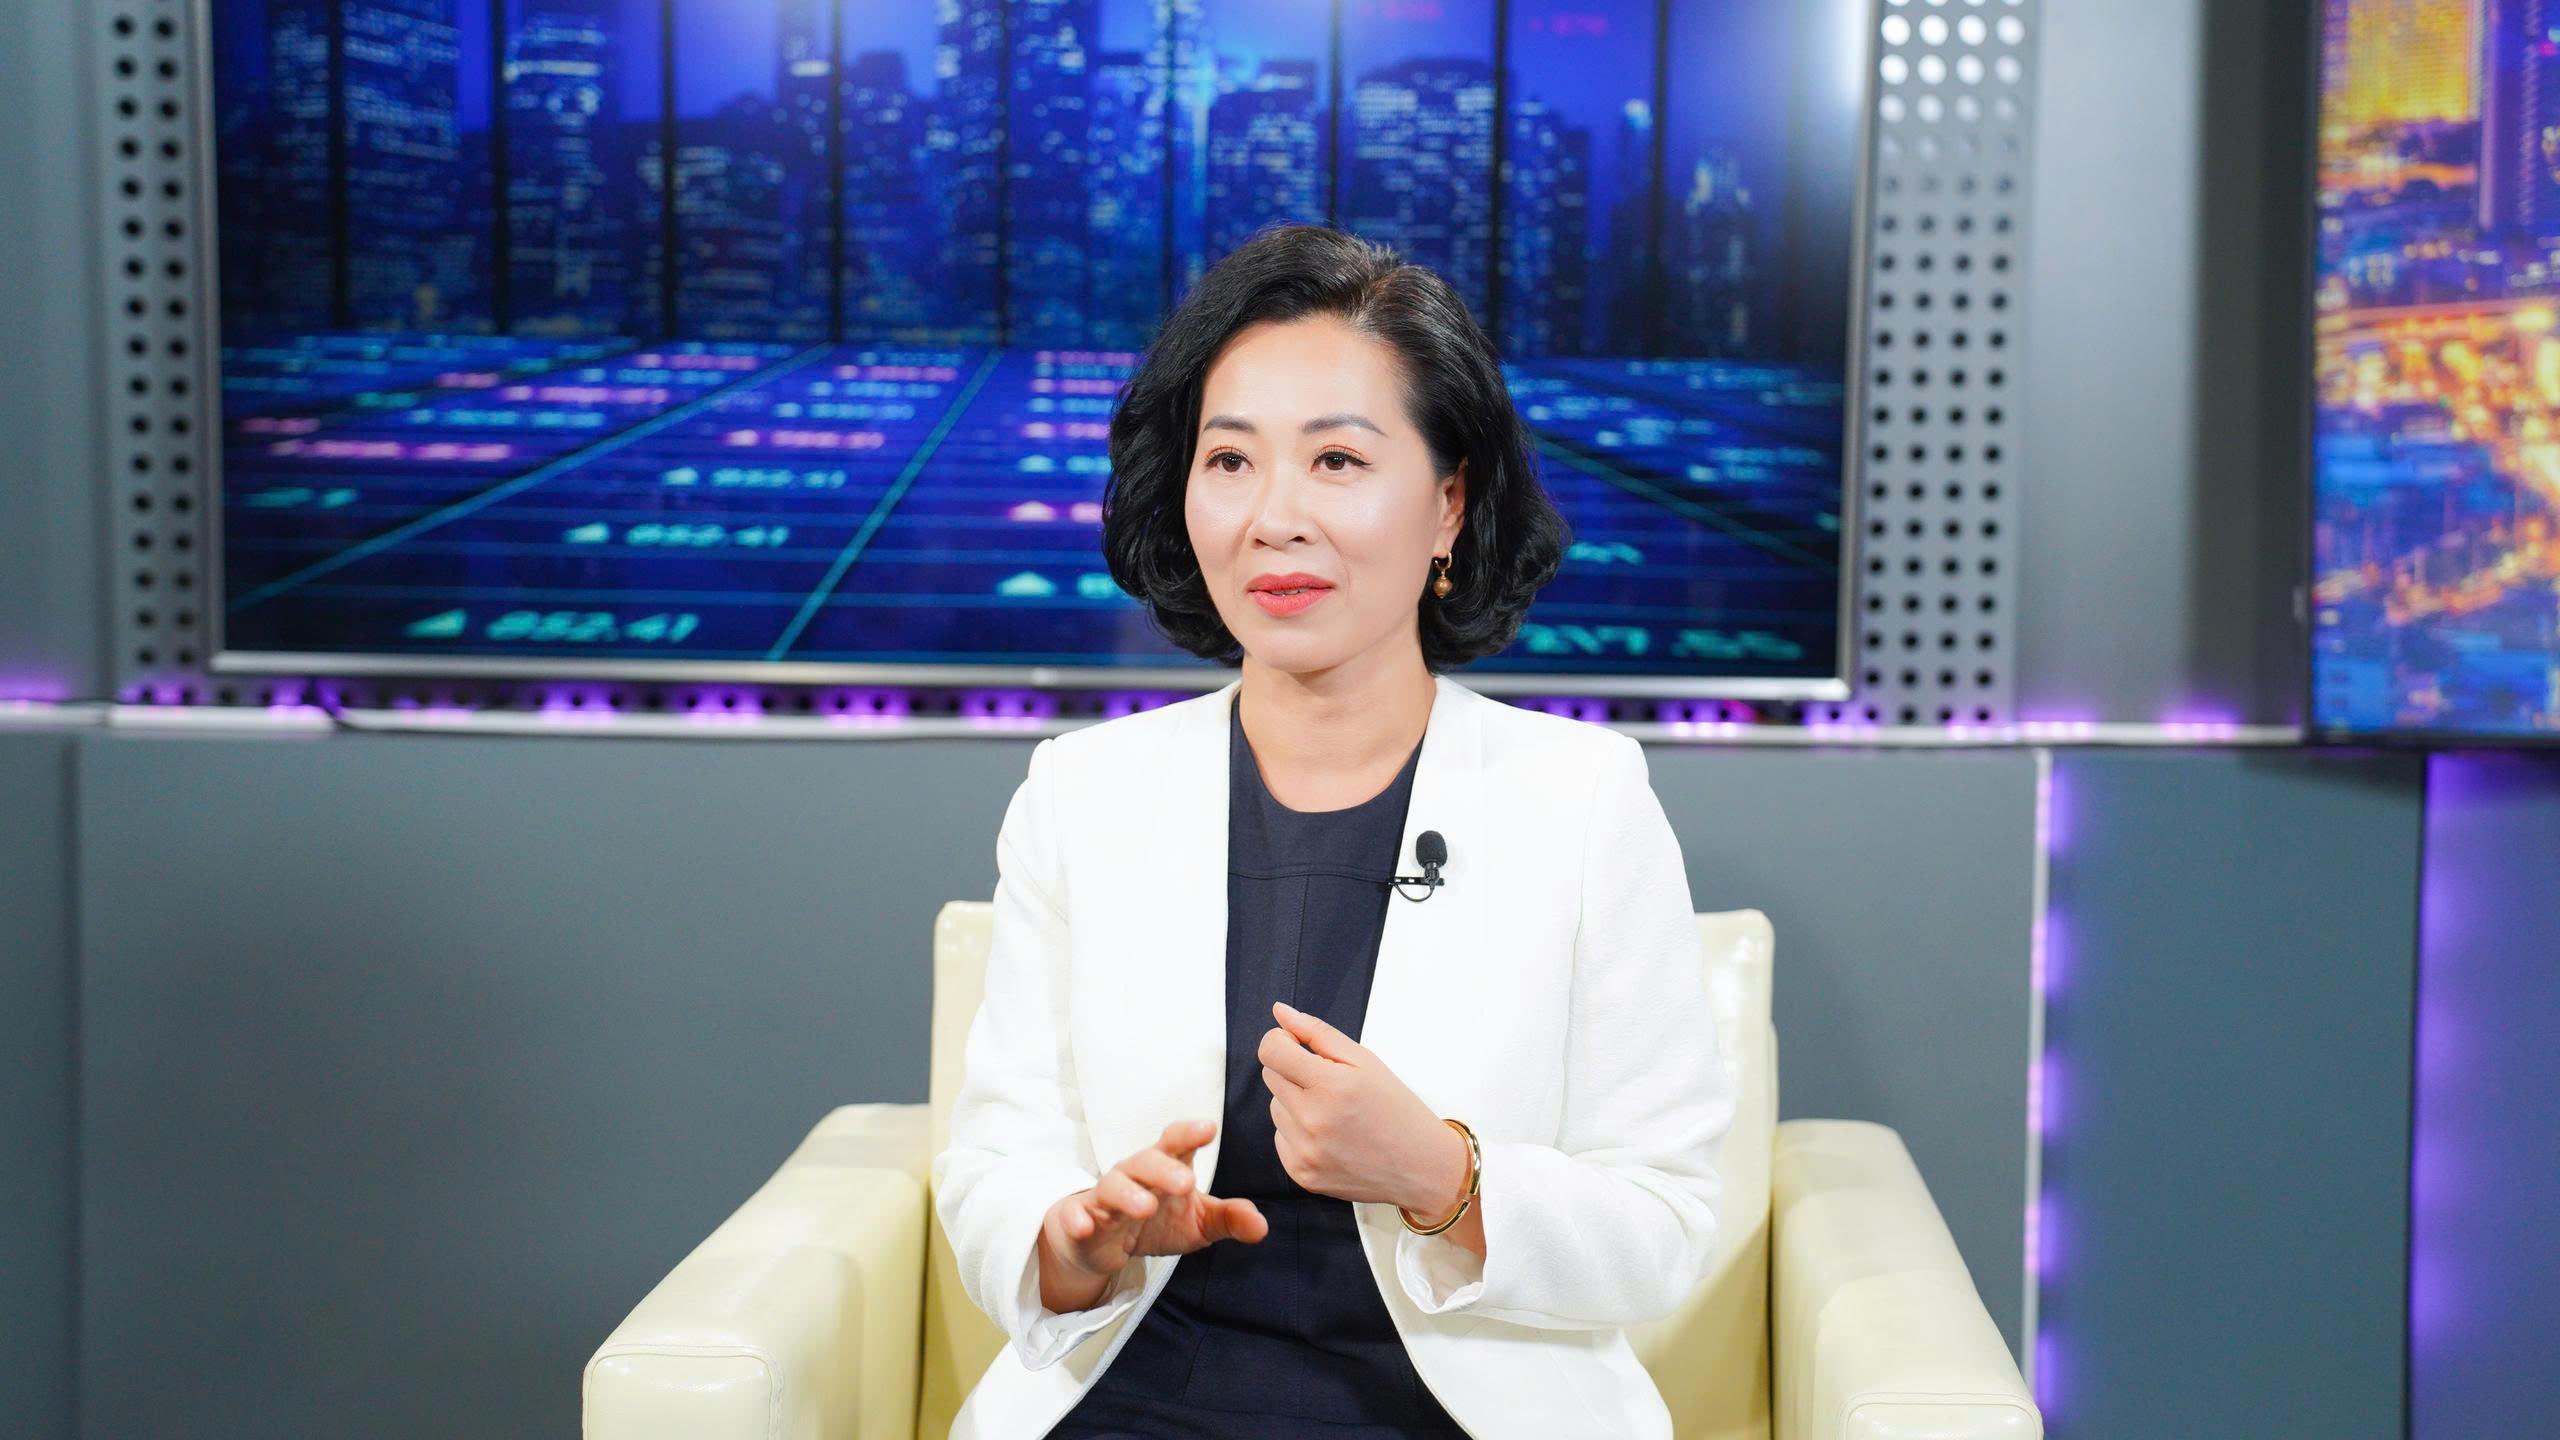
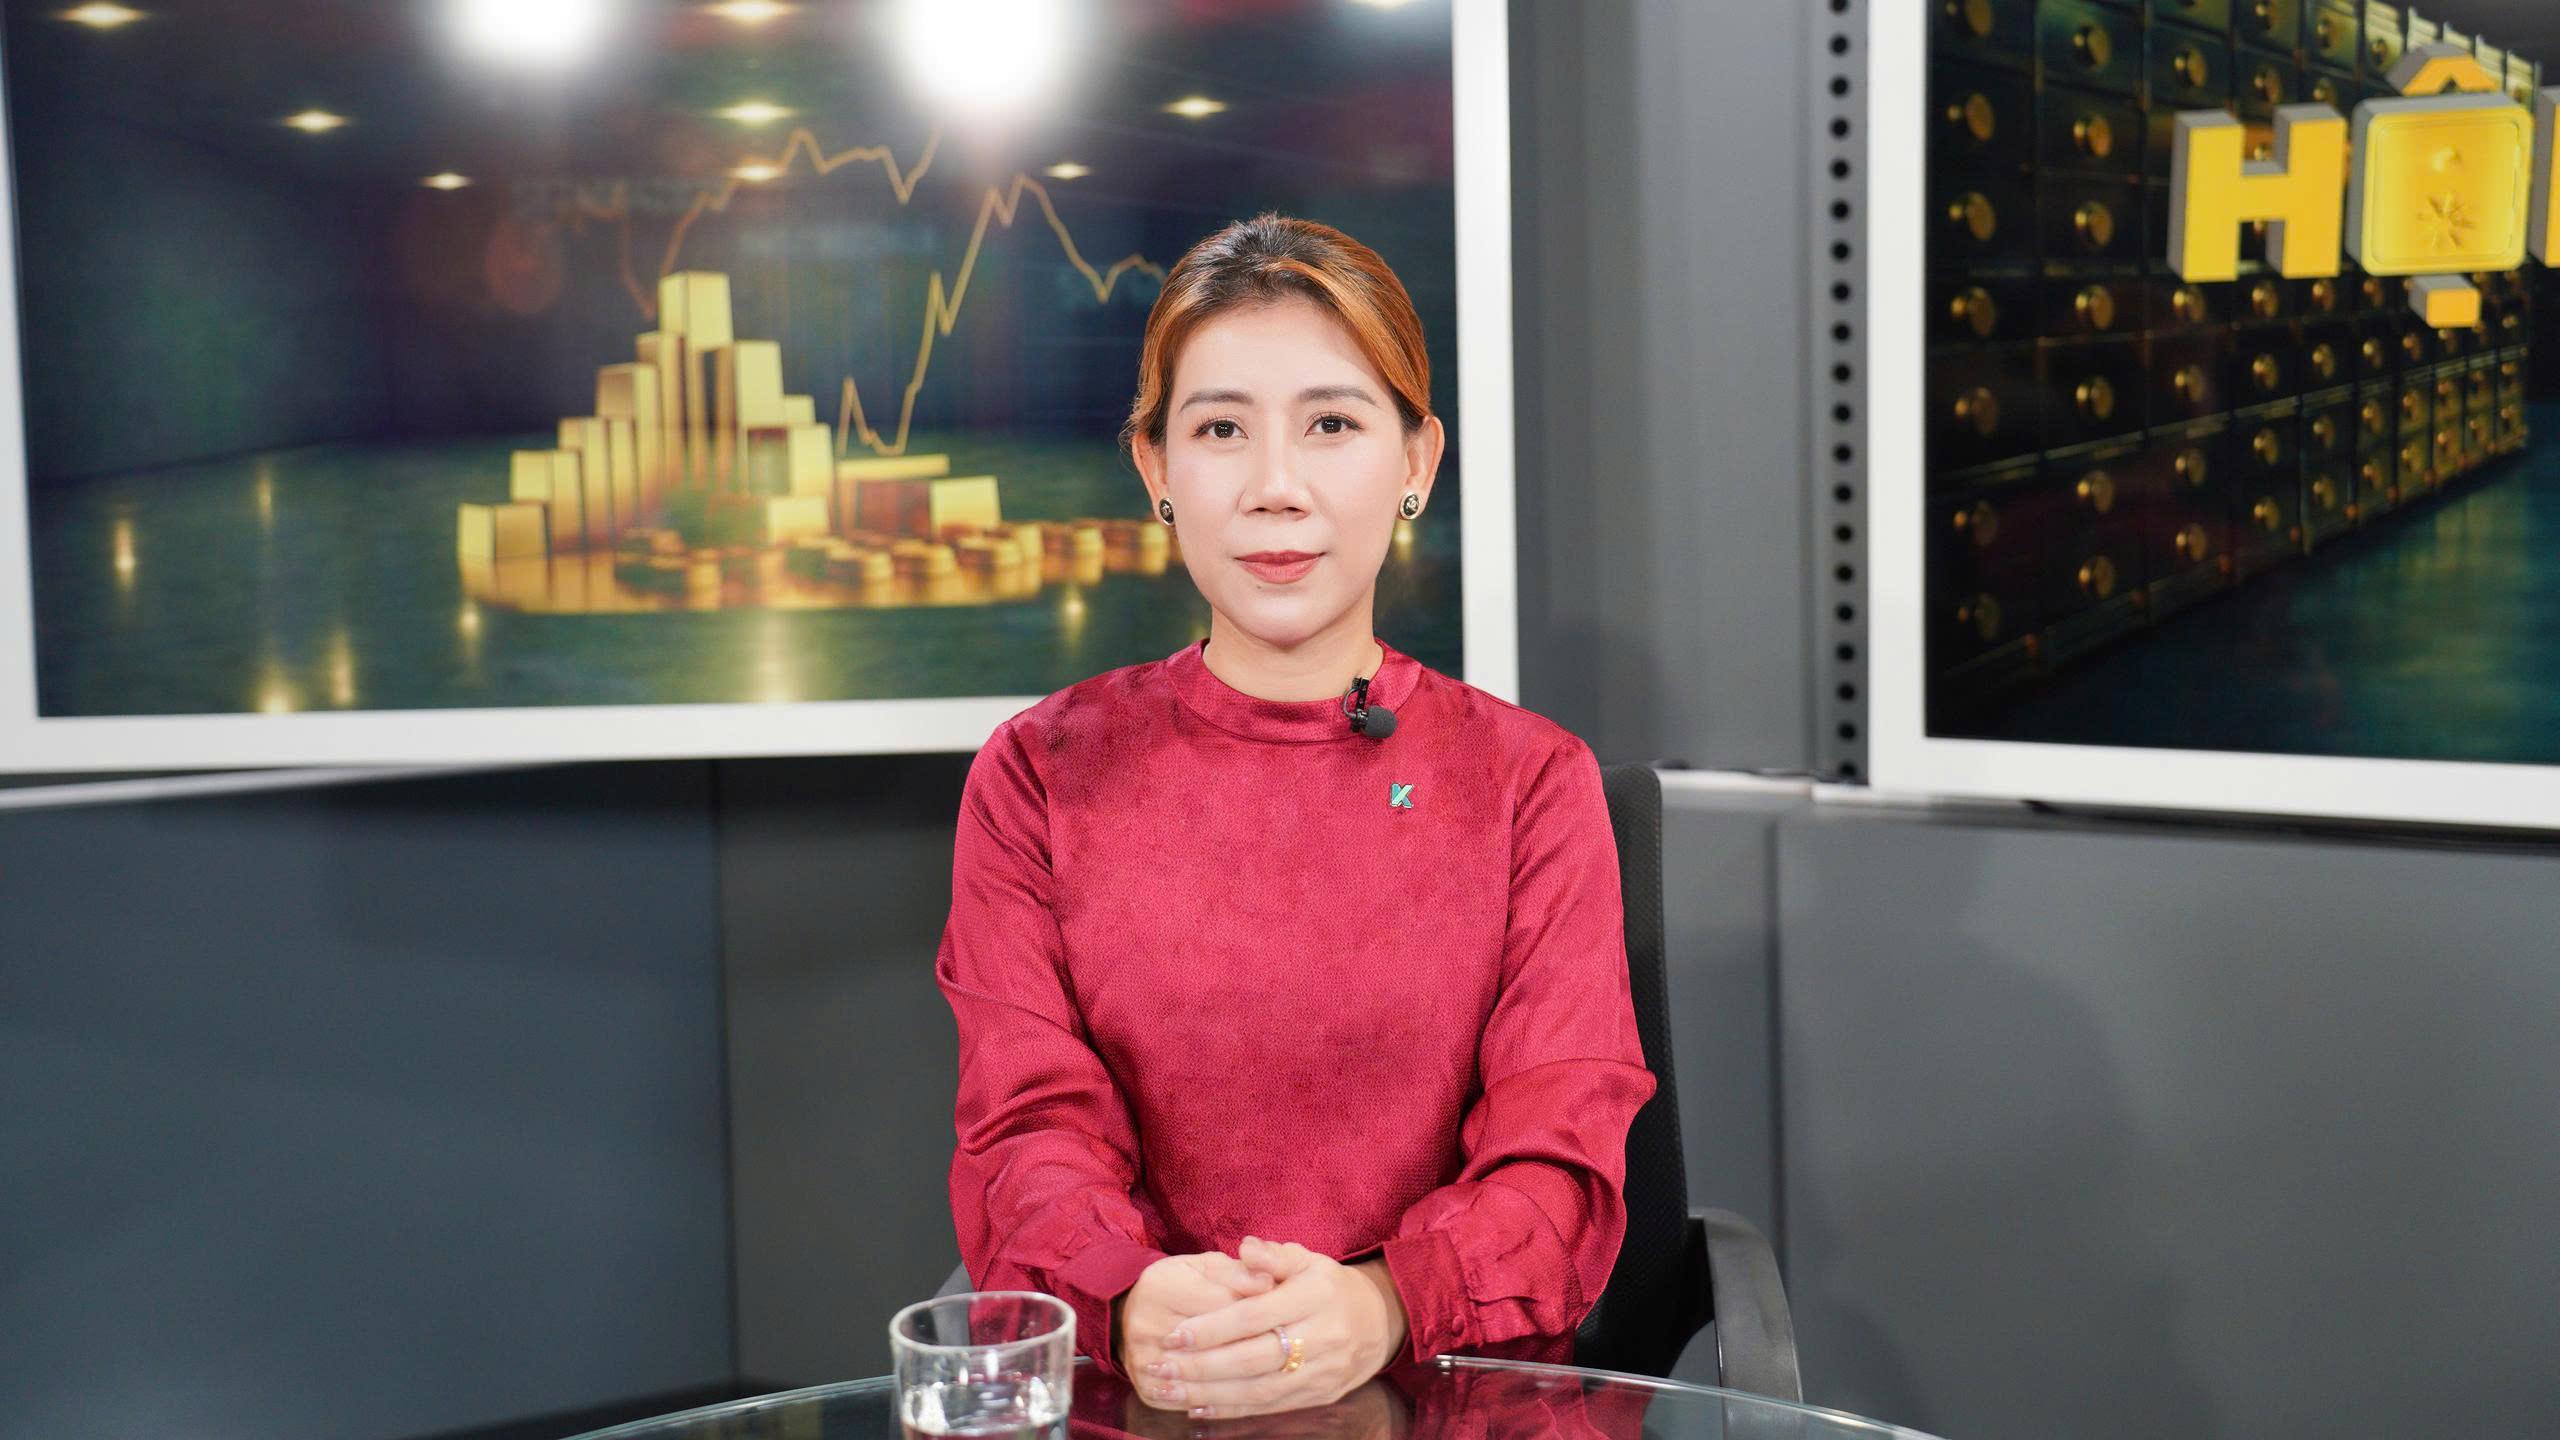
Trao đổi trong chương trình Hộp Tài sản (The Wealth Box Talk), bà Lục Kim Thanh, Giám đốc điều hành Kinh doanh số, Công ty CP Chứng khoán Kafi cho rằng Việt Nam đang ở giai đoạn chuyển từ “tạo lập tài sản” sang “quản lý tài sản”.
Với nhà đầu tư cá nhân, thay đổi quan trọng nhất không phải tìm thêm một kênh đầu tư mới, mà là xây dựng được một kế hoạch tổng thể cho số tiền mình đang có.
Đừng để toàn bộ tài sản đi cùng một chu kỳ
Theo bà Thanh, một khảo sát năm 2026 trên hơn 1.000 nhà đầu tư cá nhân cho thấy tiền gửi tiết kiệm chiếm bình quân 37% danh mục, bất động sản 36% và vàng 14%. Ba kênh này cộng lại chiếm tới 87% tổng tài sản.
Đáng chú ý, phần lớn người được hỏi đều hiểu rằng không nên đặt quá nhiều tài sản vào một kênh duy nhất, nhưng hành vi thực tế lại chưa thay đổi tương ứng.
Theo chuyên gia, đây là khoảng cách giữa “biết” và “làm”. Nhà đầu tư thường ưu tiên những tài sản quen thuộc, hữu hình và tạo cảm giác an toàn. Tuy nhiên, một danh mục tập trung quá lớn vào bất động sản, vàng hay một loại tài sản duy nhất có thể khiến thanh khoản thấp và rủi ro bị dồn vào cùng một chu kỳ.
Khi thị trường thuận lợi, sự tập trung này có thể mang lại mức tăng tài sản lớn. Nhưng khi chu kỳ đảo chiều, gần như toàn bộ danh mục có thể chịu tác động cùng lúc, đặc biệt nguy hiểm nếu nhà đầu tư phát sinh nhu cầu tiền mặt đúng vào giai đoạn tài sản khó bán hoặc giá suy giảm.
Vì vậy, nguyên tắc đầu tiên là phân bổ tài sản theo mục tiêu, thời gian nắm giữ và khả năng chấp nhận rủi ro, thay vì chỉ dựa vào tài sản nào đang được nhắc đến nhiều nhất.
Những khoản tiền dự kiến sử dụng trong ngắn hạn không nên được đặt vào tài sản có biến động mạnh hoặc thanh khoản thấp. Ngược lại, những mục tiêu dài hạn như nghỉ hưu, học phí cho con hay tích lũy tài sản có thể được phân bổ vào các công cụ có khả năng tăng trưởng trong thời gian dài hơn.
Một thay đổi khác nhà đầu tư cần lưu ý là không nên đánh giá hiệu quả tài chính chỉ bằng lãi hoặc lỗ của từng giao dịch.
Theo bà Thanh, phần lớn nhà đầu tư Việt Nam hiện vẫn thiên về “giao dịch” hơn là “quản lý”. Quyết định thường được đưa ra theo từng cơ hội riêng lẻ, trong khi thành công được đo bằng khoản lãi vừa đạt được thay vì mức độ tiến gần tới mục tiêu tài chính.
Cách tiếp cận này dễ kéo nhà đầu tư vào vòng xoáy mua – bán liên tục. Ngoài chi phí giao dịch và thuế, chi phí lớn hơn có thể là việc đánh mất thời gian để tài sản hưởng hiệu ứng lãi kép.
Trước khi hỏi mua cổ phiếu nào, hãy trả lời mình cần tiền khi nào
Theo chuyên gia Kafi, điểm khởi đầu của quản lý tài sản không nên là câu hỏi “nên mua gì”, mà là “mình cần gì và khi nào cần số tiền đó”.
Hai người cùng có 500 triệu đồng nhưng có thể cần hai danh mục hoàn toàn khác nhau. Một người chuẩn bị mua nhà trong hai năm sẽ cần mức thanh khoản và độ an toàn cao hơn người đang tích lũy cho mục tiêu nghỉ hưu sau 20 năm.
Sau khi xác định mục tiêu, nhà đầu tư mới nên lựa chọn tỷ trọng giữa tiền mặt, tiền gửi, trái phiếu, cổ phiếu, chứng chỉ quỹ hay các tài sản khác. Danh mục sau đó cần được tái cân bằng định kỳ theo nguyên tắc đã đặt ra, thay vì thay đổi liên tục theo tin tức.
Kỷ luật này đặc biệt quan trọng khi thị trường biến động. Bởi khi không có kế hoạch làm điểm neo, nhà đầu tư rất dễ tăng tỷ trọng cổ phiếu khi thị trường hưng phấn và bán mạnh khi giá giảm sâu. Đây thường là thời điểm cảm xúc khiến quyết định đi ngược với chiến lược dài hạn.
Đối với những người không có đủ thời gian hoặc kiến thức để tự theo dõi nhiều loại tài sản, các sản phẩm quản lý chuyên nghiệp như quỹ đầu tư có thể là một lựa chọn để đa dạng hóa danh mục thay vì tự giao dịch toàn bộ số vốn.
Số người nắm giữ chứng chỉ quỹ tại Việt Nam hiện khoảng 733.000, tăng mạnh so với cuối năm 2024. Dù vẫn còn nhỏ so với số lượng tài khoản chứng khoán, sự gia tăng này cho thấy một bộ phận nhà đầu tư đã bắt đầu chuyển từ tự lựa chọn từng cổ phiếu sang tiếp cận những giải pháp đầu tư được quản lý theo danh mục.
Công nghệ và AI cũng đang giúp quá trình này trở nên dễ tiếp cận hơn. Theo bà Thanh, lợi ích lớn nhất của công nghệ không phải giúp nhà đầu tư giao dịch nhiều hơn, mà là hỗ trợ theo dõi danh mục, tái cân bằng và cá nhân hóa kế hoạch với chi phí thấp hơn.
Tuy nhiên, công nghệ không thể thay thế hoàn toàn kỷ luật và sự hiểu biết của nhà đầu tư. Một ứng dụng tốt có thể nhắc nhở tỷ trọng danh mục lệch khỏi kế hoạch, nhưng quyết định có chạy theo một cơn sốt thị trường hay không vẫn thuộc về người sở hữu tài sản.
Ở góc độ dài hạn, nhà đầu tư vì vậy cần chuyển từ tư duy “tìm kênh sinh lời cao nhất” sang xây dựng một cấu trúc tài sản phù hợp với từng giai đoạn cuộc sống.
Bởi quản lý tài sản hiệu quả không nhất thiết là năm nào cũng đạt lợi nhuận cao nhất. Quan trọng hơn là danh mục đủ thanh khoản khi cần tiền, đủ đa dạng để không phụ thuộc vào một chu kỳ và đủ kỷ luật để tài sản có thời gian tăng trưởng.
Quang Sơn