Không nhất thiết phải mua đúng đáy, chuyên gia gợi ý cách nhà đầu tư vẫn có thể kiếm tiền
Sau 30 năm hình thành và phát triển, thị trường chứng khoán Việt Nam đã thay đổi đáng kể về quy mô, hạ tầng và số lượng người tham gia. Từ một thị trường còn sơ khai, đến nay Việt Nam có khoảng 13,7 triệu tài khoản chứng khoán, trong đó nhà đầu tư trong nước đóng góp khoảng 90% giá trị giao dịch.
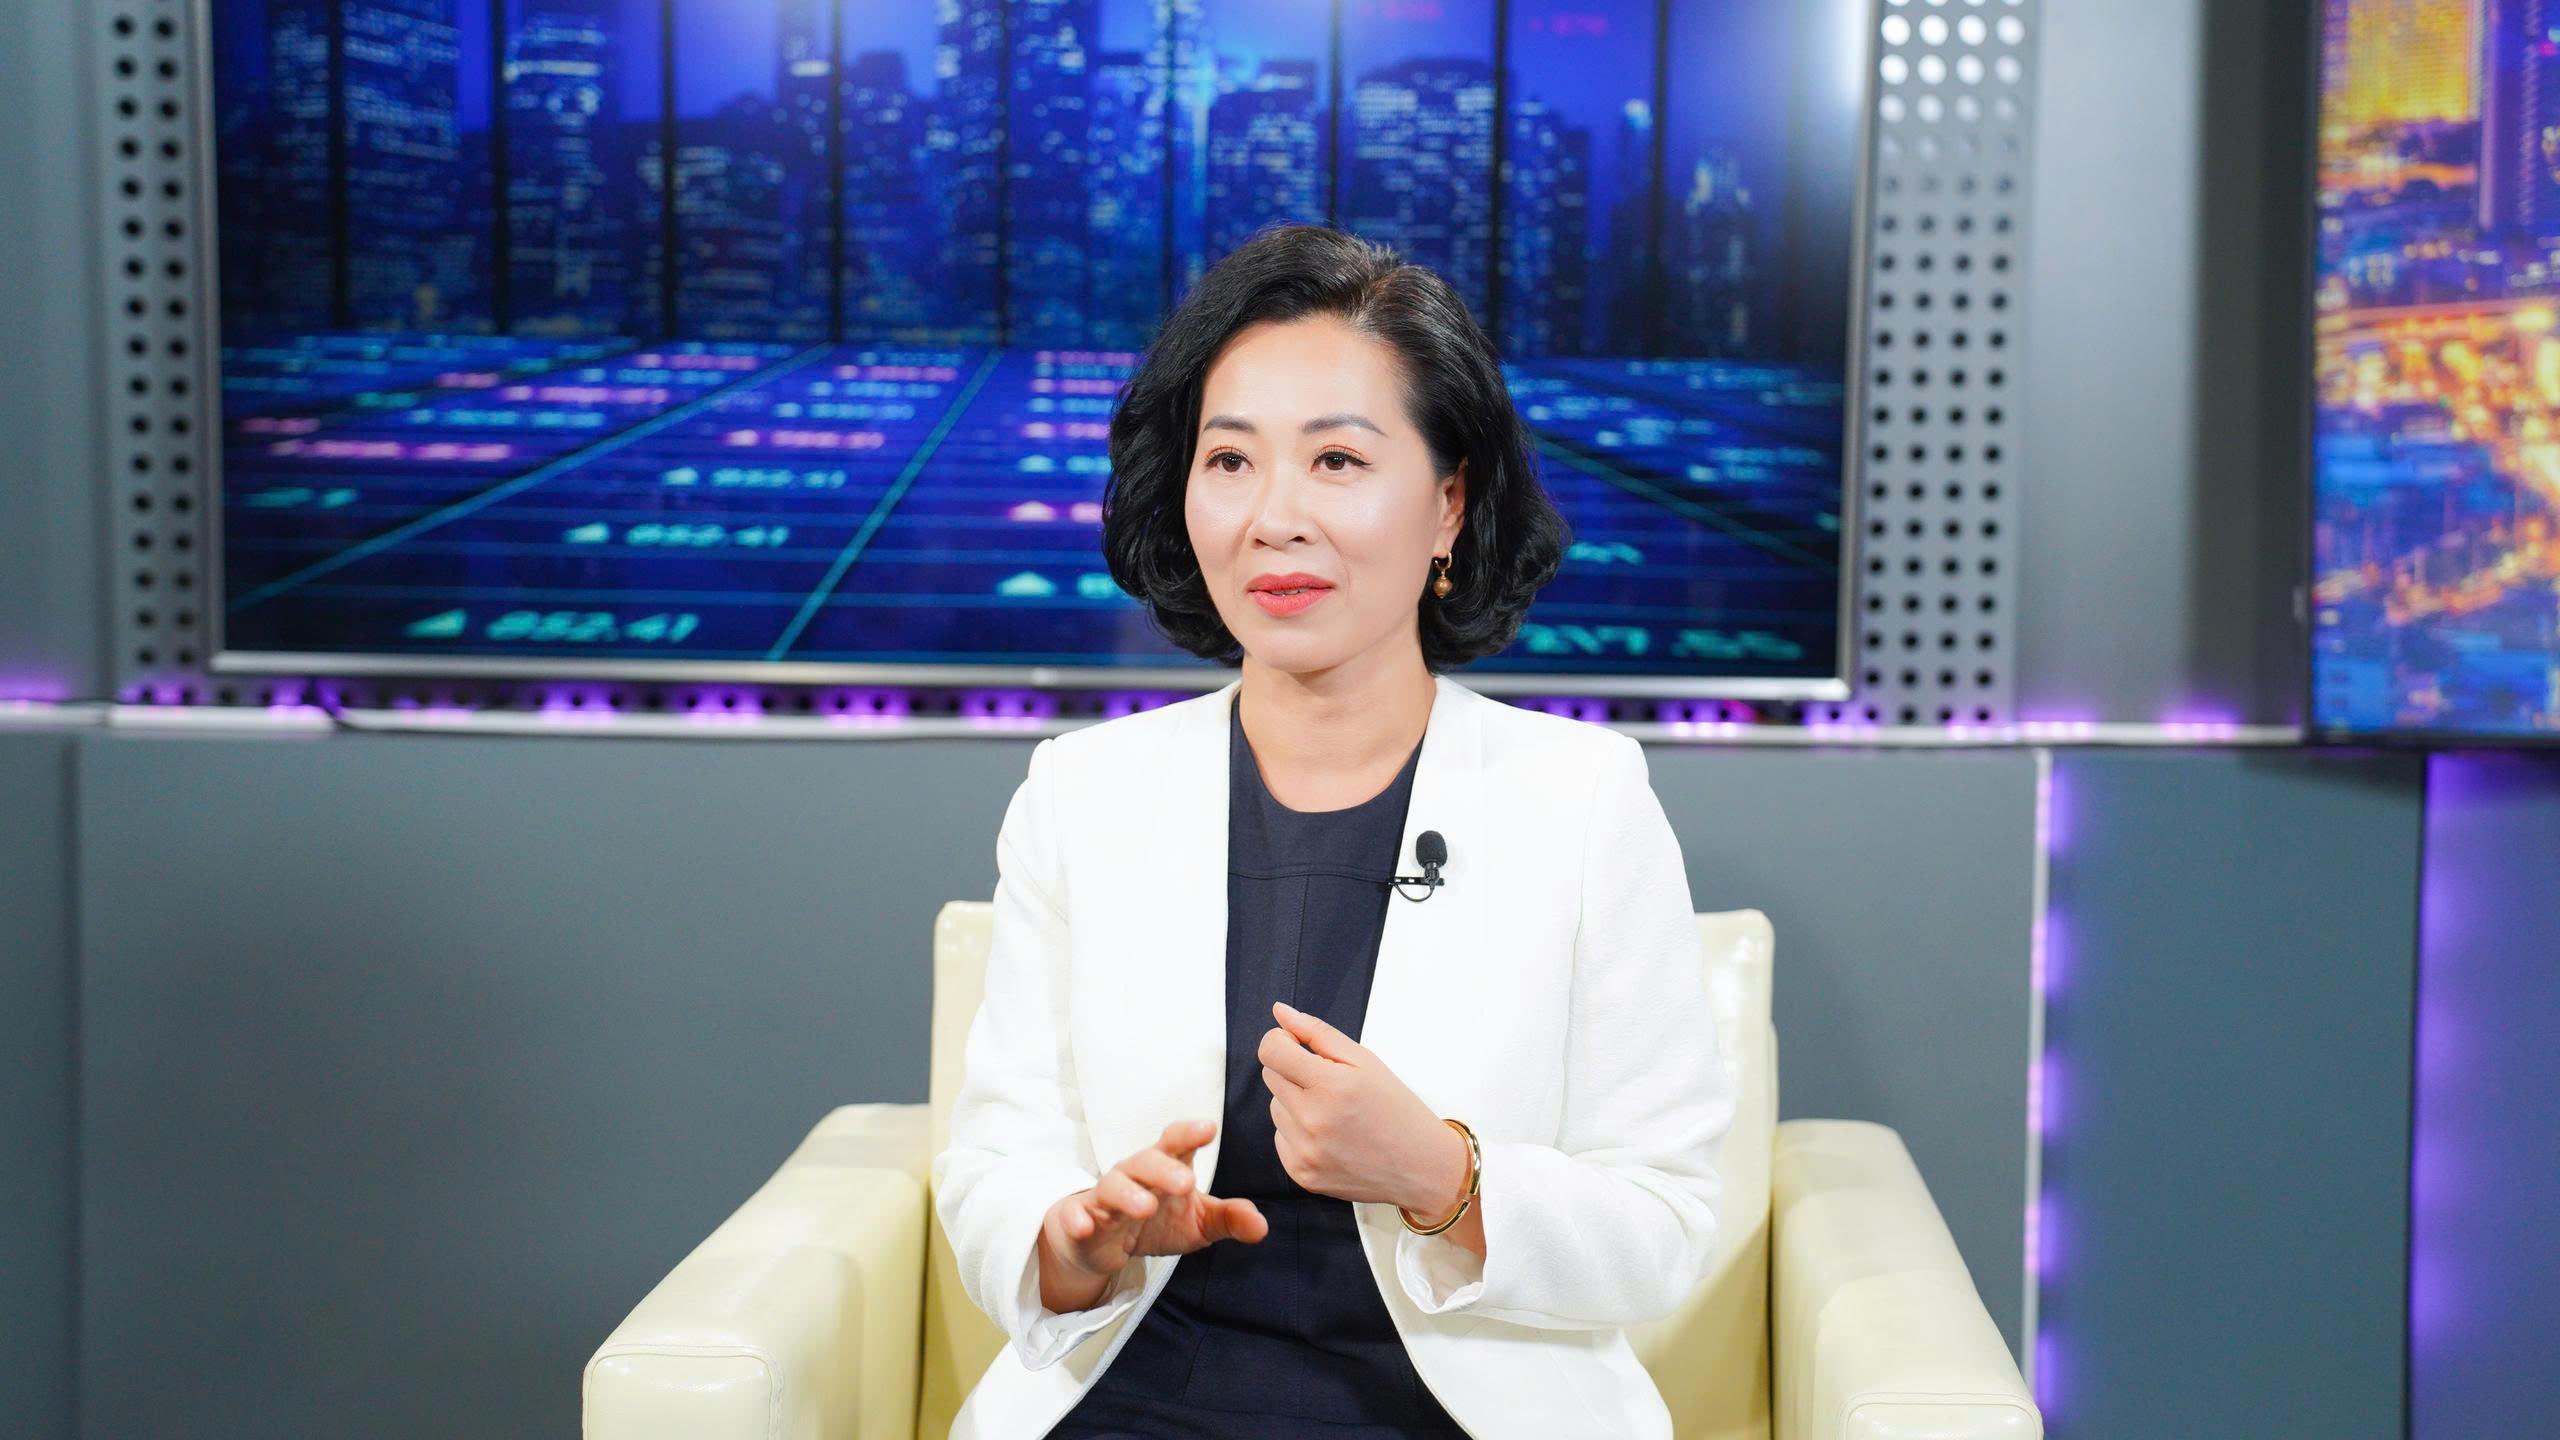
Trao đổi trong Talk show Phố Tài chính (The Finance Street Talk show) trên VTV8, ông Hyun DongSik, Chủ tịch HĐTV Công ty TNHH Quản lý Quỹ KIM Việt Nam cho rằng nội lực từ dòng tiền trong nước là một nền tảng quan trọng. Tuy nhiên, để thị trường phát triển ổn định hơn, bước tiếp theo cần chuyển một phần dòng tiền cá nhân sang các hình thức đầu tư có tính tổ chức, dài hạn và kỷ luật hơn.
Không nhất thiết phải chọn đúng đáy mới có thể đầu tư hiệu quả
Theo ông Hyun DongSik, kinh nghiệm của Hàn Quốc cho thấy sự phát triển của thị trường không chỉ phụ thuộc vào số lượng nhà đầu tư, mà còn phụ thuộc vào cách dòng tiền của họ được tổ chức.
Sau khi bong bóng công nghệ tại Hàn Quốc đổ vỡ vào đầu những năm 2000, nhiều nhà đầu tư cá nhân chịu thua lỗ nặng. Một bước ngoặt sau đó là sự phổ biến của hình thức đầu tư quỹ định kỳ, trong đó người dân góp một khoản tiền cố định theo tháng thay vì tìm cách xác định thời điểm tốt nhất để mua.
Đến cuối năm 2007, Hàn Quốc có hơn 13 triệu tài khoản quỹ định kỳ. Tài sản của các quỹ cổ phiếu tăng mạnh trong vài năm, cho thấy khi có sản phẩm phù hợp và hệ thống phân phối rộng, dòng tiền cá nhân có thể chuyển thành nguồn vốn dài hạn cho thị trường. Đây cũng là một kinh nghiệm đáng chú ý với nhà đầu tư Việt Nam.
Theo ông Hyun DongSik, nếu một nhà đầu tư bỏ toàn bộ tiền vào đúng vùng đỉnh của thị trường tháng 1/2022, có thể phải chờ khoảng ba năm rưỡi để quay lại điểm hòa vốn. Trong khi đó, nếu giải ngân đều đặn theo tháng, thời gian để khoản đầu tư chuyển sang trạng thái có lãi có thể rút ngắn đáng kể.
Điều này cho thấy trong đầu tư dài hạn, kỷ luật giải ngân đôi khi quan trọng hơn nỗ lực đoán chính xác đáy và đỉnh của thị trường.
Với nhà đầu tư cổ phiếu, cách tiếp cận tương tự có thể được áp dụng thông qua việc chia nhỏ vốn, giải ngân theo từng giai đoạn và tránh dồn toàn bộ tiền vào một thời điểm chỉ vì thị trường đang hưng phấn.
Việc đầu tư định kỳ cũng giúp giảm ảnh hưởng của tâm lý. Khi thị trường tăng mạnh, nhà đầu tư thường dễ mua nhiều hơn vì sợ bỏ lỡ cơ hội; ngược lại, khi giá giảm sâu lại có xu hướng ngừng mua hoặc bán ra. Một kế hoạch được thiết lập trước có thể hạn chế phần nào những quyết định cảm tính này.
Đối với người không có nhiều thời gian theo dõi doanh nghiệp, ngành nghề và biến động thị trường, quỹ đầu tư có thể là một lựa chọn khác thay vì tự lựa chọn từng cổ phiếu.
Ông Hyun DongSik cho rằng tại Việt Nam, dư địa phát triển của ngành quỹ vẫn còn rất lớn. Trong khi Hàn Quốc có hàng nghìn quỹ đại chúng, số lượng sản phẩm tại Việt Nam vẫn còn khá hạn chế. Điều này đồng nghĩa nhà đầu tư trong nước vẫn thiếu nhiều lựa chọn để phân bổ tài sản theo khẩu vị rủi ro và mục tiêu khác nhau.
Dòng tiền nội là lợi thế, nhưng nhà đầu tư vẫn phải chọn lọc cổ phiếu
Một điểm đáng chú ý khác là tỷ trọng giao dịch rất lớn của nhà đầu tư trong nước. Theo ông Hyun DongSik, yếu tố này đã góp phần tạo khả năng chống chịu nhất định cho thị trường Việt Nam trước những cú sốc từ bên ngoài.
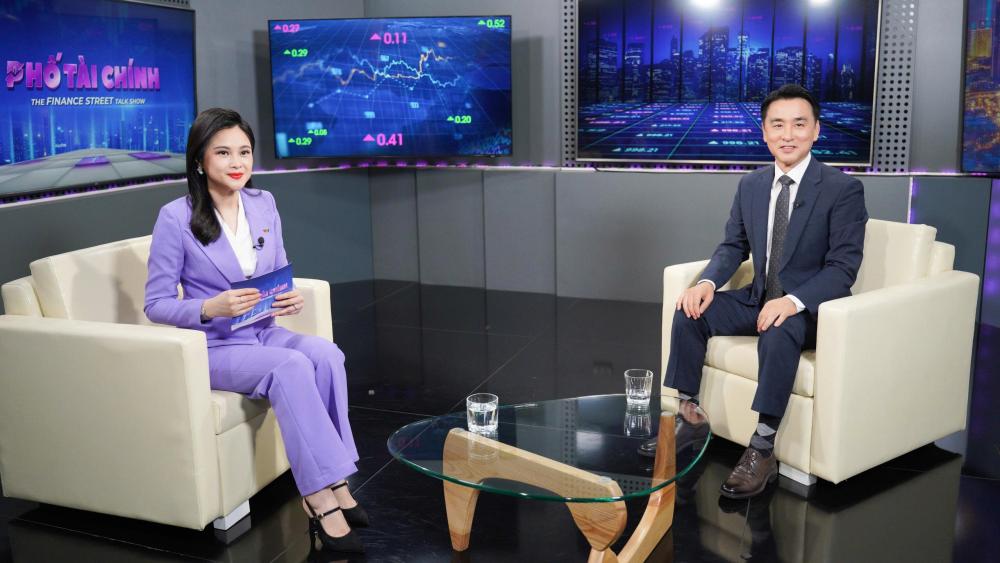
Ông dẫn lại phiên giao dịch ngày 5/8/2024, khi các thị trường lớn tại châu Á giảm rất mạnh trước làn sóng đóng vị thế vay đồng Yên. Trong khi Nikkei 225 giảm hơn 12% và KOSPI giảm gần 9%, VN-Index giảm gần 4% và sau đó vẫn kết thúc năm với mức tăng dương.
Tuy nhiên, dòng tiền nội chiếm ưu thế cũng khiến những yếu tố trong nước như tâm lý nhà đầu tư, mức độ sử dụng đòn bẩy và chất lượng lợi nhuận doanh nghiệp có ảnh hưởng ngày càng lớn. Vì vậy, việc thị trường ít phụ thuộc hơn vào vốn ngoại không đồng nghĩa rủi ro thấp hơn.
Với nhà đầu tư cá nhân, tiêu chí lựa chọn cổ phiếu vẫn phải quay về những yếu tố cơ bản: doanh nghiệp có tăng trưởng lợi nhuận bền vững hay không, dòng tiền có lành mạnh, bảng cân đối có quá phụ thuộc vào nợ vay và mức định giá hiện tại có hợp lý hay không.
Bên cạnh đó, nâng hạng thị trường mở ra khả năng thu hút thêm dòng vốn quốc tế nhưng không có nghĩa tất cả cổ phiếu đều được hưởng lợi như nhau. Những doanh nghiệp có quy mô lớn, thanh khoản tốt, quản trị minh bạch và khả năng tiếp cận thuận lợi với nhà đầu tư tổ chức sẽ có lợi thế hơn.
Ở chiều ngược lại, những cổ phiếu chủ yếu dựa vào câu chuyện đầu cơ hoặc thanh khoản thấp có thể không phải là điểm đến của dòng tiền dài hạn dù thị trường chung được nâng chuẩn.
Tựu chung lại, với nhà đầu tư, thay đổi quan trọng cũng không còn chỉ là mở tài khoản hay tìm thêm cổ phiếu để giao dịch. Bài toán lớn hơn là xây dựng một phương pháp đầu tư: phân bổ vốn, giải ngân có kỷ luật, lựa chọn doanh nghiệp có nền tảng và kiên nhẫn với mục tiêu dài hạn.
Bởi khi thị trường ngày càng trưởng thành, lợi thế của nhà đầu tư không nhất thiết nằm ở việc dự đoán chính xác từng nhịp tăng giảm, mà ở khả năng duy trì một chiến lược đủ lâu và đủ kỷ luật để tận dụng sự tăng trưởng của chính thị trường.
Long Giang