Khối ngoại bán ròng 23.700 tỷ đồng trong tháng 10, dòng tiền tìm đến nhóm cổ phiếu vừa và nhỏ
Kết thúc tháng 10, VN-Index đứng tại 1.741,62 điểm, giảm 26,86 điểm, tương đương 1,53% so với cuối tháng 9. Đây là tháng giảm điểm thứ ba liên tiếp của chỉ số.
Trong tháng, VN-Index có thời điểm lùi về 1.705,91 điểm sau chuỗi 5 tuần điều chỉnh, trước khi phục hồi khoảng 4% trong tuần giao dịch thứ 43. Tuy nhiên, đà tăng không được duy trì khi thị trường quay đầu giảm trong tuần cuối tháng.
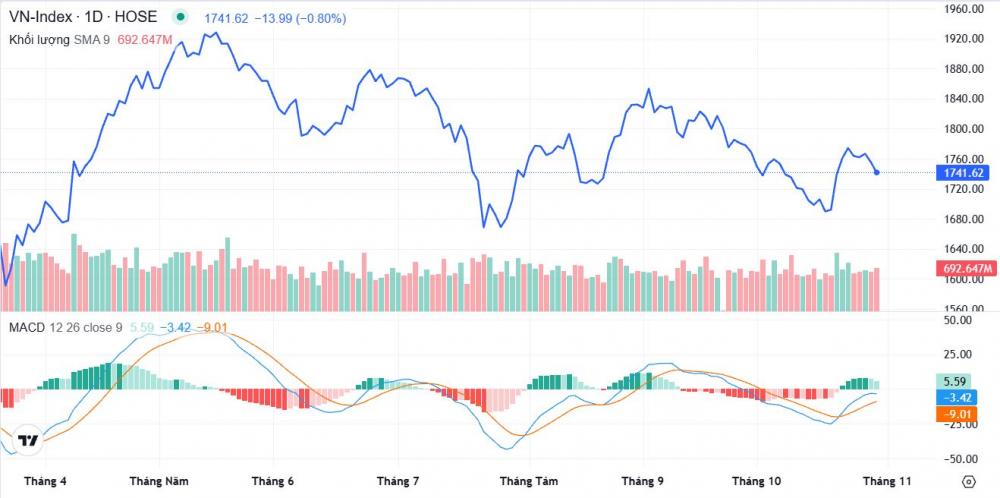
Thanh khoản tiếp tục là yếu tố đáng chú ý. Giá trị giao dịch khớp lệnh bình quân trên HoSE đạt 12.380 tỷ đồng/phiên, giảm 6,88% so với tháng trước và thấp hơn 23,36% so với mức bình quân 5 tháng.
Trên cả ba sàn, tổng giá trị giao dịch bình quân đạt 17.170 tỷ đồng/phiên, trong đó giao dịch khớp lệnh đạt 13.517 tỷ đồng/phiên, giảm 5,48% so với tháng 9. Đây cũng là tháng thứ năm liên tiếp thanh khoản khớp lệnh suy giảm, xuống mức thấp nhất kể từ tháng 1/2025.
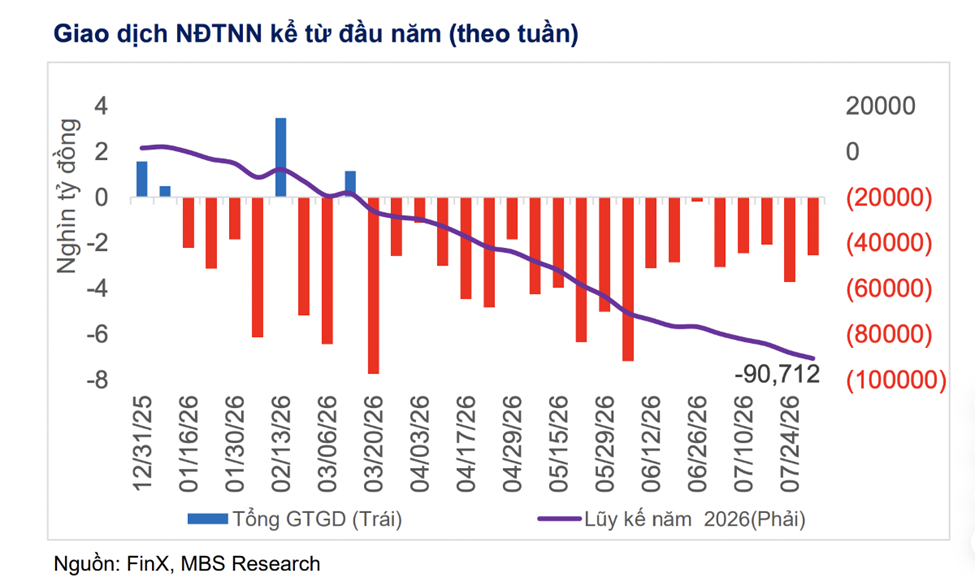
Khối ngoại bán ròng 23.700 tỷ đồng trên HoSE trong tháng 10
Theo thống kê trên Sở Giao dịch Chứng khoán TP.HCM (HoSE), nhà đầu tư nước ngoài bán ròng khoảng 23.700 tỷ đồng trong tháng 10/2026, tương đương gần 1 tỷ USD.
Xét riêng giao dịch khớp lệnh, dòng vốn ngoại tập trung mua ròng tại nhóm tài nguyên cơ bản và bán lẻ. Những cổ phiếu được mua ròng đáng chú ý gồm IDC, MSN, HPG, SHB, DCM, VIB, TNG, FRT, BVH và MBB.
Ở chiều ngược lại, áp lực bán ròng tập trung tại nhóm ngân hàng và hàng cá nhân, gia dụng. Các mã bị bán ròng nhiều gồm PNJ, FPT, ACB, MSB, VIC, MBS, STB, BID và VCB.
Trong khi đó, khối tự doanh của các công ty chứng khoán ghi nhận giá trị mua ròng 725,8 tỷ đồng trong tháng. Nếu chỉ tính giao dịch khớp lệnh, giá trị mua ròng đạt 1.772,5 tỷ đồng.
Khối tự doanh mua ròng tại 9 trong tổng số 18 nhóm ngành, tập trung nhiều nhất vào ngân hàng và bán lẻ. Những cổ phiếu được mua ròng nổi bật gồm VPB, PVT, ACB, MWG, FRT, HPG, CTG, KDH, HAH và BID.
Ở chiều bán, nhóm thực phẩm và đồ uống chịu áp lực lớn nhất. Các mã bị bán ròng đáng chú ý gồm TCB, MCH, MSB, MBB, FPT, E1VFVN30, GAS, VHM, HDB và VIC.
Xét về tác động lên chỉ số, nhóm ngân hàng là lực cản lớn nhất đối với VN-Index trong tháng 10, lấy đi khoảng 22,7 điểm. Trong đó, LPB tác động âm 11,7 điểm, STB âm 7,6 điểm và SSB âm 3,4 điểm.
Nhóm công nghệ thông tin cũng đóng góp âm khoảng 9,1 điểm, chủ yếu do diễn biến của FPT. Bên cạnh đó, dịch vụ tài chính và hàng cá nhân, gia dụng lần lượt lấy đi 4,8 điểm và 2,7 điểm.
Ở chiều ngược lại, bất động sản đóng góp ròng khoảng 9,4 điểm cho VN-Index, chủ yếu nhờ VIC mang lại 16,8 điểm, dù VHM tác động âm 7,5 điểm. Nhóm tài nguyên cơ bản đóng góp thêm 3,2 điểm, trong đó HPG đóng góp 2,4 điểm.
Sự phân hóa này cho thấy diễn biến của một số cổ phiếu vốn hóa lớn tiếp tục ảnh hưởng đáng kể đến chỉ số chung, trong khi phần lớn nhóm ngành vẫn chịu áp lực điều chỉnh.
Dòng tiền dịch chuyển sang nhóm vốn hóa vừa và nhỏ
Bên cạnh hoạt động giao dịch của khối ngoại, cơ cấu dòng tiền trên thị trường cũng ghi nhận những thay đổi đáng chú ý trong tháng 10.
Theo thống kê, dòng tiền có xu hướng gia tăng tại nhóm ngân hàng, tài nguyên cơ bản và hàng hóa, dịch vụ công nghiệp, trong khi thu hẹp tại bất động sản và dầu khí.
Ngân hàng tiếp tục dẫn đầu về tỷ trọng phân bổ dòng tiền, tăng từ 26,3% trong tháng 9 lên 27,1% trong tháng 10. Giá trị giao dịch của nhóm tăng 7,3%, dù giá cổ phiếu bình quân giảm 2,7%.
Ngược lại, tỷ trọng giao dịch của nhóm bất động sản giảm từ 20,6% xuống 17,2%, thấp nhất trong 4 tháng. Giá trị giao dịch giảm 13,1%, trong khi giá cổ phiếu của ngành tăng 1,5%.
Đáng chú ý, tài nguyên cơ bản là nhóm ghi nhận diễn biến tích cực cả về thanh khoản và giá cổ phiếu. Tỷ trọng dòng tiền tăng từ 4,1% lên 5,4%, giá trị giao dịch tăng 35,3%, đồng thời giá cổ phiếu tăng 7,1%, dẫn đầu trong 18 nhóm ngành được thống kê.
Nhóm hàng hóa và dịch vụ công nghiệp cũng thu hút dòng tiền khi tỷ trọng giao dịch tăng lên 7,2%, mức cao nhất trong 10 tháng đầu năm. Giá trị giao dịch tăng 25,1%, dù giá cổ phiếu giảm 1,2%.
Ở chiều ngược lại, dầu khí ghi nhận tỷ trọng dòng tiền giảm từ 6,3% xuống 4,5%, giá trị giao dịch giảm 26,3% và giá cổ phiếu giảm 9%.
Xét theo quy mô vốn hóa, dòng tiền có xu hướng dịch chuyển từ nhóm cổ phiếu vốn hóa lớn sang nhóm vốn hóa vừa và nhỏ.
Cụ thể, tỷ trọng giao dịch của rổ VN30 giảm từ 61,4% xuống còn 57%. Trong khi đó, tỷ trọng của nhóm VNMID tăng từ 32,1% lên 35,9% và nhóm VNSML tăng từ 4,8% lên 5,7%.
Đây là mức tỷ trọng thấp nhất trong 5 tháng của VN30, trong khi VNMID và VNSML cùng đạt mức cao nhất trong giai đoạn này.
Về giá trị giao dịch bình quân, nhóm VN30 giảm 13,6% so với tháng trước, tương ứng mức giảm khoảng 1.108 tỷ đồng/phiên. Ngược lại, VNMID tăng 4,2%, tương đương 179 tỷ đồng/phiên, còn VNSML tăng 11,3%, tương đương 72 tỷ đồng/phiên.
Diễn biến này cho thấy sự cải thiện thanh khoản tại nhóm vốn hóa vừa và nhỏ không chỉ đến từ thay đổi tỷ trọng tương đối, mà còn thể hiện qua mức tăng thực tế về giá trị giao dịch.
Tuy nhiên, sự dịch chuyển dòng tiền chưa đồng nghĩa với xu hướng tăng giá. Trong tháng 10, VN30 giảm 2,72%, VNMID giảm 1,82% và VNSML giảm 1,21%, so với mức giảm 1,53% của VN-Index.
Tháng 10/2026 ghi nhận sự phân hóa rõ rệt giữa các nhóm cổ phiếu. Dù khối ngoại tiếp tục bán ròng và thanh khoản chung suy giảm, dòng tiền vẫn tìm kiếm cơ hội tại một số ngành và nhóm vốn hóa nhất định.
Trong thời gian tới, khả năng cải thiện thanh khoản và mức độ lan tỏa của dòng tiền sẽ là những yếu tố cần theo dõi để đánh giá tính bền vững của các nhịp phục hồi trên thị trường chứng khoán.
Mạnh Huyền