Hoa Sen (HSG) đẩy mạnh đầu tư tại Phú Mỹ, chi phí lãi vay tăng hơn gấp đôi
Doanh thu tăng, lợi nhuận Hoa Sen chịu sức ép từ lãi vay
Theo báo cáo tài chính hợp nhất quý IV niên độ tài chính 2025–2026, Công ty CP Tập đoàn Hoa Sen (HoSE: HSG) ghi nhận doanh thu thuần cả niên độ đạt 37.735,8 tỷ đồng, tăng 3,3% so với cùng kỳ niên độ trước. Tuy nhiên, lợi nhuận sau thuế thuộc về cổ đông công ty mẹ giảm 15,2%, còn 623,3 tỷ đồng.
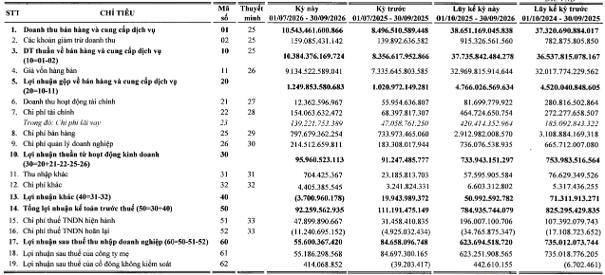
Niên độ tài chính 2025–2026 của Hoa Sen kéo dài từ ngày 1/10/2025 đến ngày 30/9/2026. Riêng quý IV, tương ứng giai đoạn tháng 7–9/2026, doanh thu thuần của Hoa Sen đạt 10.384,4 tỷ đồng, tăng 24,3% so với cùng kỳ. Lợi nhuận sau thuế thuộc về cổ đông công ty mẹ đạt 55,2 tỷ đồng, giảm 34,8%.
Doanh thu quý cuối niên độ cải thiện cùng với sự phục hồi của sản lượng tiêu thụ. Cụ thể, Hoa Sen bán ra khoảng 470.000 tấn thép trong quý, tăng 13% so với cùng kỳ. Trong đó, xuất khẩu đạt khoảng 162.000 tấn, tăng 34%; tiêu thụ trong nước đạt khoảng 308.000 tấn, tăng 5%.
Dù vậy, mức tăng cuối niên độ chưa đủ bù đắp sự sụt giảm xuất khẩu trong các quý trước. Tính chung cả niên độ, sản lượng xuất khẩu giảm 23%, còn khoảng 518.000 tấn. Thị trường trong nước tăng trưởng 6%, đạt khoảng 1,191 triệu tấn, qua đó giúp hạn chế mức giảm tổng sản lượng xuống còn 5%, đạt khoảng 1,709 triệu tấn.
Theo ước tính của Chứng khoán Vietcap, giá bán bình quân tăng so với niên độ trước đã bù đắp phần suy giảm sản lượng, giúp doanh thu tiếp tục tăng.
Ở hoạt động sản xuất và bán hàng, Hoa Sen ghi nhận lợi nhuận gộp cả niên độ đạt 4.766 tỷ đồng, tăng 5,4%. Biên lợi nhuận gộp nhích từ khoảng 12,4% lên 12,6%, trong khi tổng chi phí bán hàng và quản lý doanh nghiệp giảm 3,3%, còn 3.649,1 tỷ đồng.
Tuy nhiên, những cải thiện này chưa giúp Hoa Sen chuyển hoá thành tăng trưởng lợi nhuận sau thuế do chi phí tài chính gia tăng và nguồn thu tài chính thu hẹp. Doanh thu hoạt động tài chính cả niên độ giảm từ 280,8 tỷ đồng xuống 81,7 tỷ đồng, trong khi chi phí tài chính tăng từ 272,3 tỷ đồng lên 464,7 tỷ đồng. Riêng chi phí lãi vay đạt 420,4 tỷ đồng, tăng 127,1%, tương ứng tăng thêm hơn 235 tỷ đồng.
Chi phí thuế thu nhập doanh nghiệp, gồm thuế hiện hành và thuế hoãn lại, cũng tăng từ 90,3 tỷ đồng lên 161,3 tỷ đồng. Vì vậy, dù lợi nhuận trước thuế cả niên độ chỉ giảm khoảng 4,9%, còn 784,9 tỷ đồng, lợi nhuận thuộc về cổ đông công ty mẹ vẫn ghi nhận giảm mạnh tới hơn 15%.
Sức ép chi phí thể hiện rõ trong quý IV khi lãi vay tăng gần gấp ba cùng kỳ, lên 139,2 tỷ đồng. Tổng chi phí bán hàng và quản lý doanh nghiệp tăng khoảng 10,3%, đạt 1.012,2 tỷ đồng; riêng chi phí xuất khẩu tăng gần 49%, lên 243,9 tỷ đồng.
Hoa Sen đồng thời trích lập gần 25 tỷ đồng dự phòng giảm giá hàng tồn kho trong quý, trong khi cùng kỳ được hoàn nhập gần 21 tỷ đồng. Lợi nhuận gộp tăng 22,4%, đạt 1.249,9 tỷ đồng, song mức tăng này chưa đủ bù đắp biến động chi phí và nguồn thu tài chính, khiến lợi nhuận sau thuế đi lùi.
Dòng tiền thu hẹp, vốn dở dang tăng tại Phú Mỹ và Yên Bái
Bên cạnh diễn biến lợi nhuận, báo cáo tài chính cho thấy dòng tiền thuần từ hoạt động kinh doanh của Hoa Sen giảm còn 225,1 tỷ đồng, so với 3.685,2 tỷ đồng trong niên độ trước, tương đương giảm gần 94%.
Trên báo cáo lưu chuyển tiền tệ, biến động các khoản phải thu làm giảm dòng tiền gần 1.055,9 tỷ đồng, còn biến động hàng tồn kho làm giảm 606,5 tỷ đồng. Trong niên độ trước, cả hai khoản mục này đều đóng góp tích cực vào dòng tiền kinh doanh.
Tại ngày 30/9/2026, phải thu ngắn hạn của khách hàng đạt 2.471,3 tỷ đồng, tăng 54,1% so với đầu niên độ. Giá trị hàng tồn kho sau dự phòng đạt 8.721,8 tỷ đồng, tăng khoảng 6,3%.
Phần tăng tồn kho tập trung ở hàng hóa và nguyên vật liệu. Cụ thể, hàng hóa tăng từ 1.462,3 tỷ đồng lên 2.051,6 tỷ đồng; nguyên liệu, vật liệu tăng từ 2.464,6 tỷ đồng lên 2.779,2 tỷ đồng. Ngược lại, thành phẩm giảm từ 3.365,7 tỷ đồng xuống 3.197,7 tỷ đồng.
Trong khi dòng tiền kinh doanh thu hẹp, Hoa Sen vẫn chi 2.768,5 tỷ đồng để mua sắm, xây dựng tài sản cố định và các tài sản dài hạn khác. Cuối niên độ, chi phí xây dựng cơ bản dở dang đạt 1.655,8 tỷ đồng, tăng khoảng 891 tỷ đồng so với đầu kỳ.
Theo thuyết minh, mức tăng lớn nhất nằm ở hạng mục xây dựng, sửa chữa, nâng cấp và cải tạo dây chuyền Nhà máy Phú Mỹ, với số dư tăng từ 6,6 tỷ đồng lên 515,5 tỷ đồng. Dự án khách sạn Yên Bái ghi nhận 650,2 tỷ đồng, tăng gần 220 tỷ đồng.
Hai khoản mục này chiếm khoảng 70,4% tổng chi phí xây dựng dở dang cuối niên độ. Ngoài ra, chi phí xây dựng và nâng cấp dự án Hoa Sen Home tăng từ 48,8 tỷ đồng lên 90,5 tỷ đồng.
Bên cạnh vốn tại các công trình, khoản tạm ứng để mua đất, được ghi nhận trong phải thu dài hạn khác, tăng từ 533,2 tỷ đồng lên 1.262,1 tỷ đồng, tương đương tăng 136,7%. Thuyết minh khoản mục này chưa nêu cụ thể các khu đất liên quan.
Về nguồn vốn, tiền thu từ đi vay trong cả niên độ vượt tiền trả nợ gốc gần 2.929 tỷ đồng. Dư nợ cuối kỳ đạt 7.332,7 tỷ đồng, tăng 66,5% so với đầu niên độ và toàn bộ là vay ngắn hạn ngân hàng. Đây cũng là nguyên nhân khiến chi phí tài chính của Hoa Sen tăng mạnh trong kỳ.
Về các khoản nợ vay, dư nợ của Hoa Sen tại Vietcombank – Chi nhánh Nam Bình Dương tăng từ 1.310,6 tỷ đồng lên 2.339,7 tỷ đồng. HSBC Việt Nam ghi nhận dư nợ 1.199,2 tỷ đồng, trong khi đầu niên độ không có số dư. Báo cáo không phân bổ các khoản vay này theo từng dự án đầu tư.
Tại thời điểm cuối tháng 9/2026, tiền và các khoản tương đương tiền của Hoa Sen đạt 854,1 tỷ đồng, gần gấp đôi đầu niên độ. Tổng tài sản đạt 22.796,8 tỷ đồng, trong đó vốn chủ sở hữu đạt 12.012,1 tỷ đồng.
Văn Mạnh