Hàng loạt cổ phiếu bất động sản rơi về đáy: Kinh doanh khởi sắc chưa đủ để xoay chiều
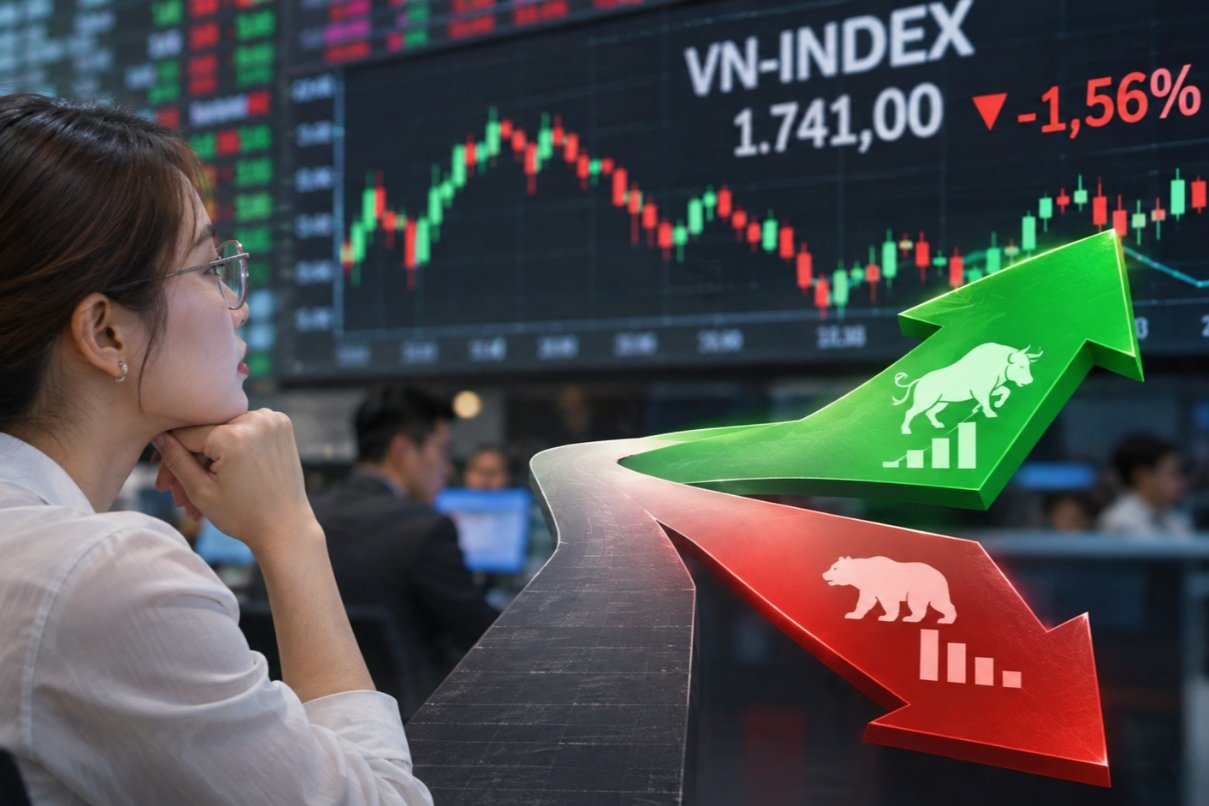
Phiên giao dịch đầu tuần mới (2/11) chứng kiến thị trường chung bao trùm sắc đỏ, với VN-Index giảm hơn 30 điểm, xuống 1.710 điểm và đánh dấu phiên giảm thứ ba liên tiếp. Trong bối cảnh đó, bất động sản tiếp tục là một trong những nhóm cổ phiếu sức ép lớn.
Kết phiên, NVL của Novaland lùi về 10.350 đồng/cổ phiếu, NLG còn 21.150 đồng, QCG về 10.050 đồng, trong khi KDH giảm hơn 4% xuống 13.300 đồng/cổ phiếu. HDG cũng lùi về 14.600 đồng.
Đáng chú ý, một số cổ phiếu đã rơi xuống dưới mệnh giá. DXG còn 9.860 đồng/cổ phiếu, trong khi AGG ở mức 8.700 đồng. Nhiều mã khác như ASM, SCR, LDG, HDC hay C4G thậm chí giao dịch dưới 5.000 đồng/cổ phiếu.
Nếu so với vùng đỉnh lịch sử, mức giảm của nhiều cổ phiếu là rất lớn. NVL đã mất khoảng 88% giá trị, DXG giảm gần 70%, còn NLG giảm hơn 60%.
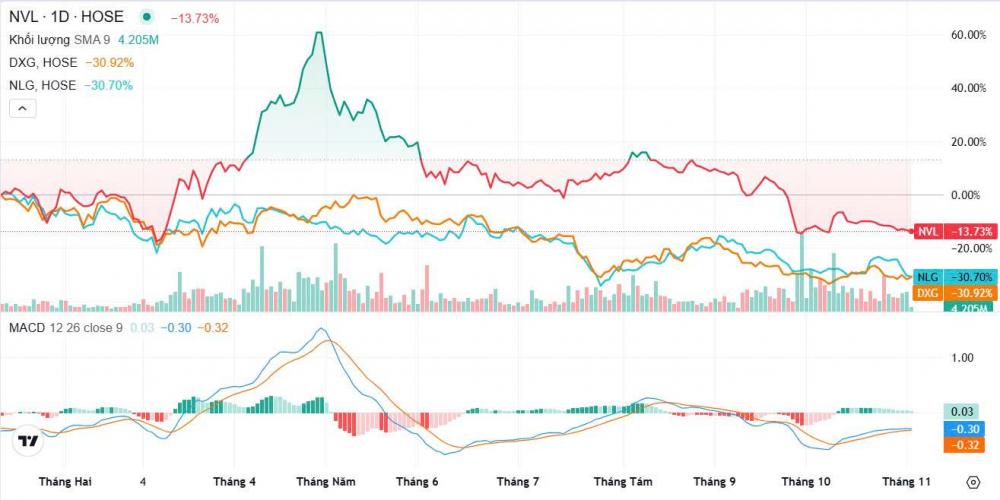
KDH hiện giao dịch quanh vùng thấp nhất trong khoảng 12 năm. AGG từng thiết lập đáy lịch sử mới trong tháng 9. DIG, PDR, HDG và SCR cũng đang quanh vùng thấp nhất trong 3-4 năm, còn C4G lùi về vùng giá thấp nhất khoảng 6 năm.
Điều đáng chú ý là đà giảm này diễn ra trong bối cảnh kết quả kinh doanh giữa các doanh nghiệp bất động sản có sự phân hóa rõ rệt.
Novaland ghi nhận doanh thu quý III hơn 5.120 tỷ đồng, tăng 204% so với cùng kỳ. Lợi nhuận sau thuế đạt hơn 1.102 tỷ đồng, đảo chiều đáng kể so với khoản lỗ hơn 1.150 tỷ đồng cùng kỳ năm trước.
Nam Long cũng cho thấy một số tín hiệu tích cực khi doanh thu 9 tháng đạt hơn 2.022 tỷ đồng, còn doanh số bán hàng vượt 5.700 tỷ đồng, tăng khoảng 14%.
Ở chiều ngược lại, một số doanh nghiệp vẫn ghi nhận kết quả suy giảm mạnh. Bluemarq Group chỉ lãi khoảng 3,2 tỷ đồng trong quý III, giảm 98% so với cùng kỳ.
An Gia ghi nhận doanh thu thuần gần 24 tỷ đồng, giảm 86% và là mức thấp nhất kể từ khi doanh nghiệp niêm yết năm 2020. Lợi nhuận sau thuế cũng giảm gần 86%, còn khoảng 15,4 tỷ đồng.
Nhà Khang Điền ghi nhận lợi nhuận sau thuế quý III khoảng 175 tỷ đồng, giảm 25,5% so với cùng kỳ.
Diễn biến trái chiều giữa giá cổ phiếu và kết quả kinh doanh cho thấy thị trường vẫn đang chiết khấu khá mạnh những rủi ro của ngành.
Một trong những áp lực lớn là chi phí vốn. Lãi suất vay mua nhà dù đã có các gói ưu đãi nhưng vẫn phổ biến quanh 8-10,5%/năm và thường chỉ cố định trong khoảng 6-24 tháng. Điều này khiến người mua nhà tiếp tục thận trọng, qua đó ảnh hưởng đến tốc độ hấp thụ sản phẩm.
Áp lực trái phiếu với các doanh nghiệp trong ngành cũng chưa giảm đáng kể. Theo S&I Rating, trong quý IV, nhóm bất động sản có khoảng 46.900 tỷ đồng trái phiếu đến hạn, tương đương gần một nửa tổng giá trị đáo hạn của toàn thị trường.
Bên cạnh đó, chất lượng lợi nhuận giữa các doanh nghiệp vẫn không đồng đều. Một số trường hợp có kết quả tích cực nhờ bán buôn dự án hoặc thu nhập tài chính, trong khi dòng tiền từ hoạt động kinh doanh cốt lõi và tiến độ bàn giao vẫn là vấn đề cần theo dõi.
Kỳ vọng tháo gỡ pháp lý cũng chưa thể ngay lập tức chuyển thành doanh thu và dòng tiền. Trong khi đó, khối ngoại tiếp tục bán ròng, tỷ lệ sử dụng margin trên thị trường vẫn ở mức cao, còn giá bất động sản thực tế chưa điều chỉnh tương ứng với mức giảm của cổ phiếu.
Tựu chung lại, dù định giá nhiều cổ phiếu đã lùi sâu, thị trường vẫn cần thêm những tín hiệu rõ ràng hơn như lãi suất vay mua nhà hạ nhiệt, áp lực trái phiếu được xử lý, doanh số bán hàng cải thiện và dòng tiền từ khách hàng quay trở lại trước khi có thể kỳ vọng một nhịp hồi phục bền vững hơn của nhóm bất động sản.
Mạnh Huyền