[MoneyF Opinion] HDC: Khó khăn chưa hết
Trong bối cảnh vĩ mô ngành BĐS gặp nhiều khó khăn thì tình trạng kinh doanh của CTCP Phát triển Nhà Bà Rịa - Vũng Tàu (HOSE: HDC) cũng khó khăn không kém khi dự án được kỳ vọng nhất liên tục chậm ra hàng khiến cho KQKD ảm đạm và buộc công ty phải xoay sở dòng tiền qua các kênh khác nhau.
KQKD quý II/2026: Doanh thu tăng nhưng lợi nhuận giảm trên mức nền thấp
Trong quý II/2026, HDC ghi nhận doanh thu thuần 94 tỷ đồng, tăng 17,7% so với cùng kỳ năm ngoái. Lợi nhuận sau thuế đạt 43 tỷ đồng, giảm 25,3% so với cùng kỳ năm ngoái.
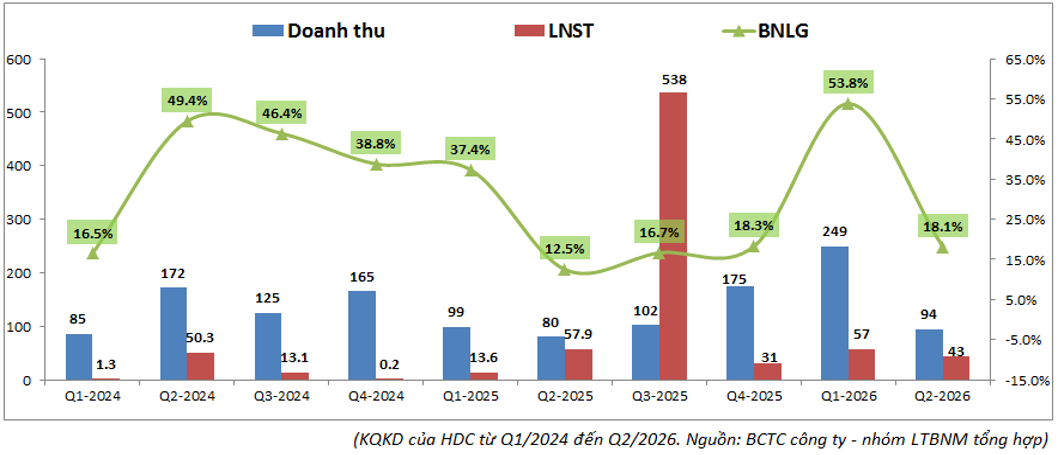
Đáng chú ý, doanh thu quý II chủ yếu đến từ mảng dịch vụ và hàng hóa. Mảng BĐS chỉ đóng góp 12,8 tỷ đồng. Điều này cho thấy tiến độ tại các dự án trọng điểm được kỳ vọng như The Light City và Ngọc Tước 2 vẫn rất chậm.
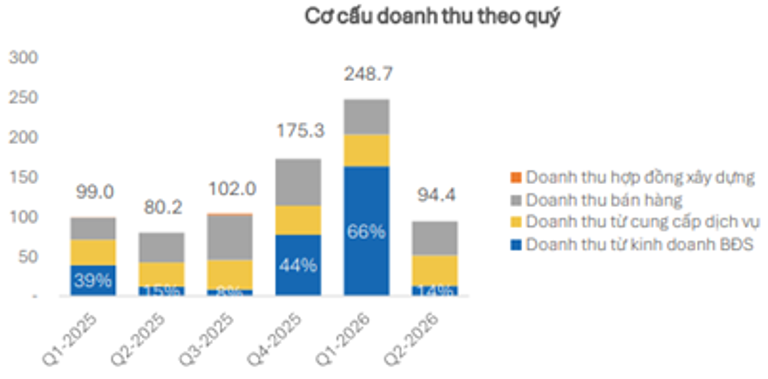
Về lợi nhuận, các khoản chi phí của HDC tăng mạnh trong quý II/2026. Chi phí tài chính tăng 107%, chủ yếu do lãi vay tăng 119%. Chi phí bán hàng tăng 29% và chi phí quản lý doanh nghiệp tăng 64,5%. Do đó, lợi nhuận thuần từ hoạt động kinh doanh âm 45 tỷ đồng.
Nhờ có khoản thu nhập khác lên tới 118 tỷ đã giúp cho lợi nhuận sau thuế đạt 43 tỷ đồng, dù vẫn đi lùi so với cùng kỳ. Khoản doanh thu đột biến 118 tỷ tới từ việc hoàn tiền sử dụng đất nộp thừa tại The Light city (theo công văn 25483/TB-TPHCM ngày 24/6/2026) Như vậy nhìn chung chất lượng doanh thu và lợi nhuận của HDC trong quý II vừa qua là khá thấp khi không có nhiều đóng góp từ mảng kinh doanh chính.
Với việc các dự án chậm tiến độ khiến cho dòng tiền của HDC gặp khá nhiều vấn đề. Khoản tiền, tương đương tiền sụt giảm còn chỉ 87 tỷ (-83% so với đầu năm), dòng tiền kinh doanh của công ty cũng liên tục âm trong 5 quý gần đây và 6 tháng đầu năm 2026 âm lên đến 411 tỷ đồng.
Điều này đặt áp lực lên HDC phải huy động và phụ thuộc dòng tiền qua kênh nợ vay hoặc phát hành trái phiếu. Ngoài ra những năm qua mảng BĐS chậm cũng khiến công ty phải tiến hành bán vốn hoặc thoái dự án để có vốn duy trì hoạt động công ty.
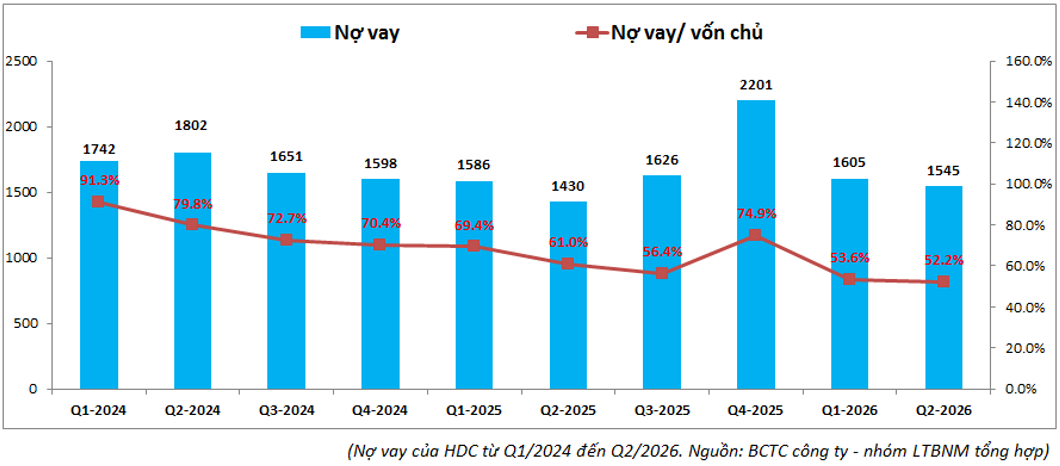
Về nợ vay, HDC đang cố gắng duy trì dư nợ ở mức thấp và ưu tiên huy động vốn qua các kênh khác, như phát hành trái phiếu. Tuy nhiên, đến cuối quý II/2026, tổng nợ vay của công ty vẫn ở mức 1.545 tỷ đồng, tương đương 52,2% vốn chủ sở hữu.
Tỷ lệ này đã giảm so với đầu năm 2024, khi ở mức 91,3%. Tuy nhiên, mức 52,2% vẫn khá cao và áp lực nợ vay vẫn lớn, đặc biệt trong bối cảnh lãi suất đang tăng cao.
Công ty đang cố gắng cải thiện tình hình tài chính thông qua việc phát hành trái phiếu chuyển đổi cũng như chuyển nhượng dự án. Chi tiết hơn các dự án và hoạt động phát hành trái phiếu chúng ta sẽ cập nhật rõ hơn trong phần dưới bài viết.
Tình hình triển khai các dự án và hoạt động huy động vốn
Các hoạt động dịch vụ, hàng hóa hay xây dựng có đóng góp tỉ trọng lớn trong các quý gần đây là do mảng kinh doanh BĐS đang không có dự án được kinh doanh chứ không phải đóng góp của 3 mảng trên là lớn. Vì vậy chúng tôi sẽ chủ yếu cập nhật mảng BĐS để chúng ta nắm rõ tình trạng các dự án cũng như chiến lược kinh doanh của HDC. Dưới đây là cập nhật chính các dự án của HDC:
The Light City: Giai đoạn 1 của dự án với quy mô 27 ha bao gồm 409 căn liền kề (LK), 213 căn biệt thự (BT) và 400 căn chung cư. Hiện đang mở bán 100 căn LK và dãy BT. Tuy nhiên hoạt động bán hàng tại giai đoạn 1 gặp nhiều khó khăn do thanh khoản sụt giảm và nhu cầu thấp khiến công ty nhiều lần phải hoãn các đợt mở bán tiếp theo để tối ưu chi phí.
Thứ hai là vướng mắc trong việc sử dụng đất đối với các lô xen kẹt. Hiện công ty cũng đang thực hiện một số hoạt động kick off để chuẩn bị mở bán trở lại trong thời gian tới. Tuy nhiên với lãi suất vẫn tiếp tục leo cao như hiện nay, nhóm LTBNM cho rằng sẽ rất khó để hoạt động mở bán được thực hiện khi thanh khoản cũng như tâm lý thị trường đang rất kém hiện nay.
Chưa kể sản phẩm dự án nằm tại vùng ven TP HCM nên nhu cầu thực là không quá lớn.
Giai đoạn 2 của dự án với 21,8ha dự kiến được khởi công trong 2027 nhưng chúng tôi đánh giá khả năng cao có thể lùi sang các năm sau khi mà giai đoạn 1 vẫn chưa được mở bán cũng như hấp thụ hết. Chưa kể dòng vốn của công ty cũng không dồi dào nên cần dự án trước bán được mới có dòng tiền triển khai các dự án tiếp theo.
Ngọc Tước 2: Quy mô dự án là 15,1 ha tại TP HCM (Vũng Tàu cũ) với 165 căn biệt thự, Dự án hiện đã bán được khoảng 30% và dự kiến có thể hạch toán trong thời gian tới khi hoàn thiện. Hiện công ty đang phối hợp xử lý dứt điểm công tác giải phóng mặt bằng khi vẫn còn 2 trường hợp còn lại trên tuyến đường quy hoạch. Qua đó có thể ra sổ và bàn giao cho khách hàng.
Ecotown Phú Mỹ: Quy mô dự án 6,3 ha với 870 căn nhà ở xã hội. Trong 2026 đã mở bán 340 căn thuộc block CC1. Trong 2026 công ty kỳ vọng có thể bàn giao và thu về doanh thu khoảng hơn 300 tỷ đồng, tuy nhiên do nhà ở xã hội biên lợi nhuận thấp nên chỉ có thể thu về khoảng trên 30 tỷ đồng lợi nhuận gộp.
Các dự án chuyển nhượng: Có khá nhiều dự án đã và đang được cho vào danh mục chuyển nhượng thời gian qua để có thể giúp công ty có dòng tiền duy trì và triển khai các dự án như KDT Phước Thắng đã nhận chuyển nhượng 12,5 ha, khu nhà ở Cỏ Mây đã nhận chuyển nhượng 11,5 ha.
Khu nhà ở Long Điền đã nhận chuyển nhượng 24ha theo thí điểm NQ171. Trong quý I/2026 công ty cũng hoàn tất chuyển nhượng dự án chung cư Thống Nhất. HDC cũng thông qua nguyên tắc chuyển nhượng toàn bộ dự án khu nhà ở phía đông đường 3/2 với 2,58 ha và giá trị chuyển nhượng là 1.050 tỷ đồng.
Như vậy ngoài 3 dự án chính được kỳ vọng tiếp tục triển khai và kinh doanh trong thời gian tới thì HDC đã đưa rất nhiều dự án vào chuyển nhượng để có dòng tiền hoạt động cho công ty.
Ngoài việc chuyển nhượng để có dòng tiền thì gần đây HDC cũng đã tiến hành phát hành thêm trái phiếu chuyển đổi để có thêm dòng tiền phục vụ hoạt động của công ty. Cụ thể, công ty đã phát hành gần 500 tỷ đồng trái phiếu chuyển đổi cho 4.875 nhà đầu tư với mệnh giá 100.000 đồng/trái phiếu vào tháng 12/2025.
Trái phiếu có kỳ hạn 2 năm, lãi suất cố định 10%. Trái phiếu sẽ được chuyển đổi bắt buộc thành cổ phiếu sau 2 đợt (đợt 1 sau 1 năm chuyển đổi 40% và 60% còn lại chuyển đổi sau 2 năm). Mỗi trái phiếu sẽ được chuyển đổi thành 10 cổ phiếu phổ thông, tức giá chuyển đổi là 10.000/cp. Như vậy HDC sẽ chỉ phải trả lãi của trái phiếu trong 2 năm còn gốc sẽ được chuyển đổi thành cổ phiếu phổ thông. Điều này khiến cho rủi ro cổ phiếu công ty bị pha loãng trong ngắn hạn nhưng lại giúp cho dòng tiền của công ty tích cực hơn.
Nội dung bài viết thể hiện quan điểm cá nhân tác giả, chỉ nhằm mục đích cung cấp thông tin và phân tích, không phải là khuyến nghị đầu tư, chào mua hoặc chào bán bất kỳ loại chứng khoán nào. Nhà đầu tư nên tự nghiên cứu hoặc tham khảo ý kiến của chuyên gia trước khi đưa ra quyết định đầu tư.
Nhóm LTBNM