[MoneyF Opinion] Phát Đạt (Phần 1): 4 năm sau tái cấu trúc, lợi nhuận vẫn phụ thuộc vào thoái vốn
Công ty Cổ phần Phát triển Bất động sản Phát Đạt (Mã: PDR) đang tiếp tục quá trình tái cấu trúc mạnh mẽ, bắt đầu từ cuối năm 2022. Những tín hiệu tích cực đã dần xuất hiện, song doanh nghiệp vẫn còn đối mặt với nhiều thách thức.
Hiện tại, PDR vẫn phải dựa vào hoạt động chuyển nhượng dự án để tạo dòng tiền phục vụ tái cấu trúc. Doanh nghiệp chưa hình thành được nguồn thu ổn định từ hoạt động kinh doanh bất động sản cốt lõi. Bài viết sẽ cập nhật những nét chính trong quá trình tái cấu trúc và chuyển mình của PDR.
KQKD Q2-2026: Vẫn phụ thuộc vào thoái vốn
Trong 6 tháng đầu năm 2026, lợi nhuận chính của PDR vẫn phụ thuộc vào hoạt động thoái vốn và chuyển nhượng dự án. Trong khi đó, mảng hạch toán dự án bất động sản gần như chưa đóng góp khi doanh nghiệp chưa ghi nhận doanh thu từ dự án nào.
Cụ thể, trong quý II/2026, PDR ghi nhận doanh thu 53,5 tỷ đồng, tăng 168% so với cùng kỳ năm ngoái. Lợi nhuận sau thuế đạt 80,6 tỷ đồng, tăng 24,1%. Đáng chú ý, lợi nhuận sau thuế cao hơn doanh thu nhờ khoản đóng góp 370 tỷ đồng từ hoạt động tài chính trong quý II.
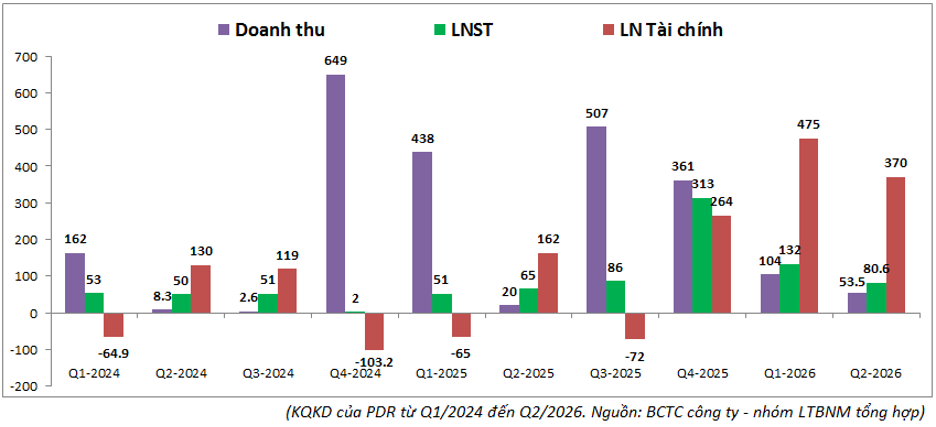
Về doanh thu, trong tổng số 53,5 tỷ đồng ghi nhận trong quý II, có 51 tỷ đồng đến từ dịch vụ tại La Pura. Doanh nghiệp không ghi nhận doanh thu từ hoạt động hạch toán dự án bất động sản. Đây là quý thứ hai liên tiếp PDR không có dự án được hạch toán.
Trong quý II/2026, doanh thu tài chính của PDR đạt 474 tỷ đồng. Phần lớn khoản thu này đến từ hoạt động thanh lý các khoản đầu tư.
Cụ thể, ngày 5/6/2026, PDR chuyển nhượng toàn bộ cổ phần tại Serenity, đơn vị sở hữu dự án Phước Hải Serenity, cho Fotis. Thương vụ mang về 2.500 tỷ đồng và khoản thu này sẽ được hạch toán dần.
Trước đó, ngày 19/4/2026, PDR bán 33 triệu cổ phiếu Tam Hiệp cho B-ONE Tech, thu về 637,5 tỷ đồng. Sau giao dịch, tỷ lệ sở hữu của PDR tại doanh nghiệp này giảm từ 35% xuống còn 5%.
Tuy nhiên, chi phí quản lý doanh nghiệp bất ngờ tăng lên 232 tỷ đồng, cao gấp 5,78 lần cùng kỳ năm ngoái. Điều này khiến lợi nhuận sau thuế của PDR chỉ còn hơn 80 tỷ đồng.
Mức tăng chi phí chủ yếu đến từ khoản dự phòng 164,4 tỷ đồng được trích lập trong quý II/2026. Khoản dự phòng liên quan đến rủi ro tổn thất giá trị đầu tư tại hai dự án hạ tầng bị TP HCM thu hồi hoặc chấm dứt theo Thông báo 129/TB-VP. Hai dự án này gồm Trung tâm Thể dục thể thao Phan Đình Phùng và Khu cù lao Bà Sang.
Theo nhóm phân tích LTBNM, PDR nhiều khả năng sẽ tiếp tục ghi nhận doanh thu từ hoạt động thoái vốn trong các quý tới. Đây có thể vẫn là động lực đóng góp lớn nhất vào lợi nhuận của doanh nghiệp trong năm 2026.
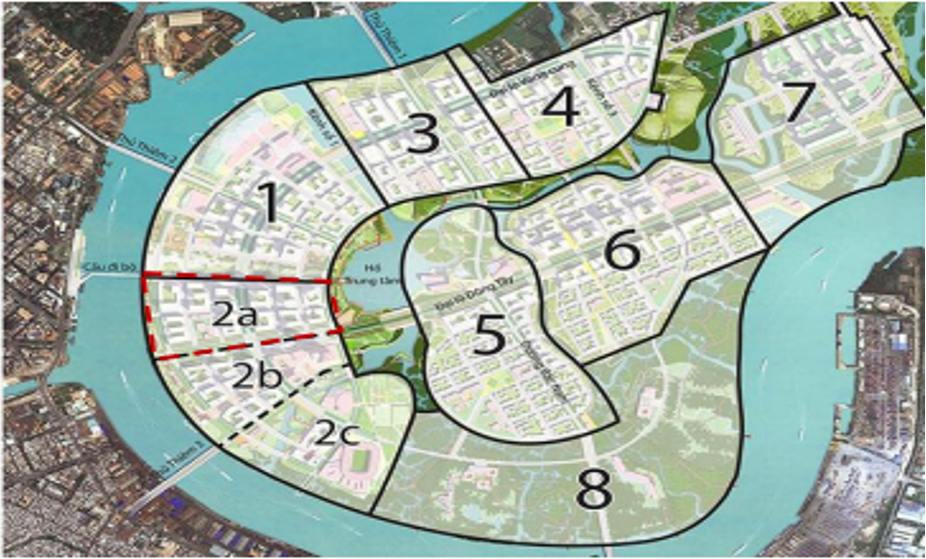
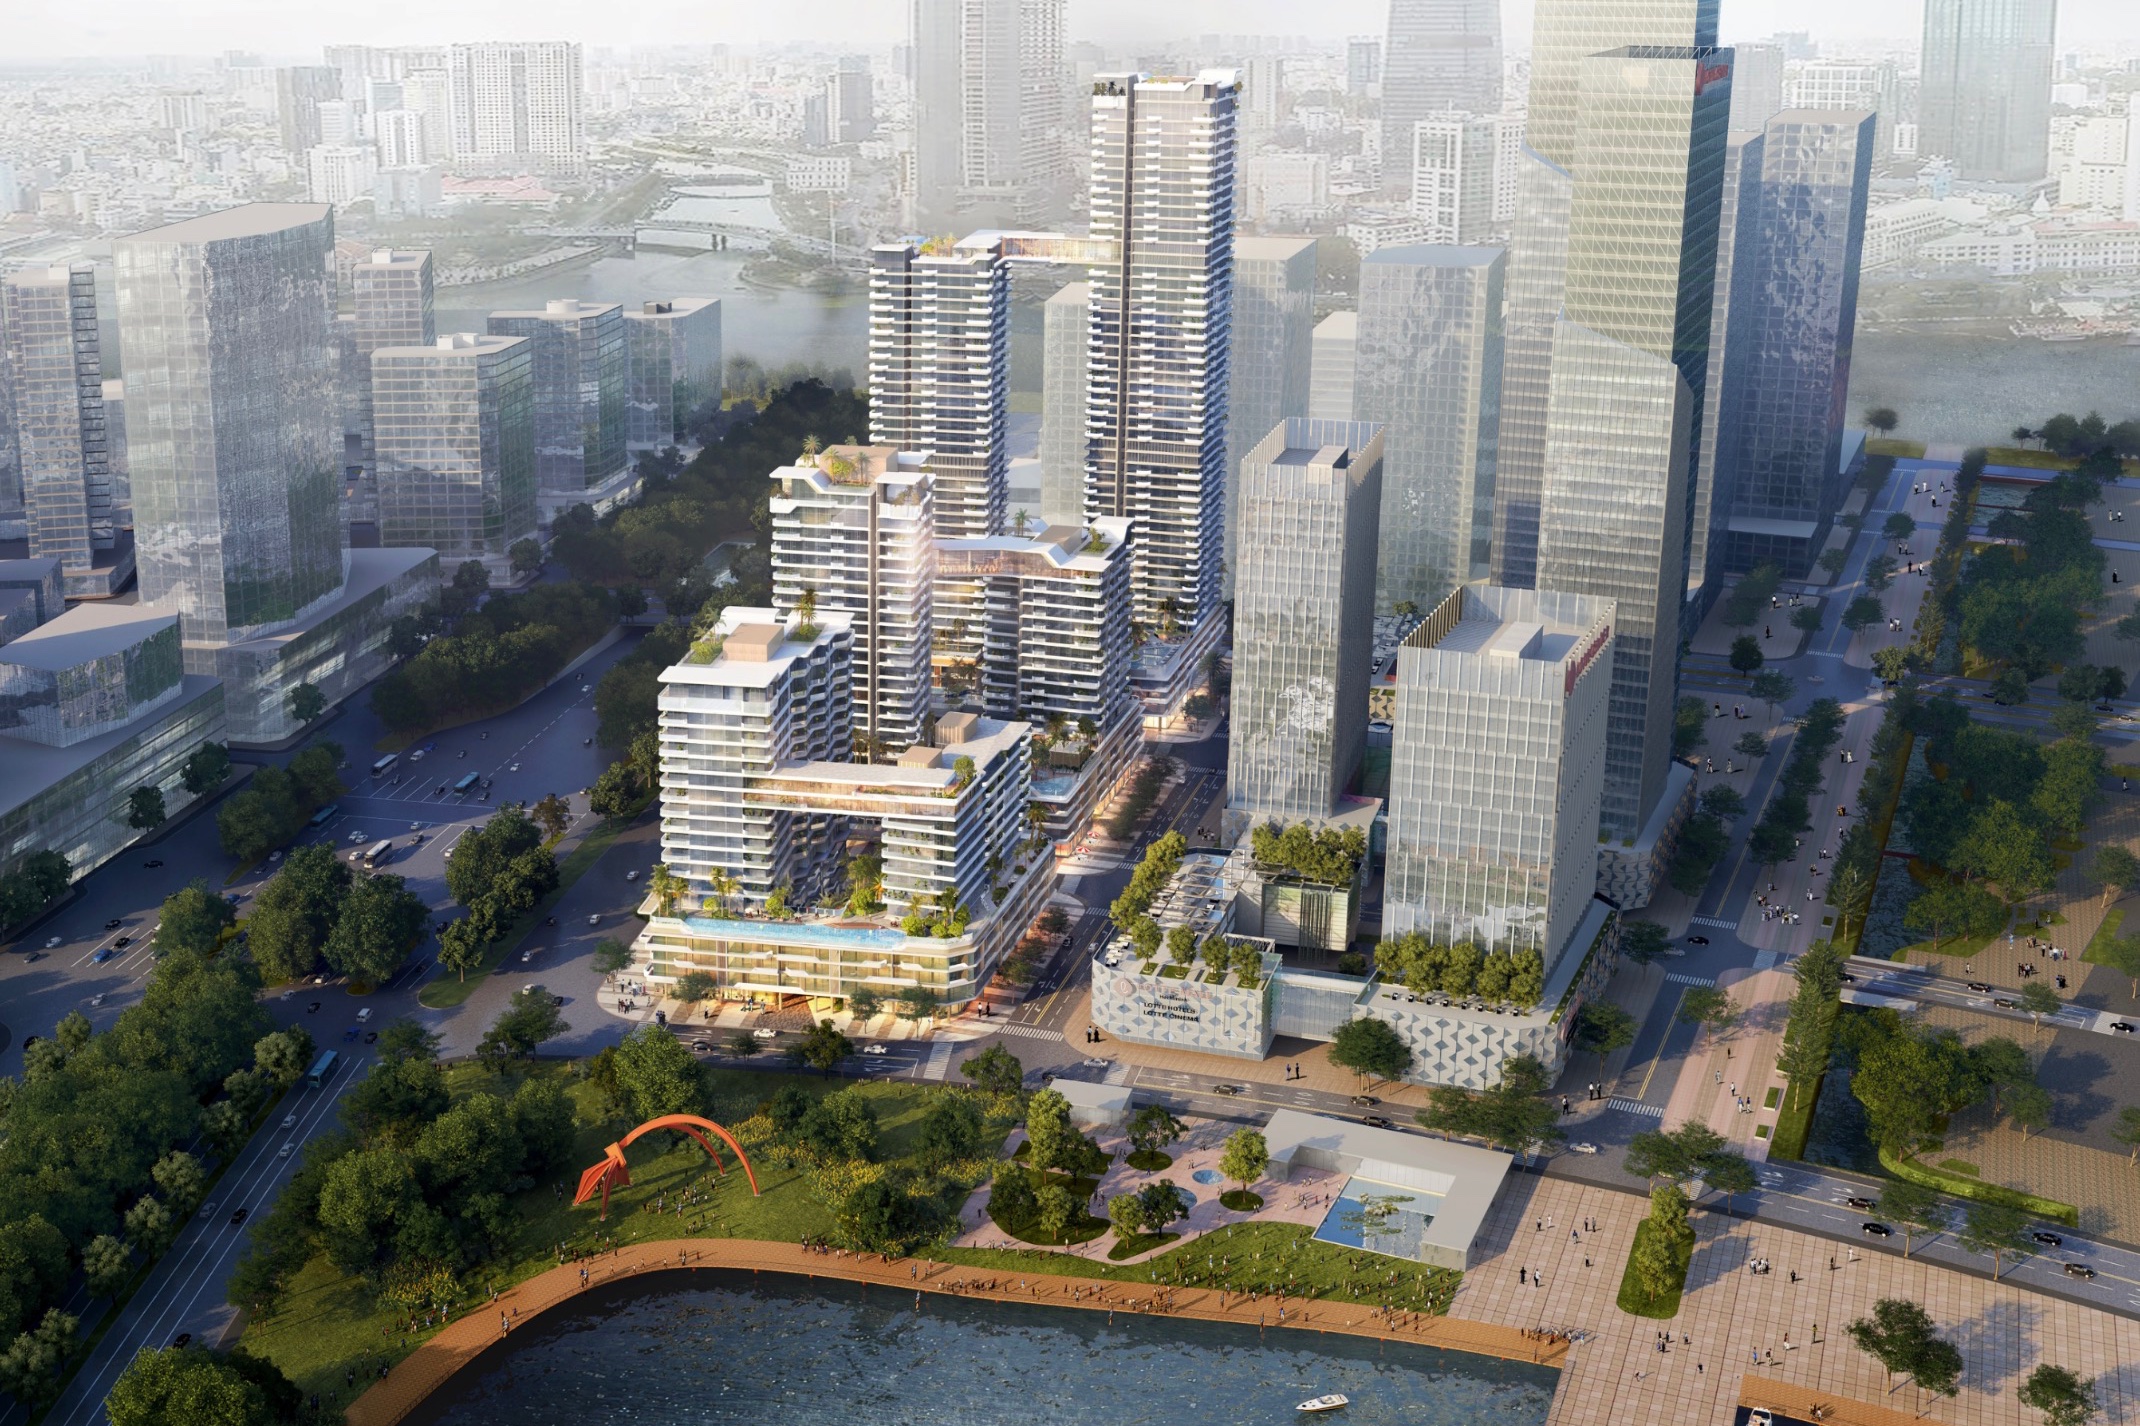
Hiện PDR còn nhiều dự án dự kiến được đưa vào kế hoạch thoái vốn hoặc chuyển nhượng. Hoạt động này có thể mang về dòng tiền lớn, ước tính khoảng 10.000 tỷ đồng, phục vụ cho đại dự án ECO Smart City, nơi PDR vừa chính thức tham gia góp vốn với tỷ lệ 35%.
Chi tiết về danh mục dự án và kế hoạch tái cấu trúc của PDR sẽ được cập nhật trong phần tiếp theo.
Về tài chính, PDR đang duy trì nền tảng tương đối ổn định. Tỷ lệ nợ vay trên vốn chủ sở hữu ở quanh mức 40%, tương đương mức trung bình và được đánh giá là an toàn trong ngành bất động sản.
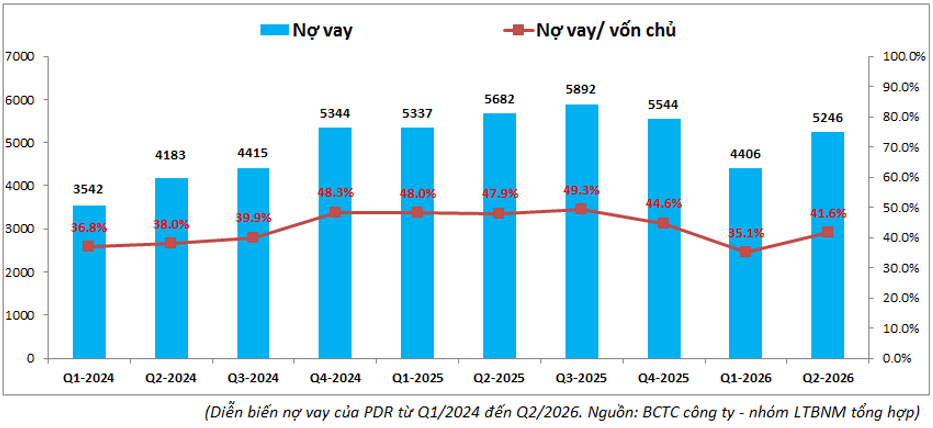
Sau hai quý liên tiếp giảm nhờ dòng tiền từ hoạt động bán dự án, nợ vay của PDR đã tăng trở lại trong quý II/2026. Nguyên nhân là công ty góp thêm 900 tỷ đồng để đặt cọc dự án ECO Smart City. Khoản này được ghi nhận tăng trong báo cáo tài chính có kiểm toán, trong khi chưa xuất hiện trong báo cáo tài chính tự lập do giao dịch chuyển nhượng diễn ra vào cuối quý.
Diễn biến trên cho thấy nợ vay của PDR có thể tiếp tục tăng trong ngắn hạn khi công ty dự kiến góp hơn 10.000 tỷ đồng vào một dự án mới cùng đối tác. Sau đó, dòng tiền từ các thương vụ thoái vốn và bán dự án có thể giúp công ty bù đắp phần nợ vay gia tăng, đưa tỷ lệ này dần trở về vùng an toàn quanh 40%.
Kế hoạch tái cấu trúc
Nhóm phân tích LTBNM cập nhật lại các bước chính để nhà đầu tư có cái nhìn tổng quan hơn về định hướng phát triển của công ty trong những năm tới:
Tái cấu trúc nợ: Chuyển đổi nợ trái phiếu sang nợ ngân hàng. Sau đó, công ty từng bước giảm dư nợ thông qua hoạt động bán dự án và đưa các dự án có tính thanh khoản cao vào hạch toán trong giai đoạn 2022–2024.
Tái cơ cấu danh mục dự án: Tiếp tục bán dự án để tạo dòng tiền triển khai các dự án có tính thanh khoản cao. Đồng thời, PDR từng bước thay thế các dự án gối đầu bằng cách thoái vốn hoặc bán những dự án có nhu cầu thực thấp, chẳng hạn condotel và bất động sản nghỉ dưỡng. Công ty chuyển hướng sang thâu tóm, đấu giá các dự án tại khu vực trung tâm, nơi có nhu cầu thực lớn và khả năng thanh khoản cao trong giai đoạn 2024–2025.
Tập trung phát triển các dự án lớn: Từ năm 2026 trở đi, PDR tập trung dòng tiền và nguồn vốn để triển khai các dự án quy mô lớn tại khu vực trung tâm, có nhu cầu thực cao và khả năng tạo lợi nhuận sớm. Bên cạnh đó, công ty hướng tới khai thác, vận hành các bất động sản dịch vụ tại dự án nhằm hình thành nguồn thu ổn định, mang tính dài hạn. Nguồn vốn tiếp tục được bổ sung từ việc thoái vốn tại các dự án nhỏ và dự án có thanh khoản thấp.
Như vậy, theo đánh giá của nhóm phân tích LTBNM, định hướng tái cấu trúc hiện tại của PDR là phù hợp khi công ty tập trung vào các dự án phục vụ nhu cầu thực và những loại hình bất động sản có khả năng tạo dòng tiền ổn định trong dài hạn.
Nội dung bài viết thể hiện quan điểm cá nhân tác giả, chỉ nhằm mục đích cung cấp thông tin và phân tích, không phải là khuyến nghị đầu tư, chào mua hoặc chào bán bất kỳ loại chứng khoán nào. Nhà đầu tư nên tự nghiên cứu hoặc tham khảo ý kiến của chuyên gia trước khi đưa ra quyết định đầu tư.
Nhòm LTBNM