Lợi nhuận ngành cao su tăng 61%, nhóm săm lốp lại lao đao
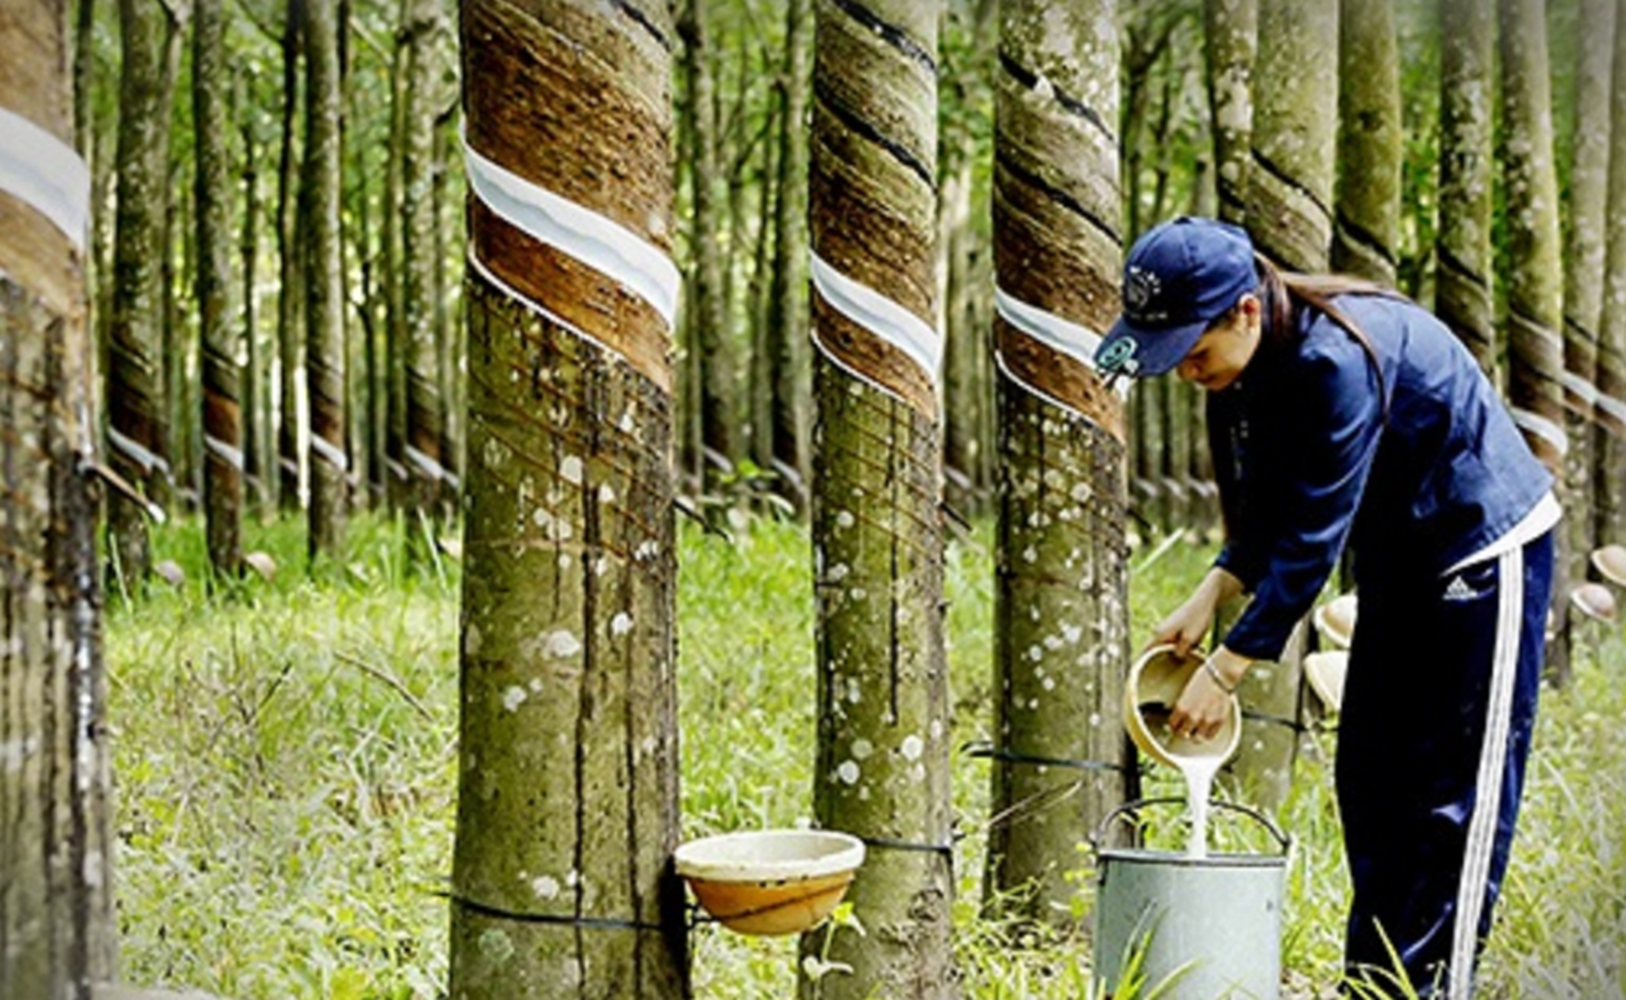
Lợi nhuận của 15 doanh nghiệp cao su trên sàn tăng 61% trong quý III/2026, nhưng động lực không chỉ đến từ giá bán mủ. Các khoản bồi thường đất và thanh lý vườn cây đóng góp đáng kể, trong khi nhóm săm lốp chịu sức ép chi phí nguyên liệu.
Theo thống kê từ VietstockFinance, 15 doanh nghiệp cao su niêm yết và đăng ký giao dịch ghi nhận tổng doanh thu thuần hơn 15.000 tỷ đồng trong quý III/2026, tăng 4,9% so với cùng kỳ năm trước. Lợi nhuận ròng đạt 4.430 tỷ đồng, tăng 61%.
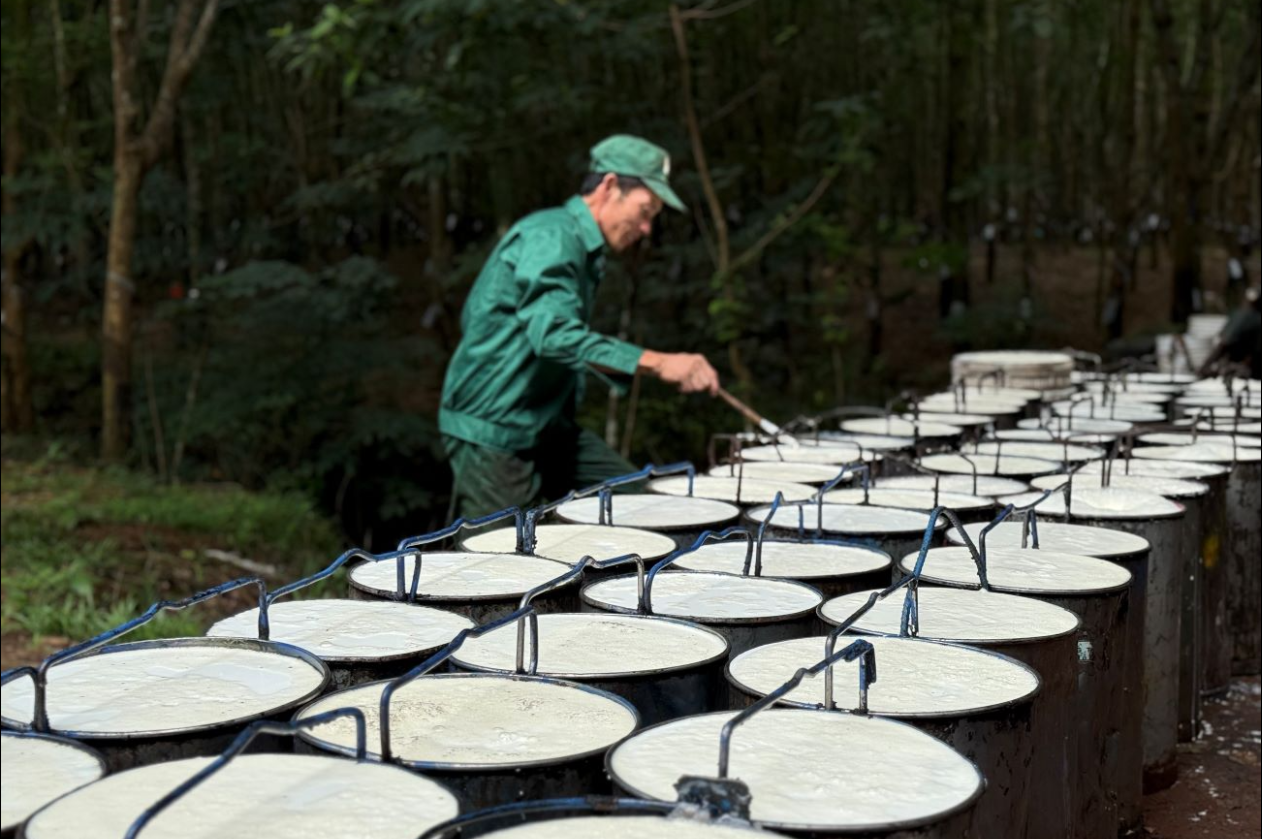
Tuy nhiên, mức tăng trưởng lợi nhuận có sự phân hóa rõ rệt giữa các nhóm doanh nghiệp. Trong khi các đơn vị khai thác, chế biến mủ cao su hưởng lợi từ giá bán tăng và những khoản thu ngoài hoạt động kinh doanh, các nhà sản xuất săm lốp, băng tải lại chứng kiến lợi nhuận suy giảm mạnh.
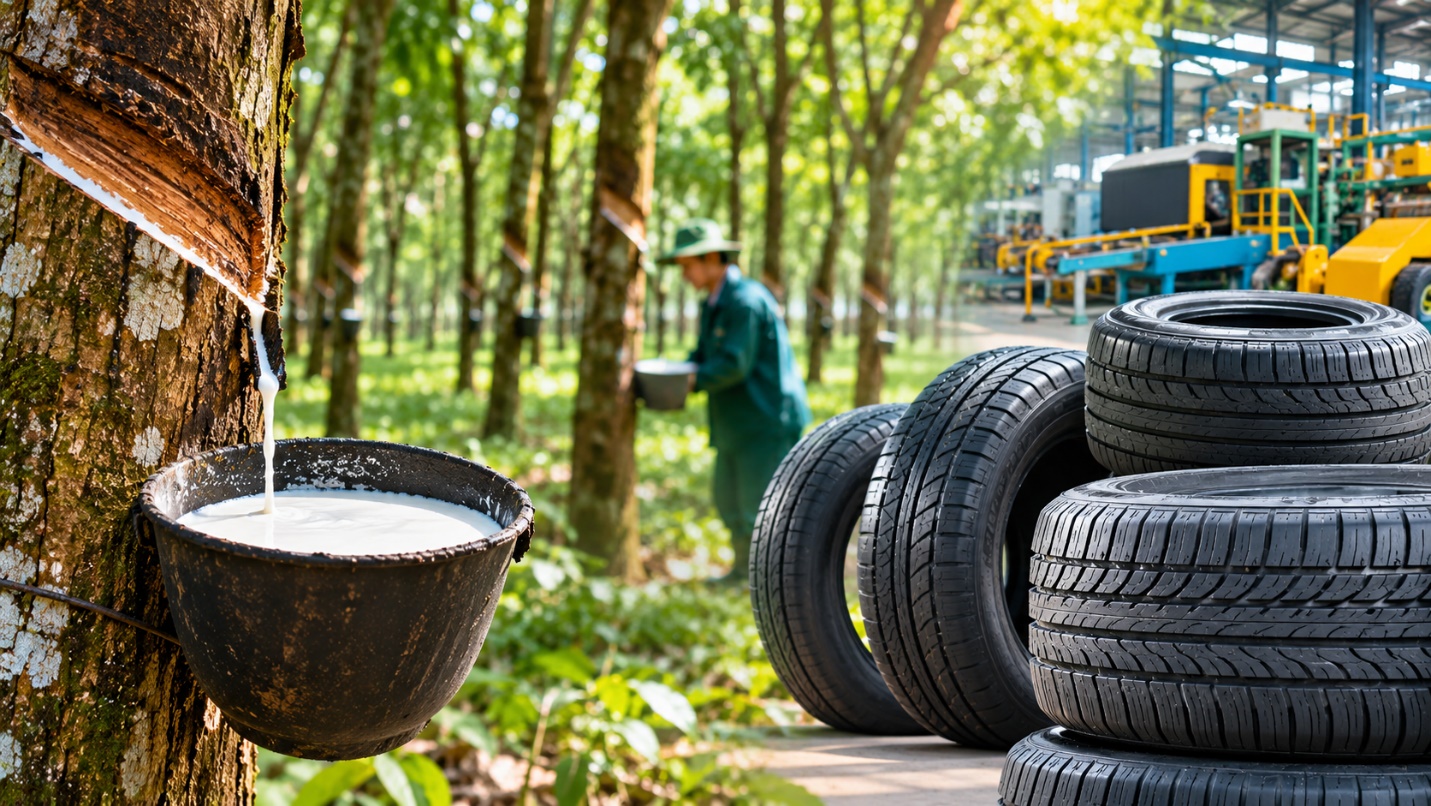
Cụ thể, 10 doanh nghiệp khai thác, chế biến mủ cao su ghi nhận doanh thu hơn 2.831 tỷ đồng, tăng 18%. Lợi nhuận đạt gần 1.076 tỷ đồng, tăng 40% so với quý III/2025.
Ngược lại, 4 doanh nghiệp sản xuất săm lốp và băng tải cao su chỉ đạt tổng lợi nhuận khoảng 12,8 tỷ đồng, giảm 84%, dù doanh thu vẫn tăng nhẹ 1,8%.
GVR và các doanh nghiệp khai thác mủ hưởng lợi từ giá cao su, bồi thường đất
Ở quy mô toàn tập đoàn, Tập đoàn Công nghiệp Cao su Việt Nam (HOSE: GVR) ghi nhận doanh thu hơn 9.500 tỷ đồng trong quý III/2026, tăng 2,3% so với cùng kỳ. Đáng chú ý, lợi nhuận ròng đạt hơn 3.300 tỷ đồng, tăng 76%, mức cao nhất từ trước đến nay.
Giá bán mủ cao su duy trì ở mức cao giúp lợi nhuận gộp của GVR tăng 10%, lên hơn 2.900 tỷ đồng. Dù vậy, phần đóng góp đáng kể vào mức tăng lợi nhuận đến từ các khoản thu ngoài hoạt động kinh doanh thông thường.
Trong quý III, GVR ghi nhận gần 1.779 tỷ đồng tiền bồi thường, hỗ trợ thiệt hại, gấp gần 14 lần cùng kỳ. Khoản thu từ thanh lý và cây cao su gãy đổ cũng tăng khoảng 1,5 lần, lên 452 tỷ đồng.
Nếu loại trừ lợi nhuận khác, lợi nhuận trước thuế từ hoạt động kinh doanh của tập đoàn tăng khoảng 12%. Trong khi đó, tổng lợi nhuận trước thuế hợp nhất tăng 69%, lên 4.423 tỷ đồng. Chênh lệch này cho thấy các khoản thu ngoài hoạt động kinh doanh đóng vai trò lớn trong kết quả quý vừa qua của GVR.
Cao su Phước Hòa (HOSE: PHR) cũng ghi nhận lợi nhuận tăng mạnh dù hoạt động bán hàng suy giảm. Doanh thu quý III đạt 658 tỷ đồng, tăng gần 7%, nhưng lợi nhuận gộp giảm 31%, còn 101 tỷ đồng. Biên lợi nhuận gộp thu hẹp từ 24% xuống 15%, trong khi lợi nhuận thuần từ hoạt động kinh doanh giảm hai phần ba, còn 64 tỷ đồng.
Ngược lại, lợi nhuận khác tăng gần 4 lần, lên 470 tỷ đồng, trở thành nguồn đóng góp quan trọng giúp lợi nhuận ròng của PHR đạt 427 tỷ đồng, tăng 64%.
Tại Cao su Đồng Phú (HOSE: DPR), động lực tăng trưởng đến từ giá bán mủ. Giá bán bình quân trong quý III tăng 30%, lên 63,2 triệu đồng/tấn, dù sản lượng tiêu thụ giảm nhẹ. Doanh thu thuần tăng 16%, đạt 559 tỷ đồng, trong khi lợi nhuận gộp tăng 30%, đều thuộc nhóm mức cao kể từ giai đoạn 2012-2013.
Lợi nhuận ròng của DPR đạt gần 199 tỷ đồng, tăng 45%. Ngoài hoạt động bán hàng cải thiện, doanh nghiệp còn ghi nhận gần 131 tỷ đồng lợi nhuận khác, so với chưa đến 3 tỷ đồng cùng kỳ năm trước.
Một trường hợp khác là Cao su Đắk Lắk (UPCoM: DRG). Doanh nghiệp đạt lợi nhuận ròng 80 tỷ đồng, tăng 79%. Giá bán mủ bình quân tăng 31%, đồng thời công ty nhận 77 tỷ đồng tiền bồi thường, hỗ trợ do Nhà nước thu hồi đất thực hiện Khu công nghiệp Phú Xuân. Kết quả này giúp lợi nhuận chung tăng trưởng dù lợi nhuận từ hoạt động kinh doanh chính giảm tới 76%.
Cao su Bà Rịa (UPCoM: BRR) đạt 125 tỷ đồng lợi nhuận, tăng 62%, nhờ sản lượng và giá bán mủ cùng cải thiện.
Trong khi đó, Cao su Tân Biên (UPCoM: RTB) tăng doanh thu 27%, lợi nhuận gộp đạt gần 198 tỷ đồng, tiệm cận mức kỷ lục năm 2024. Cao su Sông Bé (UPCoM: SBR) ghi nhận doanh thu cao nhất trong nhiều năm, chuyển từ lỗ cùng kỳ sang lãi gần 4 tỷ đồng.
Không phải doanh nghiệp nào trong nhóm khai thác cũng tăng trưởng. Cao su Tây Ninh (HOSE: TRC) có doanh thu tăng 27%, lợi nhuận thuần từ hoạt động kinh doanh tăng 22%, nhưng lợi nhuận khác giảm từ 46 tỷ đồng xuống 8 tỷ đồng. Kết quả, lợi nhuận ròng giảm 11%, dù doanh thu đạt mức cao nhất kể từ năm 2013.
Đầu tư Cao su Đắk Lắk (UPCoM: DRI) cũng giảm 33% lợi nhuận, còn 26 tỷ đồng, do doanh thu giảm 26%, kéo theo lợi nhuận gộp đi xuống.
Nhóm săm lốp lao đao, Casumina chuyển từ lãi sang lỗ
Ở chiều ngược lại, giá mủ cao su tăng lại trở thành yếu tố bất lợi đối với các doanh nghiệp sử dụng cao su làm nguyên liệu sản xuất lốp xe và sản phẩm công nghiệp.
Công nghiệp Cao su Miền Nam (Casumina, HOSE: CSM) là trường hợp đáng chú ý nhất khi chuyển từ lãi 26,6 tỷ đồng trong quý III/2025 sang lỗ hơn 33 tỷ đồng trong quý III/2026, dù doanh thu vẫn tăng 9,8%, đạt hơn 1.100 tỷ đồng.
Chi phí tăng nhanh khiến lợi nhuận gộp của CSM giảm 18%, còn 107 tỷ đồng. Chi phí tài chính và chi phí bán hàng cùng tăng gấp đôi, khiến doanh nghiệp lỗ thuần từ hoạt động kinh doanh 57 tỷ đồng. Khoản lợi nhuận khác gần 24 tỷ đồng chỉ giúp bù đắp một phần trước khi công ty kết thúc quý với kết quả thua lỗ.
Cao su Đà Nẵng (HOSE: DRC) cũng chưa thoát khỏi xu hướng suy giảm. Doanh thu quý III giảm 15%, còn hơn 1.000 tỷ đồng, nối dài chuỗi quý đi lùi trong một năm qua. Lợi nhuận ròng đạt chưa tới 15 tỷ đồng, giảm 64%.
Dù biên lợi nhuận gộp cải thiện từ 13% lên 17%, chi phí quản lý tăng mạnh đã ảnh hưởng đến kết quả cuối cùng. DRC cho biết nguyên nhân chủ yếu đến từ việc trích lập dự phòng phải thu khó đòi đối với các khoản công nợ xuất khẩu.
Trong khi đó, Cao su Sao Vàng (HOSE: SRC) ghi nhận lợi nhuận 24 tỷ đồng, gấp gần 4 lần cùng kỳ, với doanh thu tăng 45%, lên 404 tỷ đồng. Tuy nhiên, biên lợi nhuận gộp lại giảm từ gần 13% xuống dưới 9%. Kết quả kinh doanh được hỗ trợ đáng kể bởi nguồn thu tài chính, chủ yếu từ cổ tức nhận được.
Cao su Bến Thành (HOSE: BRC), doanh nghiệp sản xuất băng tải cao su, có quý kinh doanh tích cực hơn khi lợi nhuận tăng 36%, lên hơn 7 tỷ đồng. Biên lợi nhuận gộp cải thiện từ 15% lên 22%, một phần nhờ việc tăng giá bán băng tải cho một số khách hàng từ đầu quý II.
Không chỉ khác biệt về lợi nhuận, tình hình tài chính của hai nhóm doanh nghiệp cũng có sự phân hóa. Tại ngày 30/09/2026, tổng tiền, tương đương tiền và đầu tư tài chính ngắn hạn của 10 doanh nghiệp khai thác mủ, không tính GVR, đạt gần 9.167 tỷ đồng, tăng 47% so với cùng kỳ năm trước.
Trong đó, DPR nắm giữ khoảng 2.700 tỷ đồng, tăng 38%; PHR có gần 2.800 tỷ đồng, tăng 46%. RTB nâng số dư lên hơn 1.100 tỷ đồng, gần gấp đôi cùng kỳ, còn BRR tăng hơn gấp đôi, lên 548 tỷ đồng.
Riêng GVR có gần 34.000 tỷ đồng tiền, tương đương tiền và đầu tư tài chính ngắn hạn, tăng 58% so với cuối tháng 9/2025. Tiền gửi có kỳ hạn trong danh mục đầu tư ngắn hạn tăng từ 14.200 tỷ đồng đầu năm lên 23.700 tỷ đồng.
Lượng tài sản tài chính lớn hơn cũng giúp các doanh nghiệp khai thác mủ gia tăng thu nhập từ tiền gửi. Trong quý III, GVR ghi nhận 451 tỷ đồng lãi tiền gửi và cho vay, hơn gấp đôi cùng kỳ. Lũy kế 9 tháng, PHR thu 104 tỷ đồng lãi tiền gửi, tăng 42%, trong khi DPR thu gần 101 tỷ đồng từ tiền gửi và cho vay, tăng 36%.
Trái lại, tổng tiền và đầu tư tài chính ngắn hạn của 4 doanh nghiệp săm lốp, băng tải chỉ còn 441 tỷ đồng, giảm 36% so với cùng kỳ, chủ yếu do số dư của Casumina đi xuống.
Về triển vọng, Chứng khoán MB (MBS) dự báo giá cao su SVR10 có thể tiếp tục duy trì ở mức cao và đạt 2,8-3 USD/kg trong năm 2027. Nguyên nhân được đưa ra là nguy cơ thiếu hụt nguồn cung kéo dài, đặc biệt khi thời tiết cực đoan ảnh hưởng đến năng suất và số ngày khai thác mủ.
Tuy nhiên, giá cao su tăng không đồng nghĩa lợi nhuận toàn ngành sẽ tiếp tục đi lên. MBS dự báo lợi nhuận ròng năm 2026 của nhóm doanh nghiệp cao su trong phạm vi nghiên cứu tăng 92%, nhưng có thể giảm 3% trong năm 2027 do khoản thu từ bồi thường đất dự kiến giảm 36%, dù hoạt động khai thác mủ và thanh lý gỗ vẫn tăng trưởng.
Chứng khoán Bảo Việt (BVSC) đánh giá việc chuyển đổi đất cao su sang khu công nghiệp sẽ tạo thêm giá trị cho GVR trong những năm tới. Tuy nhiên, tiến độ vẫn phụ thuộc vào quy hoạch, thủ tục phê duyệt và thời điểm bàn giao đất.
Đối với nhóm săm lốp, Chứng khoán Rồng Việt (VDSC) kỳ vọng DRC có thể cải thiện kết quả kinh doanh nhờ chuyển trọng tâm sang thị trường nội địa, với doanh thu trong nước dự báo tăng khoảng 14% năm 2027. Trong khi đó, Chứng khoán FPT (FPTS) kỳ vọng mảng lốp ô tô radial của Casumina tăng trưởng nhờ mở rộng công suất và đơn hàng từ Mỹ.
Dù vậy, chi phí cao su, dầu và các nguyên liệu đầu vào vẫn là yếu tố cần theo dõi, nhất là khi doanh nghiệp khó tăng giá bán tương ứng. Theo AAS Research, khả năng cải thiện lợi nhuận của Casumina còn phụ thuộc vào việc giảm gánh nặng lãi vay và giải phóng vốn lưu động.
Long Giang