Lợi nhuận ngành khu công nghiệp quý III được dự báo phân hóa, có doanh nghiệp tăng 337%
Dòng vốn FDI tăng mạnh, nhu cầu khu công nghiệp chuyển dịch
Trong bối cảnh kinh tế và thương mại quốc tế còn nhiều biến động, hoạt động thu hút vốn đầu tư nước ngoài vào Việt Nam vẫn duy trì xu hướng tích cực. Theo số liệu của Bộ Tài chính, trong 8 tháng đầu năm 2026, vốn FDI giải ngân đạt 14,2 tỷ USD, tăng 13% so với cùng kỳ. Đáng chú ý, vốn FDI đăng ký mới đạt 12,2 tỷ USD, tăng tới 86%.
Công nghiệp chế biến, chế tạo tiếp tục là lĩnh vực thu hút dòng vốn đầu tư nước ngoài chủ lực. Cùng với đó, hoạt động sản xuất của khối doanh nghiệp FDI duy trì đà tăng trưởng, với giá trị xuất khẩu và nhập khẩu lần lượt tăng 30% và 45% so với cùng kỳ năm trước.
Một trong những xu hướng mới đến từ sự chuyển dịch của dòng vốn đầu tư sang các lĩnh vực có hàm lượng công nghệ cao như bán dẫn, trí tuệ nhân tạo (AI) và trung tâm dữ liệu. Điều này cũng đặt ra yêu cầu mới đối với các nhà phát triển khu công nghiệp, không chỉ về quy mô quỹ đất mà còn ở chất lượng hạ tầng và khả năng đáp ứng những tiêu chuẩn phát triển bền vững.
Trong nhóm doanh nghiệp niêm yết, Tổng công ty Đầu tư và Phát triển Công nghiệp - CTCP (Becamex, HOSE: BCM), Tổng công ty Phát triển Đô thị Kinh Bắc - CTCP (HOSE: KBC) và Tổng công ty IDICO - CTCP (HNX: IDC) đang từng bước phát triển mô hình khu công nghiệp xanh, sinh thái nhằm đón đầu nhu cầu của các nhà đầu tư mới.
Đối với Becamex, doanh nghiệp cùng đối tác VSIP tiếp tục mở rộng quỹ đất tại nhiều địa phương, trong đó có dự án khu công nghệ cao quy mô 628 ha tại Ninh Bình. Trong khi đó, Kinh Bắc có các hợp đồng và thỏa thuận ghi nhớ với tổng diện tích gần 170 ha, gắn với những khách thuê lớn như LG, Luxshare, đồng thời xúc tiến hợp tác phát triển các dự án trung tâm dữ liệu.
Trong khi đó, IDICO tập trung thu hút những dự án vừa và nhỏ trong lĩnh vực công nghiệp chế tạo, dược phẩm và trung tâm dữ liệu. Đây được xem là những lĩnh vực có khả năng tiếp tục tạo nhu cầu thuê đất công nghiệp trong thời gian tới.
Mặc dù triển vọng thu hút đầu tư tương đối thuận lợi, sự gia tăng nhu cầu thuê đất không đồng nghĩa với việc lợi nhuận của tất cả doanh nghiệp khu công nghiệp sẽ tăng ngay trong một kỳ báo cáo. Kết quả kinh doanh còn phụ thuộc vào tiến độ hoàn thiện thủ tục, bàn giao mặt bằng và phương pháp ghi nhận doanh thu của từng doanh nghiệp.
Lợi nhuận quý III phân hóa, có doanh nghiệp được dự báo tăng 337%
Theo báo cáo triển vọng ngành khu công nghiệp của Chứng khoán MB (MBS), Becamex là doanh nghiệp nổi bật với mức tăng trưởng lợi nhuận dự kiến cao nhất. Cụ thể, lợi nhuận sau thuế thuộc cổ đông công ty mẹ quý III/2026 được dự báo đạt 1.817 tỷ đồng, tăng 337% so với cùng kỳ năm trước.
Động lực tăng trưởng chủ yếu đến từ việc đưa dự án khu tái định cư Hòa Lợi vào kinh doanh. Theo ước tính, Becamex có thể ghi nhận lợi nhuận từ khoảng 400 căn tại dự án này trong quý III. Bên cạnh đó, lợi nhuận từ các công ty liên doanh, liên kết được kỳ vọng tăng 15%, với đóng góp chủ yếu từ VSIP, IJC và Becamex Bình Phước. Mức tăng trưởng lợi nhuận đột biến của Becamex không chỉ gắn với hoạt động phát triển khu công nghiệp mà còn đến từ lĩnh vực bất động sản dân cư và các khoản đầu tư liên doanh, liên kết.
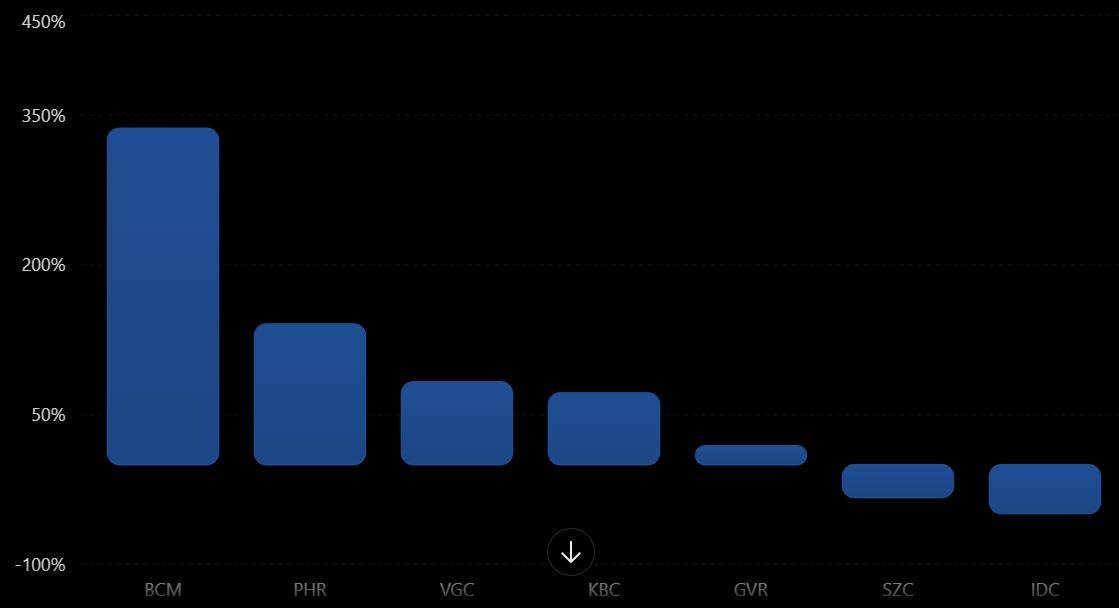
Cùng được kỳ vọng cải thiện kết quả kinh doanh, Kinh Bắc có thể đạt 528 tỷ đồng lợi nhuận ròng trong quý III, tăng 72% so với cùng kỳ. Hoạt động bàn giao đất khu công nghiệp được dự báo tích cực hơn trong nửa cuối năm, nhờ lượng hợp đồng chưa bàn giao khoảng 170 ha tính đến cuối quý II/2026.
Riêng quý III, doanh nghiệp được kỳ vọng bàn giao khoảng 20 ha tại cụm công nghiệp Hưng Yên và KCN Lộc Giang. Ngoài ra, các dự án nhà ở xã hội tại Nếnh và Tràng Duệ cũng có thể đóng góp vào kết quả kinh doanh.
Tuy nhiên, Kinh Bắc vẫn đối mặt với áp lực thanh toán nợ vay trong bối cảnh quy mô dư nợ gia tăng, trong khi những dự án trọng điểm như Tràng Cát và Trump Complex chưa tạo ra dòng tiền.
Bên cạnh nhóm doanh nghiệp phát triển khu công nghiệp, một số đơn vị có hoạt động kinh doanh đa ngành cũng được dự báo ghi nhận lợi nhuận tăng trưởng tích cực.
Trong đó, Tổng công ty Viglacera - CTCP (HOSE: VGC) được kỳ vọng đạt 168 tỷ đồng lợi nhuận ròng quý III, tăng 83% so với cùng kỳ. Trong đó, diện tích đất khu công nghiệp bàn giao ước đạt 25–30 ha, cao hơn mức khoảng 20 ha của cùng kỳ năm trước. Hoạt động vật liệu xây dựng cũng được kỳ vọng hỗ trợ kết quả kinh doanh, khi mảng kính giảm lỗ và lĩnh vực thiết bị vệ sinh tiếp tục tăng trưởng.
Đối với nhóm doanh nghiệp cao su có hoạt động khu công nghiệp, Công ty CP Cao su Phước Hòa (HOSE: PHR) được dự báo ghi nhận 625 tỷ đồng lợi nhuận ròng, tăng 141% so với cùng kỳ. Kết quả này chủ yếu được hỗ trợ bởi giá cao su tăng và khoản bồi thường đất từ Thaco, VSIP, dự kiến đóng góp khoảng 440 tỷ đồng lợi nhuận sau thuế.
Tương tự, Tập đoàn Công nghiệp Cao su Việt Nam - CTCP (HOSE: GVR) được dự báo đạt 2.258 tỷ đồng lợi nhuận ròng quý III, tăng 19%. MBS ước tính doanh thu mảng cao su tăng khoảng 20% nhờ giá bán bình quân cao hơn 30%, dù sản lượng giảm 8%. Doanh nghiệp cũng có khả năng ghi nhận khoản thu nhập bất thường khoảng 600 tỷ đồng từ bồi thường đất.
Ở chiều ngược lại, không phải doanh nghiệp nào cũng được hưởng lợi từ môi trường kinh doanh thuận lợi. IDICO được dự báo ghi nhận 428 tỷ đồng lợi nhuận ròng trong quý III, giảm 49% so với cùng kỳ. Theo MBS, diện tích đất khu công nghiệp bàn giao dự kiến đạt khoảng 20 ha, chủ yếu tại KCN Hựu Thạnh và Phú Mỹ II mở rộng. Mức lợi nhuận suy giảm chủ yếu do diện tích bàn giao thấp hơn cùng kỳ năm trước, vốn là giai đoạn có nền lợi nhuận cao.
Trong khi đó, hoạt động năng lượng và thu phí BOT của IDICO được kỳ vọng duy trì tương đối ổn định. Sản lượng điện phân phối dự báo tăng khoảng 10% so với cùng kỳ, còn doanh thu BOT ít biến động so với quý trước.
Công ty CP Sonadezi Châu Đức (HOSE: SZC) cũng nằm trong nhóm được dự báo suy giảm lợi nhuận, với mức 14 tỷ đồng trong quý III, giảm 33% so với cùng kỳ. Hoạt động cho thuê đất khu công nghiệp dự kiến duy trì tương đối ổn định so với quý trước do doanh thu được phân bổ theo thời gian. Tuy nhiên, mảng bất động sản thương mại tại khu dân cư Hữu Phước vẫn chưa có nhiều chuyển biến tích cực.
Nhìn chung, dù lợi nhuận ròng của 7 doanh nghiệp trong phạm vi nghiên cứu được MBS dự báo tăng trưởng 52% trong quý III/2026, động lực tăng trưởng giữa các đơn vị có sự khác biệt đáng kể. Trong khi một số doanh nghiệp hưởng lợi từ tiến độ bàn giao đất và ghi nhận bất động sản, những đơn vị khác dựa vào hoạt động vật liệu xây dựng, cao su hoặc các khoản bồi thường đất.
Sự phân hóa này cũng đặt ra yêu cầu xem xét kỹ cơ cấu lợi nhuận của từng doanh nghiệp khi kết quả kinh doanh quý III chính thức được công bố, đặc biệt là tỷ trọng đóng góp từ hoạt động thường xuyên và những khoản thu nhập không phát sinh đều đặn qua các kỳ.
Mạnh Huyền