Thanh khoản dưới 15.000 tỷ đồng/phiên, thị trường chứng khoán đối mặt rủi ro gì?
SGI Capital cảnh báo áp lực lên thị trường chứng khoán có thể gia tăng trong quý IV/2026 khi thanh khoản suy yếu, dư nợ cho vay ký quỹ (margin) ở mức cao và mặt bằng lãi suất có xu hướng tăng.
Theo đánh giá của quỹ, giá trị giao dịch bình quân trong tháng gần nhất đã giảm xuống dưới 15.000 tỷ đồng/phiên, dù thị trường Việt Nam chính thức được FTSE Russell nâng hạng lên thị trường mới nổi thứ cấp và triển khai đợt mua vào đầu tiên. Trong khi đó, dòng vốn ngoại chưa phục hồi bền vững, còn nhu cầu phát hành cổ phiếu mới của doanh nghiệp niêm yết tiếp tục tạo áp lực cung trên thị trường.
SGI Capital cho rằng diễn biến này cần được theo dõi trong bối cảnh lợi suất trái phiếu chính phủ toàn cầu tăng, phản ánh áp lực từ thâm hụt ngân sách, nợ công và nhu cầu phát hành trái phiếu. Giá năng lượng tăng cũng tạo sức ép lên lạm phát, khiến các ngân hàng trung ương lớn có thể duy trì chính sách tiền tệ thắt chặt, qua đó đẩy chi phí vốn quốc tế lên cao.
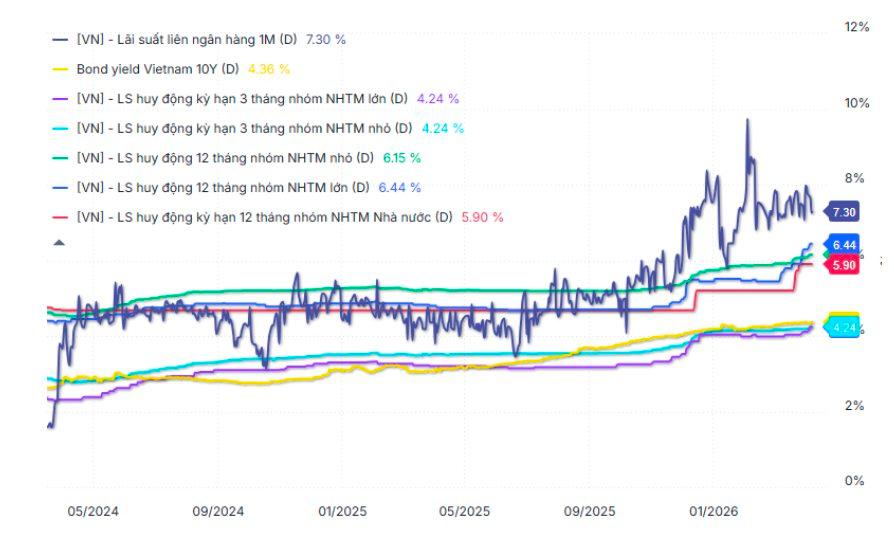
Những yếu tố trên có thể tác động đến Việt Nam thông qua tỷ giá, lãi suất và dòng vốn. Theo SGI Capital, lạm phát trong nước chịu sức ép từ giá xăng dầu, với mức tăng trên 5% so với cùng kỳ trong tháng 9/2026. Nếu lãi suất huy động tiếp tục tăng, sức hấp dẫn tương đối của chứng khoán có thể suy giảm, hạn chế khả năng thu hút dòng tiền mới.
Rủi ro margin gia tăng khi thanh khoản suy yếu
Theo SGI Capital, dư nợ margin duy trì ở mức cao trong khi thanh khoản giảm là một trong những rủi ro đáng chú ý của thị trường. Trong quý IV, nhu cầu tiền mặt tăng vào cuối năm, cùng với các khoản vay và khoản đầu tư đến hạn, có thể khiến áp lực bán gia tăng.
Nếu lãi suất huy động tiếp tục đi lên, một bộ phận nhà đầu tư có thể rút vốn khỏi chứng khoán. Với những tài khoản sử dụng đòn bẩy cao, giá cổ phiếu giảm có thể dẫn đến bán giải chấp, tạo thêm áp lực lên thị trường và hình thành vòng xoáy giảm giá.
Rủi ro còn có thể lan truyền giữa các kênh tài sản. SGI Capital lưu ý, giao dịch bất động sản suy giảm có thể tạo áp lực chéo lên chứng khoán, trong bối cảnh một số khoản vay phục vụ đầu cơ tài sản phải đối mặt với thời điểm đáo hạn và chi phí lãi vay tăng.
Về triển vọng doanh nghiệp, SGI Capital dự báo kết quả kinh doanh quý III/2026 nhìn chung tích cực so với cùng kỳ, nhưng tốc độ tăng trưởng có thể chậm lại và sự phân hóa giữa các ngành rõ nét hơn. Nhóm dầu khí, cao su và đường có thể hưởng lợi từ giá hàng hóa tăng, trong khi bất động sản, chứng khoán và ngân hàng nhạy cảm hơn với diễn biến lãi suất.
Quỹ cũng lưu ý, mức P/E thấp ở các cổ phiếu mang tính chu kỳ không đồng nghĩa định giá đã rẻ, bởi lợi nhuận có thể đang ở vùng đỉnh và suy giảm trong các quý tiếp theo. Với nhóm cổ phiếu có hệ số beta cao, SGI Capital cho rằng nhà đầu tư cần xem xét thêm định giá P/B so với vùng lịch sử, bên cạnh triển vọng lợi nhuận.
Trên thị trường, số lượng cổ phiếu giảm về vùng đáy một năm đang tăng, trong khi các mã lập đỉnh mới tập trung ở một số nhóm ngành hưởng lợi từ giá dầu. Theo SGI Capital, trong bối cảnh thanh khoản yếu và lãi suất có nguy cơ tăng, nhà đầu tư cần ưu tiên quản trị rủi ro, đánh giá sức khỏe tài chính và khả năng chịu đựng chi phí vốn của doanh nghiệp, thay vì chỉ dựa vào định giá thấp hoặc tăng trưởng lợi nhuận trong quá khứ.
My My