Sacombank chờ khoản thu lớn, áp lực dự phòng vẫn chưa hết
NHNN đã nối lại trao đổi về phương án xử lý lô cổ phần 32,5% liên quan ông Trầm Bê, mở ra kỳ vọng thu hồi hàng chục nghìn tỷ đồng. Tuy nhiên, lợi nhuận Sacombank vẫn chịu sức ép lớn khi chi phí dự phòng 9 tháng tăng gần 6 lần, lên 12.848 tỷ đồng.
Ngân hàng Nhà nước (NHNN) đã nối lại trao đổi về phương án xử lý 32,5% cổ phần Ngân hàng TMCP Sài Gòn Thương Tín (Sacombank, mã chứng khoán: STB) liên quan đến ông Trầm Bê và nhóm cổ đông cũ. Đây là một trong những tài sản tồn đọng lớn còn lại trong quá trình tái cơ cấu ngân hàng sau thương vụ sáp nhập Ngân hàng Phương Nam năm 2015.
Theo báo cáo cập nhật ngày 9/11 của Chứng khoán Vietcap sau buổi gặp gỡ nhà đầu tư, ban lãnh đạo Sacombank cho biết NHNN đã nối lại trao đổi về phương án xử lý lô cổ phần này. Sau hơn một năm chưa có phản hồi chính thức, trong khoảng 2-3 tháng gần đây, cơ quan quản lý đã yêu cầu ngân hàng bổ sung hồ sơ và đang chuẩn bị xin ý kiến chỉ đạo tiếp theo.
Diễn biến này mở ra triển vọng tháo gỡ nút thắt kéo dài nhiều năm, đồng thời tạo kỳ vọng về nguồn thu lớn cho Sacombank. Tuy nhiên, phương án chuyển nhượng vẫn đang trong quá trình xem xét, chưa có quyết định chính thức về thời điểm, giá bán và phương thức đấu giá.
Tại ĐHĐCĐ thường niên năm 2026, lãnh đạo Sacombank từng cho biết phần lớn tài sản tồn đọng thuộc Đề án tái cơ cấu đã được xử lý hoặc trích lập dự phòng đầy đủ. Riêng lô cổ phần 32,5% vẫn chờ sự chấp thuận của cơ quan quản lý.
Theo ước tính của Chứng khoán VNDirect trong báo cáo tháng 4/2026, tổng nghĩa vụ gốc và lãi liên quan đến các khoản vay được bảo đảm bằng lô cổ phần này vào khoảng 63.250 tỷ đồng.
Cơ cấu nghĩa vụ gồm 6.611 tỷ đồng dư nợ còn lại đã bán cho Công ty Quản lý tài sản của các tổ chức tín dụng Việt Nam (VAMC), khoảng 1.454 tỷ đồng phải thu và các khoản liên quan đến giao dịch repo, cùng 55.185 tỷ đồng lãi phải thu theo hợp đồng. Phạm vi tính toán bao gồm cả phần lãi đã được khoanh trong quá trình tái cơ cấu, khiến tổng nghĩa vụ tài chính lớn hơn đáng kể so với dư nợ gốc.
Với mức giá đấu giá dự kiến 41.000-53.000 đồng/cổ phiếu, tương ứng P/B khoảng 1,3-1,7 lần tại thời điểm nghiên cứu, VNDirect ước tính giá trị lô cổ phần có thể đạt khoảng 28.000 tỷ đồng nếu sử dụng mức giá cơ sở 48.000 đồng/cổ phiếu.
Theo mô hình của công ty chứng khoán này, số tiền trên tương ứng tỷ lệ thu hồi khoảng 46% tổng nghĩa vụ gốc và lãi. Khoản thu có thể hỗ trợ Sacombank hoàn nhập dự phòng trái phiếu VAMC và ghi nhận một phần thu nhập lãi, qua đó cải thiện lợi nhuận, giá trị sổ sách và hệ số an toàn vốn.
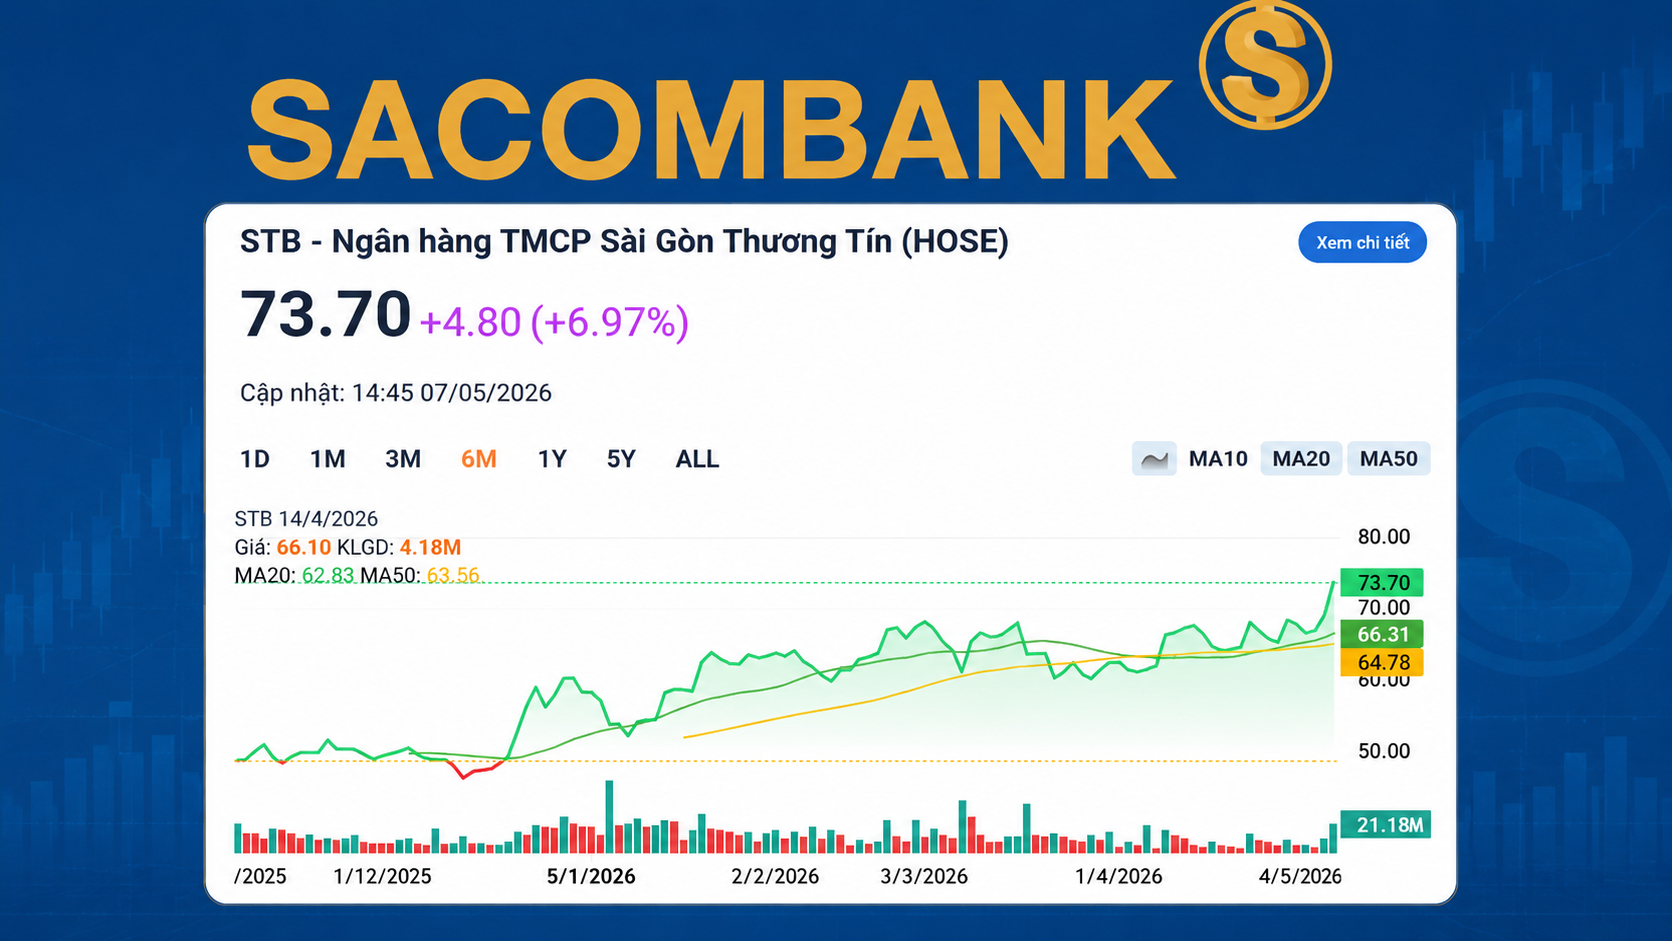
Trong khi đó, báo cáo cuối tháng 10 của SHS Research đưa ra giả định giá chuyển nhượng thấp hơn, ở mức 40.000 đồng/cổ phiếu vào năm 2027. Với giả định Sacombank được hưởng 85% giá trị thu hồi, SHS ước tính khoản thu nhập một lần trước thuế khoảng 20.800 tỷ đồng. Đây là một trong những cơ sở để đơn vị này nâng giá mục tiêu cổ phiếu STB lên 74.900 đồng/cổ phiếu.
Tuy nhiên, thời điểm và cách thức ghi nhận khoản thu vẫn là những biến số đáng kể. Chứng khoán VPBankS trong báo cáo ngày 31/3 nhận định số cổ phần liên quan đến nhóm ông Trầm Bê dường như được sử dụng làm tài sản bảo đảm cho nhiều khoản nợ riêng biệt. Do đó, quá trình thu hồi có thể diễn ra qua nhiều đợt thay vì chuyển nhượng toàn bộ trong một lần.
VPBankS xây dựng kịch bản ghi nhận 40% tác động tài chính trong năm 2027, phần còn lại phân bổ đều 20% mỗi năm từ 2028 đến 2030. Trong khi đó, VNDirect thiên về khả năng ghi nhận khoản thu tập trung, còn Vietcap duy trì giả định thương vụ được thực hiện vào năm 2027.
Sự khác biệt giữa các kịch bản cho thấy giá trị lô cổ phần không đồng nghĩa với khoản lợi nhuận Sacombank chắc chắn được hưởng. Số tiền thực thu còn phụ thuộc vào giá bán, cơ cấu nghĩa vụ nợ, tỷ lệ phân bổ và cách xử lý kế toán đối với từng khoản.
Trong lúc chờ tháo gỡ tài sản tồn đọng, hoạt động kinh doanh của Sacombank vẫn chịu sức ép từ chi phí tín dụng. Lũy kế 9 tháng năm 2026, ngân hàng ghi nhận lợi nhuận trước thuế 5.893 tỷ đồng, giảm 46,4% so với cùng kỳ, dù lợi nhuận hoạt động trước dự phòng tăng 42,6%.
Nguyên nhân chính khiến lợi nhuận suy giảm là chi phí dự phòng rủi ro tín dụng tăng mạnh. Trong 9 tháng, khoản mục này lên tới 12.848 tỷ đồng, gần gấp 6 lần cùng kỳ năm trước.
Riêng quý III, Sacombank sử dụng khoảng 15.600 tỷ đồng dự phòng để xử lý nợ xấu. Cùng với đó, tỷ lệ bao phủ nợ xấu giảm từ khoảng 57% xuống 35%.
Theo số liệu được các công ty chứng khoán sử dụng, tỷ lệ nợ xấu hợp nhất của Sacombank ở mức 7,33%, trong khi tỷ lệ theo cách tính tại Thông tư 31 là 5,99%. Ngân hàng đặt mục tiêu đưa tỷ lệ nợ xấu theo Thông tư 31 xuống không quá 5% vào cuối năm 2026.
Việc chi phí dự phòng tăng mạnh trong khi tỷ lệ bao phủ nợ xấu suy giảm cho thấy quá trình xử lý các khoản vay có vấn đề vẫn tiêu tốn nguồn lực đáng kể. Ngay cả khi lô cổ phần 32,5% được chuyển nhượng thành công, Sacombank vẫn phải đối mặt với yêu cầu kiểm soát nợ xấu phát sinh mới và duy trì bộ đệm dự phòng phù hợp.
Vietcap nhận định chi phí tín dụng và sức ép lên biên lãi ròng (NIM) sẽ tiếp tục ảnh hưởng đến kết quả kinh doanh trong ngắn hạn. Nguồn tiền từ thu hồi nợ và hoàn nhập dự phòng được kỳ vọng hỗ trợ năng lực tài chính khi các tài sản bảo đảm được chuyển nhượng thành công.
Dù vậy, khoản thu một lần từ xử lý tài sản tồn đọng cần được phân biệt với lợi nhuận tạo ra từ hoạt động kinh doanh thường xuyên. Khả năng phục hồi bền vững của Sacombank vẫn phụ thuộc vào việc cải thiện chất lượng tín dụng, kiểm soát chi phí dự phòng và nâng cao hiệu quả hoạt động cốt lõi.
Duy Khánh