ROE cao ngất ngưởng, cổ phiếu chưa chắc đã tốt
ROE cao chưa chắc phản ánh doanh nghiệp kinh doanh hiệu quả
Khi lựa chọn cổ phiếu, không ít nhà đầu tư ưu tiên những doanh nghiệp có tỷ suất sinh lời trên vốn chủ sở hữu (ROE) đạt 20–30%, thậm chí cao hơn. Chỉ số này thường được xem là thước đo quan trọng để đánh giá khả năng tạo lợi nhuận từ nguồn vốn của cổ đông.
Tuy nhiên, ROE cao không đồng nghĩa doanh nghiệp chắc chắn có hiệu quả kinh doanh vượt trội. Để hiểu bản chất, trước hết cần xem xét cách chỉ số này được hình thành.
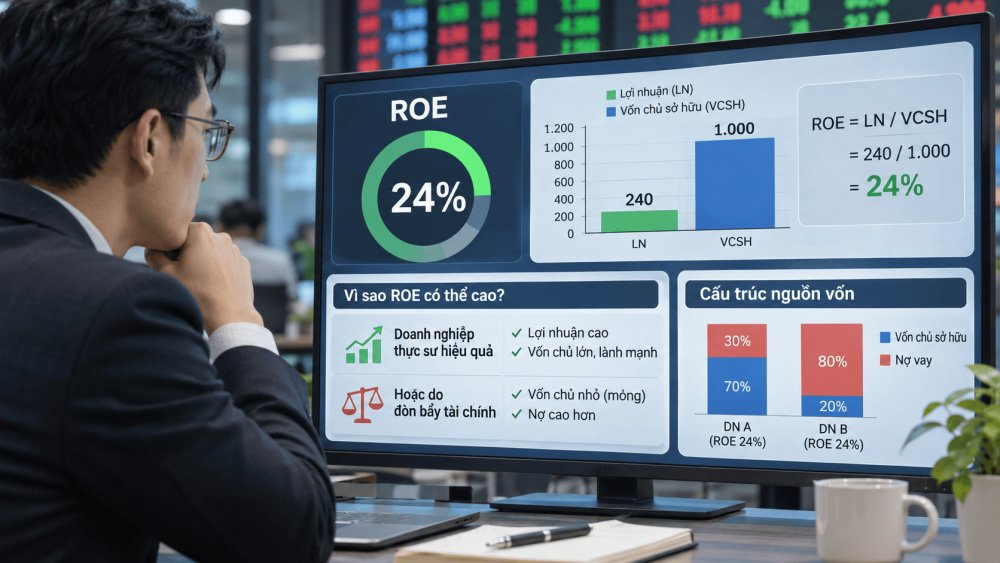
ROE (Return on Equity) được tính bằng lợi nhuận sau thuế chia cho vốn chủ sở hữu bình quân trong kỳ, nhân với 100%. Đối với doanh nghiệp có công ty con, việc tính ROE trên phần vốn thuộc cổ đông công ty mẹ cần sử dụng lợi nhuận sau thuế thuộc về nhóm cổ đông này để bảo đảm tính nhất quán.
Chẳng hạn, doanh nghiệp có vốn chủ sở hữu bình quân 1.000 tỷ đồng và lợi nhuận sau thuế 200 tỷ đồng sẽ đạt ROE 20%. Điều này có nghĩa cứ 100 đồng vốn chủ sở hữu bình quân, doanh nghiệp tạo ra 20 đồng lợi nhuận trong kỳ.
Tuy nhiên, nếu cùng tạo ra 200 tỷ đồng lợi nhuận nhưng vốn chủ sở hữu bình quân chỉ 500 tỷ đồng, ROE sẽ tăng lên 40%. Sự khác biệt này cho thấy một chỉ số ROE cao có thể xuất phát từ lợi nhuận tốt, nhưng cũng có thể do quy mô vốn chủ sở hữu nhỏ.
Đáng lưu ý, nếu doanh nghiệp trải qua nhiều năm thua lỗ khiến vốn chủ sở hữu bị bào mòn, chỉ cần ghi nhận một khoản lợi nhuận tương đối nhỏ trong kỳ tiếp theo cũng có thể khiến ROE tăng vọt. Trường hợp này không nhất thiết phản ánh sự cải thiện bền vững về hiệu quả kinh doanh.
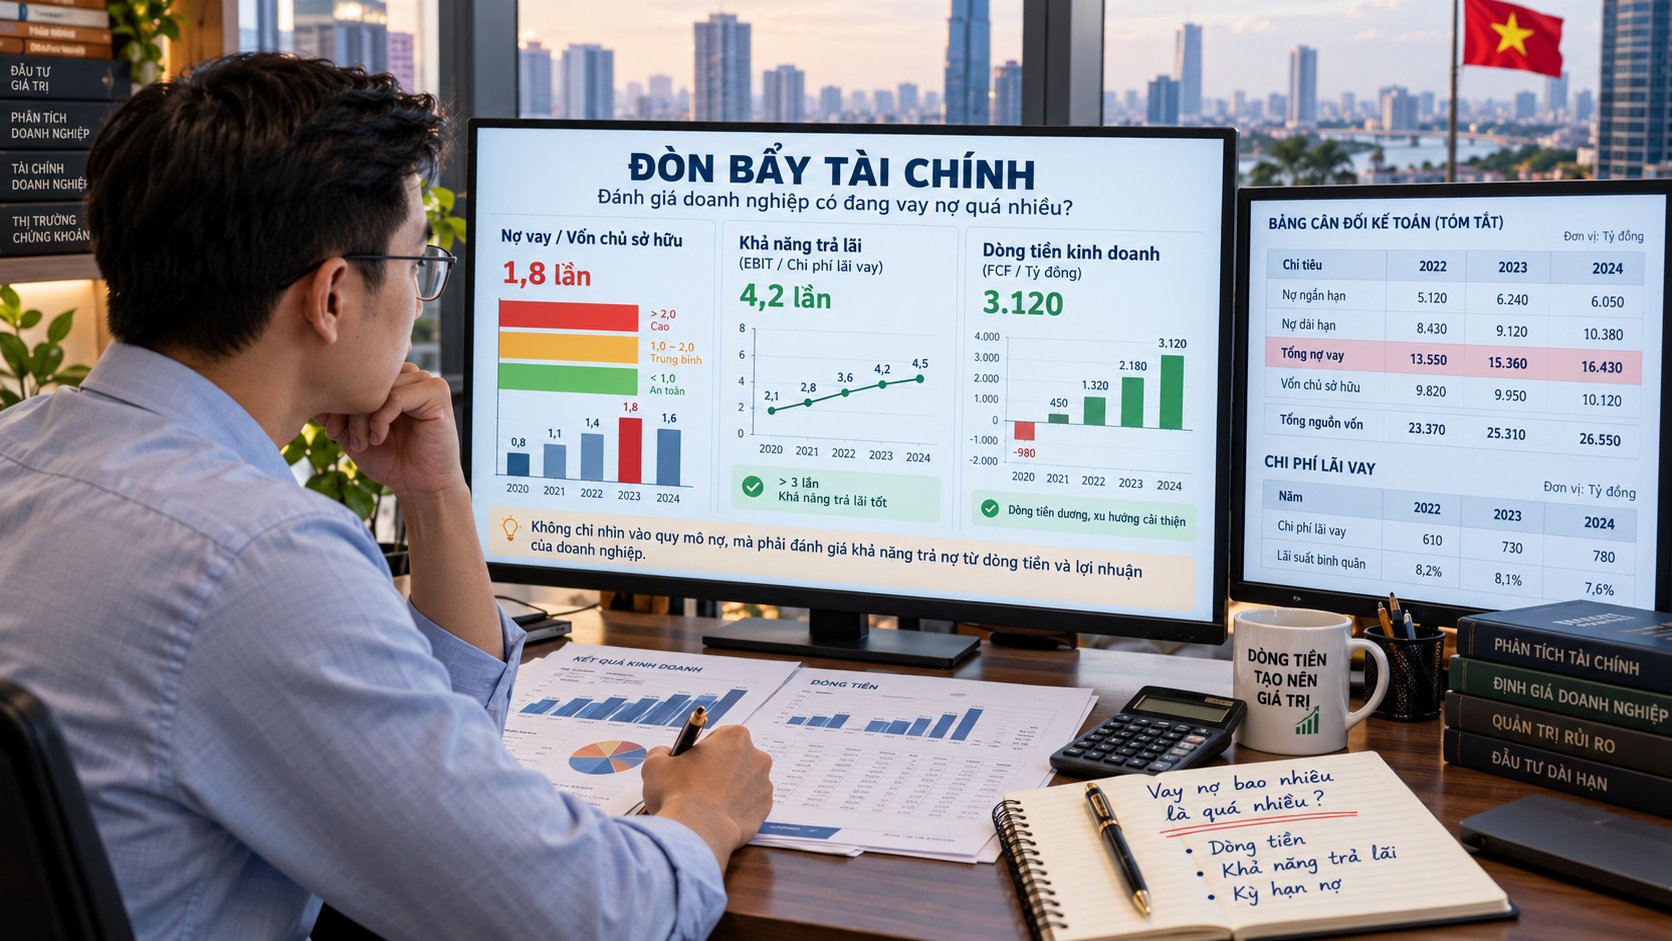
Một yếu tố khác là nợ vay. Doanh nghiệp có thể sử dụng vốn vay để mở rộng tài sản, gia tăng quy mô hoạt động mà không cần tăng vốn chủ sở hữu tương ứng.
Nếu lợi nhuận tạo ra từ nguồn vốn bổ sung đủ lớn để bù đắp chi phí vay, ROE có thể được cải thiện. Tuy nhiên, khi doanh thu giảm hoặc lãi suất tăng, đòn bẩy tài chính cũng có thể khiến lợi nhuận của cổ đông biến động mạnh hơn.
Vì vậy, nhà đầu tư không nên mặc nhiên đánh giá doanh nghiệp có ROE 30% tốt hơn một doanh nghiệp có ROE 20% nếu chưa kiểm tra cơ cấu vốn và khả năng sinh lời từ hoạt động kinh doanh.
Làm thế nào để biết ROE cao đến từ kinh doanh tốt hay đòn bẩy tài chính?
Một phương pháp được sử dụng trong phân tích tài chính là mô hình DuPont, cho phép phân tách ROE thành ba yếu tố: biên lợi nhuận ròng, vòng quay tổng tài sản và hệ số đòn bẩy tài chính.
Công thức phân tích ROE theo DuPont: ROE = Biên lợi nhuận ròng × Vòng quay tài sản × Đòn bẩy tài chính
Trong đó, biên lợi nhuận phản ánh khả năng giữ lại lợi nhuận từ doanh thu; vòng quay tài sản cho biết hiệu quả sử dụng tài sản tạo ra doanh thu; còn hệ số đòn bẩy thể hiện tương quan giữa tổng tài sản và vốn chủ sở hữu.
Nếu ROE tăng nhờ biên lợi nhuận cải thiện hoặc vòng quay tài sản cao hơn, đây có thể là tín hiệu tích cực về hoạt động kinh doanh.
Ngược lại, nếu ROE tăng chủ yếu do hệ số đòn bẩy tài chính gia tăng, nhà đầu tư cần kiểm tra thêm dư nợ vay, chi phí lãi vay và khả năng trả nợ.
Trên thị trường Việt Nam, dữ liệu phân tích doanh nghiệp của BSC cũng sử dụng mô hình DuPont, theo dõi đồng thời ROE, biên lợi nhuận, vòng quay tài sản và đòn bẩy tài chính qua nhiều kỳ.
Bên cạnh DuPont, nhà đầu tư có thể đối chiếu ROE với tỷ suất sinh lời trên tổng tài sản (ROA). Nếu ROE rất cao nhưng ROA thấp, mức chênh lệch có thể phản ánh vai trò lớn của đòn bẩy tài chính, dù cần tiếp tục xem xét đặc điểm ngành.
Chất lượng lợi nhuận cũng là yếu tố không nên bỏ qua. Một doanh nghiệp ghi nhận ROE tăng đột biến nhờ chuyển nhượng tài sản hoặc hoàn nhập dự phòng chưa chắc duy trì được mức sinh lời này trong những năm tiếp theo.
Vì vậy, nhà đầu tư cần xem xét ROE qua nhiều kỳ, đối chiếu với dòng tiền kinh doanh và phân biệt lợi nhuận cốt lõi với khoản thu nhập bất thường.
Đặc biệt, ROE cần được so sánh giữa các doanh nghiệp cùng ngành. Những lĩnh vực có đặc điểm sử dụng vốn khác nhau có thể duy trì mức ROE rất khác biệt. Riêng ngân hàng và các tổ chức tài chính cần phân tích thêm những chỉ tiêu đặc thù về vốn và rủi ro tài sản.
Một yếu tố cuối cùng là mức định giá cổ phiếu. Doanh nghiệp có ROE cao chưa chắc là khoản đầu tư hấp dẫn nếu thị giá đã phản ánh kỳ vọng tăng trưởng quá lớn. Khi đó, nhà đầu tư vẫn có thể chịu thua lỗ dù doanh nghiệp tiếp tục kinh doanh có lãi.
Mạnh Huyền