15 phút đọc báo cáo tài chính: Những chỉ tiêu nhà đầu tư không nên bỏ qua
5 phút đầu: Nhìn vào doanh thu, lợi nhuận và hiệu quả kinh doanh
Mỗi mùa công bố báo cáo tài chính, hàng nghìn trang số liệu từ các doanh nghiệp niêm yết được đưa ra thị trường. Với nhà đầu tư mới, những bảng biểu dày đặc có thể gây khó khăn, đặc biệt khi chưa biết nên bắt đầu từ đâu và chỉ tiêu nào thực sự quan trọng.
Tuy nhiên, việc đọc báo cáo tài chính không nhất thiết phải bắt đầu bằng phân tích toàn bộ tài liệu. Chỉ với khoảng 15 phút, nhà đầu tư có thể tiến hành một vòng kiểm tra sơ bộ để nhận diện những thay đổi đáng chú ý trong hoạt động kinh doanh và sức khỏe tài chính của doanh nghiệp.
Theo tài liệu hướng dẫn của Ủy ban Chứng khoán và Giao dịch Mỹ (SEC), ba báo cáo quan trọng nhất cần đọc là báo cáo kết quả kinh doanh, bảng cân đối kế toán và báo cáo lưu chuyển tiền tệ. Mỗi báo cáo phản ánh một khía cạnh khác nhau và cần được xem xét trong mối liên hệ với nhau.
Trong 5 phút đầu tiên, nhà đầu tư nên mở báo cáo kết quả hoạt động kinh doanh, tập trung vào doanh thu thuần, lợi nhuận gộp, lợi nhuận từ hoạt động kinh doanh và lợi nhuận sau thuế.
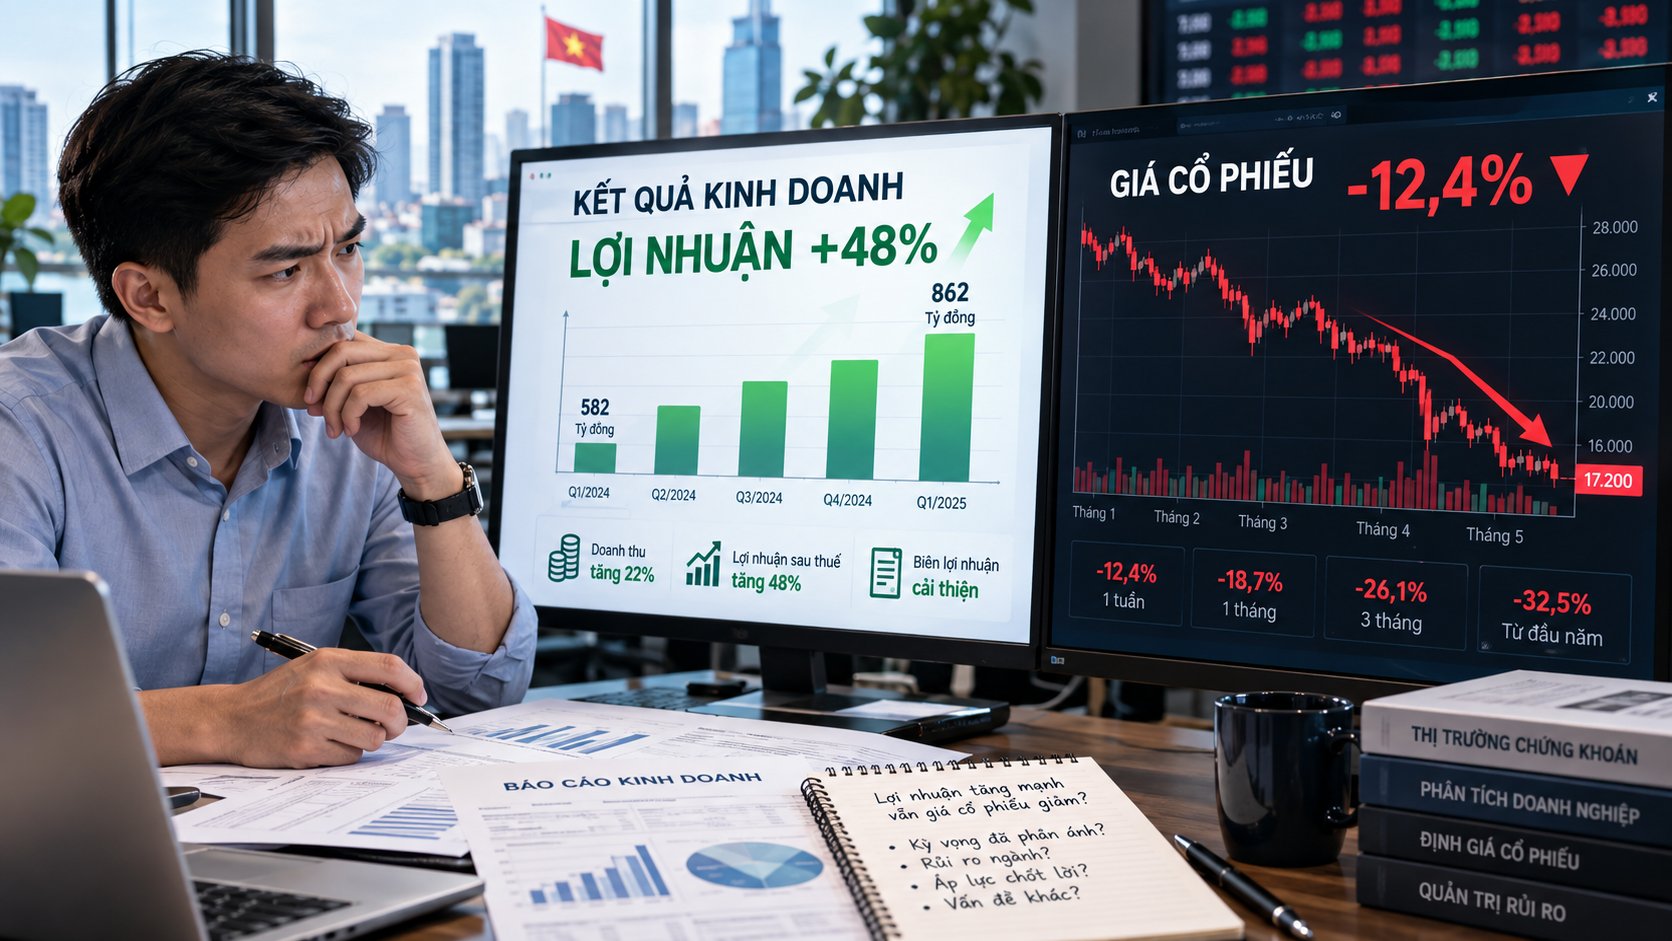
Chẳng hạn, một doanh nghiệp ghi nhận doanh thu quý III tăng 30% so với cùng kỳ nhưng lợi nhuận sau thuế chỉ tăng 5%. Sự chênh lệch này đặt ra câu hỏi về biến động giá vốn, chi phí tài chính hoặc chi phí bán hàng và quản lý.
Ngược lại, nếu doanh thu gần như đi ngang nhưng lợi nhuận tăng gấp ba lần, nhà đầu tư cần kiểm tra liệu doanh nghiệp có phát sinh khoản thu nhập bất thường từ bán tài sản, chuyển nhượng khoản đầu tư hoặc hoàn nhập dự phòng hay không.
Theo CFA Institute, việc phân tích kết quả kinh doanh không chỉ dựa vào tốc độ tăng trưởng doanh thu, lợi nhuận mà còn phải xem xét biên lợi nhuận và các khoản thu nhập không thường xuyên.
Một chỉ tiêu có thể tính nhanh là biên lợi nhuận gộp, bằng lợi nhuận gộp chia doanh thu thuần. Nếu tỷ lệ này giảm mạnh so với cùng kỳ, doanh nghiệp có thể đang chịu sức ép từ giá vốn hoặc khả năng duy trì giá bán.
Đáng chú ý, nhà đầu tư nên ưu tiên báo cáo tài chính hợp nhất nếu doanh nghiệp có công ty con, đồng thời phân biệt kết quả của quý riêng lẻ với số liệu lũy kế. Việc so sánh cần sử dụng các kỳ tương ứng để tránh hiểu sai tốc độ tăng trưởng.
10 phút tiếp theo: Kiểm tra tài sản, nợ vay và dòng tiền doanh nghiệp
Sau khi nắm được kết quả kinh doanh, nhà đầu tư nên dành khoảng 5 phút tiếp theo để kiểm tra bảng cân đối kế toán, đặc biệt là tiền, các khoản phải thu, hàng tồn kho và nợ vay.
Đây là bước giúp đánh giá doanh nghiệp đang sử dụng nguồn vốn như thế nào và liệu quy mô tài sản có đi kèm những rủi ro tài chính hay không.
Chẳng hạn, doanh nghiệp báo doanh thu tăng 20% nhưng khoản phải thu khách hàng tăng 70%. Diễn biến này có thể cho thấy tốc độ thu hồi tiền chậm hơn tốc độ ghi nhận doanh thu, dù cũng có thể liên quan đến việc mở rộng bán hàng hoặc thay đổi điều khoản thanh toán.
Tương tự, hàng tồn kho tăng mạnh cần được đối chiếu với doanh thu và đặc thù ngành. Tồn kho gia tăng có thể phục vụ kế hoạch mở rộng sản xuất, nhưng cũng có thể phản ánh hàng hóa tiêu thụ chậm.
Theo CFA Institute, bảng cân đối kế toán giúp đánh giá khả năng thanh khoản và năng lực thanh toán của doanh nghiệp. Trong đó, việc phân tích cơ cấu tài sản và nghĩa vụ nợ có ý nghĩa quan trọng hơn chỉ nhìn vào tổng tài sản.
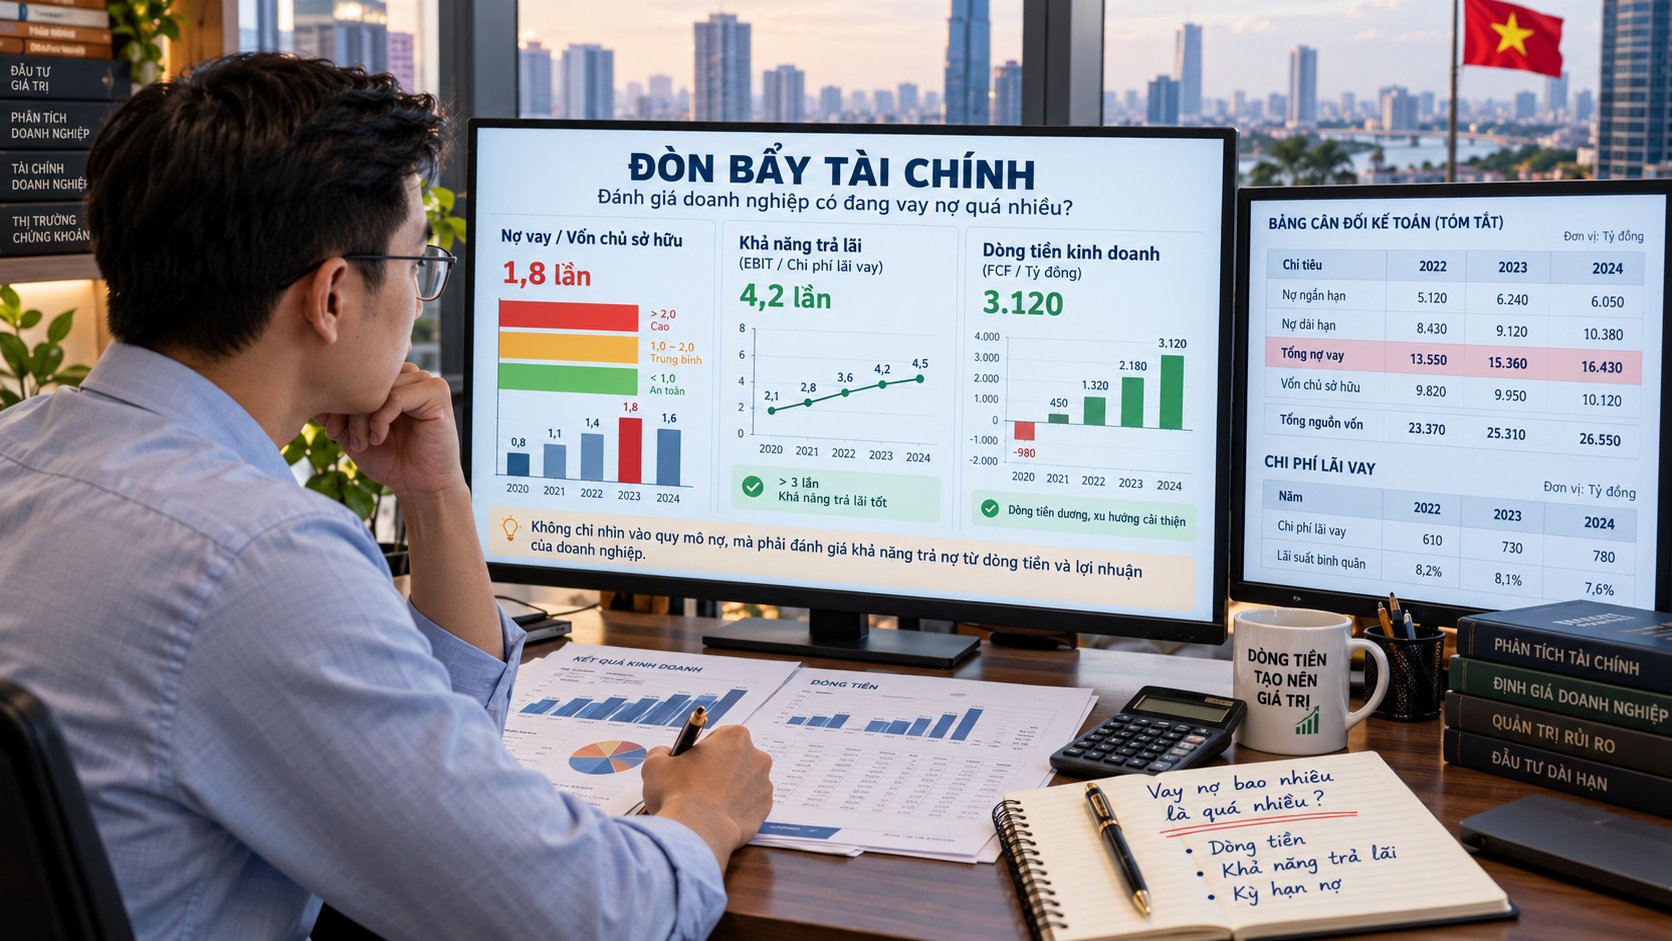
Với nợ vay, nhà đầu tư nên kiểm tra cả dư nợ ngắn hạn, dài hạn và mức biến động so với đầu kỳ. Một doanh nghiệp có lợi nhuận tăng nhưng nợ vay gia tăng nhanh cũng cần được xem xét thêm về khả năng trả lãi và lịch thanh toán.
Năm phút cuối cùng nên dành cho báo cáo lưu chuyển tiền tệ và những thuyết minh quan trọng.
Trong đó, dòng tiền thuần từ hoạt động kinh doanh là chỉ tiêu cần được ưu tiên. Nếu doanh nghiệp báo lợi nhuận sau thuế hàng trăm tỷ đồng nhưng dòng tiền kinh doanh liên tục âm, nhà đầu tư cần tìm hiểu nguyên nhân.
Theo IFRS Foundation, dòng tiền từ hoạt động kinh doanh cung cấp thông tin về khả năng tạo tiền từ hoạt động chính, trong khi dòng tiền đầu tư và tài chính phản ánh những hoạt động sử dụng, huy động hoặc hoàn trả vốn.
Dù vậy, dòng tiền kinh doanh âm trong một kỳ chưa chắc là tín hiệu xấu. Doanh nghiệp có thể đang tăng hàng tồn kho, mở rộng bán hàng hoặc phải thanh toán những nghĩa vụ phát sinh từ kỳ trước. Điều cần xem xét là nguyên nhân và khả năng cải thiện trong các kỳ tiếp theo.
Cuối cùng, nhà đầu tư nên kiểm tra thuyết minh về những khoản mục biến động lớn, báo cáo giải trình kết quả kinh doanh và ý kiến của kiểm toán viên nếu báo cáo đã được kiểm toán hoặc soát xét.
CFA Institute lưu ý rằng chất lượng lợi nhuận cần được đánh giá thông qua tính bền vững của hoạt động kinh doanh, mức độ phù hợp giữa lợi nhuận với dòng tiền và những thông tin bổ sung trong báo cáo tài chính.
Với các doanh nghiệp trên thị trường chứng khoán Việt Nam, nhà đầu tư có thể tra cứu báo cáo và văn bản giải trình tại mục quan hệ cổ đông trên website doanh nghiệp hoặc hệ thống công bố thông tin của các sở giao dịch.
Mạnh Huyền