Cổ phiếu đang đắt hay rẻ, làm sao xác định giá trị hợp lý?
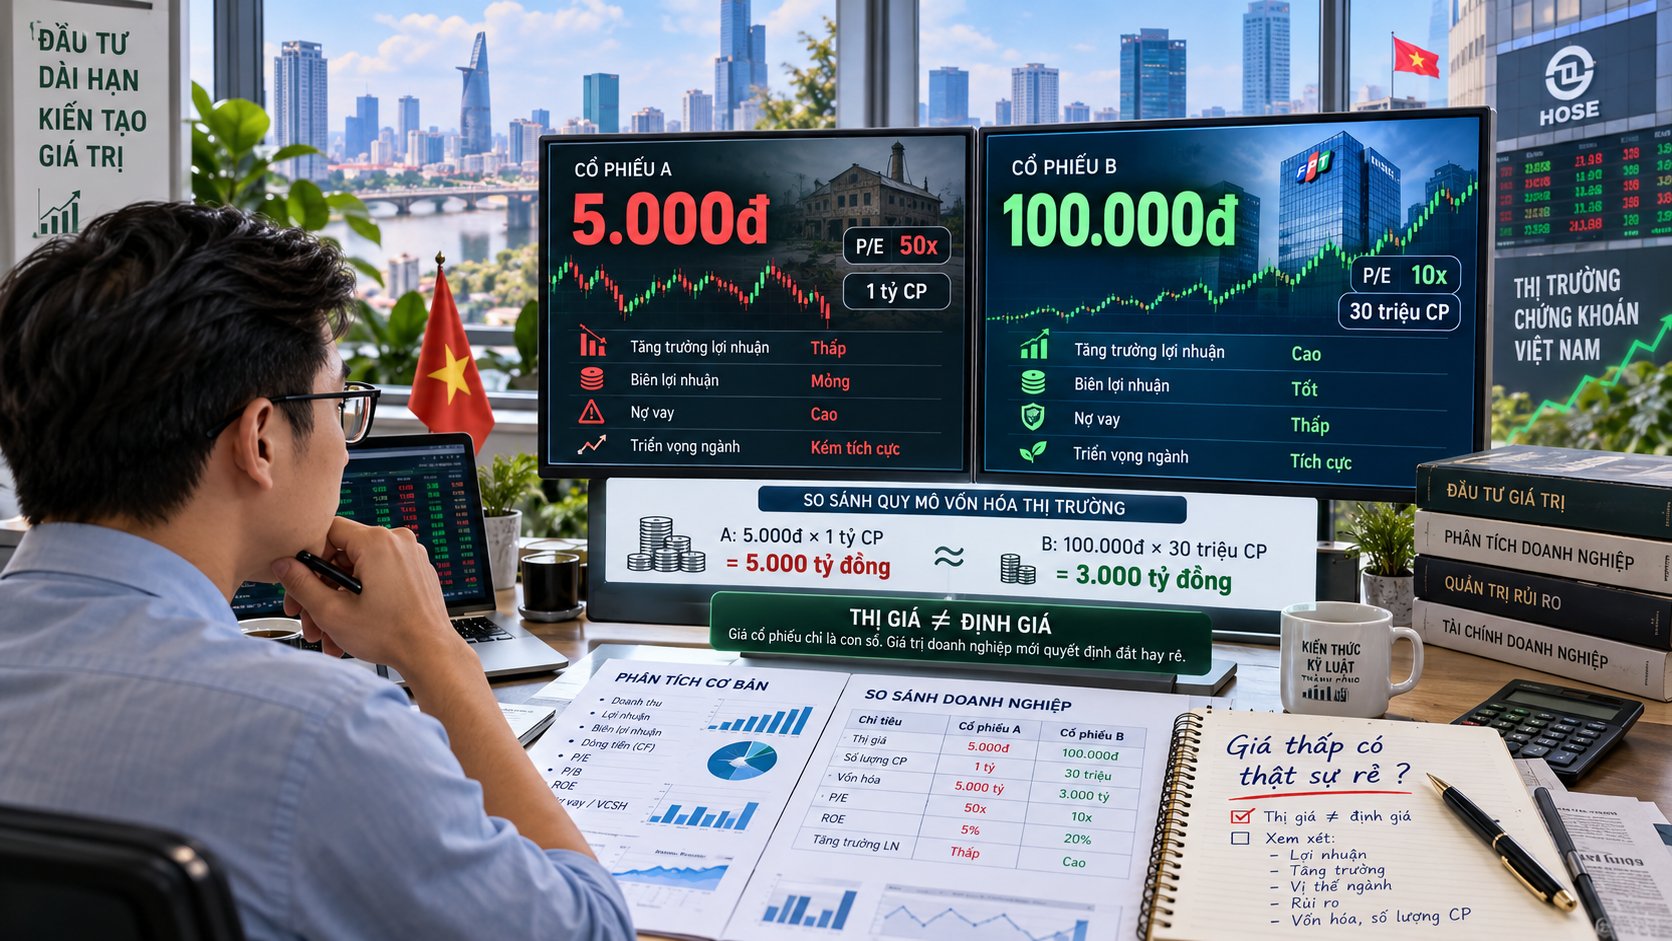
Sự khác nhau giữa giá cổ phiếu và giá trị thực của doanh nghiệp
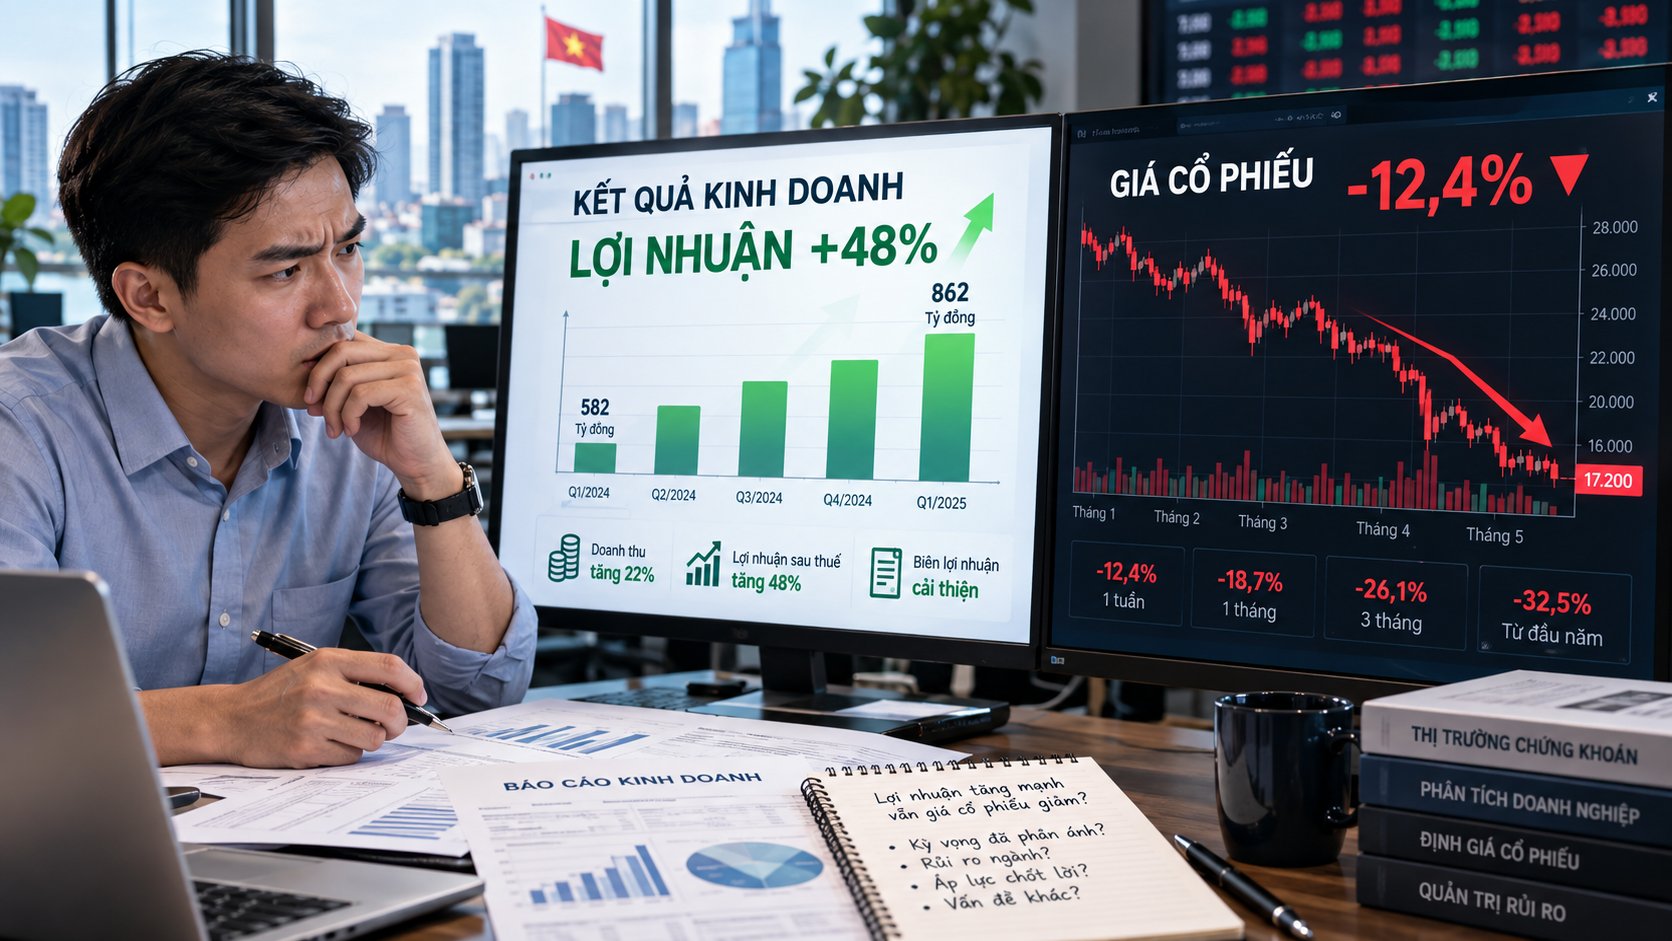
Trên thị trường chứng khoán, một cổ phiếu có thể tăng 20% chỉ trong vài tuần, sau đó nhanh chóng đánh mất phần lớn thành quả. Những biến động này khiến không ít nhà đầu tư tập trung vào việc dự đoán giá tăng hay giảm, thay vì tìm hiểu doanh nghiệp thực sự có giá trị bao nhiêu.
Tuy nhiên, đối với chiến lược đầu tư dài hạn, thị giá chỉ là một phần của câu chuyện. Điều quan trọng hơn là xác định mức giá đang giao dịch có hợp lý so với khả năng tạo ra lợi nhuận và dòng tiền trong tương lai của doanh nghiệp hay không. Đây chính là cơ sở của phương pháp đầu tư dựa trên giá trị nội tại.
Theo CFA Institute, giá trị nội tại (intrinsic value) là giá trị được ước tính từ những yếu tố nền tảng của doanh nghiệp, bao gồm hoạt động kinh doanh, khả năng tăng trưởng và rủi ro. Nhà đầu tư có thể so sánh giá trị ước tính với thị giá để đánh giá cổ phiếu đang được định giá cao hay thấp.
Chẳng hạn, một cổ phiếu đang giao dịch ở mức 40.000 đồng nhưng được nhà đầu tư ước tính có giá trị hợp lý khoảng 50.000–60.000 đồng. Nếu các giả định phân tích có cơ sở, thị giá hiện tại có thể đang thấp hơn giá trị nội tại ước tính.
Ngược lại, nếu cổ phiếu được giao dịch ở mức 80.000 đồng trong khi giá trị hợp lý chỉ khoảng 50.000 đồng, nhà đầu tư có thể đang phải trả mức giá cao so với khả năng sinh lời kỳ vọng.
Tuy nhiên, giá trị nội tại không phải con số cố định hay có thể xác định chính xác tuyệt đối. Hai nhà phân tích sử dụng cùng báo cáo tài chính vẫn có thể đưa ra những kết quả định giá khác nhau do giả định về tăng trưởng, dòng tiền và mức độ rủi ro không giống nhau.
Giáo sư Aswath Damodaran tại Trường Kinh doanh Stern, Đại học New York, cho rằng giá trị nội tại của một tài sản cần gắn với ba yếu tố cốt lõi: dòng tiền dự kiến tạo ra, tiềm năng tăng trưởng và rủi ro của những dòng tiền đó.
Điều này cũng lý giải vì sao doanh nghiệp sở hữu nhiều tài sản chưa chắc có giá trị nội tại cao nếu khả năng khai thác tài sản và tạo lợi nhuận kém hiệu quả.
Tương tự, một công ty có doanh thu lớn nhưng liên tục thua lỗ, dòng tiền yếu và phải vay nợ để duy trì hoạt động có thể không hấp dẫn bằng doanh nghiệp quy mô nhỏ hơn nhưng lợi nhuận ổn định và tạo tiền đều đặn.
Làm thế nào để ước tính giá trị nội tại trước khi đầu tư?
Để đánh giá giá trị nội tại, nhà đầu tư cần bắt đầu từ hoạt động kinh doanh của doanh nghiệp, thay vì chỉ nhìn vào biểu đồ giá cổ phiếu.
Trước hết là khả năng tạo lợi nhuận. Một doanh nghiệp có doanh thu tăng trưởng đều, biên lợi nhuận ổn định và hiệu quả sử dụng vốn tốt thường có nền tảng thuận lợi hơn để tạo ra giá trị dài hạn.
Tuy nhiên, lợi nhuận kế toán không phải yếu tố duy nhất. Nhà đầu tư cần xem xét dòng tiền kinh doanh, nhu cầu đầu tư tài sản cố định, nợ vay và lượng tiền thực tế doanh nghiệp có thể tạo ra sau khi đáp ứng nhu cầu vận hành, tái đầu tư.
Một phương pháp định giá được sử dụng rộng rãi là chiết khấu dòng tiền (DCF). Theo CFA Institute, phương pháp DCF ước tính giá trị doanh nghiệp bằng cách quy đổi những dòng tiền dự kiến trong tương lai về giá trị tại thời điểm hiện tại, sử dụng tỷ lệ chiết khấu phù hợp với rủi ro. Khi định giá toàn bộ doanh nghiệp, nhà phân tích còn phải xác định phần giá trị thuộc về cổ đông sau khi tính đến các nghĩa vụ tài chính liên quan.
Có thể hiểu đơn giản, một khoản tiền doanh nghiệp dự kiến tạo ra sau năm năm không có giá trị tương đương số tiền nhận được ngay hôm nay. Nhà đầu tư phải tính đến thời gian chờ đợi và những rủi ro có thể khiến dòng tiền thực tế thấp hơn dự kiến.
Bên cạnh DCF, các chỉ số P/E và P/B cũng thường được sử dụng để so sánh định giá giữa những doanh nghiệp có đặc điểm tương đồng.
Trong đó, P/E phản ánh mức giá nhà đầu tư đang trả cho mỗi đồng lợi nhuận trên một cổ phiếu, còn P/B thể hiện tương quan giữa thị giá và giá trị sổ sách.
Dù vậy, một cổ phiếu có P/E thấp không mặc nhiên là cơ hội đầu tư tốt. Nếu doanh nghiệp đang bước vào giai đoạn suy giảm lợi nhuận, mức định giá thấp có thể phản ánh những rủi ro mà thị trường dự tính trong tương lai.
Theo CFA Institute, nhà phân tích thường kết hợp nhiều phương pháp định giá bởi mỗi mô hình đều có những giới hạn và có thể đưa ra kết quả khác nhau khi thay đổi giả định đầu vào.
Một nguyên tắc quan trọng khác là biên an toàn (margin of safety), tức khoảng chênh lệch giữa giá trị nội tại ước tính và mức giá mua.
Chẳng hạn, nếu một cổ phiếu được ước tính có giá trị hợp lý 50.000 đồng, nhà đầu tư mua ở mức 35.000 đồng sẽ có khoảng cách lớn hơn so với người mua ở mức 48.000 đồng. Khoảng chênh lệch này có thể giúp giảm rủi ro từ những sai lệch trong định giá, nhưng không bảo đảm tránh được thua lỗ.
Đặc biệt, giá trị nội tại phải được cập nhật khi điều kiện kinh doanh thay đổi. Một doanh nghiệp mất khách hàng lớn, gia tăng nợ vay hoặc suy giảm lợi thế cạnh tranh có thể không còn duy trì được mức giá trị từng được ước tính trước đó.
Văn Mạnh