Doanh nghiệp thua lỗ, vì sao cổ phiếu vẫn được mua mạnh?
Kỳ vọng phục hồi có thể đưa giá cổ phiếu đi trước lợi nhuận
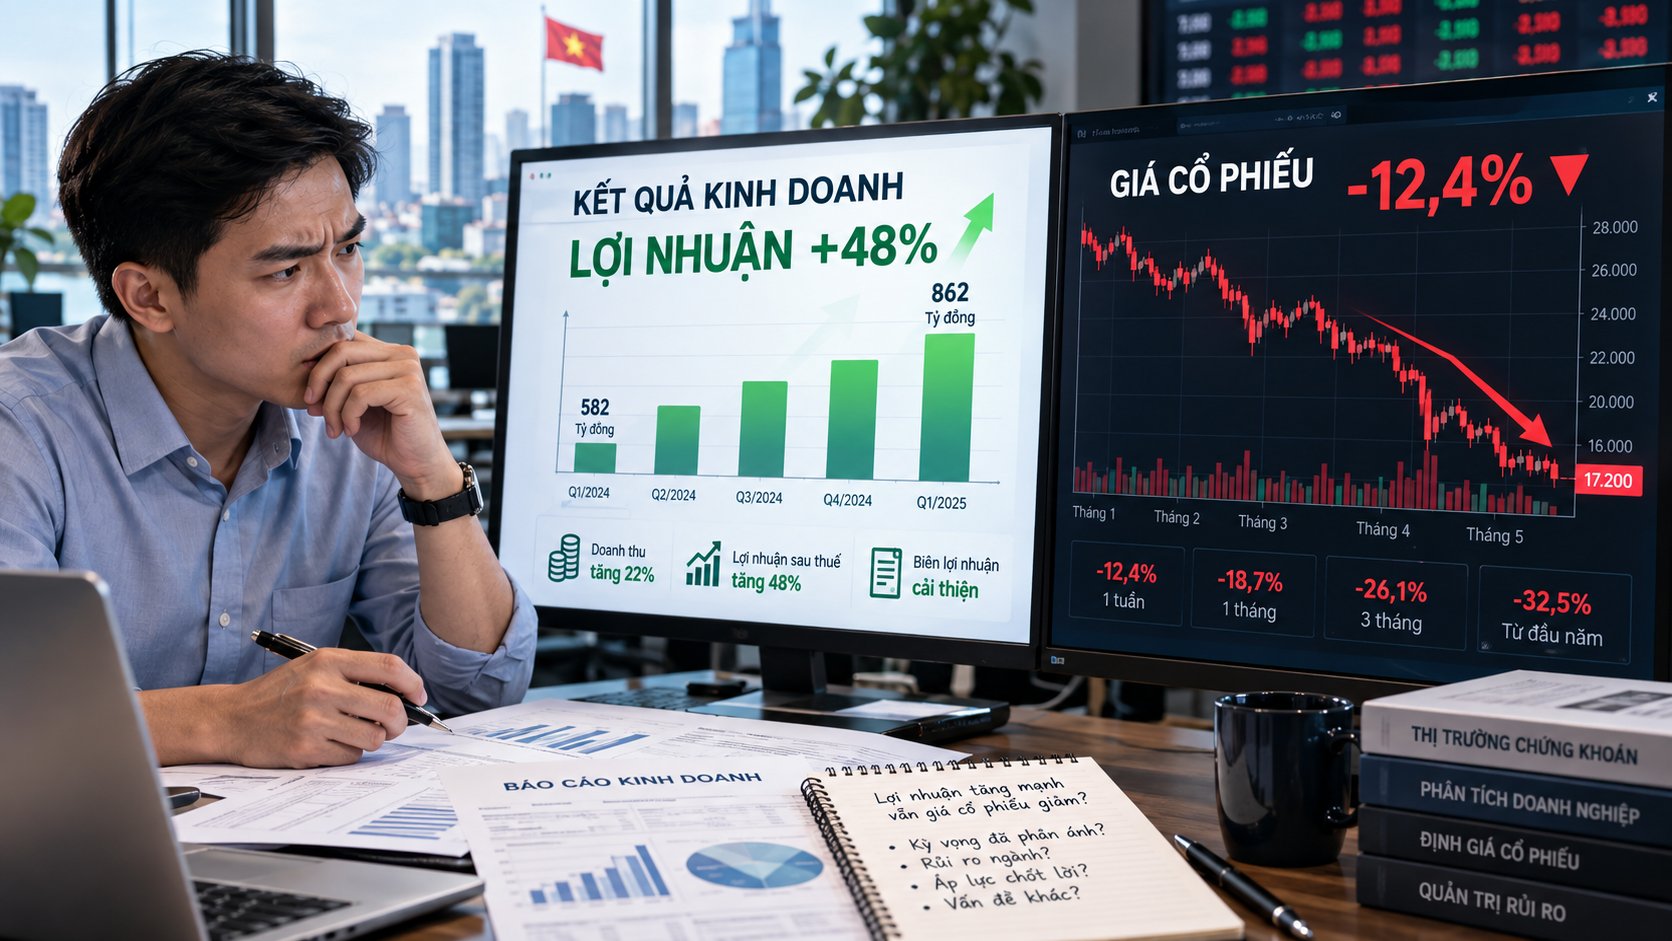
Thông thường, kết quả kinh doanh thua lỗ được xem là thông tin bất lợi đối với doanh nghiệp niêm yết. Tuy nhiên, trên thị trường chứng khoán, không hiếm những cổ phiếu tăng hàng chục phần trăm, thậm chí liên tục thiết lập mức giá mới, dù doanh nghiệp vừa công bố lợi nhuận âm. Hiện tượng này thường khiến nhà đầu tư mới thắc mắc: Nếu doanh nghiệp không tạo ra lợi nhuận, điều gì khiến nhiều người vẫn sẵn sàng mua cổ phiếu với mức giá ngày càng cao?
Nguyên nhân đầu tiên nằm ở sự khác biệt giữa kết quả kinh doanh đã xảy ra và kỳ vọng của thị trường đối với tương lai. Giá cổ phiếu không chỉ phản ánh khoản lợi nhuận doanh nghiệp đang tạo ra, mà còn chịu tác động từ khả năng sinh lời trong những năm tiếp theo. Một doanh nghiệp đang thua lỗ vẫn có thể được đánh giá tích cực nếu nhà đầu tư kỳ vọng hoạt động kinh doanh sắp phục hồi hoặc những khoản đầu tư mới bắt đầu mang lại hiệu quả.
Đối với doanh nghiệp đang trong giai đoạn mở rộng, lợi nhuận có thể chịu ảnh hưởng từ chi phí đầu tư, khấu hao, chi phí phát triển thị trường hoặc quy mô hoạt động chưa đủ lớn để bù đắp chi phí. Khi dự báo doanh thu tăng và biên lợi nhuận cải thiện, nhà đầu tư có thể chấp nhận mua cổ phiếu dù kết quả hiện tại còn âm.
Chẳng hạn, doanh nghiệp A lỗ 500 tỷ đồng trong năm trước nhưng dự kiến giảm lỗ xuống 100 tỷ đồng trong năm nay, tiến tới có lợi nhuận ở những kỳ tiếp theo. Nếu triển vọng này có cơ sở, thị trường có thể phản ánh kỳ vọng phục hồi vào giá cổ phiếu trước khi doanh nghiệp thực sự báo lãi.
Một yếu tố khác là kết quả kinh doanh tốt hơn dự kiến. Giả sử thị trường từng dự báo doanh nghiệp lỗ 1.000 tỷ đồng, nhưng kết quả công bố chỉ lỗ 300 tỷ đồng. Dù vẫn thua lỗ, con số thực tế có thể khiến nhà đầu tư điều chỉnh kỳ vọng theo hướng tích cực hơn.
Tuy nhiên, cần phân biệt khoản lỗ phát sinh từ hoạt động kinh doanh chính với những khoản chi phí bất thường. Nếu doanh nghiệp ghi nhận chi phí lớn một lần nhưng hoạt động cốt lõi vẫn ổn định, khả năng phục hồi có thể khác với trường hợp doanh thu suy giảm kéo dài và biên lợi nhuận liên tục âm.
Đối với doanh nghiệp thuộc ngành có tính chu kỳ như thép, hóa chất hoặc vận tải biển, lợi nhuận cũng có thể xuống thấp khi thị trường gặp khó khăn. Giá cổ phiếu đôi khi phục hồi trước kết quả kinh doanh nếu nhà đầu tư kỳ vọng chu kỳ ngành đang chuyển biến. Dù vậy, những kỳ vọng này không bảo đảm doanh nghiệp sẽ có lãi trở lại.
Đằng sau đà tăng giá là những rủi ro nhà đầu tư cần nhận diện
Bên cạnh triển vọng kinh doanh, tương quan cung cầu cũng có thể khiến cổ phiếu tăng mạnh trong khi doanh nghiệp vẫn thua lỗ.
Với những cổ phiếu có thanh khoản thấp hoặc lượng cổ phiếu thực sự sẵn sàng giao dịch hạn chế, sự gia tăng đột ngột của lực mua có thể đẩy thị giá tăng nhanh. Nếu bên nắm giữ không muốn bán, giá có thể liên tục tăng trần dù chưa xuất hiện thay đổi tương ứng trong kết quả kinh doanh.
Tuy nhiên, lượng cổ phiếu lưu hành ít không tự chứng minh có hoạt động đầu cơ hoặc thao túng. Để xác định nguyên nhân biến động của một mã cụ thể, cần có dữ liệu giao dịch và thông tin được kiểm chứng.
Tại Việt Nam, các sở giao dịch có cơ chế yêu cầu doanh nghiệp giải trình khi cổ phiếu tăng trần hoặc giảm sàn từ 5 phiên liên tiếp trở lên. Những văn bản này là một nguồn thông tin để nhà đầu tư đối chiếu biến động thị giá với tình hình thực tế của doanh nghiệp.
Một nguyên nhân khác có thể đến từ tâm lý đầu cơ ngắn hạn. Khi cổ phiếu tăng giá liên tiếp, sự chú ý trên các diễn đàn và hội nhóm đầu tư có thể thúc đẩy thêm người mua tham gia, tạo ra vòng phản hồi giữa giá tăng và kỳ vọng tiếp tục tăng.
Tuy nhiên, nếu thiếu cơ sở từ hoạt động kinh doanh, đà tăng dựa nhiều vào tâm lý đám đông có thể đảo chiều nhanh chóng.
Đối với nhà đầu tư mới, việc đánh giá một cổ phiếu đang thua lỗ cần bắt đầu từ khả năng phục hồi thực tế của doanh nghiệp.
Trước hết, cần xác định nguyên nhân thua lỗ và mức độ cải thiện qua các kỳ. Doanh nghiệp giảm lỗ nhờ doanh thu tăng, biên lợi nhuận gộp phục hồi sẽ có câu chuyện kinh doanh khác với doanh nghiệp giảm lỗ chủ yếu nhờ thu nhập bất thường.
Tiếp theo là dòng tiền và nợ vay. Một doanh nghiệp liên tục âm dòng tiền kinh doanh, phải vay nợ hoặc phát hành thêm cổ phiếu để duy trì hoạt động có thể đối mặt với áp lực tài chính, ngay cả khi thị giá đang tăng. Báo cáo lưu chuyển tiền tệ giúp phân biệt dòng tiền từ hoạt động kinh doanh với tiền thu được từ vay nợ và huy động vốn.
Cuối cùng là mức định giá. Khi EPS âm, chỉ số P/E thông thường không còn phù hợp để so sánh theo cách phổ biến. Nhà đầu tư có thể xem xét doanh thu, tài sản, dòng tiền dự kiến và khả năng tạo lợi nhuận trong tương lai, nhưng các phương pháp này phụ thuộc nhiều vào giả định.
Mạnh Huyền