Một doanh nghiệp vay nợ bao nhiêu là quá nhiều?
Nợ vay lớn có đồng nghĩa doanh nghiệp đang gặp rủi ro?
Khi đọc báo cáo tài chính của một doanh nghiệp niêm yết, không ít nhà đầu tư cảm thấy lo ngại khi nhìn thấy khoản vay nợ lên tới hàng nghìn, thậm chí hàng chục nghìn tỷ đồng. Đặc biệt, trong bối cảnh lãi suất tăng hoặc hoạt động kinh doanh gặp khó khăn, những doanh nghiệp sử dụng nhiều vốn vay thường nhận được sự quan tâm lớn hơn từ thị trường.
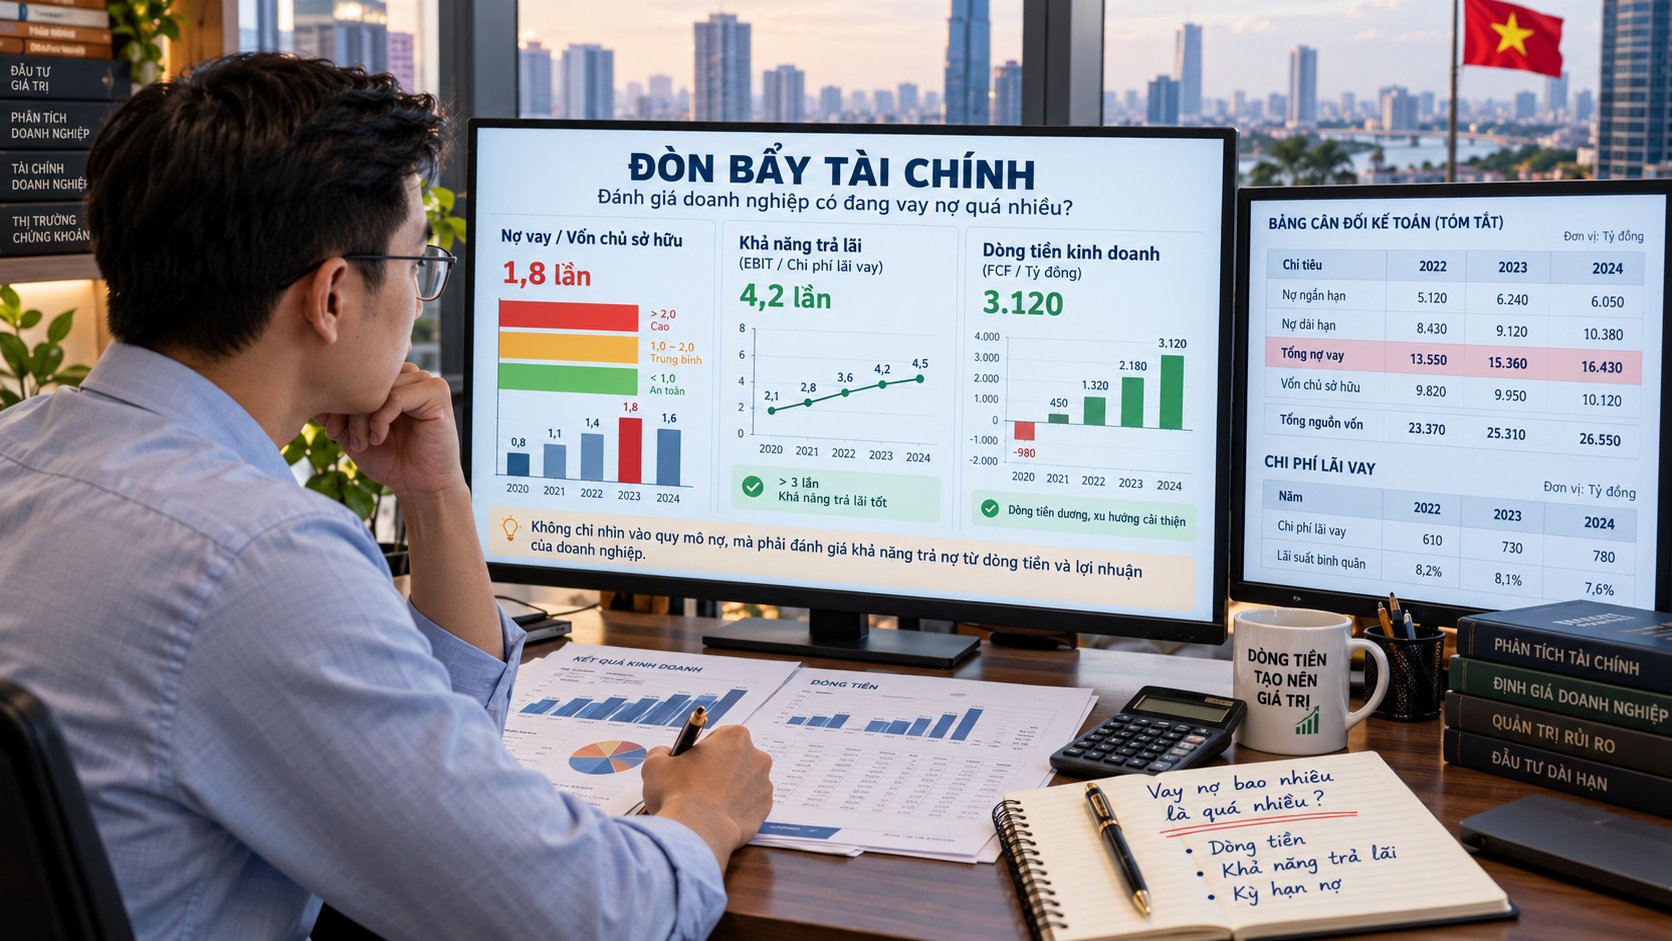
Tuy nhiên, quy mô nợ vay không phải yếu tố duy nhất quyết định sức khỏe tài chính của doanh nghiệp. Một công ty vay 10.000 tỷ đồng vẫn có thể duy trì khả năng thanh toán tốt, trong khi doanh nghiệp chỉ vay 500 tỷ đồng lại đối mặt với nguy cơ mất cân đối dòng tiền.
Sự khác biệt nằm ở quy mô vốn, hiệu quả kinh doanh, cơ cấu kỳ hạn nợ và khả năng tạo ra tiền để thực hiện các nghĩa vụ tài chính.
Theo CFA Institute, khi phân tích bảng cân đối kế toán, nhà đầu tư cần đánh giá đồng thời khả năng thanh khoản, năng lực thanh toán dài hạn và những chỉ số phản ánh mức độ sử dụng đòn bẩy tài chính. Việc so sánh các tỷ lệ này giữa những doanh nghiệp tương đồng hoặc qua nhiều kỳ có thể giúp nhận diện những thay đổi về rủi ro.
Chẳng hạn, giả sử doanh nghiệp A có vốn chủ sở hữu 20.000 tỷ đồng và tổng dư nợ vay 10.000 tỷ đồng. Trong khi đó, doanh nghiệp B có vốn chủ sở hữu chỉ 1.000 tỷ đồng nhưng đang vay 3.000 tỷ đồng.
Nếu xét tỷ lệ nợ vay trên vốn chủ sở hữu, doanh nghiệp A ở mức 0,5 lần, còn doanh nghiệp B lên tới 3 lần. Như vậy, dù dư nợ tuyệt đối thấp hơn nhiều, doanh nghiệp B lại sử dụng đòn bẩy tài chính cao hơn đáng kể.
Dù vậy, tỷ lệ cao chưa đủ để kết luận một doanh nghiệp đang mất an toàn tài chính. Đặc thù ngành nghề cũng ảnh hưởng đến nhu cầu sử dụng vốn vay.
Theo bộ dữ liệu cập nhật tháng 1/2026 của Giáo sư Aswath Damodaran tại Trường Kinh doanh Stern, Đại học New York, mức độ sử dụng nợ và khả năng trả lãi có sự khác biệt đáng kể giữa các ngành. Những doanh nghiệp hoạt động trong lĩnh vực cần đầu tư tài sản cố định lớn thường có cấu trúc vốn khác với doanh nghiệp cung cấp dịch vụ hoặc công nghệ.
Bởi vậy, việc lấy tỷ lệ nợ vay của một doanh nghiệp bất động sản để so sánh trực tiếp với doanh nghiệp phần mềm có thể dẫn tới kết luận thiếu phù hợp. Riêng ngân hàng và các tổ chức tài chính cần được đánh giá bằng hệ thống chỉ tiêu đặc thù.
Ba chỉ tiêu giúp nhận diện doanh nghiệp đang vay nợ quá sức
Bên cạnh tỷ lệ nợ vay trên vốn chủ sở hữu, nhà đầu tư cần quan tâm đến khả năng thanh toán lãi vay. Chỉ số thường được sử dụng là khả năng trả lãi, được tính bằng lợi nhuận trước lãi vay và thuế (EBIT) chia cho chi phí lãi vay.
Giả sử một doanh nghiệp tạo ra EBIT 1.000 tỷ đồng mỗi năm và phát sinh 200 tỷ đồng chi phí lãi vay, hệ số khả năng trả lãi đạt 5 lần. Nếu EBIT chỉ còn 300 tỷ đồng trong khi chi phí lãi vay không đổi, hệ số này giảm xuống 1,5 lần.
Mức suy giảm trên đồng nghĩa phần lợi nhuận từ hoạt động kinh doanh còn lại sau khi trang trải lãi vay đã thu hẹp đáng kể. Khi hệ số xuống dưới 1 lần, EBIT trong kỳ không đủ bù đắp chi phí lãi vay theo cách tính này.
Một thước đo khác là nợ vay ròng/EBITDA. Trong đó, nợ vay ròng thường được xác định bằng nợ vay có lãi trừ tiền và các khoản tương đương tiền; EBITDA là lợi nhuận trước lãi vay, thuế và khấu hao. Chỉ tiêu này giúp đối chiếu nghĩa vụ nợ với quy mô lợi nhuận hoạt động trước khấu hao, dù không phản ánh trực tiếp lượng tiền doanh nghiệp có thể sử dụng để trả nợ.
Tuy nhiên, cả hai chỉ số đều cần được đặt trong bối cảnh ngành nghề và chu kỳ kinh doanh. Dữ liệu nghiên cứu của Damodaran cũng sử dụng khả năng trả lãi và nợ vay/EBITDA để đánh giá sự khác biệt về mức độ an toàn tài chính giữa các lĩnh vực.
Yếu tố thứ ba, đặc biệt quan trọng, là dòng tiền và thời hạn thanh toán nợ. Một doanh nghiệp có thể ghi nhận lợi nhuận kế toán tích cực nhưng dòng tiền từ hoạt động kinh doanh liên tục âm do vốn bị chiếm dụng ở các khoản phải thu hoặc tồn kho. Nếu đồng thời có lượng lớn nợ vay đến hạn, doanh nghiệp có thể phải tìm nguồn tài trợ mới, bán tài sản hoặc huy động thêm vốn.
Theo CFA Institute, việc phân tích tài chính cần làm rõ khả năng tạo ra đủ tiền để đáp ứng nghĩa vụ hiện tại, duy trì hoạt động và thực hiện các kế hoạch tăng trưởng.
Đối với nhà đầu tư, cần phân biệt thêm giữa tổng nợ phải trả và nợ vay tài chính. Tổng nợ phải trả còn bao gồm các khoản như phải trả nhà cung cấp, người mua trả tiền trước hoặc nghĩa vụ thuế. Không phải mọi khoản nợ đều phát sinh chi phí lãi vay.
Như vậy, không tồn tại một tỷ lệ nợ vay cố định có thể áp dụng để xác định mọi doanh nghiệp đang vay nợ quá nhiều. Rủi ro cần được đánh giá thông qua sự kết hợp giữa đòn bẩy tài chính, khả năng trả lãi, dòng tiền, kỳ hạn nợ và đặc điểm hoạt động kinh doanh.
Long Giang