Nam Long (NLG) trước chu kỳ bàn giao mới: Lợi nhuận năm 2027 được dự báo vượt 3.100 tỷ đồng, cổ phiếu kỳ vọng tăng 63%
Thị trường bất động sản đang bước vào giai đoạn mà khả năng chuyển hóa quỹ đất, sản phẩm đã bán thành doanh thu và dòng tiền ngày càng trở thành thước đo quan trọng đối với các doanh nghiệp phát triển dự án.
Trong bối cảnh sức mua còn chịu ảnh hưởng từ mặt bằng lãi suất, những doanh nghiệp có danh mục sản phẩm đa dạng, nền tảng tài chính ổn định và các dự án đủ điều kiện triển khai đang có lợi thế nhất định.
Công ty Cổ phần Đầu tư Nam Long (HoSE: NLG) là một trong những doanh nghiệp được chú ý ở giai đoạn này.
Chứng khoán Rồng Việt (VDSC) vừa công bố báo cáo phân tích CTCP Đầu tư Nam Long với tiêu đề "Khởi động chu kỳ bàn giao, điểm tựa cho lợi nhuận từ quý 4".
Hàng nghìn tỷ đồng doanh thu chờ ghi nhận từ chu kỳ bàn giao mới
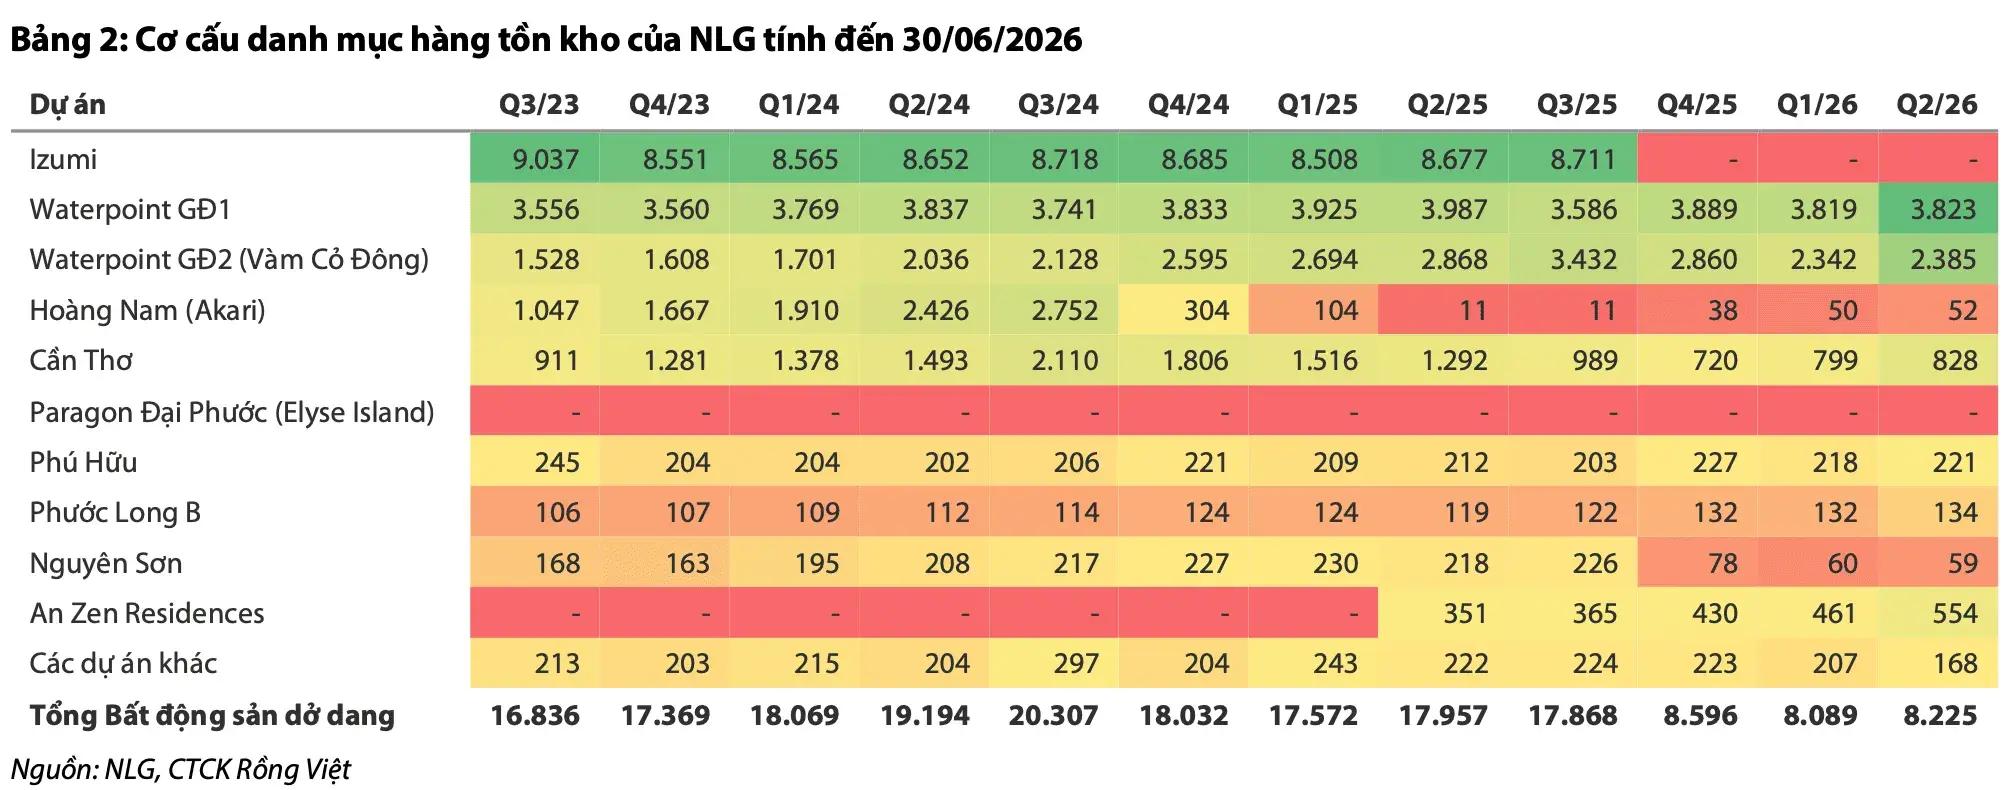
Bức tranh kinh doanh nửa đầu năm 2026 của Nam Long chưa thực sự phản ánh hết quy mô các dự án đang triển khai. Trong 6 tháng đầu năm, doanh nghiệp ghi nhận doanh thu thuần 1.695 tỷ đồng, giảm 17,9% so với cùng kỳ. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 123 tỷ đồng, giảm 40,6%.
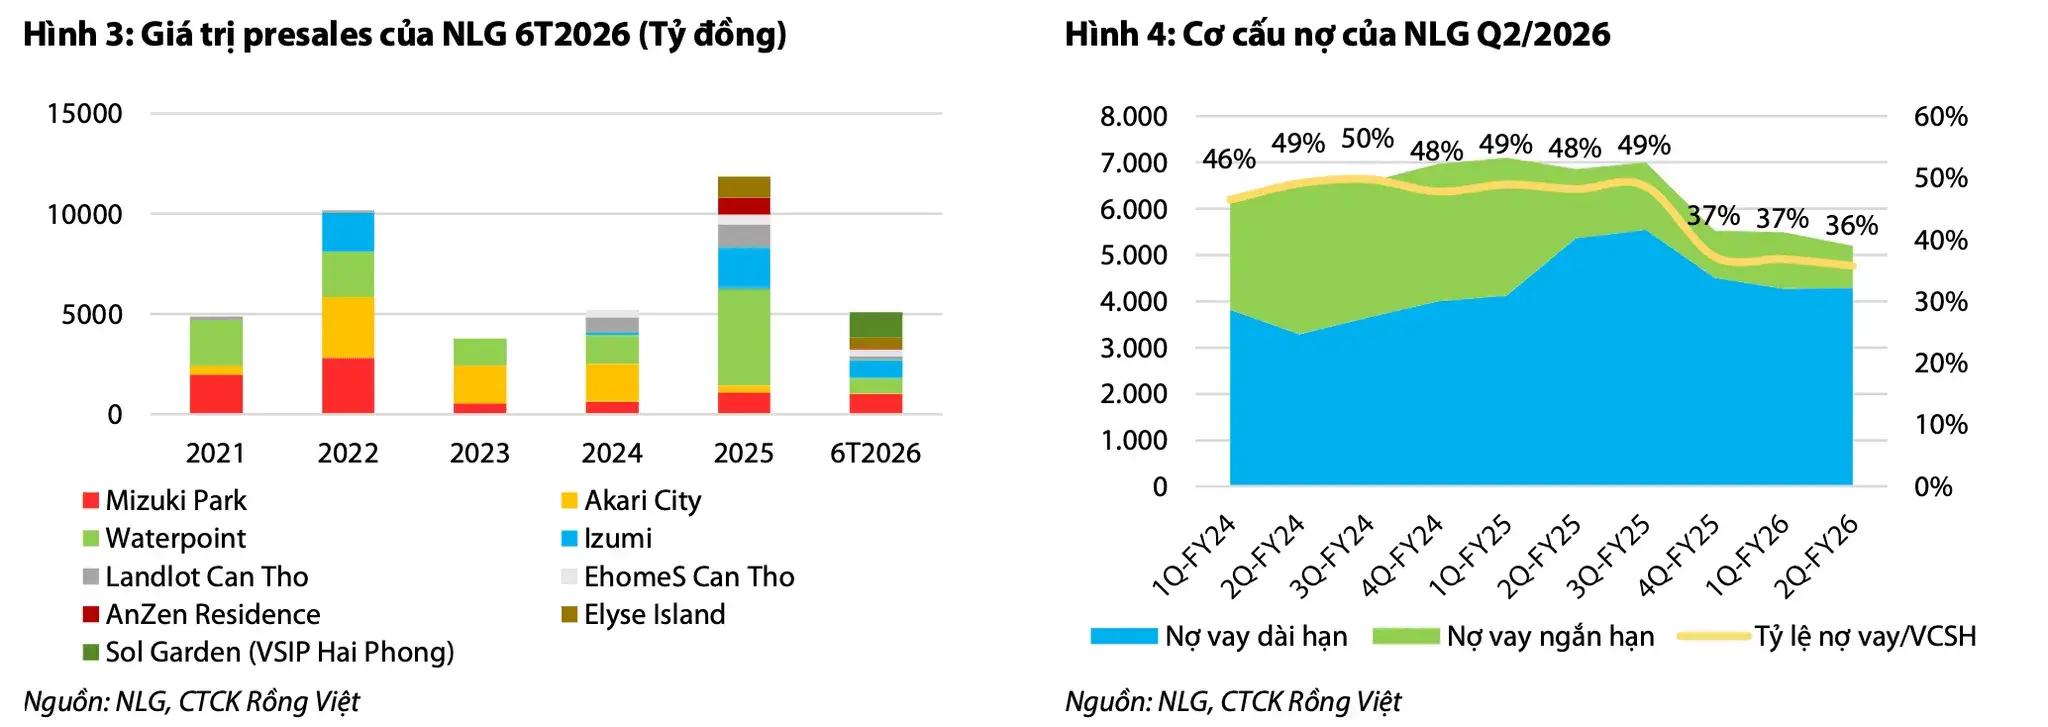
Tuy nhiên, hoạt động bán hàng lại ghi nhận những tín hiệu tích cực. Giá trị bán hàng trong quý II đạt 3.006 tỷ đồng, tăng 45% so với quý trước và 7,8% so với cùng kỳ. Động lực nổi bật đến từ Sol Garden tại Hải Phòng với 1.252 tỷ đồng, chiếm hơn 40% tổng doanh số quý.
Lũy kế 6 tháng, tổng giá trị bán hàng của Nam Long đạt 5.079 tỷ đồng, tăng 52,4% so với cùng kỳ năm trước.
Sự khác biệt giữa doanh số bán hàng và doanh thu ghi nhận phản ánh đặc thù của hoạt động phát triển bất động sản: Sản phẩm đã bán có thể tạo nguồn thu tiền trước, nhưng doanh thu và lợi nhuận kế toán thường chỉ được ghi nhận khi đáp ứng các điều kiện bàn giao.
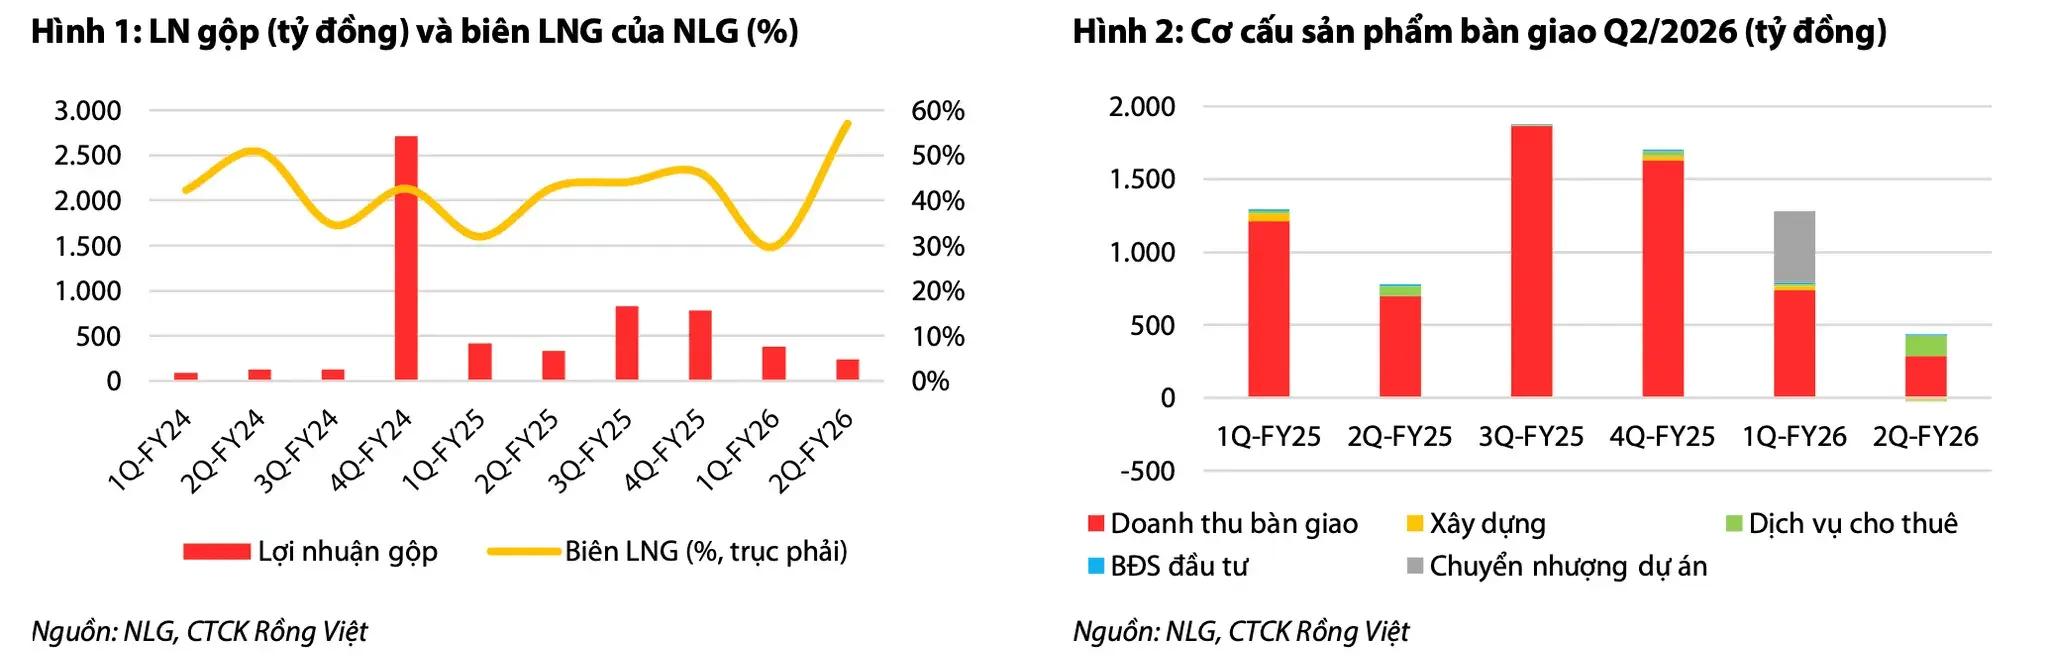
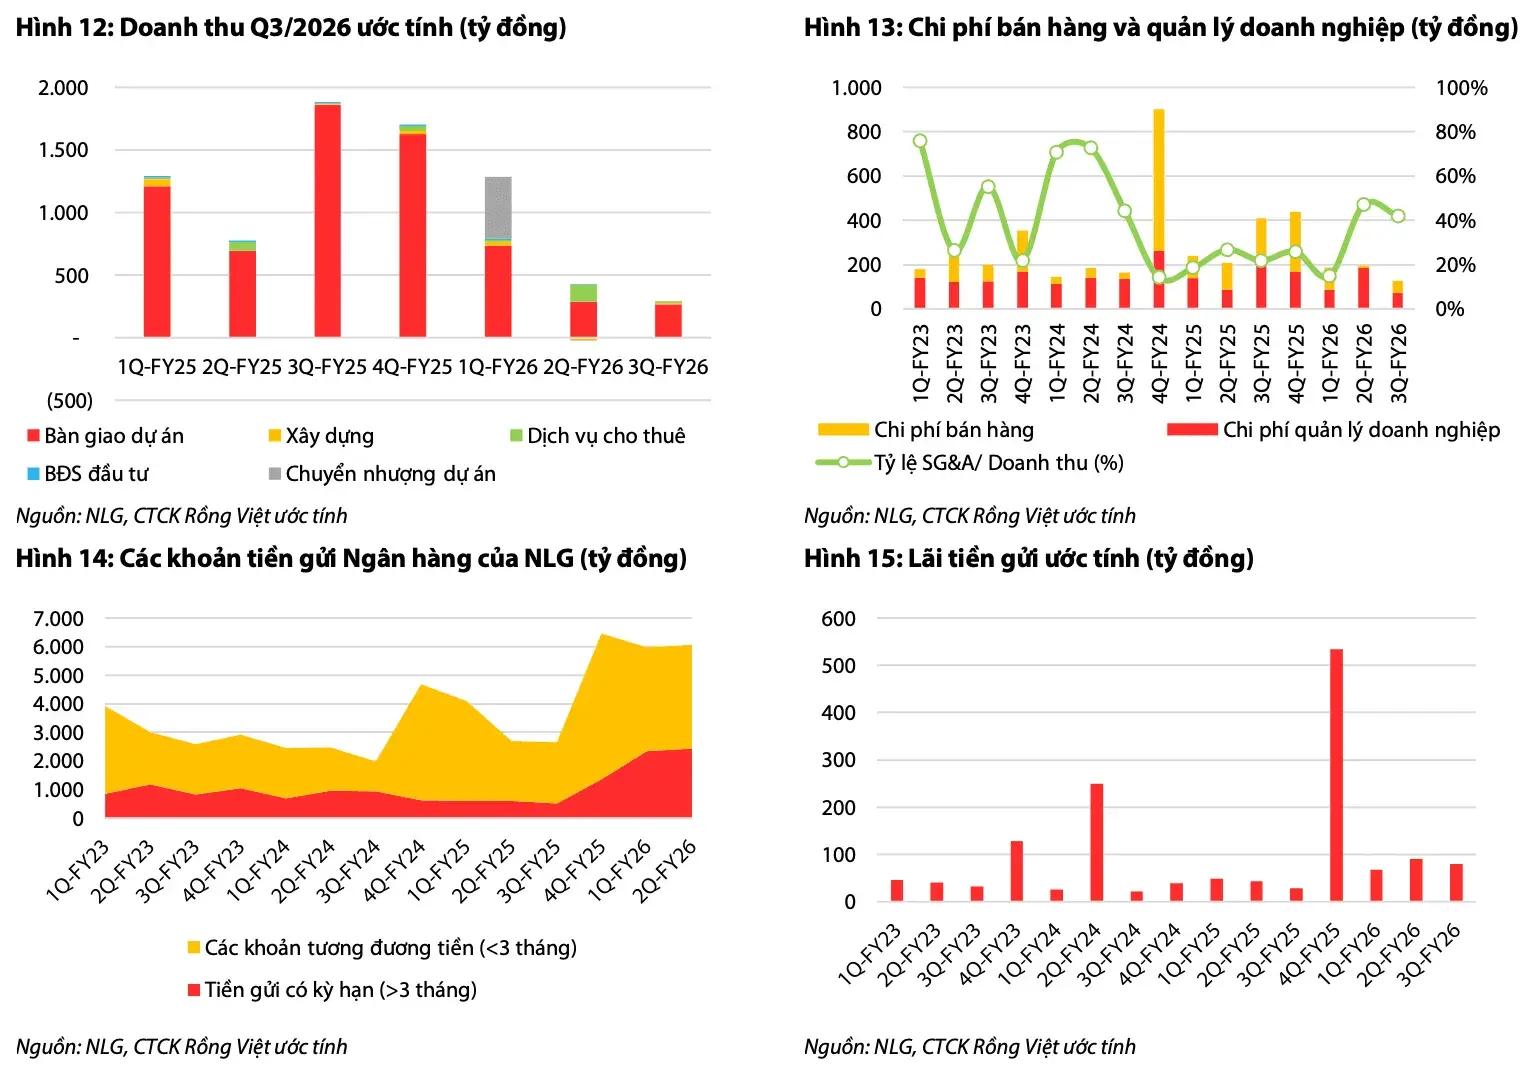
Theo VDSC, quý III/2026 có thể tiếp tục là giai đoạn trầm lắng với doanh thu ước đạt 300 tỷ đồng và lợi nhuận thuộc cổ đông công ty mẹ khoảng 34 tỷ đồng.
Điểm rơi đáng chú ý nằm ở quý IV khi nhiều dự án dự kiến đồng loạt bước vào giai đoạn bàn giao.
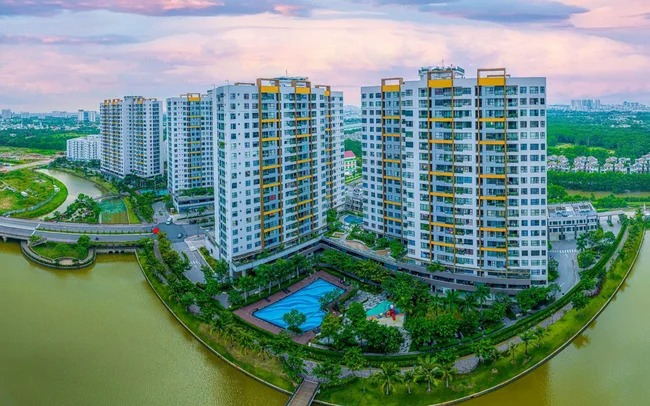
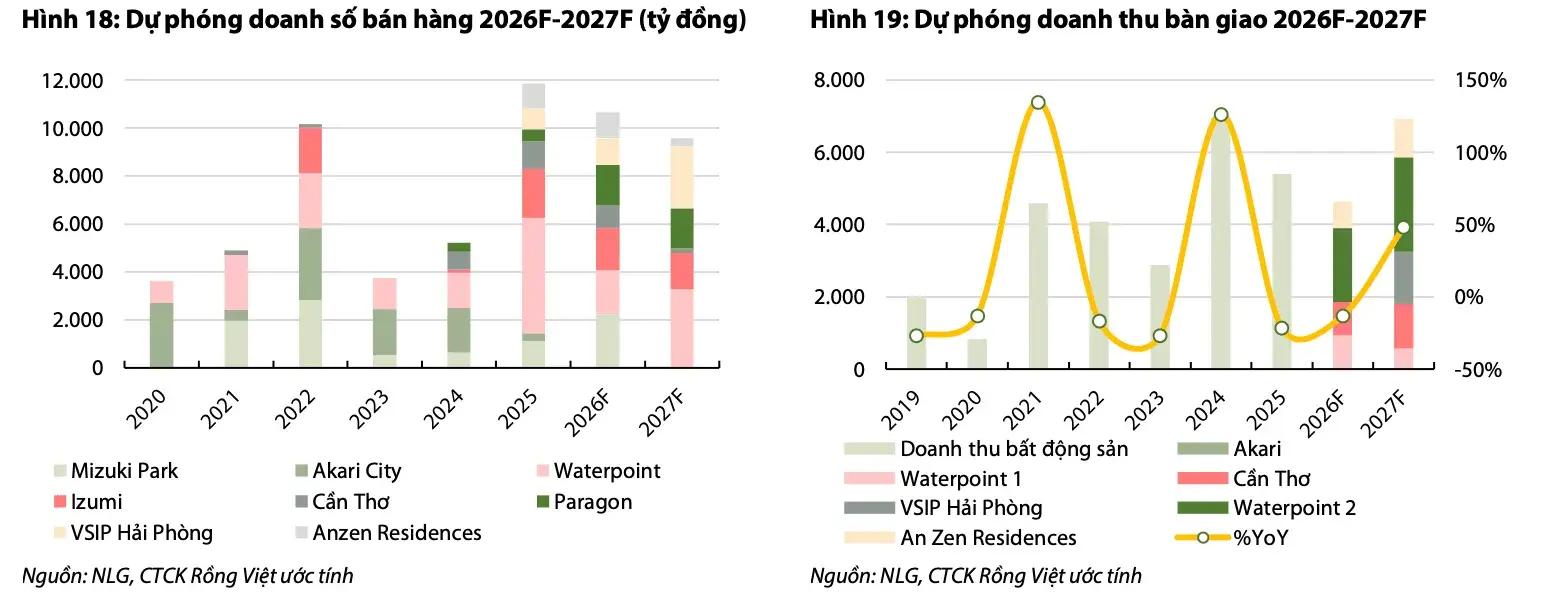
Trong đó, phân khu Park Village thuộc Waterpoint được kỳ vọng đóng góp khoảng 2.043 tỷ đồng doanh thu trong năm 2026. An Zen Residences tại Hải Phòng dự kiến đóng góp 754 tỷ đồng, trong khi các dự án tại Cần Thơ tiếp tục bổ sung nguồn thu.
Ngoài ra, VDSC kỳ vọng Nam Long ghi nhận khoảng 600 tỷ đồng doanh thu từ chuyển nhượng đất giáo dục tại Izumi City trong quý IV. Trước đó, doanh nghiệp đã thực hiện khoản chuyển nhượng đất giáo dục tại dự án trường học EMASI trị giá 490 tỷ đồng trong quý I.
Trên cơ sở đó, VDSC dự báo doanh thu cả năm 2026 của Nam Long đạt 6.004 tỷ đồng, tăng 6,4% so với năm trước. Lợi nhuận trước thuế ước đạt 1.521 tỷ đồng, tăng 28% so với cùng kỳ. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ ước đạt 839 tỷ đồng, tăng 20%.
Điều đáng chú ý là sau khi mới ghi nhận 1.695 tỷ đồng doanh thu trong nửa đầu năm, Nam Long được kỳ vọng tạo ra tới 4.309 tỷ đồng doanh thu trong 6 tháng cuối năm.
Đây là mức tăng tốc đáng kể, nhưng cũng cho thấy tầm quan trọng của tiến độ hoàn thiện và bàn giao các dự án trong quý cuối năm.
Lợi nhuận có thể vượt 3.100 tỷ đồng, tăng trưởng thực sự đến từ năm 2027
Nếu năm 2026 được xem là giai đoạn khởi động chu kỳ bàn giao, năm 2027 mới là thời điểm VDSC kỳ vọng Nam Long ghi nhận sự chuyển biến rõ nét về hiệu quả kinh doanh.
Theo dự báo, doanh thu năm 2027 có thể đạt 7.280 tỷ đồng, tăng 21,3% so với năm 2026. Đáng chú ý hơn, lợi nhuận trước thuế được dự báo tăng hơn gấp đôi so với cùng kỳ, lên mức 3.161 tỷ đồng. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ được dự báo đạt 2.132 tỷ đồng, tăng tới 154%.
Động lực đến từ việc các dự án lớn lần lượt bước vào giai đoạn ghi nhận doanh thu.
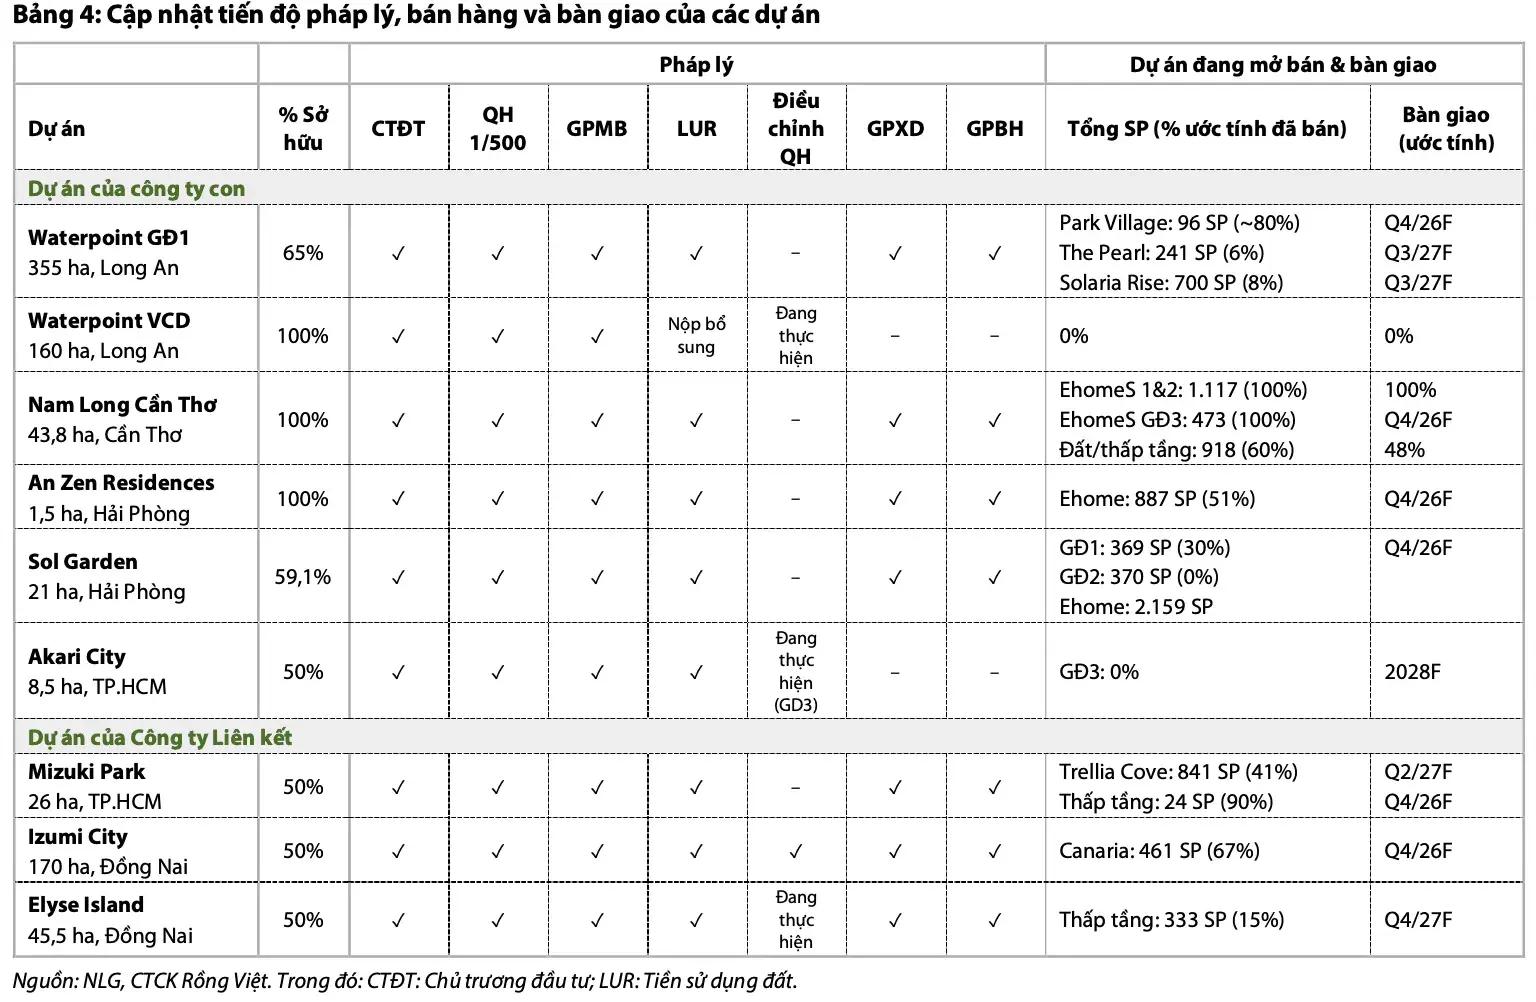
Waterpoint được dự kiến đóng góp 2.626 tỷ đồng doanh thu trong năm 2027, với các phân khu Park Village, The Pearl và Solaria Rise. Sol Garden tại Hải Phòng dự kiến mang về 1.441 tỷ đồng, trong khi các dự án tại Cần Thơ và An Zen Residences lần lượt đóng góp 1.236 tỷ đồng và 1.077 tỷ đồng.
Một điểm đáng chú ý khác nằm ở các dự án liên doanh, liên kết. VDSC dự báo lợi nhuận từ nhóm công ty này có thể tăng từ 69 tỷ đồng năm 2026 lên 714 tỷ đồng năm 2027, tương đương mức tăng khoảng 938%.
Nguồn đóng góp chủ yếu được kỳ vọng đến từ Trellia Cove tại Mizuki Park, Izumi Canaria và Elyse Island. Đây đều là những dự án Nam Long tham gia với tỷ lệ sở hữu 50%, được kỳ vọng bước vào chu kỳ bàn giao trong giai đoạn tới.
Song song với quy mô lợi nhuận, hiệu quả sử dụng vốn cũng được dự báo cải thiện đáng kể. VDSC ước tính tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE) của Nam Long tăng từ 5,5% năm 2026 lên 13% năm 2027. Biên lợi nhuận ròng dự kiến tăng từ 14% lên 29,3%, trong khi biên lợi nhuận gộp cải thiện từ 44,3% lên 51,4%.
Điều này cho thấy kỳ vọng tăng trưởng không đơn thuần dựa vào việc mở rộng doanh thu, mà còn gắn với sự thay đổi cơ cấu sản phẩm bàn giao, đóng góp từ các dự án có biên lợi nhuận tốt và khả năng khai thác hiệu quả hơn danh mục tài sản hiện hữu.
Đặc biệt, VDSC đánh giá Nam Long đang hướng tới cải thiện hiệu quả sinh lời mà không cần gia tăng mạnh đòn bẩy tài chính. Tại ngày 30/6/2026, tổng dư nợ vay ngắn và dài hạn của doanh nghiệp đạt 5.196 tỷ đồng, giảm 5,9% so với đầu năm. Tỷ lệ nợ vay trên vốn chủ sở hữu giảm xuống 35,7%.
Trong khi đó, tiền và các khoản tương đương tiền đạt 6.198 tỷ đồng, cao hơn cả nợ vay, tạo nguồn lực để doanh nghiệp tiếp tục hoàn thiện những dự án đang triển khai.
Quỹ đất 160ha và dư địa giá trị chưa phản ánh hết vào lợi nhuận
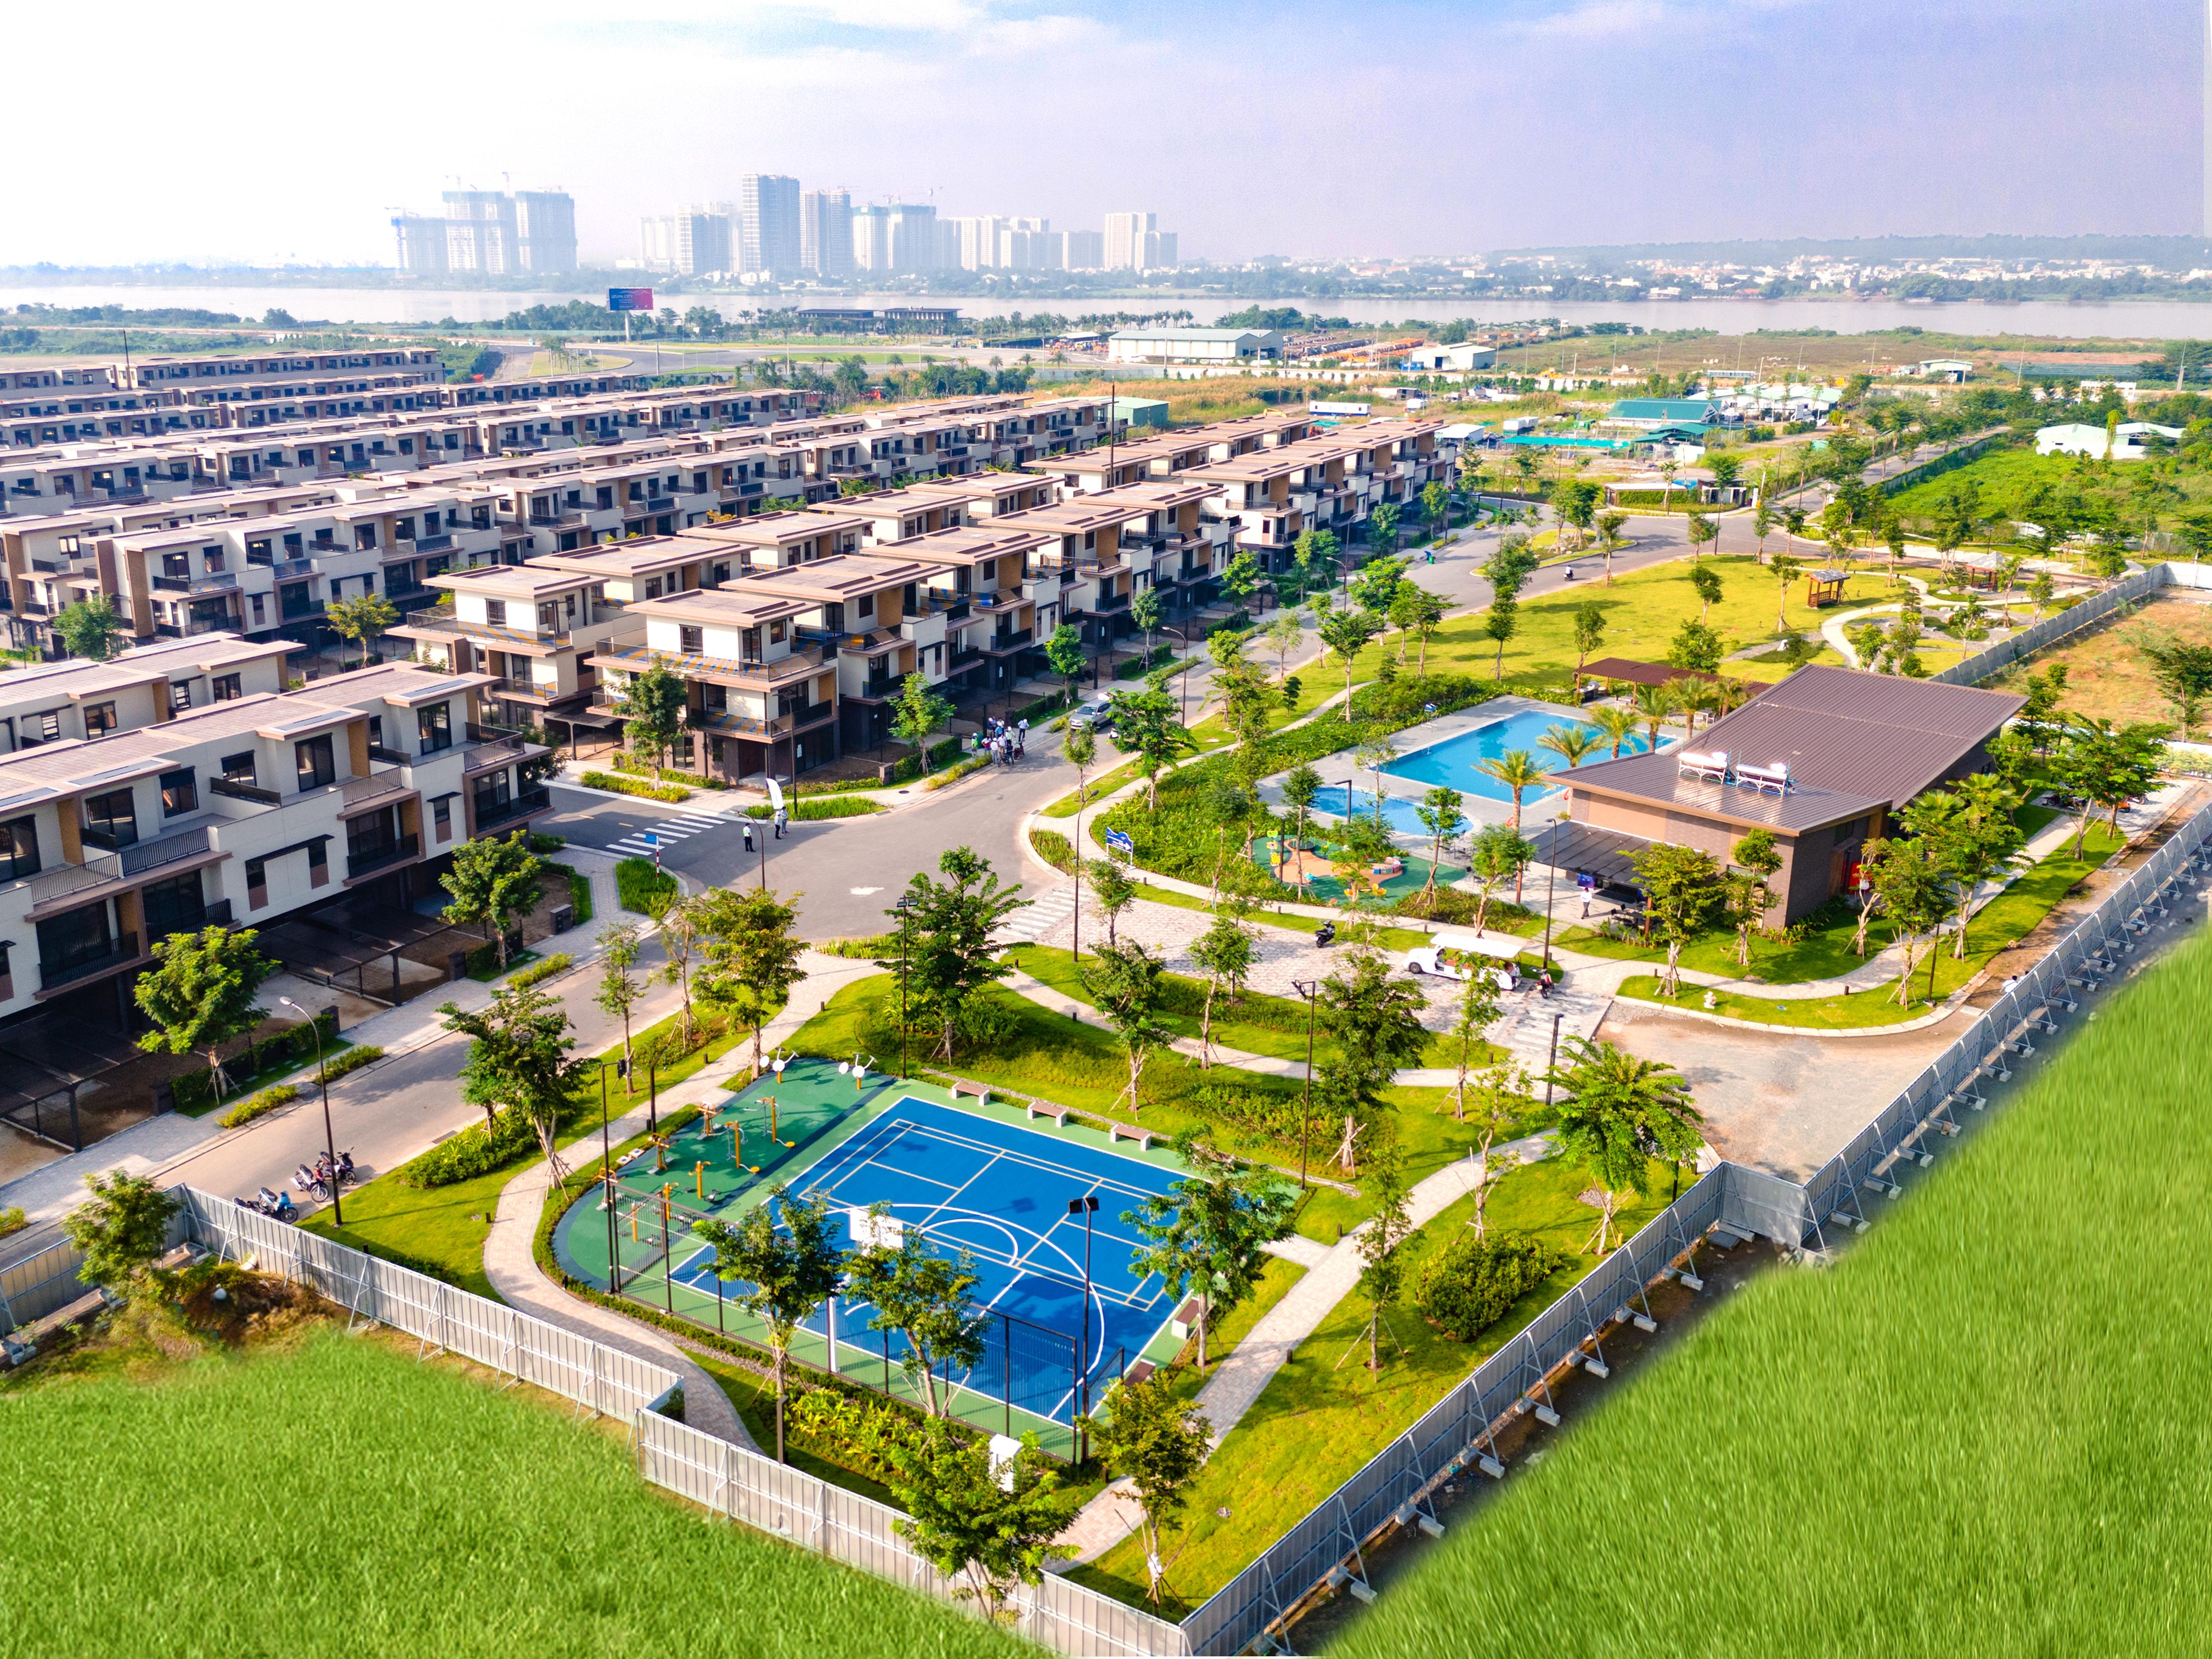
Bên cạnh chu kỳ bàn giao, một điểm đáng chú ý khác trong báo cáo của VDSC là tiềm năng từ quỹ đất Waterpoint giai đoạn 2 tại khu vực Vàm Cỏ Đông.
Dự án có quy mô khoảng 160ha, hiện do Nam Long sở hữu 100%. Theo cập nhật của VDSC, dự án đã hoàn tất các bước về chủ trương đầu tư, quy hoạch chi tiết tỷ lệ 1/500 và giải phóng mặt bằng, đồng thời đang trong quá trình thực hiện các thủ tục bổ sung nghĩa vụ tài chính về đất và điều chỉnh quy hoạch.
Đây là quỹ đất lớn nhất chưa triển khai trong danh mục của Nam Long, được VDSC định giá khoảng 3.610 tỷ đồng theo phương pháp giá trị thị trường.
Điểm đáng chú ý nằm ở khả năng khai thác giá trị quỹ đất thông qua hợp tác đầu tư. Trong quá trình phát triển, Nam Long đã xây dựng mô hình hợp tác với các đối tác tại nhiều dự án như Mizuki Park, Southgate, Izumi City và gần đây là Sol Garden. Mô hình này tạo điều kiện huy động nguồn lực phát triển dự án, đồng thời chia sẻ nhu cầu vốn đầu tư trong những khu đô thị quy mô lớn.
Trên cơ sở đó, VDSC nhận định Nam Long có khả năng chuyển nhượng một phần vốn tại Waterpoint giai đoạn 2 sau khi hoàn tất nghĩa vụ tài chính về đất.
Đáng chú ý, VDSC chưa đưa khoản thu nhập tiềm năng từ giao dịch này vào dự báo kết quả kinh doanh giai đoạn 2026–2027 do chưa có thông tin chính thức về thời điểm và quy mô thực hiện.
Điều này đồng nghĩa với việc, nếu một giao dịch hợp tác hoặc chuyển nhượng vốn được triển khai thành công, có thể xuất hiện thêm nguồn đóng góp ngoài những khoản lợi nhuận đang được dự báo.
Không chỉ Waterpoint, danh mục dự án của Nam Long còn trải rộng tại nhiều thị trường như TP.HCM, Đồng Nai, khu vực Long An trước đây, Cần Thơ và Hải Phòng, với các dòng sản phẩm từ nhà ở vừa túi tiền, căn hộ đến nhà phố, biệt thự.
Sự đa dạng này giúp doanh nghiệp có nhiều lựa chọn trong việc bố trí nguồn lực, điều chỉnh kế hoạch bán hàng và phân kỳ phát triển dự án theo diễn biến thị trường.
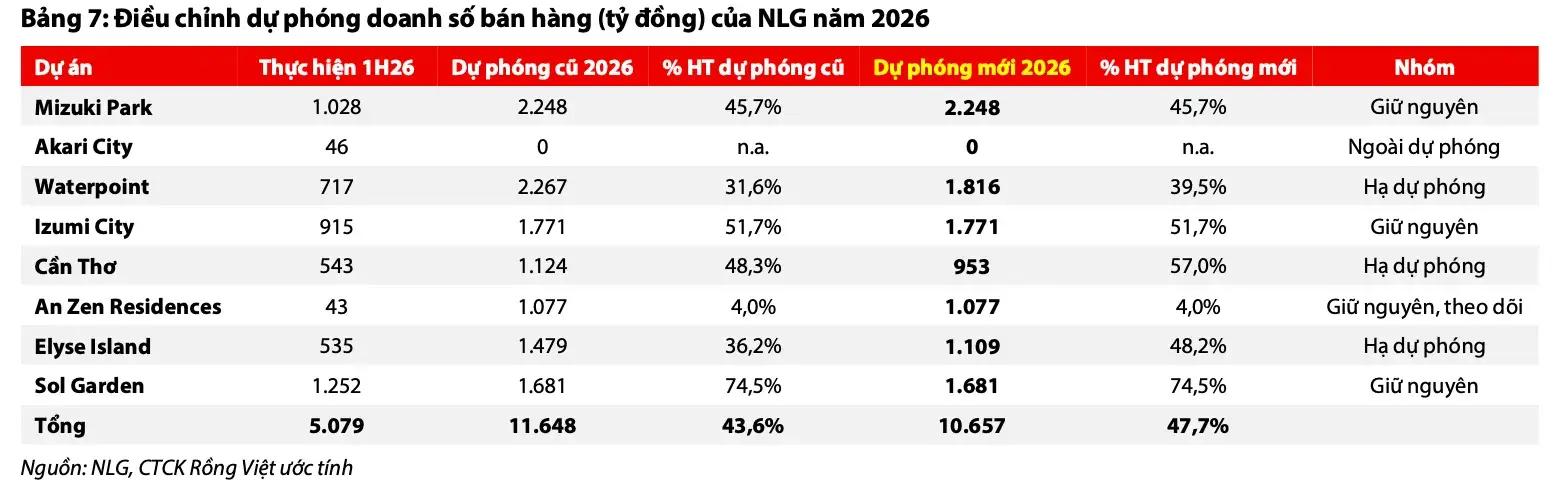
Dù vậy, VDSC cũng lưu ý mặt bằng lãi suất là biến số quan trọng đối với sức hấp thụ sản phẩm trong giai đoạn tới, đặc biệt khi doanh số bán hàng năm 2027 dự kiến nghiêng nhiều về nhóm bất động sản thấp tầng.
Trong kịch bản cơ sở, công ty chứng khoán dự báo doanh số bán hàng năm 2027 đạt 9.564 tỷ đồng. Nếu lãi suất neo cao xuyên suốt năm và tín dụng tiếp tục hạn chế, doanh số có thể giảm về vùng 8.000–8.600 tỷ đồng.
Ở chiều tích cực, việc lãi suất hạ nhiệt và nguồn tín dụng được cải thiện có thể hỗ trợ sức mua tại những dự án như The Pearl và Elyse Island.
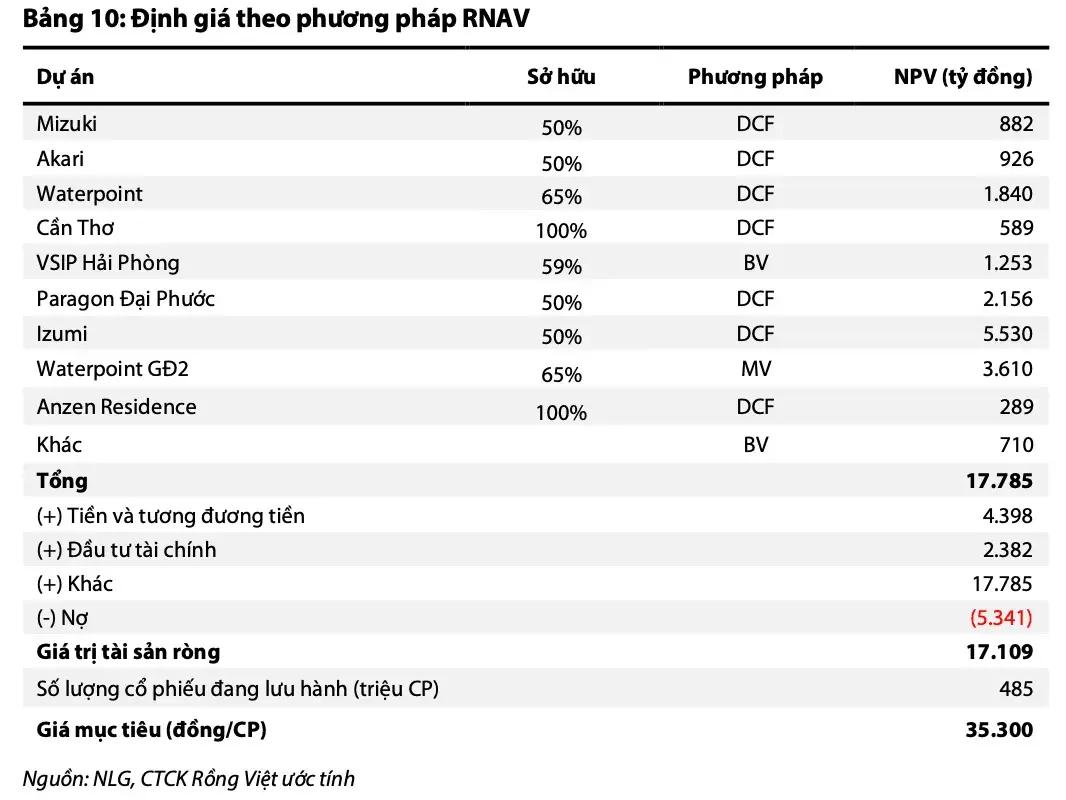
Với những phân tích đó, VDSC sử dụng phương pháp giá trị tài sản ròng để xác định giá mục tiêu đối với NLG. Trong đó, Izumi City được định giá 5.530 tỷ đồng, Waterpoint giai đoạn 2 đạt 3.610 tỷ đồng, Paragon Đại Phước đạt 2.156 tỷ đồng và Waterpoint đạt 1.840 tỷ đồng theo các phương pháp định giá tương ứng.
Những con số này cho thấy giá trị của Nam Long còn gắn với quy mô và khả năng khai thác danh mục dự án trong nhiều năm tiếp theo. Sau giai đoạn tập trung phát triển quỹ đất, hoàn thiện pháp lý và xây dựng sản phẩm, Nam Long đang tiến gần hơn tới thời điểm chuyển hóa các nguồn lực đã tích lũy thành kết quả kinh doanh.
Chu kỳ bàn giao từ cuối năm 2026, triển vọng lợi nhuận năm 2027 và khả năng khai thác thêm giá trị từ các quỹ đất lớn đang tạo thành ba động lực đáng chú ý cho giai đoạn tăng trưởng tiếp theo của doanh nghiệp.
Do vậy, VDSC kỳ vọng NLG có thể đạt mức giá mục tiêu 35.300 đồng/cổ phiếu. Giá này cao hơn 63% so với thị giá hiện tại của NLG (21.700 đồng/cổ phiếu).
Long Giang