[MoneyF Opinion] NLG: Doanh số bán hàng tăng 52%, chờ loạt dự án hạch toán
Nửa đầu năm, lợi nhuận NLG giảm hơn 50% nhưng doanh số bán hàng tăng 52% lên 5.080 tỷ đồng. Theo nhóm phân tích LTBNM, khả năng chuyển backlog thành doanh thu, lợi nhuận từ cuối năm nay đáng chú ý.
NLG ghi nhận kết quả kinh doanh nửa đầu năm 2026 ở mức thấp do chưa có nhiều dự án được bàn giao. Trong khi đó, doanh số bán hàng vẫn tăng so với cùng kỳ, cùng nền tảng tiền mặt lớn hơn nợ vay. Theo nhóm phân tích LTBNM, đây có thể là cơ sở để theo dõi khả năng chuyển hóa backlog thành doanh thu và lợi nhuận trong các kỳ tới.
Kết quả kinh doanh quý II giảm trên nền thấp
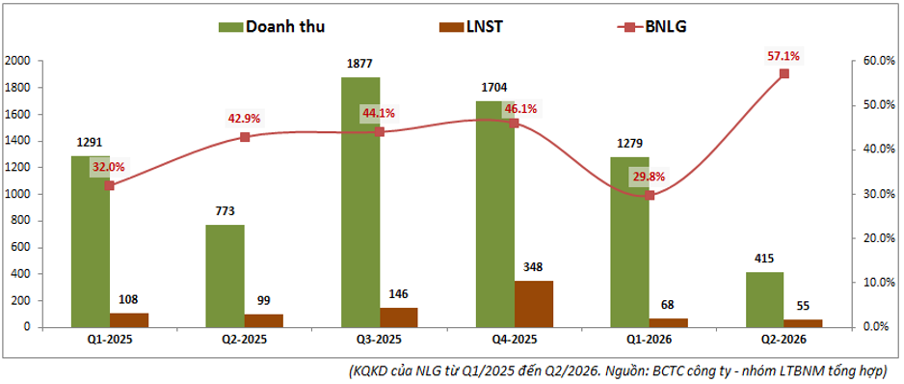
Quý II thường là giai đoạn thấp điểm trong chu kỳ hạch toán của các doanh nghiệp bất động sản. Trong quý II/2026, Nam Long (NLG) ghi nhận doanh thu 415 tỷ đồng, giảm 46,3% so với cùng kỳ. Lợi nhuận sau thuế đạt 55,2 tỷ đồng, giảm 44,4%.
Kết quả chủ yếu đến từ việc tiếp tục hạch toán các dự án đang bàn giao như Southgate và Cần Thơ. Tiến độ bàn giao trong quý có sự chậm lại so với các giai đoạn trước.
Khoản người mua trả tiền trước của NLG cũng tăng chậm trong các quý gần đây, trong khi doanh số bán hàng năm 2025 và nửa đầu năm 2026 tăng so với cùng kỳ.
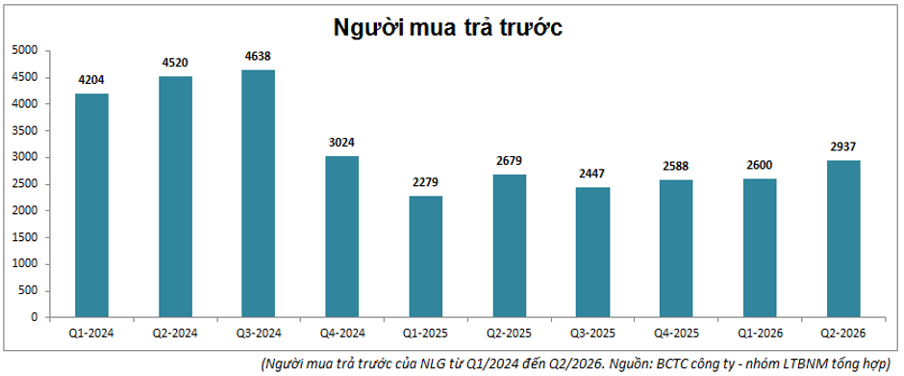
Theo nhóm phân tích LTBNM, diễn biến này có thể phản ánh tiến độ triển khai và thanh toán tại một số dự án chưa theo kịp tốc độ bán hàng. Trong bối cảnh thị trường bất động sản chịu tác động từ mặt bằng lãi suất, tiến độ thanh toán của khách hàng có thể ảnh hưởng đến tiến độ xây dựng, bàn giao và thời điểm ghi nhận doanh thu của doanh nghiệp.
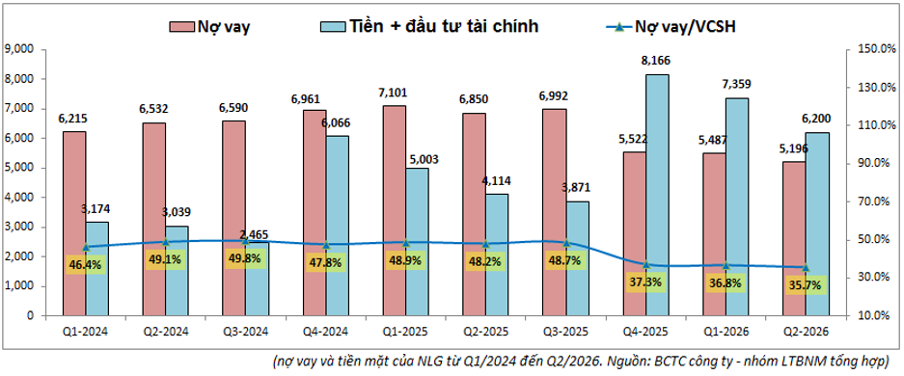
Về dòng tiền, cuối quý II/2026, NLG có khoảng 5.200 tỷ đồng nợ vay, tương đương 35,7% vốn chủ sở hữu. Trong khi đó, tiền mặt và tiền gửi đạt khoảng 6.200 tỷ đồng, cao hơn dư nợ vay khoảng 1.000 tỷ đồng.
Theo nhóm phân tích LTBNM, lượng tiền mặt và tiền gửi hiện có giúp NLG duy trì khả năng đáp ứng nghĩa vụ nợ và nguồn vốn cho hoạt động phát triển dự án. Nhóm phân tích cũng cho rằng thu nhập từ tiền gửi có thể hỗ trợ một phần chi phí lãi vay của doanh nghiệp.
Doanh số bán hàng tăng 52% trong nửa đầu năm
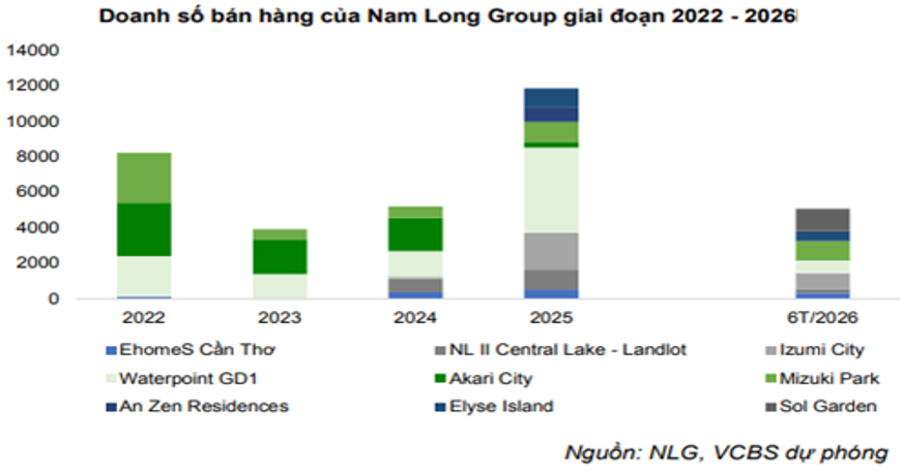
Theo nhóm phân tích LTBNM, thị trường bất động sản từ đầu năm 2026 chịu ảnh hưởng bởi thanh khoản và mặt bằng lãi suất cho vay. Trong bối cảnh đó, doanh số bán hàng của NLG trong nửa đầu năm vẫn tăng.
Cụ thể, doanh số bán hàng 6 tháng đầu năm đạt khoảng 5.080 tỷ đồng, tăng 52% so với cùng kỳ và tương đương khoảng 42,9% doanh số cả năm 2025. Các dự án đóng góp chính gồm Mizuki Park, Sol Garden và Izumi City.
Theo nhóm phân tích LTBNM, cơ cấu sản phẩm đa dạng và tập trung vào phân khúc có nhu cầu ở thực là một trong những yếu tố hỗ trợ hoạt động bán hàng của NLG trong giai đoạn này.
Tuy nhiên, so với kế hoạch doanh số bán hàng năm 2026 ở mức 23.000 tỷ đồng, kết quả sau 6 tháng mới hoàn thành khoảng 22%.
Nhóm phân tích LTBNM cho rằng thanh khoản chung của thị trường có thể tiếp tục ảnh hưởng đến tốc độ bán hàng của NLG trong thời gian còn lại của năm. Nhóm này ước tính doanh số bán hàng năm 2026 của NLG có thể đạt khoảng 11.000-13.000 tỷ đồng.
Theo nhóm phân tích LTBNM, dù thấp hơn kế hoạch đề ra, kết quả bán hàng hiện tại vẫn tạo thêm backlog cho các kỳ hạch toán tiếp theo. Trong đó, một phần đáng kể dự án của NLG nằm tại các khu vực vùng ven TP HCM.
Cập nhật các dự án chính
NLG hiện triển khai nhiều dự án tại TP HCM, Đồng Nai, Hải Phòng và Cần Thơ. Một số dự án đang trong quá trình bàn giao, trong khi các dự án khác tiếp tục mở bán và phát triển sản phẩm mới.
Akari City (NLG sở hữu 50%): Giai đoạn 1 và 2 đã hoàn thành bàn giao. Giai đoạn 3 gồm 1.241 sản phẩm đã hoàn thành tiền sử dụng đất, đang chờ xác định nghĩa vụ thực hiện nhà ở xã hội. Dự án dự kiến khởi công cuối năm 2026, mở bán từ năm 2027 và bàn giao năm 2029.
Izumi City (50%): Giai đoạn 1 với 275 căn đã hoàn thành và bàn giao. Giai đoạn 2 gồm 461 căn mở bán từ quý IV/2025. Tỷ lệ hấp thụ đạt khoảng 78% số căn mở bán, trong khi tỷ lệ bàn giao đạt 28%. Công ty dự kiến tiếp tục bán và hạch toán trong cuối năm 2026 và năm 2027. Các phân khu 1A2 và 2AB đang được chuẩn bị để đưa vào kinh doanh, dự kiến mở bán từ quý IV/2026.
Cần Thơ (100%): Các phân khu thấp tầng tiếp tục được bán và bàn giao. Đến cuối quý II/2026, NLG đã bàn giao 78 sản phẩm đất nền và 164 căn EHome. Phân khu EHome có quy mô 671 căn đang được hoàn thiện. Trong đợt mở bán tháng 6/2026, có 448/464 căn được đặt cọc, tương đương tỷ lệ 97%. Dự án dự kiến tiếp tục được hạch toán từ cuối năm 2026 sang năm 2027.
Mizuki Park (50%): Giai đoạn 1 đã hoàn tất bàn giao. Giai đoạn 2 đã bán khoảng 99% và hạch toán khoảng 88% số căn đã mở bán. NLG đang triển khai 817 căn Flora và 24 căn liền kề LK11, đã khởi công từ tháng 7/2025. Các căn LK11 dự kiến bàn giao trong quý IV/2026, trong khi Flora dự kiến bàn giao trong giai đoạn 2027-2028.
Southgate (50%): Lũy kế, khoảng 94% sản phẩm đã mở bán được tiêu thụ và tỷ lệ bàn giao đạt khoảng 68%. Phân khu Park Village đang trong giai đoạn bàn giao. Rivera 1C được mở bán tiếp từ tháng 5/2026. Các phân khu Aqua 2C và ST6 đang hoàn thiện thủ tục để có thể mở bán trong năm 2026.
Sol Garden (45%): Dự án tại Hải Phòng gồm khoảng 740 căn thấp tầng và 3.050 căn EHome. Giai đoạn 1 với khoảng 369 căn biệt thự/liền kề được mở bán từ tháng 4/2026 và dự kiến bàn giao từ quý IV/2026.
Elyse Island (59%): Dự án tại Đồng Nai có quy mô khoảng 580 căn thấp tầng. Dự án mở bán từ quý IV/2025, với doanh số bán hàng lũy kế trên 1.400 tỷ đồng. Dự kiến dự án bắt đầu được hạch toán từ năm 2027.
An Zen Residences (51%): Dự án tại Hải Phòng có quy mô 887 căn EHome, mở bán từ tháng 7/2025 và đạt tỷ lệ hấp thụ trên 90%. Phần lớn tiến độ xây dựng đã hoàn thiện, dự kiến bàn giao từ cuối năm 2026 hoặc đầu năm 2027.
Theo nhóm phân tích LTBNM, phần lớn các dự án hiện hữu của NLG đã được đưa vào kinh doanh hoặc đang chuẩn bị mở bán các giai đoạn tiếp theo. Do đó, hoạt động hạch toán được kỳ vọng tăng từ quý IV/2026 và trong năm 2027.
Tuy nhiên, nhóm phân tích cho rằng thanh khoản thị trường vẫn là yếu tố có thể ảnh hưởng đến tốc độ mở bán và doanh số của các dự án trong thời gian tới.
Theo nhóm phân tích LTBNM, NLG hiện giao dịch quanh vùng 23.x đồng/cổ phiếu, tương ứng P/B khoảng 0,93 lần. Mức này được nhóm phân tích so sánh với vùng định giá thấp trong 5 năm gần đây, tương đương giai đoạn tháng 11/2022 khi thị trường chứng khoán chịu ảnh hưởng từ những biến động trên thị trường trái phiếu doanh nghiệp.
Với triển vọng kinh doanh, nhóm phân tích LTBNM cho rằng các yếu tố cần theo dõi trong thời gian tới gồm tốc độ hấp thụ tại những dự án mở bán mới, tiến độ xây dựng và bàn giao, cũng như khả năng chuyển backlog thành doanh thu và lợi nhuận.
Nhóm phân tích LTBNM đưa ra mức định giá cuối năm 2026 khoảng 26.000-27.000 đồng/cổ phiếu, tương ứng P/B khoảng 1-1,1 lần.
Nội dung bài viết thể hiện quan điểm cá nhân tác giả, chỉ nhằm mục đích cung cấp thông tin và phân tích, không phải là khuyến nghị đầu tư, chào mua hoặc chào bán bất kỳ loại chứng khoán nào. Nhà đầu tư nên tự nghiên cứu hoặc tham khảo ý kiến của chuyên gia trước khi đưa ra quyết định đầu tư.
Nhóm phân tích LTBNM
Thảo Vân