[MoneyF Opinion] Cổ phiếu CTR xuống dưới đáy tháng 3/2025 dù lợi nhuận vẫn tăng trưởng: Đâu là nguyên nhân?
Doanh thu 9 tháng đầu năm 2026 của CTR tăng 23%, lợi nhuận sau thuế tăng 16% so với cùng kỳ. Tuy nhiên, cổ phiếu lại giảm sâu, phản ánh áp lực từ biên lợi nhuận thu hẹp và kỳ vọng tăng trưởng chậm lại.
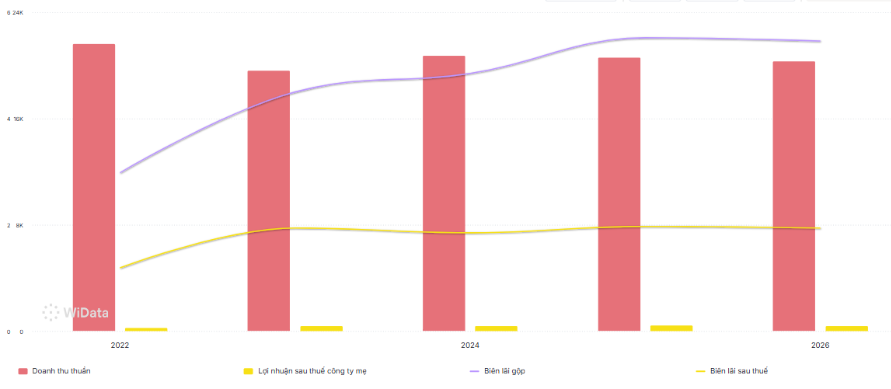
Tổng Công ty CP Công trình Viettel (CTR, mã chứng khoán: CTR) ghi nhận kết quả kinh doanh tích cực trong 9 tháng đầu năm 2026, với doanh thu đạt 12.186 tỷ đồng, tăng 23% và lợi nhuận sau thuế đạt 505 tỷ đồng, tăng 16% so với cùng kỳ. Đáng chú ý, động lực tăng trưởng chủ yếu đến từ mảng xây lắp, trong khi các mảng dịch vụ viễn thông và hạ tầng tiếp tục đóng góp vào hoạt động kinh doanh.
Tuy nhiên, diễn biến trên thị trường chứng khoán lại không tương đồng với kết quả kinh doanh. Thị giá CTR liên tục chịu áp lực điều chỉnh, thậm chí xuống dưới vùng đáy thiết lập hồi tháng 3/2025. Theo đánh giá của nhóm phân tích, diễn biến này xuất phát từ dấu hiệu chậm lại của tốc độ tăng trưởng doanh thu, áp lực chi phí đầu vào và quá trình điều chỉnh mặt bằng định giá sau giai đoạn tăng nóng.
Trong quý III/2026, CTR ghi nhận doanh thu 4.227 tỷ đồng, tăng 7% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt 183 tỷ đồng, tăng 9%. Tuy nhiên, biên lợi nhuận gộp chỉ đạt 6,3%, thấp hơn đáng kể so với mặt bằng những quý gần đây, trong khi biên lợi nhuận ròng đạt 4,3%.
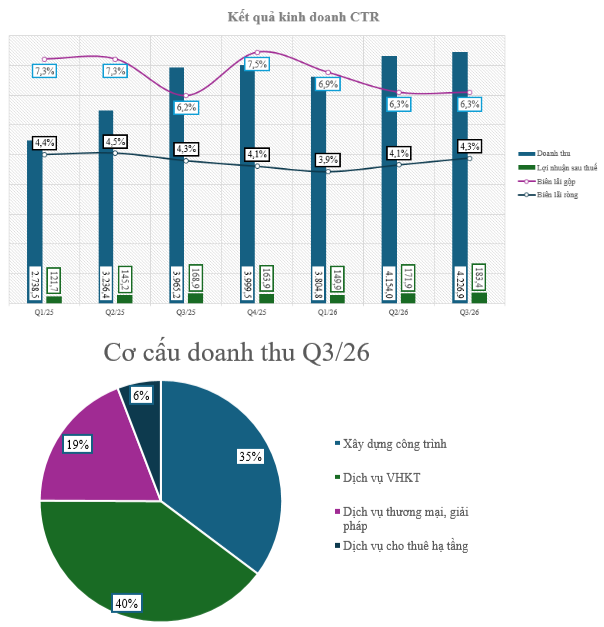
Xét theo từng lĩnh vực hoạt động, xây dựng tiếp tục là mảng đóng góp doanh thu lớn nhất với 1.490 tỷ đồng, tăng 38% so với cùng kỳ và chiếm 35% tổng doanh thu. Dù vậy, mức tăng trưởng này được ghi nhận trên nền so sánh thấp của năm 2025. Đáng chú ý, doanh thu quý III lại là mức thấp nhất trong 4 quý gần đây, bất chấp lượng backlog (giá trị hợp đồng chưa thực hiện) cuối tháng 9 đạt 4.595 tỷ đồng, tăng 76% so với cùng kỳ.
Áp lực đáng chú ý của mảng xây dựng nằm ở khả năng bảo toàn biên lợi nhuận. Biên lãi gộp quý III giảm xuống 3,6% khi giá nguyên vật liệu và chi phí nhân công duy trì ở mức cao trong những quý gần đây. Điều này khiến tốc độ tăng doanh thu chưa chuyển hóa tương ứng thành mức cải thiện lợi nhuận.
Ở mảng dịch vụ vận hành khai thác, doanh thu đạt 1.683 tỷ đồng, giảm 17% so với cùng kỳ do mức nền cao của năm 2025. Biên lợi nhuận gộp cải thiện lên 5,4%, so với mức 4,7% cùng kỳ năm trước. Tuy nhiên, xét theo diễn biến các quý gần đây, biên lợi nhuận của mảng này vẫn đang có xu hướng suy giảm.
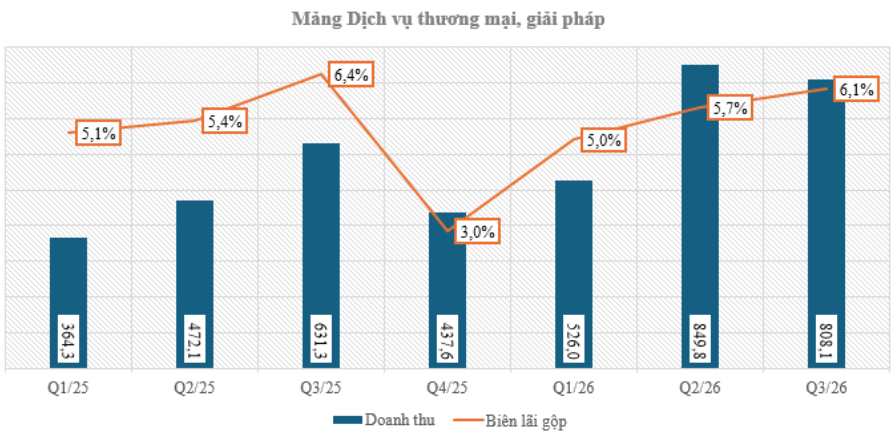
Trong khi đó, mảng dịch vụ thương mại và giải pháp ghi nhận doanh thu 808 tỷ đồng, tăng 28% so với cùng kỳ nhưng giảm so với quý trước do mức nền cao của quý II/2026. Biên lợi nhuận gộp đạt 6,1%, thấp hơn 0,3 điểm phần trăm so với cùng kỳ. Dù vậy, đây là mảng duy nhất trong các lĩnh vực kinh doanh của CTR duy trì được xu hướng cải thiện biên lợi nhuận qua các quý.
Đáng chú ý, hoạt động điện mặt trời tiếp tục mở rộng. Trong 9 tháng đầu năm 2026, CTR ký mới các hợp đồng điện mặt trời với tổng giá trị 135 tỷ đồng, nâng quy mô hợp đồng tích lũy lên 1.700 tỷ đồng, tăng 84% so với cùng kỳ. Phạm vi triển khai hiện đạt 1.485 trên tổng số 3.321 xã trên cả nước, tương đương khoảng 45%.
Đối với mảng hạ tầng cho thuê, doanh thu quý III đạt 171,4 tỷ đồng, tăng 11% so với cùng kỳ. Điểm tích cực là biên lợi nhuận gộp tăng thêm 1,5 điểm phần trăm, lên 30,3%, nhờ tỷ lệ dùng chung trạm phát sóng được cải thiện. Tuy nhiên, quy mô danh mục trạm của CTR vẫn duy trì quanh 12.000 trạm, không thay đổi nhiều so với cuối năm 2025. Số lượng trạm dùng chung tăng lên 648 trạm vào cuối tháng 9, góp phần cải thiện hiệu quả khai thác hạ tầng.
Bên cạnh hoạt động kinh doanh cốt lõi, doanh thu tài chính cũng đóng góp đáng kể vào kết quả lợi nhuận trong quý III. Cụ thể, doanh thu hoạt động tài chính đạt 77,4 tỷ đồng, tăng 214% so với cùng kỳ, chủ yếu nhờ gia tăng các khoản đầu tư tài chính ngắn hạn.
Tại thời điểm cuối quý III/2026, giá trị các khoản đầu tư tài chính ngắn hạn của CTR đạt 2.320 tỷ đồng, phần lớn được tài trợ bằng nguồn vốn ngắn hạn. Chi phí tài chính theo đó cũng tăng lên 45,7 tỷ đồng. Tuy nhiên, nhờ hiệu quả từ hoạt động đầu tư trong bối cảnh mặt bằng lãi suất duy trì ở mức cao, doanh nghiệp vẫn ghi nhận lãi tài chính ròng 31,7 tỷ đồng, qua đó hỗ trợ lợi nhuận sau thuế.
Lũy kế 9 tháng đầu năm 2026, doanh thu và lợi nhuận sau thuế của CTR lần lượt đạt 12.186 tỷ đồng và 505 tỷ đồng, tương ứng tăng 23% và 16% so với cùng kỳ. Kết quả này chủ yếu được hỗ trợ bởi mức tăng trưởng tích cực trong hai quý đầu năm, trong khi quý III cho thấy một số dấu hiệu chững lại ở các mảng kinh doanh chủ lực.
Diễn biến kinh doanh nói trên cũng phần nào lý giải vì sao cổ phiếu CTR không phản ánh tích cực những con số tăng trưởng doanh thu và lợi nhuận. Theo nhóm phân tích, vấn đề lớn nhất nằm ở triển vọng tăng trưởng trong thời gian tới, khi mảng xây dựng vốn đóng vai trò động lực chính đang có dấu hiệu giảm tốc. Trong khi đó, chi phí nhân công và nguyên vật liệu tăng cao tiếp tục gây sức ép lên biên lợi nhuận.
Ngoài yếu tố hoạt động kinh doanh, mặt bằng định giá trước đó cũng là một nguyên nhân khiến cổ phiếu chịu áp lực điều chỉnh. Từ cuối năm 2022 đến giữa năm 2024, thị giá CTR từng tăng khoảng 350%, đưa cổ phiếu vào giai đoạn tăng nóng. Khi kỳ vọng tích cực đã được phản ánh đáng kể vào giá, việc tốc độ tăng trưởng thực tế không còn đáp ứng kỳ vọng cao của thị trường đã tạo áp lực điều chỉnh.
Hiện chỉ số P/E của CTR đã lùi về vùng 10 lần. Tuy nhiên, mức định giá thấp hơn không đồng nghĩa cổ phiếu sẽ lập tức phục hồi, bởi thị trường vẫn cần đánh giá khả năng duy trì tăng trưởng lợi nhuận và cải thiện biên sinh lời của doanh nghiệp.
Áp lực bán cũng không chỉ xuất hiện riêng tại CTR mà lan rộng trong nhóm cổ phiếu thuộc hệ sinh thái Viettel. Trong bối cảnh mặt bằng lãi suất neo cao, dòng tiền trên thị trường có xu hướng lựa chọn thận trọng hơn, ưu tiên những doanh nghiệp duy trì được tốc độ tăng trưởng và hiệu quả sinh lời tương xứng với định giá.
Về triển vọng, nhóm phân tích dự phóng lợi nhuận CTR có thể duy trì tốc độ tăng trưởng khoảng 10% trong năm 2026. Với giả định này, vùng P/E khoảng 10 lần được đánh giá là phù hợp với tình hình hoạt động và triển vọng hiện tại của doanh nghiệp khi biên lợi nhuận và tốc độ tăng trưởng của các mảng kinh doanh chủ lực vẫn cần thêm thời gian để cải thiện.
Nội dung bài viết thể hiện quan điểm cá nhân tác giả, chỉ nhằm mục đích cung cấp thông tin và phân tích, không phải là khuyến nghị đầu tư, chào mua hoặc chào bán bất kỳ loại chứng khoán nào. Nhà đầu tư nên tự nghiên cứu hoặc tham khảo ý kiến của chuyên gia trước khi đưa ra quyết định đầu tư.
LTBNM