Hòa Phát (HPG) và những kỳ vọng đang được viết lại
Từ những áp lực chi phí đến sự thay đổi trong kỳ vọng lợi nhuận
Giữa tháng 8/2026, khi đánh giá triển vọng kinh doanh của Công ty CP Tập đoàn Hòa Phát (HoSE: HPG), Vietcap vẫn dành sự thận trọng nhất định cho bài toán chi phí và khả năng duy trì biên lợi nhuận. Tuy nhiên, chỉ ba tháng sau, khi kết quả kinh doanh quý III được công bố, những tính toán trước đó đã được điều chỉnh theo hướng tích cực hơn.
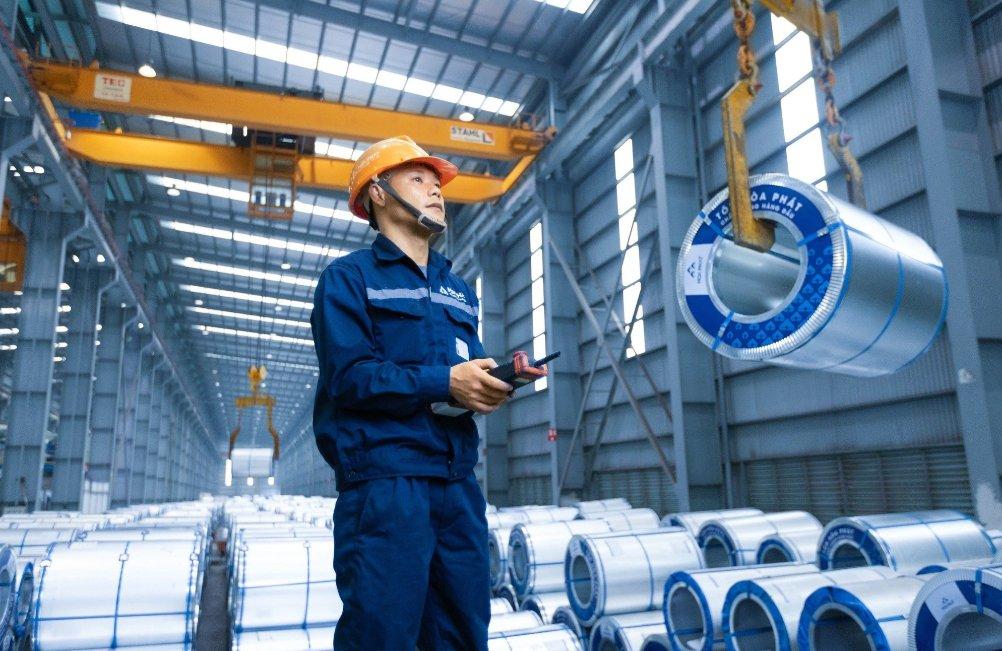
Trong báo cáo ngày 18/8, Vietcap từng hạ 3% dự báo lợi nhuận sau thuế thuộc cổ đông công ty mẹ từ hoạt động kinh doanh cốt lõi của Hòa Phát năm 2026, xuống còn 21.182 tỷ đồng. Nguyên nhân chủ yếu đến từ việc chi phí bán hàng và quản lý doanh nghiệp cao hơn dự kiến sau kết quả kinh doanh quý II.
Ở thời điểm đó, chi phí vận chuyển và logistics gia tăng trong bối cảnh căng thẳng tại Trung Đông đã tạo thêm sức ép lên hoạt động kinh doanh. Trong khi đó, thị trường nguyên liệu đầu vào cũng xuất hiện những diễn biến trái chiều.
Theo dữ liệu Vietcap tổng hợp tại thời điểm tháng 8, giá than luyện cốc bình quân từ đầu năm tăng 26,9% so với cùng kỳ, cao hơn đáng kể mức tăng 5,1% của giá quặng sắt. Sự phân hóa này khiến đơn vị phân tích phải điều chỉnh lại các giả định về chi phí nguyên liệu trong năm 2026.
Dù kỳ vọng giá quặng sắt hạ nhiệt có thể bù đắp một phần áp lực từ than luyện cốc, Vietcap khi đó vẫn dự báo biên lợi nhuận quý III có thể suy giảm so với quý trước.
Tuy nhiên, kết quả kinh doanh quý III sau đó đã vượt những tính toán ban đầu. Trong báo cáo cập nhật ngày 18/11, Vietcap cho biết giá bán thép bình quân, sản lượng thép cuộn cán nóng (HRC) và biên lợi nhuận của Hòa Phát đều cao hơn kỳ vọng. Những chuyển biến này trở thành cơ sở để đơn vị phân tích điều chỉnh lại triển vọng lợi nhuận năm 2026.
Cụ thể, Vietcap nâng 29% dự báo lợi nhuận sau thuế thuộc cổ đông công ty mẹ từ hoạt động kinh doanh cốt lõi của Hòa Phát so với dự báo trước đó. Đây là mức điều chỉnh trong mô hình phân tích, không phải mức tăng lợi nhuận thực tế đã được doanh nghiệp ghi nhận.
Đáng chú ý, dự báo biên lợi nhuận gộp năm 2026 cũng được nâng từ 16,9% trong báo cáo tháng 8 lên 18,1% vào tháng 11, tương ứng mức điều chỉnh 1,2 điểm phần trăm.
Với doanh nghiệp sản xuất thép có quy mô lớn như Hòa Phát, biên lợi nhuận gộp là một trong những chỉ tiêu quan trọng phản ánh hiệu quả kinh doanh. Chỉ tiêu này cho biết phần doanh thu còn lại sau khi trừ giá vốn hàng bán, trước khi tính các khoản chi phí khác.
Vì vậy, sự cải thiện của biên lợi nhuận cho thấy khả năng sinh lời từ hoạt động sản xuất thép đang được nhìn nhận tích cực hơn so với những tính toán trước đây.
Không chỉ biên lợi nhuận, kỳ vọng về quy mô kinh doanh cũng có sự thay đổi. Trong báo cáo tháng 8, Vietcap dự báo doanh thu Hòa Phát năm 2026 tăng 32% so với năm trước. Đến tháng 11, mức tăng trưởng dự kiến được nâng lên 51%.
Cùng với đó, dự báo tăng trưởng lợi nhuận trên mỗi cổ phiếu (EPS) từ hoạt động kinh doanh cốt lõi được điều chỉnh từ 37% lên 76%.
Những thay đổi này cho thấy kỳ vọng về kết quả kinh doanh Hòa Phát không còn dựa trên các giả định như thời điểm giữa năm. Giá bán, sản lượng tiêu thụ và hiệu quả sản xuất thép đang trở thành những yếu tố quan trọng hỗ trợ triển vọng lợi nhuận, dù doanh nghiệp vẫn đối diện áp lực từ chi phí vận chuyển và lãi vay.
Những chuyển động mới từ Dung Quất
Không chỉ cải thiện hiệu quả kinh doanh trong ngắn hạn, Hòa Phát còn được kỳ vọng có thêm dư địa tăng trưởng từ các dây chuyền sản xuất tại Dung Quất. Đây cũng là một trong những yếu tố khiến triển vọng lợi nhuận những năm tới được nhìn nhận tích cực hơn.
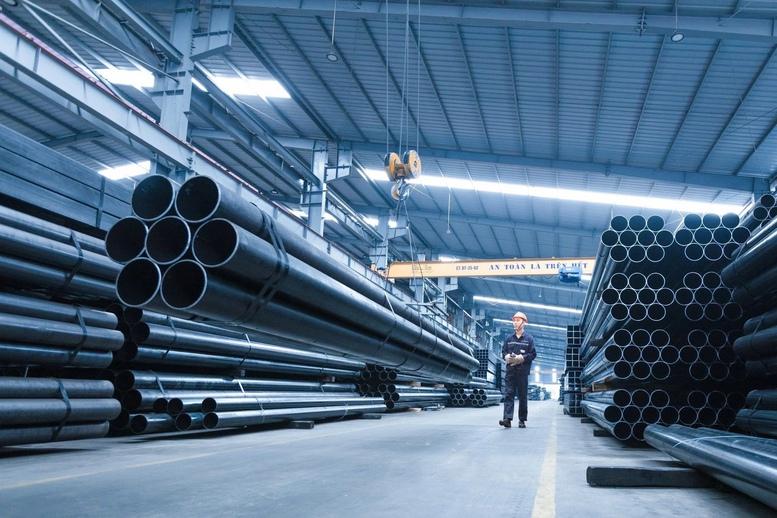
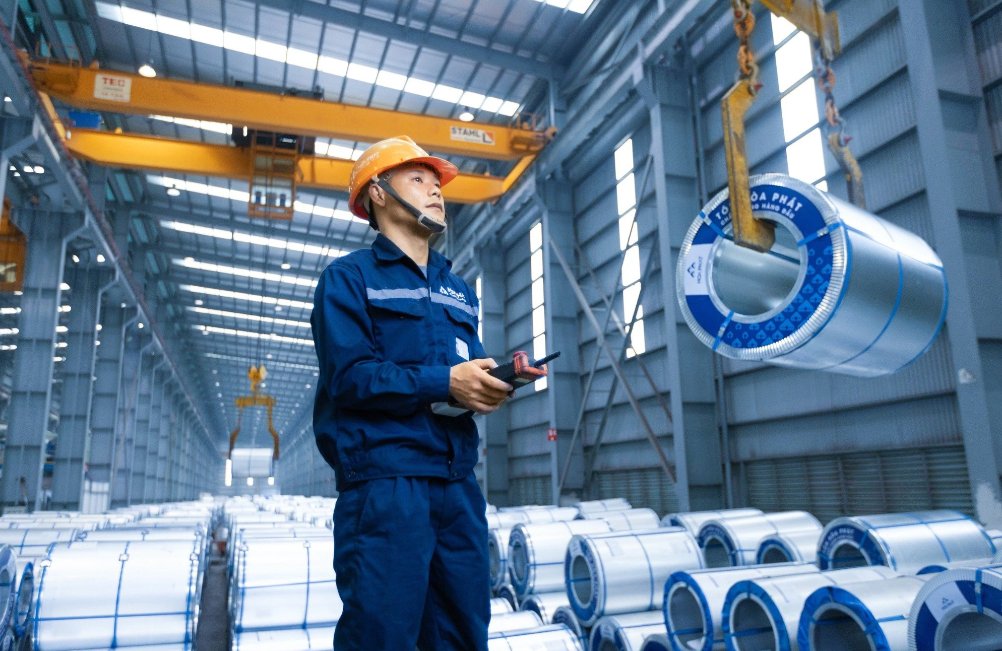
Trong đó, thép cuộn cán nóng (HRC) tiếp tục giữ vai trò quan trọng. Với sự tham gia của Dung Quất 2, Hòa Phát đã mở rộng đáng kể năng lực sản xuất dòng sản phẩm này, tạo nền tảng để gia tăng sản lượng khi các dây chuyền được khai thác hiệu quả hơn.
Trước đây, tổng công suất thiết kế HRC của Hòa Phát được xác định ở mức 8,4 triệu tấn/năm, gồm 2,8 triệu tấn tại Dung Quất 1 và 5,6 triệu tấn tại Dung Quất 2. Tuy nhiên, quá trình đưa các dây chuyền mới vào hoạt động cần thời gian để nâng dần hiệu suất, trong khi sản lượng tiêu thụ còn phụ thuộc vào sức mua của thị trường.
Sau những chuyển biến trong hoạt động sản xuất, Vietcap đã nâng giả định công suất HRC của Hòa Phát lên 9 triệu tấn/năm, cao hơn 7,1% so với mức sử dụng trong dự báo trước đó. Đây là giả định mới của đơn vị phân tích sau khi trao đổi với ban lãnh đạo doanh nghiệp, chưa phải thông tin xác nhận Hòa Phát đã chính thức nâng công suất thiết kế lên mức này.
Bên cạnh HRC, Dung Quất 2 còn được bổ sung một hướng sản xuất khác thông qua hạng mục mở rộng thép dây cuộn chất lượng cao, có công suất 500.000 tấn/năm.
Trước đó, Hòa Phát đã được phê duyệt bổ sung 3.400 tỷ đồng vốn đầu tư cho Dung Quất 2, nâng tổng vốn đầu tư dự án từ 85.000 tỷ đồng lên 88.400 tỷ đồng. Phần công suất mở rộng tập trung vào thép dây cuộn chất lượng cao, bên cạnh sản phẩm HRC hiện có.
Đây là dòng sản phẩm được kỳ vọng mang lại giá trị cao hơn thép xây dựng thông thường. Theo đánh giá của Vietcap, thép dây cuộn chất lượng cao có thể có giá bán bình quân và biên lợi nhuận tốt hơn, qua đó bổ sung nguồn lợi nhuận khi hạng mục này đi vào hoạt động.
Đáng chú ý, thời điểm đóng góp của hạng mục mở rộng cũng đang được kỳ vọng đến sớm hơn. Nếu như các tính toán hồi tháng 8 dự kiến hoạt động sản xuất bắt đầu từ quý II/2028, thì đến tháng 11, mốc thời gian đã được điều chỉnh lên quý II/2027.
Như vậy, thay vì chờ đến năm 2028, phần lợi nhuận từ thép dây cuộn chất lượng cao đã được tính đến sớm hơn một năm trong các dự báo mới.
Sự kết hợp giữa khả năng khai thác công suất HRC và đóng góp từ sản phẩm thép chất lượng cao là cơ sở để kỳ vọng hiệu quả kinh doanh tại Dung Quất tiếp tục cải thiện. Cùng với đó, biên lợi nhuận gộp của Hòa Phát được Vietcap dự báo tăng từ 18,1% năm 2026 lên 18,5% năm 2027 và 19,1% vào năm 2028.
Tuy nhiên, dư địa tăng trưởng vẫn đi kèm những sức ép nhất định. Giá than luyện cốc có thể ảnh hưởng đến chi phí sản xuất, trong khi hoạt động xuất khẩu thép, đặc biệt là HRC, tiếp tục đối diện các rào cản thương mại và nguy cơ phát sinh thuế nhập khẩu bổ sung.
Ngoài ra, khả năng cung cấp thép cho các dự án chiến lược và công trình trọng điểm quốc gia cũng được xem là nguồn cơ hội trong những năm tới. Dù vậy, phần lợi nhuận tiềm năng từ các dự án này hiện chưa được tính vào dự báo.
Duy Khánh