[MoneyF Opinion] Hòa Phát tăng tốc lợi nhuận, Dung Quất 2 tiến sát công suất tối đa: Động lực tăng trưởng còn dư địa đến đâu?
Hòa Phát ghi nhận lợi nhuận 9 tháng tăng 104% so với cùng kỳ, trong khi tổ hợp Dung Quất 2 vận hành gần tối đa công suất. Tuy nhiên, áp lực chi phí đầu vào và dư địa tăng trưởng sản lượng đang trở thành những biến số đáng chú ý.
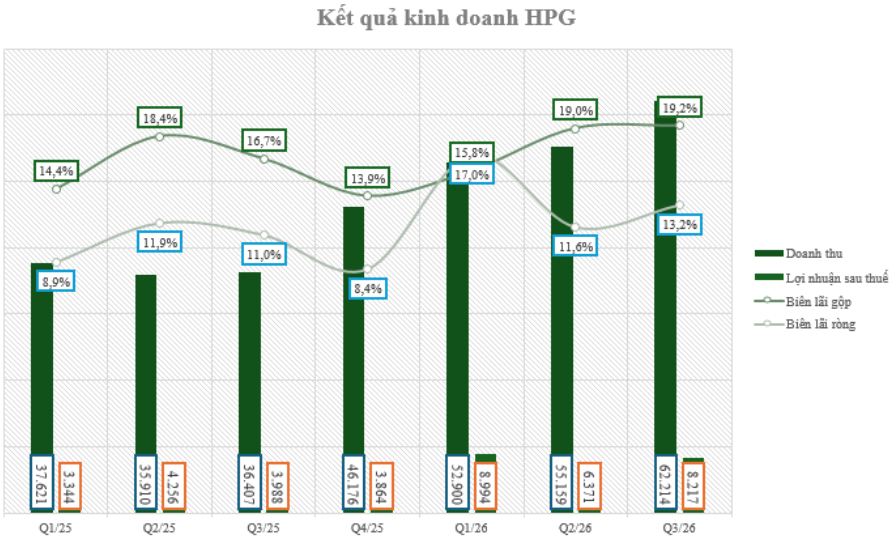
Trong quý III/2026, Công ty CP Tập đoàn Hòa Phát (mã chứng khoán: HPG) ghi nhận doanh thu đạt 62.214 tỷ đồng, tăng 71% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt 8.217 tỷ đồng, tương ứng mức tăng trưởng 106%. Kết quả tích cực đến từ sự cải thiện đồng thời của sản lượng tiêu thụ, giá bán và biên lợi nhuận gộp trong hoạt động kinh doanh cốt lõi.
Đáng chú ý, biên lợi nhuận ròng của doanh nghiệp đạt 13,2%, mức cao nhất kể từ giai đoạn tăng trưởng mạnh năm 2022. Đây là tín hiệu cho thấy hiệu quả hoạt động của HPG đang được cải thiện đáng kể, đặc biệt trong bối cảnh tổ hợp Dung Quất 2 đóng góp ngày càng lớn vào quy mô sản xuất và doanh thu.
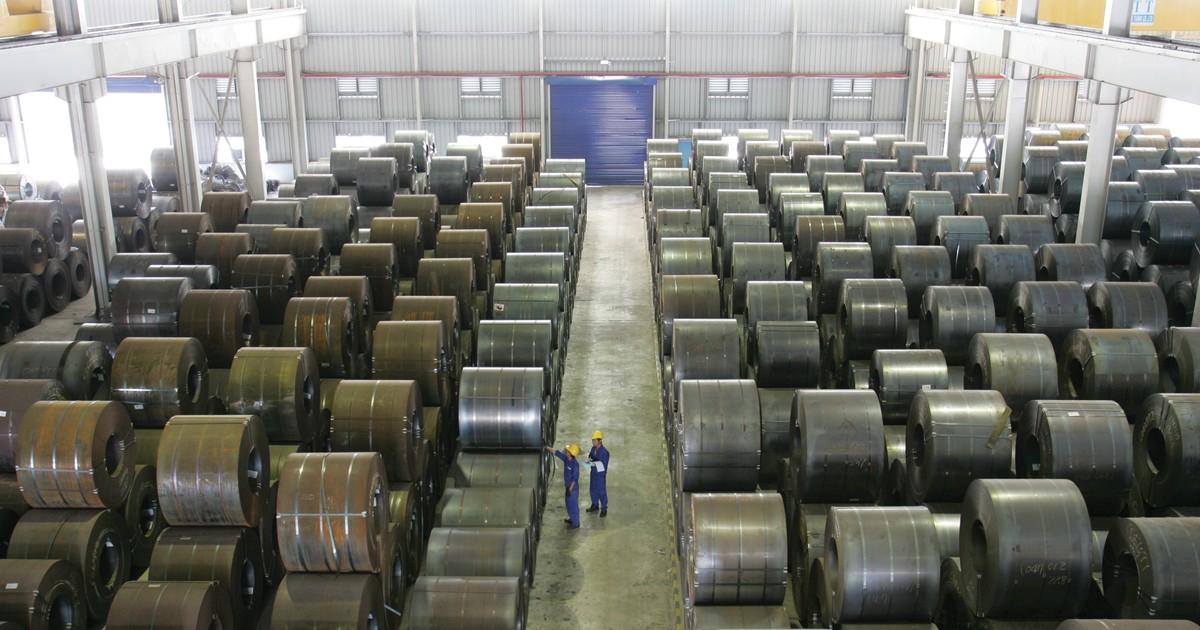
Xét về sản lượng, trong quý III/2026, HPG tiêu thụ khoảng 3,8 triệu tấn thép xây dựng, thép cuộn và phôi thép, tăng 54% so với cùng kỳ. Trong đó, thép cuộn cán nóng (HRC) tiếp tục là động lực chính khi sản lượng vượt 2 triệu tấn, tăng 64%. Kết quả này có sự đóng góp đáng kể từ tổ hợp Dung Quất 2, hiện đã vận hành ở mức 90-95% công suất thiết kế.
Thị trường nội địa tiêu thụ khoảng 3,06 triệu tấn thép, tăng 28% so với cùng kỳ, nhờ nhu cầu từ các dự án hạ tầng và xu hướng ưu tiên sử dụng HRC sản xuất trong nước. Trong khi đó, xuất khẩu đạt 1,08 triệu tấn, tăng mạnh 162%. Đáng chú ý, thị trường Mỹ đóng góp đáng kể vào kết quả này khi giá HRC duy trì ở vùng cao, dù hàng hóa vẫn chịu mức thuế chống bán phá giá 50%.
Ở khía cạnh giá bán, giá thép xây dựng bình quân trong quý III/2026 ước đạt 14,6 triệu đồng/tấn, tăng 7% so với cùng kỳ. Việc sản lượng và giá bán cùng cải thiện đã tạo nền tảng thuận lợi cho tăng trưởng doanh thu của doanh nghiệp.
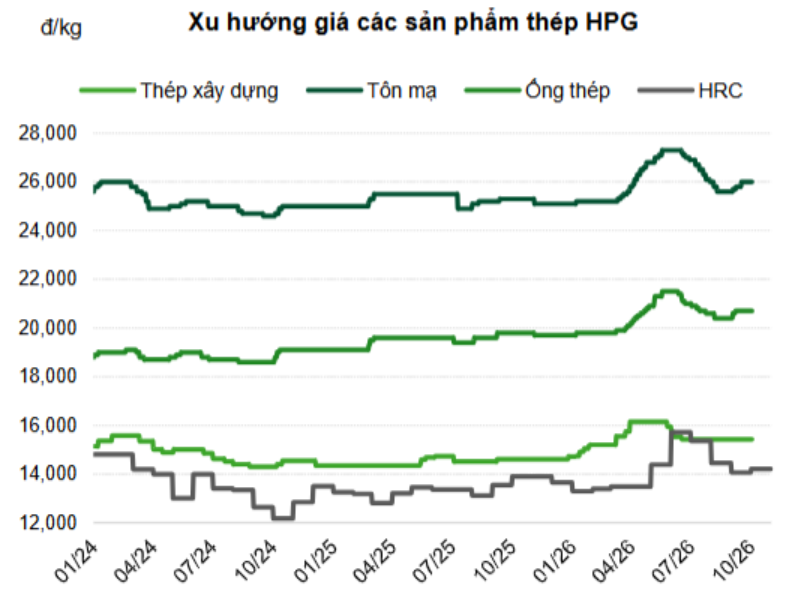
Một trong những điểm nhấn đáng chú ý nhất trong kỳ là biên lợi nhuận gộp đạt 19,2%, cao hơn đáng kể so với mức 16,7% của cùng kỳ năm trước. Nguyên nhân chủ yếu đến từ diễn biến giá nguyên liệu đầu vào thuận lợi hơn so với giá bán thành phẩm.
Cụ thể, giá quặng sắt bình quân trong quý III/2026 dao động quanh mức 92 USD/tấn, giảm khoảng 12% so với cùng kỳ. Áp lực giá được giải tỏa nhờ nguồn cung gia tăng từ mỏ Simandou và lượng tồn kho tại các cảng Trung Quốc tăng lên. Giá than luyện cốc cũng giảm khoảng 10% so với mức đỉnh hồi tháng 8, trong bối cảnh một số mỏ khai thác tại Trung Quốc hoạt động trở lại.
Ngược lại, giá HRC của HPG vẫn duy trì trong vùng 520-550 USD/tấn, tăng khoảng 5-7% so với cùng kỳ tùy từng lô hàng. Sự chênh lệch giữa tốc độ biến động giá nguyên liệu và giá bán thành phẩm đã tạo điều kiện cải thiện biên lợi nhuận. Bên cạnh đó, độ trễ trong hạch toán chi phí nguyên liệu cùng hiệu suất vận hành cao của các nhà máy cũng đóng góp tích cực vào kết quả kinh doanh.
Ở chiều ngược lại, chi phí tài chính trong quý III tăng gần 100% so với cùng kỳ. Riêng chi phí lãi vay đạt 1.774 tỷ đồng, tăng 118%, chủ yếu do dư nợ vay ngắn hạn tăng khoảng 245% trong bối cảnh mặt bằng lãi suất vẫn duy trì ở mức cao. Tuy nhiên, doanh thu tài chính cũng tăng 67%, lên 1.188 tỷ đồng, nhờ các khoản đầu tư nắm giữ đến ngày đáo hạn tăng gần 43% so với đầu năm.
Lũy kế 9 tháng đầu năm 2026, HPG ghi nhận lợi nhuận sau thuế đạt 23.582 tỷ đồng, tăng 104% so với cùng kỳ và vượt khoảng 7% kế hoạch lợi nhuận năm. Kết quả này cho thấy doanh nghiệp đang có nền tảng thuận lợi để hoàn thành mục tiêu kinh doanh, dù giai đoạn cao điểm tiêu thụ thép cuối năm vẫn chưa diễn ra đầy đủ.
Đầu tư công tăng tốc, Dung Quất 2 tiến sát giới hạn công suất
Một trong những yếu tố hỗ trợ triển vọng kinh doanh của HPG trong thời gian tới là chu kỳ đầu tư công mới. Năm 2026 được xem là năm bản lề của giai đoạn đầu tư công trung hạn 2026-2030, với tổng quy mô dự kiến khoảng 8,22 triệu tỷ đồng, cao gấp 2,8 lần so với giai đoạn trước.
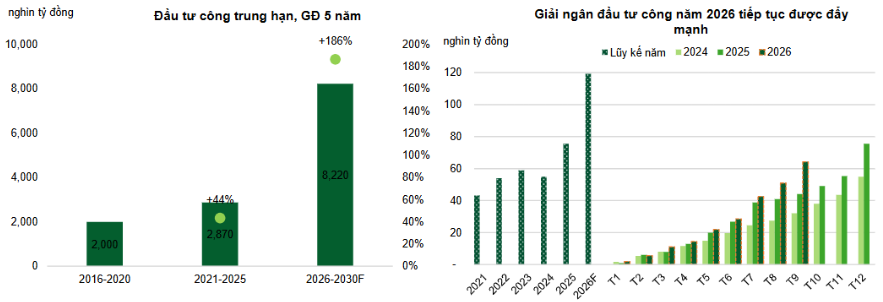
Việc mở rộng quy mô đầu tư công nhằm tạo động lực cho mục tiêu tăng trưởng GDP hai chữ số trong trung hạn. Theo số liệu cập nhật đến cuối tháng 10/2026, tỷ lệ giải ngân vốn đầu tư công đạt 74,1% kế hoạch được giao. Phần vốn chưa giải ngân còn lại được kỳ vọng sẽ thúc đẩy nhu cầu vật liệu xây dựng trong những tháng cuối năm, vốn thường là giai đoạn hoạt động xây dựng diễn ra sôi động.
Thực tế, trong 20 ngày đầu tháng 10, HPG cho biết đã tiêu thụ khoảng 240.000 tấn thép xây dựng. Cùng với nhu cầu duy trì tích cực, doanh nghiệp cũng điều chỉnh tăng giá bán thêm 100-300 đồng/kg kể từ ngày 19/10/2026. Việc thị trường chấp nhận mặt bằng giá mới được kỳ vọng sẽ hỗ trợ doanh thu và lợi nhuận trong quý IV/2026, đặc biệt khi nền so sánh cùng kỳ năm 2025 ở mức thấp.
Bên cạnh đầu tư công, thị trường bất động sản cũng đang xuất hiện những tín hiệu có thể hỗ trợ nhu cầu thép trong trung và dài hạn. Các quy định mới liên quan đến Luật Đất đai, Luật Nhà ở và Luật Kinh doanh bất động sản đang góp phần tháo gỡ những vướng mắc pháp lý kéo dài tại nhiều dự án.
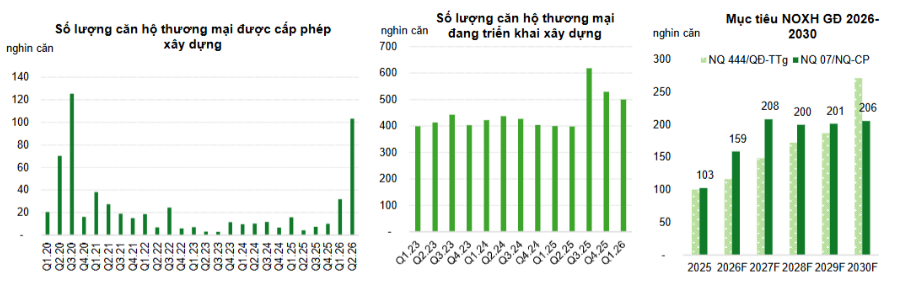
Khi các dự án được tái khởi động, nhu cầu thép xây dựng từ phân khúc dân dụng và thương mại có thể được cải thiện. Tuy nhiên, đây vẫn là động lực mang tính dài hạn, bởi thị trường bất động sản hiện còn đối mặt với nhiều thách thức và cần thêm thời gian để phục hồi một cách rõ nét.
Ở góc độ sản xuất, Dung Quất 2 tiếp tục là nhân tố đóng góp lớn nhất vào tăng trưởng của HPG. Tính đến hết quý III/2026, tổng sản lượng HRC của doanh nghiệp đạt xấp xỉ 5,5 triệu tấn. Theo ước tính, mức sản lượng này tương ứng với tỷ lệ vận hành khoảng 90-95% công suất thiết kế của tổ hợp.
Việc dự án trọng điểm đi vào hoạt động đã tạo ra bước nhảy vọt về quy mô sản xuất. Trước thời điểm Dung Quất 2 chính thức vận hành, tốc độ tăng trưởng doanh thu của HPG chủ yếu dao động trong khoảng 15-20% mỗi quý. Tuy nhiên, từ quý IV/2025 đến nay, mức tăng trưởng đã được nâng lên khoảng 40-70% mỗi quý.
Dù vậy, khi Dung Quất 2 tiến sát ngưỡng công suất tối đa, dư địa tăng trưởng đột biến từ sản lượng sẽ dần thu hẹp. Nếu giá bán thép đầu ra không có sự cải thiện đáng kể so với cùng kỳ, tốc độ tăng trưởng doanh thu của HPG nhiều khả năng sẽ chậm lại trong các quý tiếp theo. Đây là yếu tố quan trọng mà nhà đầu tư cần theo dõi khi đánh giá khả năng duy trì tốc độ tăng trưởng cao của doanh nghiệp.
Biên lợi nhuận đối mặt áp lực, các dự án mới mở rộng dư địa dài hạn
Một vấn đề khác cần quan tâm là khả năng duy trì biên lợi nhuận trong quý IV/2026. Trong tháng 11, HPG đã điều chỉnh tăng giá bán HRC nội địa thêm khoảng 10 USD/tấn, tương ứng mức tăng khoảng 100-300 đồng/kg, nhằm phản ánh áp lực từ giá than cốc duy trì ở mức cao.
Tuy nhiên, mức tăng giá bán hiện tại có thể chưa đủ để bù đắp toàn bộ chi phí nguyên liệu đầu vào. Tại thời điểm cuối quý III/2026, giá trị hàng tồn kho của HPG đạt 46.949 tỷ đồng, tương đương khoảng 3 tháng giá vốn hàng bán. Điều này đồng nghĩa với việc biến động giá nguyên liệu sẽ được phản ánh vào giá vốn với một độ trễ nhất định.
Cụ thể, lượng nguyên vật liệu được thu mua ở vùng giá cao trong giai đoạn cuối quý III có thể bắt đầu tác động rõ hơn đến chi phí sản xuất trong quý IV. Trong khi đó, mức điều chỉnh giá bán đầu ra tương đối khiêm tốn có thể khiến biên lợi nhuận gộp chịu áp lực thu hẹp.
Do đó, diễn biến giá quặng sắt, than luyện cốc và HRC trong thời gian tới sẽ đóng vai trò quan trọng trong việc xác định khả năng duy trì mức biên lợi nhuận cao của HPG. Quý III/2026 có thể đã đánh dấu một vùng lợi nhuận thuận lợi, nhưng khả năng duy trì mặt bằng này trong quý cuối năm vẫn cần được kiểm chứng.
Ngoài hoạt động thép truyền thống, HPG cũng đang triển khai nhiều dự án mới nhằm mở rộng danh mục sản phẩm và đa dạng hóa động lực tăng trưởng trong tương lai.
Đối với dự án thép đường ray và thép đặc biệt tại Dung Quất, sau hơn 9 tháng kể từ thời điểm khởi công, tiến độ xây dựng đã hoàn thành trên 50%. Nhà máy có công suất thiết kế 700.000 tấn/năm, dự kiến bắt đầu cung cấp sản phẩm từ quý II/2027. Dự án được kỳ vọng sẽ đón đầu nhu cầu vật liệu từ làn sóng đầu tư hạ tầng đường sắt trong nước.
Trong khi đó, dự án thép chất lượng cao có công suất thiết kế 500.000 tấn/năm, dự kiến được chạy thử trong quý IV/2026 và chính thức đi vào hoạt động từ quý II/2028. Nhà máy tập trung vào các dòng sản phẩm phục vụ những ngành công nghiệp có yêu cầu kỹ thuật cao như ô tô, cơ khí chính xác và hạ tầng chất lượng cao.
Tại khu vực phía Nam, HPG cũng đang triển khai dự án nhà máy thép tại Tây Ninh với công suất thiết kế 700.000 tấn/năm. Theo kế hoạch, nhà máy sẽ chạy thử vào cuối năm 2027 và chính thức vận hành từ đầu năm 2028.
Ở lĩnh vực bất động sản, doanh nghiệp đang đẩy mạnh chiến lược mở rộng thông qua việc tham gia liên doanh cùng Đại Quang Minh và Thaco để triển khai dự án BT Đại lộ Trục sông Hồng. Siêu dự án này có tổng mức đầu tư hơn 714.000 tỷ đồng, dự kiến triển khai trong giai đoạn 2026-2038.
Thông qua thương vụ hoán đổi cổ phần tại CTCP Phát triển Bất động sản Hòa Phát vào tháng 9/2026, HPG đã nâng tỷ lệ sở hữu tại CTCP Tập đoàn Tương lai Sông Hồng lên 25,13%, tương đương giá trị 9.915 tỷ đồng.
Dự án được triển khai theo cơ chế xây dựng hạ tầng đổi lấy quỹ đất đối ứng, đồng thời tách biệt dòng tiền với hoạt động sản xuất thép. Cách thức này được kỳ vọng vừa tạo nguồn việc cho mảng bất động sản, vừa mở ra hệ sinh thái tiêu thụ sản phẩm thép trong trung và dài hạn.
Hiện liên doanh đã bắt đầu triển khai một số dự án thành phần ban đầu tại Phú Thượng, bao gồm công viên phường, và khu vực Thư Lâm - Đông Anh với các dự án khu đô thị tái định cư và khu đô thị đa chức năng.
Kết thúc quý III/2026, HPG đang sở hữu nền tảng kinh doanh tích cực với lợi nhuận tăng trưởng mạnh, sản lượng tiêu thụ cải thiện và hiệu quả vận hành được nâng cao. Dựa trên triển vọng hiện tại, chúng tôi ước tính lợi nhuận sau thuế cả năm 2026 của doanh nghiệp có thể đạt khoảng 30.000-31.000 tỷ đồng. Với mức giá cổ phiếu tại thời điểm đánh giá, hệ số P/E dự phóng tương ứng khoảng 5,7-6 lần.
Xét trên khả năng sinh lời và tốc độ tăng trưởng lợi nhuận, đây là mức định giá tương đối thấp đối với một doanh nghiệp đầu ngành như HPG. Tuy nhiên, diễn biến thị giá cho thấy cổ phiếu mới chỉ phục hồi khoảng 8% so với vùng đáy thiết lập vào cuối tháng 10/2026, phản ánh tâm lý thận trọng của thị trường trước một số rủi ro trong giai đoạn tới.
Thứ nhất, động lực tăng trưởng sản lượng có thể giảm tốc khi Dung Quất 2 đã tiến sát công suất thiết kế. Thứ hai, biên lợi nhuận gộp có nguy cơ thu hẹp nếu giá than cốc và các nguyên liệu đầu vào tăng nhanh hơn giá bán thép. Cuối cùng, quy mô lên tới 8,44 tỷ cổ phiếu đang lưu hành cũng là yếu tố cần lưu ý, bởi nguồn cung cổ phiếu lớn có thể tạo áp lực nhất định lên diễn biến thị giá.
Trong bối cảnh thanh khoản toàn thị trường duy trì ở mức thấp, lượng cổ phiếu lưu hành lớn có thể khiến HPG gặp khó khăn hơn trong việc tạo ra những nhịp tăng giá mạnh so với các doanh nghiệp có cơ cấu cổ đông cô đặc. Điều này phần nào lý giải sự thận trọng của dòng tiền, dù kết quả kinh doanh của doanh nghiệp đang ghi nhận những chuyển biến tích cực.
Từ các yếu tố trên, chúng tôi cho rằng vùng định giá phù hợp đối với HPG trong giai đoạn cuối năm 2026 đến đầu năm 2027 vào khoảng 22.000-23.000 đồng/cổ phiếu. Triển vọng của doanh nghiệp vẫn được hỗ trợ bởi đầu tư công, sự đóng góp từ các dự án mới và nền tảng sản xuất quy mô lớn. Tuy nhiên, khả năng duy trì biên lợi nhuận cũng như tốc độ tăng trưởng sau khi Dung Quất 2 đạt công suất tối đa sẽ là những yếu tố quyết định diễn biến tiếp theo của cổ phiếu.
Nội dung bài viết thể hiện quan điểm cá nhân tác giả, chỉ nhằm mục đích cung cấp thông tin và phân tích, không phải là khuyến nghị đầu tư, chào mua hoặc chào bán bất kỳ loại chứng khoán nào. Nhà đầu tư nên tự nghiên cứu hoặc tham khảo ý kiến của chuyên gia trước khi đưa ra quyết định đầu tư.
LTBNM