Cổ phiếu Hòa Phát (HPG) trở lại vùng định giá thấp hiếm thấy cách đây 17 năm
Trong báo cáo chiến lược tháng 11/2026, Chứng khoán VNDIRECT cho rằng nhiều nhóm ngành trên thị trường đang giao dịch dưới mức định giá trung bình lịch sử. Một trong những trường hợp được chú ý là Công ty CP Tập đoàn Hòa Phát (HoSE: HPG).
Theo nhóm phân tích, P/B của HPG hiện vào khoảng 1,16 lần, nằm trong vùng định giá thấp nhất của cổ phiếu này kể từ năm 2009.
Diễn biến trên xuất hiện sau giai đoạn thị giá HPG điều chỉnh đáng kể. Hiện cổ phiếu giao dịch quanh 21.350 đồng/cổ phiếu, thấp hơn khá xa so với vùng đỉnh gần đây.
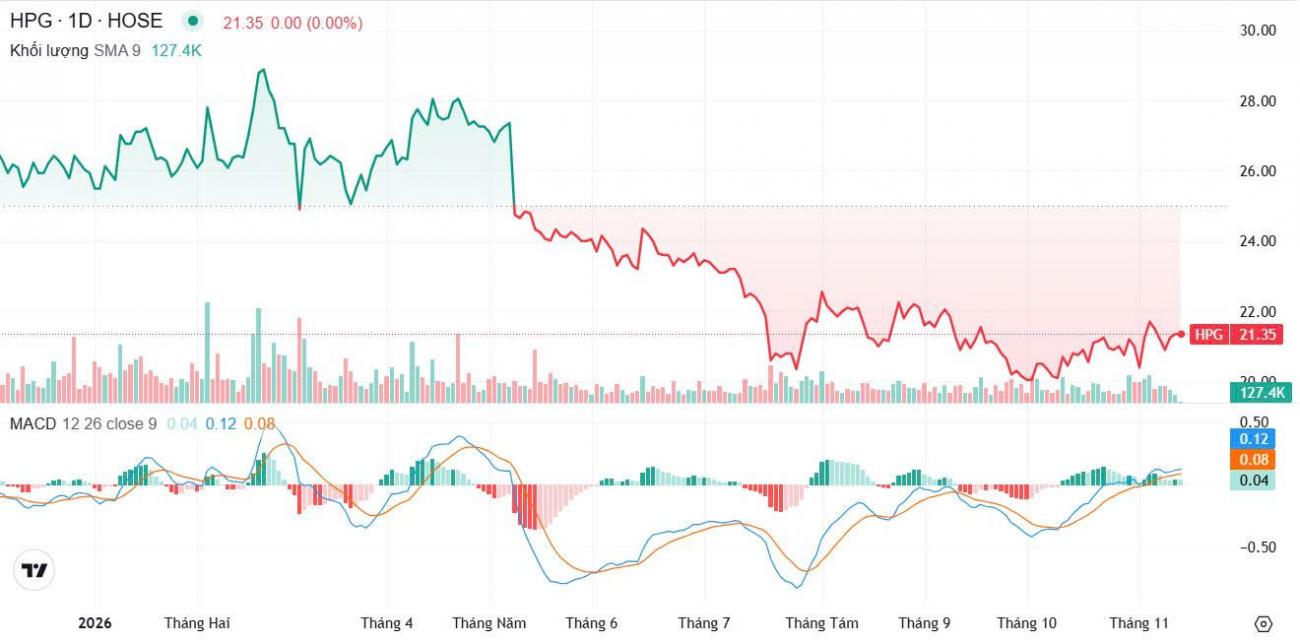
Điểm đáng chú ý là mặt bằng định giá thấp lại đi cùng kỳ vọng tăng trưởng lợi nhuận tương đối cao trong những năm tới.
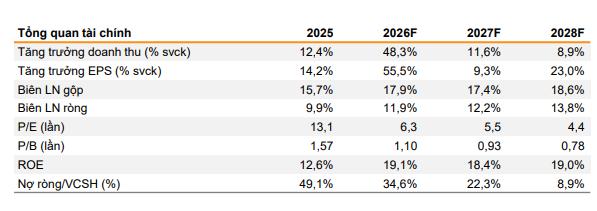
VNDIRECT dự báo doanh thu năm 2026 của Hòa Phát có thể tăng 48,3% so với cùng kỳ. EPS được kỳ vọng tăng 55,5%, trong khi ROE có thể đạt 19,1%.
Trong giai đoạn sau đó, ROE của tập đoàn được dự báo tiếp tục duy trì quanh 18-19% đến năm 2028. Đây là mức sinh lời đáng chú ý trong bối cảnh doanh nghiệp đang bước vào giai đoạn hấp thụ thêm công suất mới.
Ở góc độ định giá lợi nhuận, P/E dự phóng của HPG được VNDIRECT ước tính ở mức 6,3 lần cho năm 2026. Chỉ số này có thể giảm xuống 5,5 lần vào năm 2027 và còn 4,4 lần trong năm 2028 nếu lợi nhuận tăng đúng kỳ vọng.
Lợi nhuận sau thuế cốt lõi của Hòa Phát được dự báo tăng trưởng kép khoảng 35,9% mỗi năm trong giai đoạn 2026-2028.
Một trong những động lực chính đến từ nhu cầu thép trong nước. VNDIRECT cho rằng quá trình đô thị hóa cùng quy mô đầu tư phát triển lớn trong giai đoạn 2026-2030 có thể tiếp tục thúc đẩy tiêu thụ thép.
Tỷ lệ đô thị hóa của Việt Nam mới đạt khoảng 38,8% vào năm 2025, trong khi kế hoạch đầu tư phát triển giai đoạn 2026-2030 lên tới 8,51 triệu tỷ đồng.
Theo dự báo của công ty chứng khoán này, nhu cầu thép thượng nguồn có thể tăng trung bình khoảng 6,5% mỗi năm đến năm 2030.
Nếu xu hướng này diễn ra, Hòa Phát có thêm dư địa để hấp thụ phần công suất mới trong những năm tới, đặc biệt khi đầu tư hạ tầng và hoạt động xây dựng tiếp tục được đẩy mạnh.
Triển vọng lợi nhuận còn được hỗ trợ bởi kỳ vọng chi phí nguyên liệu bớt áp lực.
VNDIRECT dự báo biên lợi nhuận gộp của Hòa Phát có thể duy trì quanh 17,4-17,9% trong giai đoạn 2026-2027. Đến năm 2028, chỉ tiêu này được kỳ vọng cải thiện lên khoảng 18,6%.
Một trong những giả định hỗ trợ là giá than cốc có thể giảm từ giữa năm 2027, qua đó giúp giảm chi phí đầu vào cho hoạt động sản xuất thép.
Từ các yếu tố này, VNDIRECT cho rằng mức định giá hiện tại của HPG chưa phản ánh đầy đủ triển vọng cải thiện lợi nhuận và hiệu quả sử dụng vốn trong những năm tới.
HPG từng được giới đầu tư gọi là “cổ phiếu quốc dân” nhờ quy mô vốn hóa lớn, thanh khoản cao và số lượng cổ đông đông đảo. Tuy nhiên, biến động của cổ phiếu vẫn gắn chặt với chu kỳ thép, khiến thị giá trải qua nhiều giai đoạn tăng giảm mạnh.
Việc HPG quay trở lại vùng P/B thấp hiếm thấy trong nhiều năm vì vậy đang trở thành một trong những điểm đáng chú ý khi nhà đầu tư đánh giá tương quan giữa định giá hiện tại và triển vọng tăng trưởng của doanh nghiệp.
Nguyễn Huyền