Viettel Construction (CTR) lãi hơn 500 tỷ đồng sau 9 tháng
Quy mô kinh doanh mở rộng, biên lợi nhuận chưa theo kịp
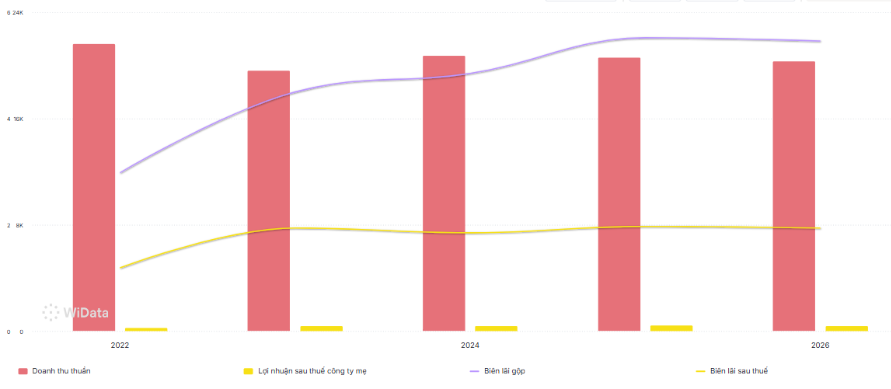
Theo báo cáo tài chính hợp nhất quý III/2026 vừa công bố, Tổng Công ty CP Công trình Viettel (Viettel Construction, HoSE: CTR) ghi nhận doanh thu đạt 4.227 tỷ đồng, tăng 7% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt 183 tỷ đồng, tăng 9%. Lũy kế 9 tháng đầu năm, doanh thu của CTR tăng 23% lên mức 12.186 tỷ đồng, trong khi lợi nhuận sau thuế tăng 16%, đạt 505 tỷ đồng.
Trong quý III, biên lợi nhuận gộp toàn doanh nghiệp đạt 6,3%, nhích 0,1 điểm phần trăm so với cùng kỳ. Tuy nhiên, mức cải thiện này không diễn ra đồng đều giữa các lĩnh vực. Trong đó, xây dựng và giải pháp tích hợp tiếp tục tăng trưởng doanh thu nhưng biên lợi nhuận thu hẹp, trong khi vận hành khai thác và hạ tầng cho thuê ghi nhận chiều hướng ngược lại.
Kết quả lợi nhuận quý III của CTR còn được hỗ trợ bởi hoạt động tài chính. Cụ thể, thu nhập tài chính thuần ghi nhận tăng mạnh từ khoảng 1 tỷ đồng cùng kỳ lên 32 tỷ đồng, chủ yếu nhờ lãi tiền gửi tăng mạnh, qua đó bù đắp một phần mức tăng 45% của chi phí quản lý doanh nghiệp.
Xét theo từng mảng hoạt động, xây dựng tiếp tục đóng vai trò quan trọng trong tăng trưởng của Viettel Construction. Doanh thu quý III/2026 tăng 38% so với cùng kỳ, trong khi lũy kế 9 tháng tăng tới 57%.
Dù vậy, hiệu quả sinh lời chưa theo kịp tốc độ mở rộng doanh thu. Biên lợi nhuận gộp mảng xây dựng trong quý III giảm 1,2 điểm phần trăm, xuống còn 3,6%, do chi phí nguyên vật liệu và nhân công gia tăng.
Diễn biến này cho thấy CTR đang ghi nhận doanh thu xây dựng tăng mạnh nhưng tỷ lệ lợi nhuận gộp giữ lại trên mỗi đồng doanh thu lại thấp hơn cùng kỳ năm trước.
Ở chiều ngược lại, khối lượng công việc chờ thực hiện tiếp tục gia tăng. Riêng tháng 9, doanh nghiệp bổ sung 790 tỷ đồng giá trị hợp đồng chưa thực hiện (backlog), gồm 606 tỷ đồng từ nhóm khách hàng doanh nghiệp và doanh nghiệp nhỏ và vừa (B2B & SME), cùng 184 tỷ đồng từ khách hàng cá nhân (B2C).
Tổng giá trị backlog của CTR tăng 7,3% trong quý III và 28,3% sau 9 tháng đầu năm. Đây là nguồn công việc cho các kỳ tiếp theo, mặc dù doanh thu và lợi nhuận thực tế còn phụ thuộc vào tiến độ thực hiện cũng như chi phí triển khai.
Bên cạnh xây dựng, mảng giải pháp tích hợp và dịch vụ kỹ thuật cũng duy trì tốc độ mở rộng cao. Doanh thu quý III tăng 28% so với cùng kỳ, trong khi doanh thu 9 tháng tăng 49%. Tuy nhiên, biên lợi nhuận gộp quý III giảm 0,3 điểm phần trăm, xuống 6,1%.
Hoạt động điện mặt trời là một trong những lĩnh vực ghi nhận sự gia tăng về giá trị hợp đồng. Trong tháng 9, CTR ký mới 135 tỷ đồng hợp đồng điện mặt trời, đưa tổng giá trị hợp đồng trong 9 tháng lên khoảng 1.700 tỷ đồng, tăng 84% so với cùng kỳ.
Phạm vi triển khai các hợp đồng điện mặt trời đã mở rộng tới 1.485 trong tổng số 3.321 xã trên cả nước, tương đương khoảng 45%. Ngoài ra, giá trị hợp đồng cơ điện và công nghệ thông tin đạt 449 tỷ đồng, tăng 34%.
12.000 trạm BTS và mảng kinh doanh có biên lợi nhuận vượt 30%
Trong khi xây dựng và giải pháp kỹ thuật tăng trưởng doanh thu nhưng chịu sức ép về chi phí, hoạt động hạ tầng cho thuê của Viettel Construction lại ghi nhận sự cải thiện về khả năng sinh lời.
Doanh thu mảng hạ tầng cho thuê trong quý III/2026 tăng 11% so với cùng kỳ, trong khi biên lợi nhuận gộp đạt 30,3%, tăng 1,5 điểm phần trăm. Đây là lĩnh vực có biên lợi nhuận gộp cao nhất trong bốn mảng kinh doanh của CTR, vượt xa mức 3,6% của xây dựng và 6,1% của giải pháp tích hợp, dịch vụ kỹ thuật.
Xét về quy mô, hạ tầng cho thuê chỉ đóng góp khoảng 5,8% tổng doanh thu quý III. Tuy nhiên, với biên lợi nhuận vượt 30%, lĩnh vực này tạo ra gần 28% tổng lợi nhuận gộp toàn doanh nghiệp. Như vậy, tỷ trọng đóng góp vào lợi nhuận gộp cao gấp gần 5 lần tỷ trọng doanh thu.
Đến cuối tháng 9/2026, CTR duy trì danh mục khoảng 12.000 trạm phát sóng BTS, không thay đổi so với cuối năm 2025. Tuy nhiên, số lượng trạm được dùng chung tăng từ 605 lên 648 trạm.
Theo ước tính của Vietcap, hệ số dùng chung bình quân tăng từ 1,04 lần vào đầu năm lên 1,05 lần. Dù mức tăng chưa lớn, việc nhiều nhà mạng cùng khai thác một vị trí hạ tầng có thể giúp doanh nghiệp gia tăng doanh thu trên tài sản hiện hữu mà không phải mở rộng số lượng trạm tương ứng.
Đây cũng là một trong những yếu tố hỗ trợ biên lợi nhuận gộp của hoạt động hạ tầng cho thuê trong quý III. Tính chung 9 tháng, doanh thu lĩnh vực này tăng 18% so với cùng kỳ, thấp hơn mức tăng trưởng của xây dựng và giải pháp kỹ thuật nhưng vẫn duy trì xu hướng tích cực.
Ở mảng vận hành khai thác, doanh thu quý III giảm 17% so với cùng kỳ, xuống khoảng 1.680 tỷ đồng. Mức giảm này diễn ra trên nền so sánh cao của quý III/2025, khi doanh thu lĩnh vực này từng tăng 22%.
Mặc dù doanh thu suy giảm, biên lợi nhuận gộp vận hành khai thác lại cải thiện 1,1 điểm phần trăm, đạt 5,4%. Lũy kế 9 tháng, doanh thu mảng này giảm 5% so với cùng kỳ.
Sự khác biệt giữa các lĩnh vực thể hiện khá rõ trong cơ cấu hoạt động của CTR. Trong khi xây dựng và giải pháp kỹ thuật tăng trưởng nhanh về doanh thu nhưng biên lợi nhuận chịu sức ép, hai mảng vận hành khai thác và hạ tầng cho thuê lại cải thiện khả năng sinh lời.
Đặc biệt, hoạt động hạ tầng cho thuê đang có mức đóng góp lợi nhuận gộp lớn hơn nhiều so với tỷ trọng doanh thu, dù quy mô danh mục trạm BTS chưa mở rộng trong năm 2026. Trong bối cảnh lượng hợp đồng xây dựng tiếp tục tăng, khả năng kiểm soát chi phí thi công và nâng hiệu suất khai thác hạ tầng hiện hữu là hai yếu tố có liên quan trực tiếp đến hiệu quả kinh doanh của CTR trong các kỳ tiếp theo.
Nguyễn Huyền