KienlongBank: Hơn 41.000 tỷ cho vay xây dựng, thu nhập lãi thuần quý III giảm 11%
Ngân hàng TMCP Kiên Long (KienlongBank, Hose: KLB) vừa công bố báo cáo tài chính hợp nhất quý III/2026, ghi nhận lợi nhuận trước thuế đạt 537,2 tỷ đồng, giảm 12,7% so với cùng kỳ năm trước. Lũy kế 9 tháng, lợi nhuận trước thuế đạt 1.712,9 tỷ đồng, tăng 11,5%.
Chi phí trả lãi KienlongBank tăng nhanh, nguồn thu thanh toán giảm
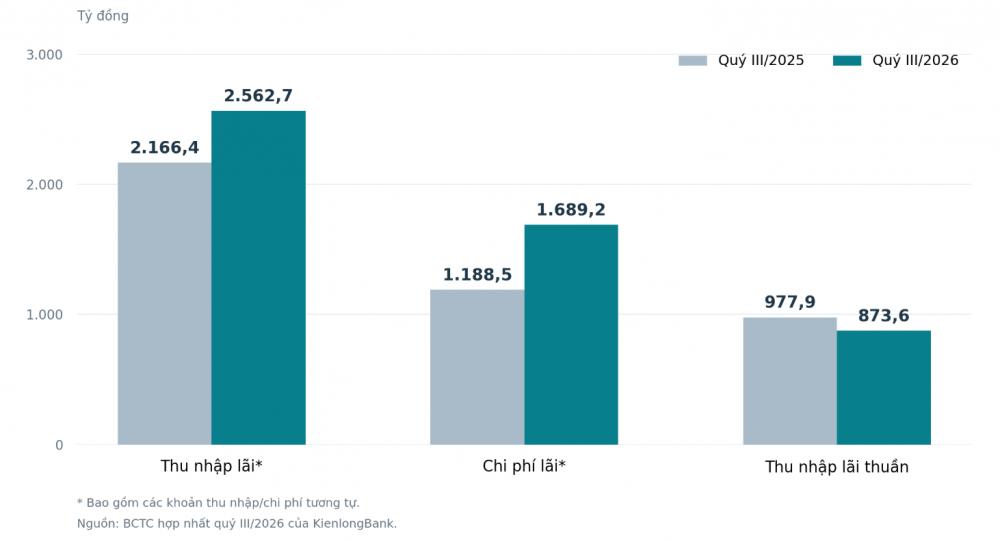
Trong quý III, thu nhập lãi và các khoản tương tự của KienlongBank đạt 2.562,7 tỷ đồng, tăng 18,3% so với cùng kỳ. Tuy nhiên, chi phí lãi và các khoản tương tự tăng tới 42,1%, lên 1.689,2 tỷ đồng. Ngân hàng kiếm thêm khoảng 396 tỷ đồng thu nhập lãi, trong khi chi phí lãi tăng hơn 500 tỷ đồng. Chênh lệch này khiến thu nhập lãi thuần giảm 10,7%, còn 873,6 tỷ đồng.
Qua 9 tháng đầu năm, tổng thu nhập lãi đạt 7.332,3 tỷ đồng, tăng 19,2%; chi phí lãi tăng 31,6%, lên 4.532,2 tỷ đồng. Vì vậy, thu nhập lãi thuần chỉ tăng 3,3%, đạt 2.800,1 tỷ đồng.
Theo cơ cấu thu nhập, lãi cho vay vẫn là nguồn thu chủ lực, đạt 6.302,2 tỷ đồng trong 9 tháng, tăng 16,8%. Thu lãi tiền gửi tăng 71,5%, lên 671,3 tỷ đồng. Ở chiều ngược lại, riêng chi phí trả lãi tiền gửi tăng 37,9%, lên 4.270,7 tỷ đồng.
Diễn biến chi phí diễn ra cùng sự thay đổi trong cơ cấu huy động. Tại ngày 30/9, tiền gửi khách hàng đạt 81.826,7 tỷ đồng, tăng 9.816,3 tỷ đồng, tương ứng 13,6% so với đầu năm. Dù tổng tiền gửi tăng, số dư không kỳ hạn lại thu hẹp. Cộng các khoản tiền gửi và tiết kiệm không kỳ hạn bằng đồng Việt Nam, ngoại tệ, số dư giảm từ 5.860,9 tỷ xuống 4.896,1 tỷ đồng, tương ứng giảm gần 965 tỷ đồng. Tỷ trọng nhóm này trong tổng tiền gửi khách hàng giảm từ 8,14% xuống 5,98%.
Trong khi đó, tiền gửi tiết kiệm có kỳ hạn bằng đồng Việt Nam tăng hơn 9.158 tỷ đồng, lên 73.717,8 tỷ đồng. Tỷ trọng tiền gửi không kỳ hạn thấp hơn làm hạn chế lợi thế huy động vốn chi phí thấp của ngân hàng.
Ngoài thu nhập lãi, hoạt động dịch vụ cũng suy giảm. Lãi thuần dịch vụ quý III đạt 133,7 tỷ đồng, giảm 18,5%; lũy kế 9 tháng đạt 323,1 tỷ đồng, giảm 31,6%. Mức giảm tập trung ở dịch vụ thanh toán. Doanh thu khoản này giảm từ 447 tỷ xuống 309,1 tỷ đồng, tương ứng giảm 30,8%. Thu từ kinh doanh và dịch vụ bảo hiểm tăng lên 37,6 tỷ đồng.
Một số nguồn thu khác hỗ trợ kết quả kinh doanh. Trong 9 tháng, lãi thuần ngoại hối đạt 127,7 tỷ đồng, tăng hơn gấp đôi cùng kỳ; mua bán chứng khoán kinh doanh mang về gần 62 tỷ đồng. Lãi thuần hoạt động khác đạt 353,1 tỷ đồng, tăng 26,4%.
Hơn nửa dư nợ tập trung vào xây dựng, nợ xấu tiến sát 2%
Tại cuối tháng 9, dư nợ cho vay khách hàng của KienlongBank đạt 78.465,3 tỷ đồng, tăng 9,6% so với đầu năm. Phần tăng trưởng tập trung lớn vào ngành xây dựng. Dư nợ ngành này tăng từ 32.896,2 tỷ lên 41.093,4 tỷ đồng, tương ứng tăng 24,9%. Tỷ trọng trong tổng dư nợ tăng từ khoảng 46% lên 52,4%.
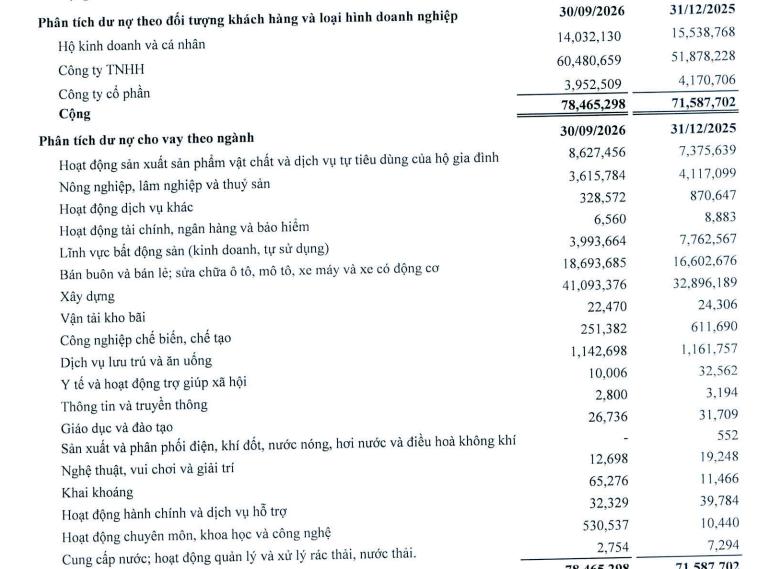
Mức tăng gần 8.197 tỷ đồng của cho vay xây dựng còn lớn hơn mức tăng 6.877,6 tỷ đồng của toàn danh mục. Trong khi đó, dư nợ lĩnh vực bất động sản, được báo cáo phân loại riêng, giảm từ 7.762,6 tỷ xuống 3.993,7 tỷ đồng.
Xét theo nhóm khách hàng, cho vay hộ kinh doanh và cá nhân giảm từ 15.538,8 tỷ xuống 14.032,1 tỷ đồng. Dư nợ công ty TNHH tăng lên 60.480,7 tỷ đồng, chiếm khoảng 77,1% tổng cho vay khách hàng.
Cùng với tăng trưởng tín dụng, tổng nợ xấu nhóm 3–5 tăng từ 1.334,7 tỷ lên 1.557,5 tỷ đồng, tương ứng tăng 16,7%. Tỷ lệ nợ xấu tính trên dư nợ cho vay khách hàng tăng từ 1,86% lên 1,98%. Trong đó, nợ có khả năng mất vốn tăng 24,8%, lên 780,4 tỷ đồng. Dự phòng rủi ro cho vay khách hàng đạt gần 1.260 tỷ đồng; tỷ lệ bao phủ nợ xấu tính theo số dư này giảm từ khoảng 88% xuống 80,9%. Một khoản mục khác cần theo dõi là lãi phải thu từ hoạt động tín dụng. Số dư tăng từ 1.656,2 tỷ lên 2.120,8 tỷ đồng, tương ứng tăng 28,1%, cao hơn tốc độ tăng dư nợ.
Về chi phí, báo cáo ghi nhận chi phí dự phòng rủi ro tín dụng 9 tháng giảm 37,3%, còn 418,2 tỷ đồng. Tuy nhiên, trong chi phí hoạt động có thêm 340,9 tỷ đồng dự phòng rủi ro tài sản có nội bảng, trong khi cùng kỳ không phát sinh khoản này. Cộng hai khoản dự phòng, tổng chi phí đạt khoảng 759,1 tỷ đồng, tăng 13,8% so với cùng kỳ.
Riêng quý III, tổng thu nhập hoạt động tăng khoảng 1,7%, nhưng chi phí hoạt động tăng 36,4%. Lợi nhuận trước dự phòng rủi ro tín dụng vì thế giảm từ 754,4 tỷ xuống 604,1 tỷ đồng. Đây là sức ép trực tiếp lên kết quả quý, trong bối cảnh nguồn thu cho vay và dịch vụ chưa theo kịp đà tăng chi phí.
Theo danh sách cập nhật đến ngày 28/8/2026, KienlongBank không có cổ đông Nhà nước, cổ đông chiến lược hoặc cổ đông lớn sở hữu từ 5% vốn điều lệ trở lên. Tuy nhiên, danh sách cổ đông của ngân hàng ghi nhận nhiều cá nhân, tổ chức có liên hệ với Đồng Tâm Group và Sunshine Group.
Với nhóm Đồng Tâm của ông Võ Quốc Thắng, bản cập nhật công bố tháng 6/2026 cho thấy Công ty CP Đồng Tâm nắm 1,83% vốn KienlongBank; Công ty Sơn Đồng Tâm, công ty con của Đồng Tâm, nắm 0,5%; Công ty CP Khu công nghiệp Long An nắm 2,42%.
Ngoài ra, ông Võ Quốc Lợi, con trai ông Võ Quốc Thắng, sở hữu 4,71%; ông Phạm Trần Duy Huyền, cháu rể ông Thắng, nắm 4,75%. Bà Nguyễn Thụy Quỳnh Hương, Chủ tịch Công ty Quản lý và khai thác Cảng Quốc tế Long An, sở hữu 4,43%; ông Lê Võ Mạnh Cường, người từng là cổ đông lớn của Công ty CP Đồng Tâm, nắm 4,67%. Ông Võ Thanh Tú, Giám đốc Công ty Hòa Thành Long An, nắm 1,45%;... Ước tính tổng tỷ lệ sở hữu của nhóm này đạt khoảng 30% vốn ngân hàng.
Với nhóm liên quan Sunshine Group, danh sách tháng 7/2024 ghi nhận Công ty CP Vinamico Khánh Hòa nắm 2,43% vốn, Công ty Thiết kế công trình Trịnh Gia nắm 1,67% và Công ty Đầu tư Kinh doanh Công trình Việt nắm 2,53%, tổng cộng 6,63%.
Ba doanh nghiệp có liên hệ với Sunshine qua nhân sự và sở hữu. Ông Đinh Hữu Thật, người từng làm Tổng giám đốc Vinamico Khánh Hòa, cũng tham gia quản lý tại các doanh nghiệp liên quan Sunshine. Ông Nguyễn Đình Đức từng làm Giám đốc Công trình Việt và Tổng giám đốc Sunshine Business. Còn Trịnh Gia có liên hệ gián tiếp với Sunshine qua Bất động sản Hemera và Tập đoàn Unique.
Ở nhóm cá nhân, bà Trần Thị Thu Hằng, người từng làm việc tại các doanh nghiệp thuộc hệ sinh thái Sunshine và giữ chức Chủ tịch KienlongBank giai đoạn 2021–2024, nắm 4,72% vốn theo danh sách tháng 7/2024. Cộng với ba tổ chức kể trên, tỷ lệ sở hữu tại thời điểm đó là 11,35% vốn.
Ông Đỗ Anh Tuấn, Chủ tịch Sunshine Group, cũng từng là Phó tổng giám đốc KienlongBank. Cuối năm 2022, ông nắm gần 17,97 triệu cổ phiếu KLB, tương đương 4,92% vốn, nhưng không có tên trong danh sách cổ đông sở hữu từ 1% trở lên công bố tháng 7/2024.
Trong hoạt động kinh doanh, tháng 7/2026, KienlongBank cùng Visa và Sunshine ký thỏa thuận phát triển dịch vụ thanh toán, thẻ cho khách hàng cao cấp. Tháng 9, ngân hàng ra mắt thẻ Visa Signature với ưu đãi cho khách hàng đặt cọc mua nhà thuộc hệ sinh thái NobleX/Sunshine Group.
Văn Mạnh