Saigonbank: Lợi nhuận giảm sâu, nhiều nhóm nợ xấu tăng mạnh
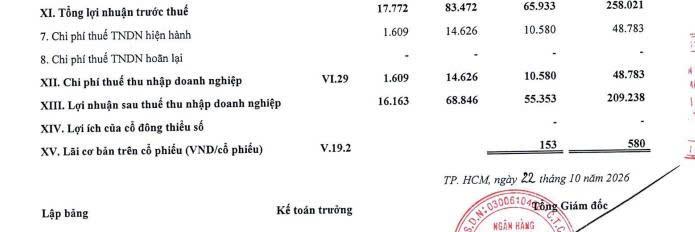
Ngân hàng TMCP Sài Gòn Công thương (Saigonbank, UPCoM: SGB) vừa công bố báo cáo tài chính hợp nhất quý III/2026 với lợi nhuận trước thuế đạt 17,8 tỷ đồng, giảm 78,7% so với cùng kỳ. Lũy kế chín tháng, lợi nhuận trước thuế đạt 65,9 tỷ đồng, giảm 74,4%; lợi nhuận sau thuế còn 55,4 tỷ đồng.
Kết quả suy giảm trong bối cảnh chi phí lãi tăng nhanh hơn thu nhập lãi, còn chi phí hoạt động và dự phòng cùng tăng. Đồng thời, chất lượng tín dụng có những biến động đáng chú ý: nợ nhóm 5 giảm nhưng nợ nhóm 3–4 tăng mạnh, mệnh giá trái phiếu đặc biệt VAMC tăng gần 748 tỷ đồng so với đầu năm.
Chi phí tăng, lợi nhuận trước dự phòng giảm gần một nửa
Trong chín tháng, thu nhập lãi và các khoản tương tự của Saigonbank đạt 1.792,9 tỷ đồng, tăng 10,3% so với cùng kỳ. Tuy nhiên, chi phí lãi và tương tự tăng 25%, lên 1.221 tỷ đồng. Thu nhập lãi thuần vì vậy giảm 11,9%, còn 571,9 tỷ đồng.
Các nguồn thu ngoài lãi cũng đi xuống. Lãi thuần dịch vụ giảm 15,3%, còn 24,8 tỷ đồng; lãi thuần ngoại hối giảm 42,1%, xuống 7,8 tỷ đồng. Lãi thuần hoạt động khác đạt 119 tỷ đồng, giảm 29,7%.
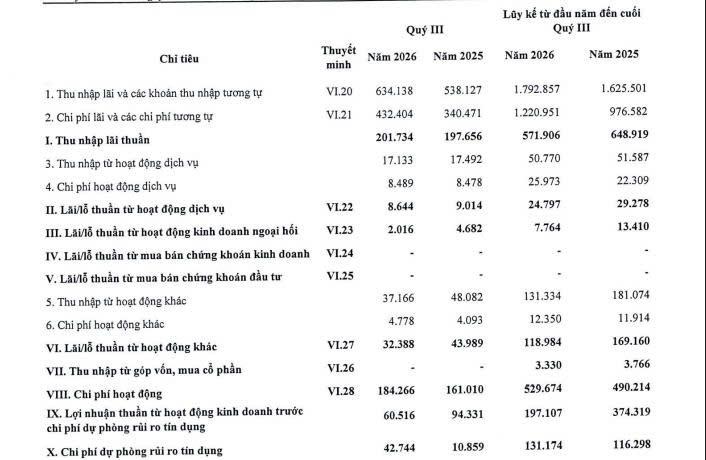
Trong khi thu nhập giảm, chi phí hoạt động tăng 8%, lên 529,7 tỷ đồng. Tỷ lệ chi phí hoạt động trên tổng thu nhập hoạt động tăng từ khoảng 56,7% lên 72,9%.
Lợi nhuận trước dự phòng theo đó giảm 47,3%, còn 197,1 tỷ đồng. Chi phí dự phòng rủi ro tín dụng tăng 12,8%, lên 131,2 tỷ đồng, tương đương khoảng 2/3 lợi nhuận trước dự phòng.
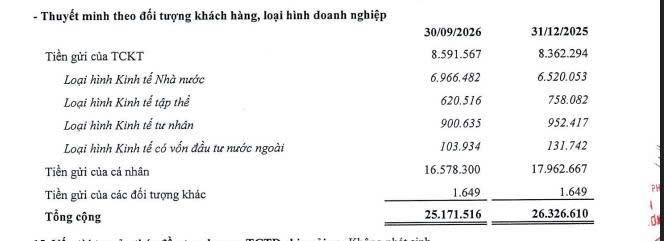
Cơ cấu nguồn vốn cũng thay đổi. Cuối tháng 9, tiền gửi khách hàng đạt 25.171,5 tỷ đồng, giảm 1.155,1 tỷ đồng so với đầu năm. Riêng tiền gửi cá nhân giảm 1.384,4 tỷ đồng, xuống 16.578,3 tỷ đồng, tương đương giảm 7,7%.
Tiền gửi không kỳ hạn giảm từ 2.566 tỷ đồng xuống 2.027,6 tỷ đồng. Tỷ trọng khoản này trên tổng tiền gửi khách hàng giảm từ khoảng 9,75% xuống 8,05%. Ngược lại, tiền gửi và vay các tổ chức tín dụng khác tăng từ 4.181,9 tỷ đồng lên 5.367,8 tỷ đồng.
Dòng tiền thuần từ hoạt động kinh doanh chín tháng âm 1.064,9 tỷ đồng, so với mức dương 5.017,4 tỷ đồng cùng kỳ. Các biến động lớn gồm giảm tiền gửi khách hàng, tăng cho vay các tổ chức tín dụng khác và thay đổi danh mục chứng khoán. Tiền và tương đương tiền cuối kỳ còn 7.936,1 tỷ đồng, giảm so với 9.023,5 tỷ đồng đầu kỳ.
Saigonbank nợ nhóm 5 giảm, khối lượng nợ cần xử lý vẫn lớn
Tại ngày 30/9/2026, dư nợ cho vay khách hàng của Saigonbank đạt 21.754,6 tỷ đồng, giảm gần 1% so với đầu năm. Nợ có khả năng mất vốn, tức nhóm 5, giảm 41,3%, từ 486 tỷ đồng xuống 285,2 tỷ đồng.
Tuy nhiên, nợ dưới tiêu chuẩn tăng từ 54,8 tỷ đồng lên 201,3 tỷ đồng, gấp gần 3,7 lần. Nợ nghi ngờ tăng 65,5%, lên 179,9 tỷ đồng. Tổng nợ nhóm 3–5 của danh mục cho vay khách hàng vì vậy vẫn tăng từ 649,4 tỷ đồng lên 666,4 tỷ đồng.
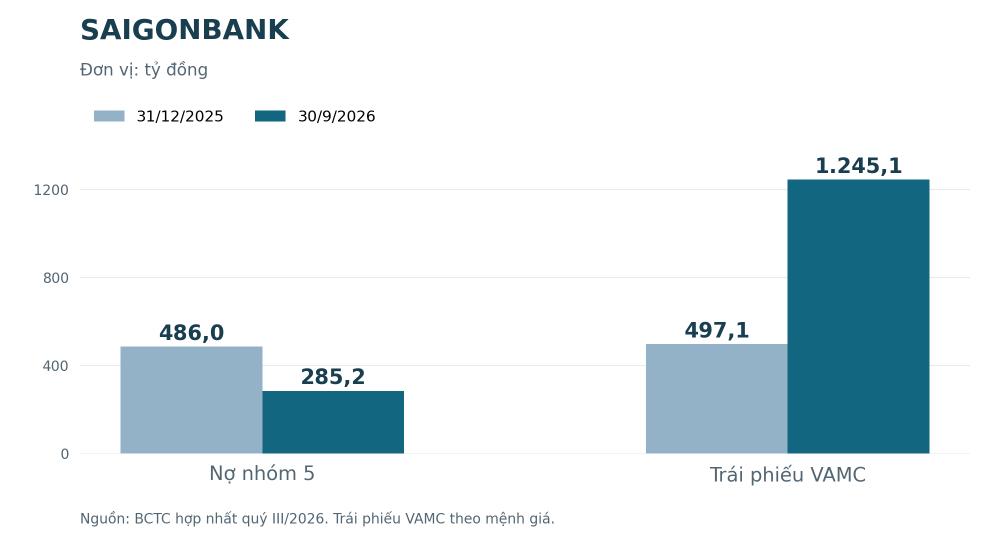
Cùng thời gian, mệnh giá trái phiếu đặc biệt VAMC tăng từ 497,1 tỷ đồng lên 1.245,1 tỷ đồng, tương đương 150,5%. Sau dự phòng 98,9 tỷ đồng, giá trị còn lại là 1.146,2 tỷ đồng. Trái phiếu đặc biệt VAMC phát sinh từ hoạt động mua, bán và xử lý nợ xấu.
Nợ xấu tại Saigonbank biến động qua các quý. Tổng nợ nhóm 3–5 của danh mục cho vay khách hàng tăng từ 649,4 tỷ đồng đầu năm lên 779,2 tỷ đồng cuối quý I, sau đó giảm còn 640,8 tỷ đồng cuối quý II và tăng trở lại 666,4 tỷ đồng cuối quý III. Tính chung chín tháng, số dư tăng 2,6%. Tỷ lệ nợ nhóm 3–5 trên dư nợ cho vay khách hàng tăng từ 2,96% lên 3,06%; trong khi tỷ lệ nợ xấu ngân hàng công bố theo phạm vi tính tại Thông tư 31 là 2,35%.
Trong khi tổng nợ nhóm 3–5 tăng, dự phòng cho vay khách hàng giảm từ 236,2 tỷ đồng xuống 231,5 tỷ đồng. Tỷ lệ dự phòng cho vay trên nợ nhóm 3–5 giảm từ khoảng 36,4% xuống 34,7%. Riêng dự phòng cụ thể, ngân hàng trích lập 90,2 tỷ đồng và sử dụng 94,6 tỷ đồng để xử lý rủi ro trong kỳ, đưa số dư cuối kỳ còn 70,5 tỷ đồng.
Ngoài bảng cân đối kế toán, Saigonbank còn theo dõi 6.666 tỷ đồng nợ khó đòi đã xử lý, gồm 1.829,9 tỷ đồng nợ gốc và 4.836,1 tỷ đồng nợ lãi. Lãi cho vay chưa thu được ghi nhận riêng ở mức 1.168,6 tỷ đồng. Trong chín tháng, ngân hàng thu 110,4 tỷ đồng từ các khoản nợ đã xử lý, giảm so với 160,7 tỷ đồng cùng kỳ. Thu hồi nợ cũ tiếp tục đóng góp vào dòng tiền, nhưng kết quả thấp hơn năm trước.
Một biến động khác nằm ở bất động sản gán nợ. Đầu năm, ngân hàng ghi nhận 450,6 tỷ đồng tài sản gán nợ đã chuyển quyền sở hữu, đang chờ xử lý; cuối tháng 9, khoản mục này không còn số dư. Cùng thời gian, tài sản cố định tăng từ 1.039,9 tỷ đồng lên 1.459,2 tỷ đồng, trong khi dòng tiền mua sắm tài sản cố định chỉ đạt 23,6 tỷ đồng.
Theo danh sách cổ đông sở hữu từ 1% vốn điều lệ được Saigonbank công bố ngày 1/4/2026, Văn phòng Thành ủy TP.HCM là cổ đông lớn nhất, nắm hơn 65,6 triệu cổ phiếu, tương đương 18,18% vốn.
Tiếp đến là Công ty TNHH MTV Xây dựng và Kinh doanh Nhà Phú Nhuận sở hữu hơn 60 triệu cổ phiếu, tỷ lệ 16,64%; Công ty TNHH MTV Du lịch Thương mại Kỳ Hòa nắm hơn 59 triệu cổ phiếu, tỷ lệ 16,35%; Công ty TNHH MTV Dầu khí TP.HCM nắm gần 50,8 triệu cổ phiếu, tỷ lệ 14,08%.
Saigonbank xác định Văn phòng Thành ủy TP.HCM và ba doanh nghiệp trên thuộc nhóm có liên quan, sở hữu tổng cộng hơn 235,4 triệu cổ phiếu, tương đương 65,26% vốn điều lệ. Chênh lệch nhỏ giữa tỷ lệ tổng và phép cộng các tỷ lệ riêng do làm tròn.
Ngoài nhóm này, Công ty CP Phát Đại Cát sở hữu hơn 35,6 triệu cổ phiếu, tương đương 9,89%. Ba doanh nghiệp Tiger Capital, Thịnh Sơn Việt và Đầu tư Việt Kim Tín lần lượt nắm 4,99%, 4,98% và 4,97%. Tổng công ty Du lịch Sài Gòn — TNHH MTV sở hữu 3,49%, còn Công ty CP Tư vấn Đại Phú Quý nắm 1,45%.
Long Giang