BAOVIET Bank khép lại quý III: Tín dụng tăng, lợi nhuận hụt hơi, nợ nhóm 2 phình to
Thu nhập tăng nhưng lợi nhuận BAOVIET Bank tiếp tục thu hẹp
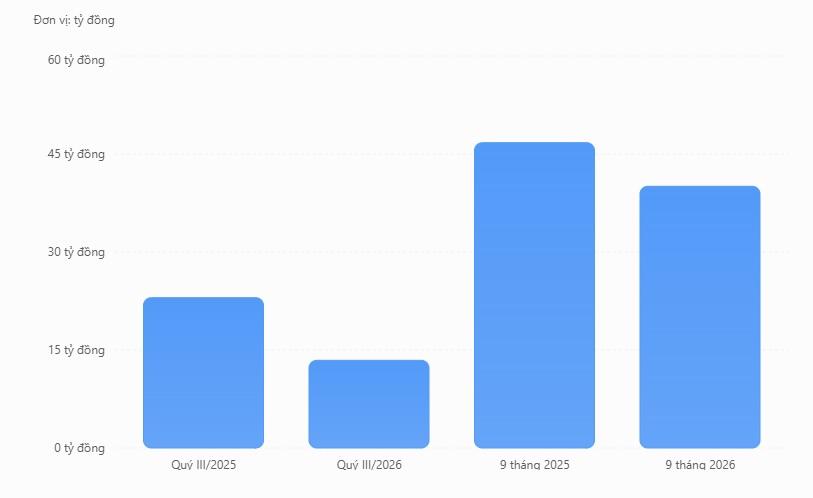
Theo báo cáo tài chính quý III/2026, Ngân hàng TMCP Bảo Việt (BAOVIET Bank) ghi nhận lợi nhuận sau thuế khoảng 13,42 tỷ đồng trong quý, giảm hơn 41% so với mức 23,01 tỷ đồng cùng kỳ năm trước.
Lũy kế 9 tháng, thu nhập lãi thuần của ngân hàng đạt khoảng 927,84 tỷ đồng, tăng so với mức 891,45 tỷ đồng của cùng kỳ năm 2025. Tổng thu nhập hoạt động cũng cải thiện, cho thấy ngân hàng vẫn duy trì được nguồn thu từ các hoạt động kinh doanh.
Tuy nhiên, phần gia tăng thu nhập chưa chuyển hóa tương ứng thành lợi nhuận.
Kết thúc 9 tháng, BAOVIET Bank báo lợi nhuận trước thuế khoảng 50,30 tỷ đồng, giảm 14,2% so với cùng kỳ. Lợi nhuận sau thuế đạt 40,06 tỷ đồng, giảm khoảng 14,3%.
Một trong những nguyên nhân quan trọng nằm ở chi phí dự phòng rủi ro tín dụng. Trong 9 tháng đầu năm 2026, ngân hàng ghi nhận chi phí dự phòng rủi ro tín dụng khoảng 720,86 tỷ đồng, tăng so với mức 641,54 tỷ đồng cùng kỳ năm trước. Con số này tương đương hơn 14 lần lợi nhuận trước thuế mà BAOVIET Bank ghi nhận sau 9 tháng.
Trước khi tính chi phí dự phòng tín dụng, lợi nhuận từ hoạt động kinh doanh của ngân hàng đạt khoảng 771 tỷ đồng. Tuy nhiên, sau khi ghi nhận hơn 720 tỷ đồng chi phí dự phòng, phần lợi nhuận trước thuế còn lại chỉ hơn 50 tỷ đồng.
Trong khi đó, hoạt động cho vay vẫn mở rộng. Tại ngày 30/9/2026, dư nợ cho vay khách hàng trước dự phòng đạt khoảng 62.923 tỷ đồng, tăng gần 4.475 tỷ đồng so với đầu năm.
Tiền gửi khách hàng cũng tăng từ khoảng 73.643 tỷ đồng lên 78.946 tỷ đồng, tương ứng mức tăng 7,2%.
Như vậy, cả huy động vốn lẫn cho vay đều tăng trưởng, nhưng khả năng tạo lợi nhuận sau khi trừ chi phí dự phòng vẫn ở mức thấp so với quy mô hoạt động.
Nợ nhóm 2 vượt 2.463 tỷ đồng, gần 317 tỷ đồng nợ được xử lý bằng dự phòng
Bên cạnh lợi nhuận, chất lượng tín dụng là một trong những nội dung đáng quan tâm trong báo cáo tài chính quý III của BAOVIET Bank.
Theo thuyết minh về phân loại nợ, tại ngày 30/9/2026, dư nợ nhóm 2 của ngân hàng đạt khoảng 2.463 tỷ đồng, tăng mạnh so với mức 1.188 tỷ đồng đầu năm.
Như vậy, sau 9 tháng, nợ cần chú ý đã tăng thêm gần 1.276 tỷ đồng, tương đương mức tăng hơn 107%.
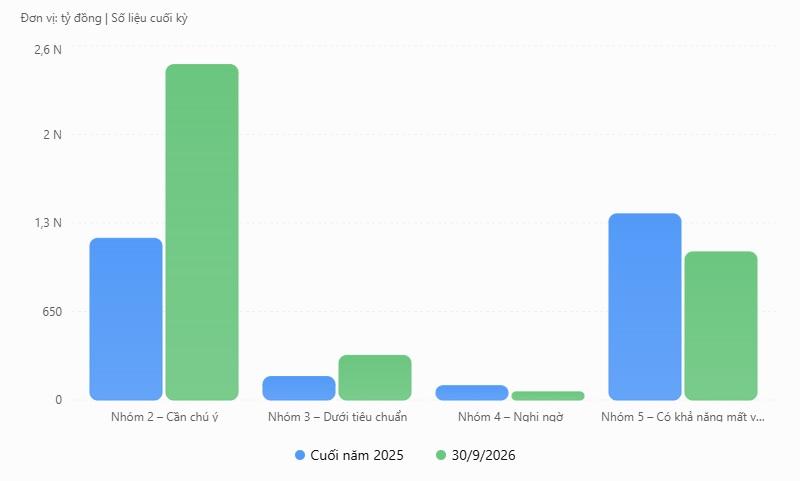
Xét trong cơ cấu dư nợ được phân loại, tỷ trọng nợ nhóm 2 tăng từ khoảng 2,03% đầu năm lên 3,91% vào cuối tháng 9.
Đây là nhóm nợ chưa được xếp vào nợ xấu nhưng cần được theo dõi về khả năng trả nợ của khách hàng. Việc dư nợ nhóm này tăng mạnh phản ánh sự thay đổi trong cơ cấu chất lượng tín dụng, dù chưa đủ cơ sở để xác định mức độ chuyển dịch sang nợ xấu trong những kỳ tiếp theo.
Đáng nói, diễn biến nợ nhóm 2 lại trái chiều với chỉ tiêu nợ xấu.
Cụ thể, tổng dư nợ thuộc nhóm 3, nhóm 4 và nhóm 5 của BAOVIET Bank giảm từ khoảng 1.643 tỷ đồng đầu năm xuống còn 1.475 tỷ đồng tại cuối tháng 9.
Theo đó, tỷ lệ nợ xấu tính trên tổng dư nợ cho vay khách hàng giảm từ khoảng 2,81% xuống còn 2,34%.
Đi sâu vào từng nhóm nợ, nợ dưới tiêu chuẩn (nhóm 3) tăng từ gần 172 tỷ đồng lên khoảng 327 tỷ đồng. Ngược lại, nợ nghi ngờ (nhóm 4) giảm từ gần 105 tỷ đồng xuống khoảng 59 tỷ đồng, còn nợ có khả năng mất vốn (nhóm 5) giảm từ khoảng 1.367 tỷ đồng xuống còn gần 1.088 tỷ đồng.
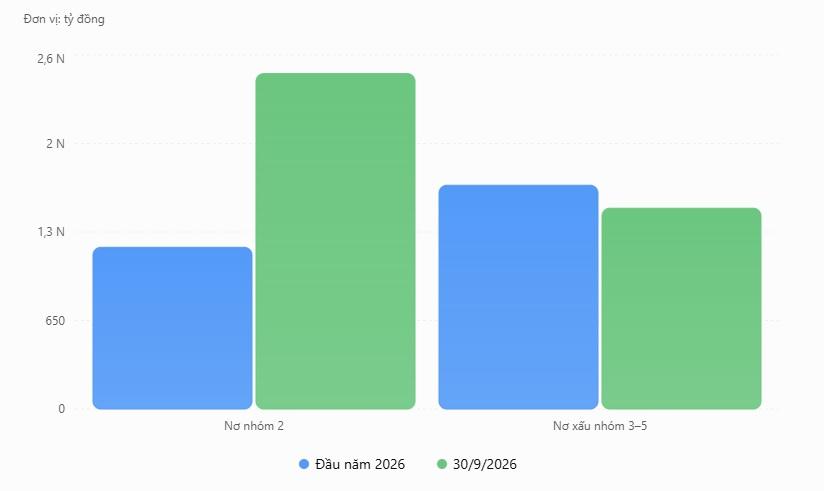
Như vậy, trong khi quy mô nợ xấu được báo cáo giảm, nợ cần chú ý lại gia tăng mạnh. Hai diễn biến này cần được xem xét đồng thời khi đánh giá chất lượng danh mục cho vay của ngân hàng.
Một chi tiết khác nằm ở hoạt động xử lý nợ bằng nguồn dự phòng rủi ro. Thuyết minh báo cáo tài chính cho thấy, trong 9 tháng đầu năm 2026, BAOVIET Bank đã sử dụng khoảng 316,76 tỷ đồng dự phòng cụ thể để xử lý nợ.
Cùng kỳ, ngân hàng trích lập thêm khoảng 214,08 tỷ đồng dự phòng cụ thể. Sau các biến động, số dư dự phòng cụ thể cuối tháng 9 còn khoảng 107,78 tỷ đồng, so với mức 210,46 tỷ đồng đầu năm.
Tính cả dự phòng chung, tổng số dư dự phòng rủi ro cho vay khách hàng tại cuối kỳ đạt khoảng 571,54 tỷ đồng.
Lãi, phí phải thu tiến sát 8.000 tỷ đồng, dòng tiền kinh doanh tiếp tục âm
Một khoản mục khác có quy mô lớn trên bảng cân đối kế toán của BAOVIET Bank là lãi, phí phải thu.
Tại ngày 30/9/2026, khoản mục này đạt khoảng 7.982 tỷ đồng, tăng hơn 1.760 tỷ đồng so với mức 6.222 tỷ đồng đầu năm, tương ứng mức tăng khoảng 28,3%.
Việc lãi, phí phải thu tăng nhanh hơn tốc độ mở rộng dư nợ cho vay là một diễn biến đáng theo dõi, đặc biệt trong bối cảnh nợ cần chú ý đang gia tăng và lợi nhuận chịu áp lực từ chi phí dự phòng.
Báo cáo lưu chuyển tiền tệ cũng ghi nhận dòng tiền thuần từ hoạt động kinh doanh trong 9 tháng đầu năm 2026 âm khoảng 5.456 tỷ đồng, so với mức âm 3.667 tỷ đồng cùng kỳ năm trước.
Tuy nhiên, dòng tiền kinh doanh của ngân hàng chịu ảnh hưởng lớn từ biến động tiền gửi, cho vay và các giao dịch trên thị trường liên ngân hàng. Vì vậy, không thể sử dụng riêng chỉ tiêu dòng tiền âm để kết luận ngân hàng gặp khó khăn thanh khoản.
Ở phía tài sản, số dư tiền gửi và cho vay các tổ chức tín dụng khác giảm từ khoảng 21.520 tỷ đồng đầu năm xuống còn 17.576 tỷ đồng tại cuối tháng 9. Trong khi đó, tiền gửi và vay các tổ chức tín dụng khác ở phía nguồn vốn giảm từ khoảng 22.494 tỷ đồng xuống còn 18.181 tỷ đồng.
Tại ngày 30/9/2026, tổng tài sản BAOVIET Bank đạt gần 112.499 tỷ đồng, vốn chủ sở hữu khoảng 3.965 tỷ đồng, trong đó vốn điều lệ duy trì ở mức 3.150 tỷ đồng.
Thành lập năm 2008 với vốn điều lệ ban đầu 1.500 tỷ đồng, BAOVIET Bank có ba cổ đông sáng lập đáng chú ý gồm Tập đoàn Bảo Việt (52%), Vinamilk (8%) và Tập đoàn Công nghệ CMC (9,9%). Đến nay, Vinamilk và CMC đã thoái toàn bộ vốn khỏi ngân hàng.
Theo BCTC giữa niên độ 2026 của Tập đoàn Bảo Việt (HOSE: BVH), tỷ lệ sở hữu của tập đoàn này tại BAOVIET Bank duy trì ở mức 49,52%.
Long Giang